Svenska Dokumentmallar
DAC8 2026 – Steuerlicher Ansässigkeitsstatus von Krypto-Kunden, Selbstauskunft und Sperrlog | Word/PDF/Excel
DAC8 2026 – Steuerlicher Ansässigkeitsstatus von Krypto-Kunden, Selbstauskunft und Sperrlog | Word/PDF/Excel
- Dateiformat
- DOCX, PDF, XLSX
- Dokumentensprache
- Fünf schwedische Arbeitsdokumente schwedischer Benutzerleitfaden sowie English User Guide. Excel und schwedische Arbeitsdokumente nicht übersetzt.
- Anzahl der Dateien
- 7
Digitaler Download. Es wird kein physisches Produkt versendet.
Verfügbarkeit für Abholungen konnte nicht geladen werden
Über die Dokumentvorlage
Muss der Anbieter von Krypto-Dienstleistungen Bescheinigungen über den steuerrechtlichen Wohnsitz der Kunden einholen und nachweisen, wie die Kundendaten geprüft wurden? Ab dem 1. Januar 2026 gelten neue schwedische Regeln aufgrund von DAC8 und dem CARF der OECD. Dieses spezialisierte Dokumentenpaket hilft berichtspflichtigen Anbietern von Krypto-Asset-Dienstleistungen, die richtigen Kundendaten zu sammeln, die Plausibilitätsprüfung zu dokumentieren, fehlende Bescheinigungen nachzuverfolgen und die erste schwedische Kontrollmeldungsübermittlung vorzubereiten.
Schnellfakta: Fünf schwedische Arbeitsdokumente, ein schwedischer Benutzerleitfaden und ein English User Guide, jeweils in bearbeitbarer DOCX- und durchsuchbarer/druckbarer PDF-Form ohne interaktive Formularfelder. Darüber hinaus eine schwedische Excel-Arbeitsmappe mit neun Reitern und 377 Formeln. 7 eigenständige Dokumente × 2 Formate + 1 XLSX = 15 Kundendateien. Schwedisches Recht, Version 1.0. Die digitale ZIP-Lieferung erfolgt erst nach separater manueller Veröffentlichung und Anbindung der Lieferdatei.
01 · Inhalt des Pakets
Fünf schwedische Arbeitsvorlagen, ein schwedischer Benutzerleitfaden und ein English User Guide. Alle sieben Dokumente sind als DOCX und entsprechende durchsuchbare PDF enthalten; ein separates Excel-Register ist ebenfalls enthalten. 7 DOCX + 7 PDF + 1 XLSX = 15 Kundendateien. Die PDF-Versionen sind Formatkopien, keine weiteren sieben eigenständigen Rechtsvorlagen.
02 · Was die Dateien enthalten
Separate Selbstauskünfte für einzelne Nutzer und Einheiten, Prüfung von Bescheinigungen anhand bestehender KYC-Daten, Entscheidungsprotokoll für die Anforderung und Erinnerungen sowie manuelle Entscheidung über eine Transaktionssperre. Die Jahresgrundlage organisiert die Klassifizierung, die summierten Krypto-Asset-Transaktionen und die Beweiskette für Kontrollmeldungen an die schwedische Steuerbehörde.
Für wen ist diese Vorlage nützlich?
Bestimmt für: berichtspflichtige schwedische Anbieter von Krypto-Dienstleistungen und deren Compliance-, Steuer-, Know-Your-Customer- und Berichtsfunktionen. Beispiele können Anbieter sein, die relevante Tausch- oder Überweisungsdienste für Krypto-Assets anbieten. Nicht bestimmt für: Privatpersonen, die nur eigene Krypto-Assets besitzen, kaufen oder deklarieren; dies ist kein privates K4-Beiblatt oder Leitfaden zur Deklaration von Krypto-Gewinnen. Die Berichtspflicht und eventuelle schwedische Registrierungspflicht müssen für den tatsächlichen Akteur festgestellt werden.
Die neuen Fristen – insbesondere in Schweden
1. Januar 2026: Schwedische Regeln zur Kundenprüfung und Berichtspflicht treten in Kraft. Neue Kundenbeziehung ab 2026: Relevante Prüfungsmaßnahmen müssen abgeschlossen sein, bevor berichtspflichtige Transaktionen für den Kunden ausgeführt werden dürfen. Beziehungen vor dem 1. Januar 2026: Besondere Übergangsregel bis zum 1. Januar 2027 für die Einholung und Plausibilitätsprüfung des steuerrechtlichen Wohnsitzes. 1. April 2027: Vom schwedischen Steueramt angegebener erster schwedischer Meldetag für das Kalenderjahr 2026. Leitfaden des schwedischen Steueramts.
Genaue Dateiliste
| Dokument | Funktion | Sprache | Format |
|---|---|---|---|
| 01 Selbstauskunft – individueller Krypto-Kunde | Steuerrechtlicher Wohnsitz, Bescheinigung, Empfangskontrolle und Hinweis auf geschützte Kundendaten | Schwedisch | DOCX + durchsuchbare PDF |
| 02 Selbstauskunft – Einheit und maßgebliche Einflussnahme | Klassifizierung der Einheit, steuerrechtlicher Wohnsitz und Prüfung von Personen mit maßgeblicher Einflussnahme | Schwedisch | DOCX + durchsuchbare PDF |
| 03 Plausibilitätsprüfung anhand von KYC | Vergleich mit bestehenden Know-Your-Customer-Daten, Abweichungen und Ergänzungen | Schwedisch | DOCX + durchsuchbare PDF |
| 04 Erinnerungen und manuelle Transaktionssperre | Erste Anforderung, zwei Erinnerungen, 60-Tage-Frist und dokumentierte tatsächliche Entscheidung | Schwedisch | DOCX + durchsuchbare PDF |
| 05 Jahreskontrollmeldung 2026 – Vorbereitung | Nutzerklassifizierung, Zusammenfassungen der Assets, QA und schwedische Berichtsfrist | Schwedisch | DOCX + durchsuchbare PDF |
| 06 Schwedischer Benutzerleitfaden | Arbeitsablauf, Sonderregeln für bestehende/neue Kunden, Sicherheit und Behördenquellen | Schwedisch | DOCX + durchsuchbare PDF |
| 07 English User Guide | Englische Anweisungen für die schwedischen Rechts-Arbeitsvorlagen | Englisch | DOCX + durchsuchbare PDF |
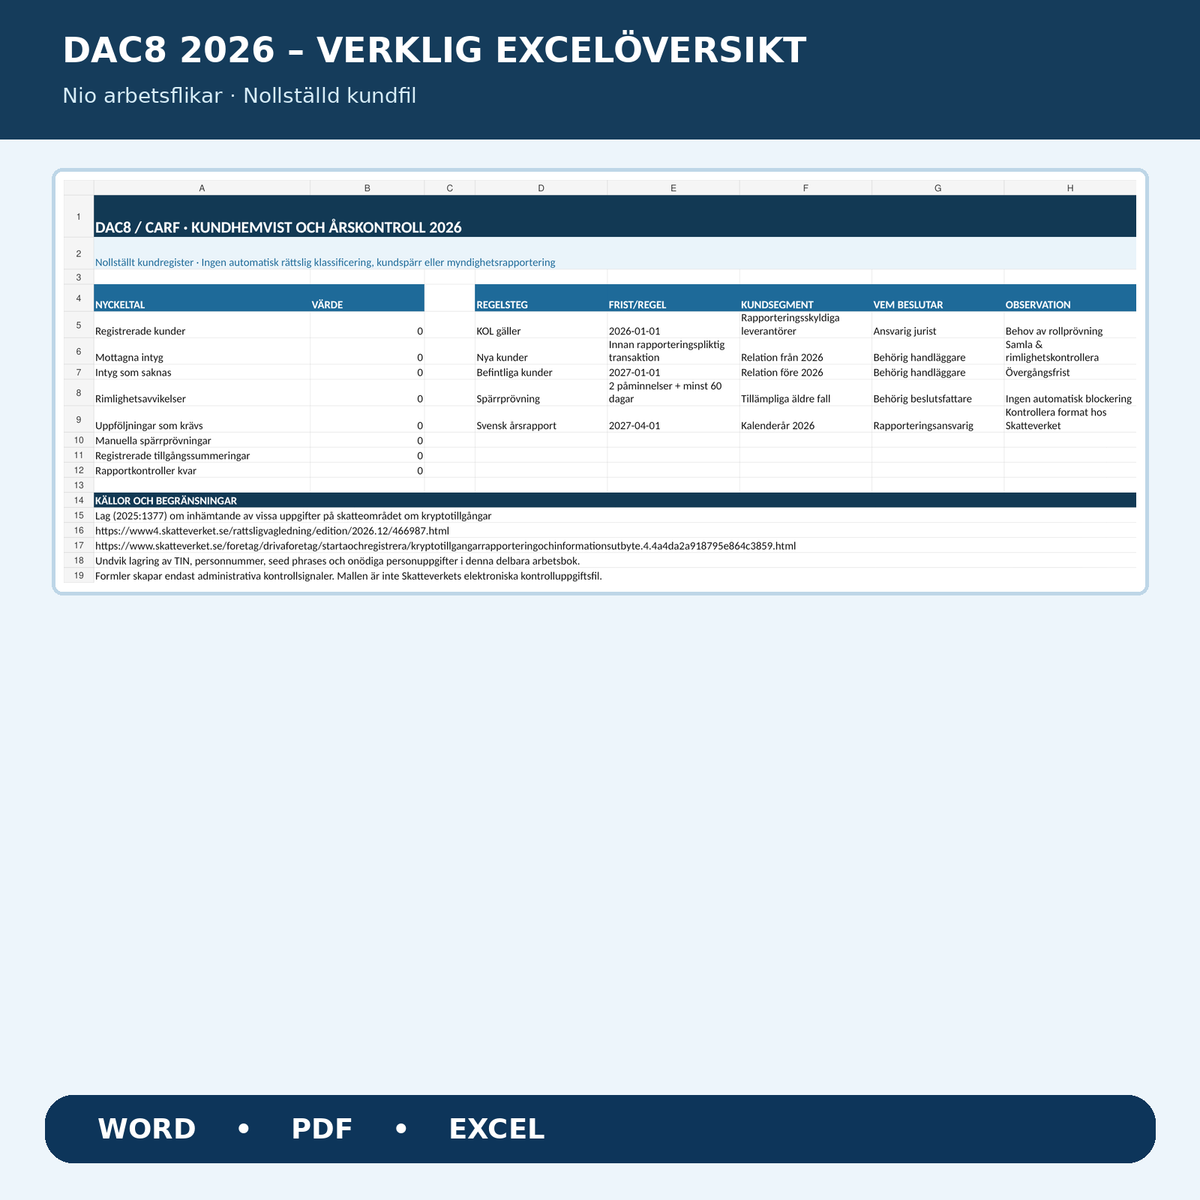
| 08 Excel – Kundenwohnsitz und Kontrollregister | 9 Reiter, 377 Formeln und administrative Warnsignale | Schwedisch | XLSX |
So funktioniert das Excel-Tool mit neun Reitern
Die Arbeitsreiter sind Übersicht, Kundenregister, Selbstauskunft, Plausibilitätsprüfung, Erinnerungen, Sperrungsentscheidung, Transaktionen, Berichterstattung und Lese mich. Es gibt 377 administrative Formeln, um erhaltene Bescheinigungen von tatsächlich geprüften zu unterscheiden, anzuzeigen, wann Dokumentation fehlt, und Fälle zu identifizieren, in denen eine Nachverfolgung erforderlich ist. Die leere Kundenarbeitsmappe zeigt 0 bei allen Kennzahlen.
Testfall aus der Qualitätssicherung: Fehlende Bescheinigung ergibt FEHLENDE BESCHEINIGUNG. Widersprüchliche KYC-Daten ergeben ABWEICHUNG PRÜFEN. Wenn eine alte Kundenbeziehung eine dokumentierte erste Anforderung, beide Erinnerungen und mindestens 60 Tage aufweist, zeigt Excel MANUELLE SPERRE PRÜFEN. Fiktive negative Transaktionswerte werden zur Korrektur markiert. Es befinden sich keine Testkunden, Steuernummern oder tatsächliche Transaktionsdaten in der Lieferdatei.
Wichtig zu Erinnerungen und Sperren
Gemäß Gesetz (2025:1377), 7 Kap. 14 § muss der berichtspflichtige Anbieter in den angegebenen Fällen den Nutzer von berichtspflichtigen Transaktionen daran hindern, wenn notwendige Daten fehlen, zwei Erinnerungen über die erste Anforderung hinaus erfolgt sind und mindestens 60 Tage vergangen sind. Dies ist keine allgemeine 60-Tage-Frist für die Prüfung neuer Kunden. Excel trifft weder bindende rechtliche Entscheidungen noch sperrt es tatsächliche Konten. Alle Entscheidungen, technischen Maßnahmen und Auswirkungen müssen im berechtigungsgesteuerten System des Unternehmens dokumentiert werden.
Sichere Kunden-Datenverwaltung
Dies ist ein Arbeits- und Kontrollregister. Speichern Sie TIN, Personennummer, vollständige Kundendokumente, Passwörter, private Schlüssel und andere sensible Daten in einem separaten, geschützten Kunden- und KYC-System. Verwenden Sie in Excel nur interne Kunden-IDs und Quellenreferenzen. KOL enthält besondere Dokumentations- und Aufbewahrungspflichten, unter anderem normalerweise mindestens sieben Jahre nach Ablauf des Kalenderjahres, auf das sich die Daten beziehen, gemäß 7 Kap. 15 §. Behandeln Sie DSGVO, Berechtigungen, Einsicht und Löschung parallel.
So verwenden Sie die Dateien
- Stellen Sie zunächst fest, ob das Unternehmen ein berichtspflichtiger Anbieter ist und welche Kundenkategorie betroffen ist.
- Wählen Sie die richtige Selbstauskunft und sammeln Sie die Bescheinigung über einen sicheren Sammelkanal.
- Prüfen Sie die Bescheinigung anhand relevanter bereits bekannter Kunden- und KYC-Daten.
- Dokumentieren Sie die Anforderung, Erinnerungen und eventuelle manuelle Sperrprüfung – ohne neue und bestehende Kundenbeziehungen zu vermischen.
- Summieren Sie betroffene Nutzer und berichtspflichtige Assets, prüfen Sie und befolgen Sie die aktuellen technischen Anweisungen des schwedischen Steueramts für die Übermittlung von Kontrollmeldungen.
Fragen und Antworten
Müssen alle, die Bitcoin besitzen, dieses Paket verwenden?
Nein. Die Dokumente sind für berichtspflichtige Anbieter von Krypto-Asset-Dienstleistungen bestimmt. Sie sind keine private Steuererklärung.
Was gilt für Kunden, die bereits 2025 bestanden?
Besondere Übergangsregeln sorgen dafür, dass die relevante Wohnsitzbescheinigung und Plausibilitätsprüfung in der Regel bis spätestens 1. Januar 2027 durchgeführt werden muss.
Benötigen Unternehmen, die Kunden sind, besondere Bescheinigungen?
Ja, Einheiten müssen klassifiziert werden. Wenn die Einheit nicht ausgenommen oder gemäß relevanten Regeln aktiv ist, müssen Personen mit maßgeblicher Einflussnahme möglicherweise separat identifiziert und geprüft werden.
Kann Excel den Krypto-Handel von Kunden automatisch abschalten?
Nein. Excel liefert nur administrative Kontrollsignale. Eine tatsächliche Transaktionssperre erfordert eine separate Entscheidung und technische Umsetzung-/Effektkontrolle.
Kann Excel eine gültige DAC8-Datei an das schwedische Steueramt erstellen?
Nein. Dies ist eine Grundlage für die interne Qualitätssicherung, kein vom Amt genehmigtes Dateiformat oder eine elektronische Übermittlung.
Sind die PDF-Dateien digital ausfüllbar?
Nein. Sie sind durchsuchbar und druckbar. Verwenden Sie DOCX für die Bearbeitung oder das sichere Sammelsystem des Unternehmens für sensible Kundendaten.
Gibt es rechtliche Bescheinigungen auf Englisch?
Nein. Die Arbeitsvorlagen und Excel sind auf Schwedisch; nur der English User Guide enthält englische Anweisungen.
Rechtsquellen und Transparenz
KOL, Gesetz (2025:1377) · Schwedisches Steueramt: Pflicht zur Durchführung des Prüfverfahrens · Schwedisches Steueramt: Krypto-Assets – Berichterstattung und Informationsaustausch. Version 1.0 vom 8. November 2026. Die Vorlagen wurden einer KI-unterstützten Rechtsquellprüfung und technischen Dateitests unterzogen; es wurde keine unabhängige externe Prüfung durch Rechts- oder Steuerberater durchgeführt und keine behördliche Genehmigung erteilt.