Svenska Dokumentmallar
Fusion einer vollbesitzenen Tochtergesellschaft – Fusionsplan, Vorstandsbeschluss und Aktionärskontrolle | Word/PDF/Excel
Fusion einer vollbesitzenen Tochtergesellschaft – Fusionsplan, Vorstandsbeschluss und Aktionärskontrolle | Word/PDF/Excel
- Dateiformat
- DOCX, PDF, XLSX
- Dokumentensprache
- 10 schwedische Dokumente + 1 englischer Referenzleitfaden in DOCX/PDF sowie schwedisches Excel-Register
- Anzahl der Dateien
- 11
Digitaler Download. Es wird kein physisches Produkt versendet.
Verfügbarkeit für Abholungen konnte nicht geladen werden
Über die Dokumentvorlage
Fusion einer vollständig beabsitzten Tochtergesellschaft – Fusionsplan, Vorstandsbeschluss und Excel-Register
Soll eine schwedische Muttergesellschaft eine direkt vollständig beabsitzte schwedische Tochtergesellschaft fusionieren? Dieses Vorlagenpaket enthält Dokumente, Kontrollfragen und ein Excel-Register für die Arbeit von der Prüfung der Eigentumsverhältnisse bis zur Eintragung der Genehmigung durch das schwedische Handelsregister. Es ersetzt keine Prüfungsberichte, keine Rechtsberatung und nicht das obligatorische Behördenverfahren des schwedischen Handelsregisters.
Digitale ZIP-Lieferung: 11 bearbeitbare Word-Dateien, 11 entsprechende durchsuchbare PDF-Dateien und 1 Excel-Arbeitsmappe (9 Registerkarten). Insgesamt 23 Kundendateien. Die Dokumente 01–10 sind auf Schwedisch, Dokument 11 ist ein englischer Referenzleitfaden und das Excel-Register ist auf Schwedisch. Version 1.0. Quellenkontrolle 21. November 2026.
Inhalt des Pakets
11 eigenständige Dokumente, jedes in Word und PDF, sowie ein Excel-Tool mit neun Registerkarten. Zusammen umfasst das Paket 23 tatsächliche Dateien in einer ZIP-Datei. Zehn Dokumente sind auf Schwedisch und eines ist ein englischer Referenzleitfaden.
Inhalt der Dateien
Arbeitsleitfaden, Prüfung der Eigentumsverhältnisse und Berechtigungen, separate Vorstandsprotokolle, gemeinsamer Fusionsplan, Unterlagen für den Revisor, Prüfung von Eintragungsbefreiungen und Stimmrechten, Benachrichtigung bekannter Gläubiger, Vorstandsbefund, Genehmigungs-Checkliste sowie Verifizierung der Eintragung durch das schwedische Handelsregister. Excel dokumentiert Dokumente und Status, entscheidet jedoch nicht über die Rechtswirksamkeit.
Für wen ist das Vorlagenpaket geeignet?
Für schwedische Konzernleitungen, Unternehmenseigentümer und Finanz-/Verwaltungsabteilungen, die eine Absorption einer direkt vollständig beabsitzten Tochtergesellschaft durch ihre Muttergesellschaft vorbereiten. Dieses besondere Verfahren wird in Kapitel 23, §§ 28–35 des schwedischen Aktiengesetzes (2005:551) geregelt.
Verwenden Sie dieses Paket nicht für Fusionen von Schwestergesellschaften, umgekehrte Fusionen, Teilbesitzeneinheiten, Fusionen zwischen wirtschaftlichen Vereinigungen oder grenzüberschreitende Fusionen. Diese unterliegen anderen rechtlichen Verfahren. Wenn die Gesellschaften regulierte Tätigkeiten ausüben, erhebliche Schulden haben, komplexe steuerliche Verhältnisse oder besondere Aktionärsrechte aufweisen, ist eine individuelle Prüfung erforderlich.
Vollständige Dateiliste
| Nr. | Dokument | Was der Kunde tut | Sprache und Format |
|---|---|---|---|
| 01 | Arbeitsleitfaden auf Schwedisch | Wählen Sie das korrekte Verfahren, prüfen Sie die rechtlichen Schritte und Warnsignale | Schwedisch · DOCX + PDF |
| 02 | Prüfung der Eigentumsverhältnisse und Berechtigungen | Direktbesitz, Aktienbuch, Zeichnungsberechtigung, besondere Rechte | Schwedisch · DOCX + PDF |
| 03 | Vorstandsprotokoll – Muttergesellschaft | Beschluss zur Erstellung des Fusionsplans, Beauftragung des Revisors und zur Verantwortlichkeit | Schwedisch · DOCX + PDF |
| 04 | Vorstandsprotokoll – Tochtergesellschaft | Eigene Vorstandsbeschlüsse und Kontrollaufgaben der Tochtergesellschaft | Schwedisch · DOCX + PDF |
| 05 | Gemeinsamer Fusionsplan | Gesetzlich vorgeschriebene Inhaltspunkte, Eignung und Unterschriften | Schwedisch · DOCX + PDF |
| 06 | Unterlagen für den Revisor und Anlagenverzeichnis | Bereiten Sie die Unterlagen für die obligatorische Prüfung durch einen unabhängigen Revisor vor | Schwedisch · DOCX + PDF |
| 07 | Eintragungsnachweis und Prüfung der Stimmrechte | Eintragung oder enge Ausnahmeregelung, Aktionärsanfrage und Protokoll | Schwedisch · DOCX + PDF |
| 08 | Benachrichtigung bekannter Gläubiger | Schriftliche Mitteilung mit Sendungsnachweis | Schwedisch · DOCX + PDF |
| 09 | Vorstandsbefund und Genehmigungs-Checkliste | Anlagen und Kontrollen vor der Antragstellung beim schwedischen Handelsregister | Schwedisch · DOCX + PDF |
| 10 | Eintragung und Übergabe | Prüfung der eingetragenen Genehmigung, Übernahme und Archivierung | Schwedisch · DOCX + PDF |
| 11 | Englischer Referenzleitfaden | Anweisungen in englischer Sprache; das schwedische Recht regelt das Verfahren | Englisch · DOCX + PDF |
| 12 | Excel: Fusionsregister mit 9 Registerkarten | Eigentumsprüfung, Gesellschaften, Plan, Revisor, Gläubiger, Dokumente und Status | Schwedisch · XLSX |
Zwei Eintragungswege – wählen Sie vor der Unterzeichnung den richtigen
Grundsätzlich muss die Muttergesellschaft den Fusionsplan mit den Prüfungsberichten des Revisors innerhalb von einem Monat nach dessen Erstellung zur Eintragung einreichen. Eine Ausnahme gilt, wenn alle beteiligten Gesellschaften private Aktiengesellschaften sind und alle Aktionäre der Muttergesellschaft den Fusionsplan unterzeichnet haben. Verträge und Unterschriften müssen mit dem aktuellen Aktienbuch abgeglichen werden. Siehe Kapitel 23, § 30 des schwedischen Aktiengesetzes und die Leitfäden des schwedischen Handelsregisters.
Auch wenn die Ausnahme von der Planregistrierung genutzt werden kann, sind eine Prüfung durch den Revisor, ein ordnungsgemäßes Gläubigerverfahren, ein Genehmigungsantrag und die Eintragung der Genehmigung erforderlich. Wird der Plan registriert, können Aktionäre, die mindestens fünf Prozent der Aktien halten, innerhalb der gesetzlich vorgeschriebenen Frist eine Prüfung der Aktionärsversammlung gemäß Kapitel 23, § 31 verlangen.
Prüfungsbericht des Revisors und Gläubiger
Ein oder mehrere befugte Revisoren müssen den Fusionsplan prüfen und Prüfungsberichte für die beteiligten Gesellschaften gemäß Kapitel 23, § 29 abgeben. Diese Anforderung entfällt nicht, nur weil einer Gesellschaft reguläre Revisoren fehlen. Die Kundendatei für die Unterlagen des Revisors ist eine Checkliste – kein Prüfungsbericht eines Revisors.
Sobald der Plan wirksam geworden ist, müssen die beteiligten Gesellschaften bekannte Gläubiger gemäß Kapitel 23, § 32 in Verbindung mit § 19 schriftlich benachrichtigen, unter Berücksichtigung der gesetzlichen Ausnahmen. Das fertige Schreiben muss an jeden Empfänger und an das separate Einladungsverfahren des schwedischen Handelsregisters angepasst werden.
Excel-Register: neun Registerkarten und geprüfte Eigentumsverhältnisse
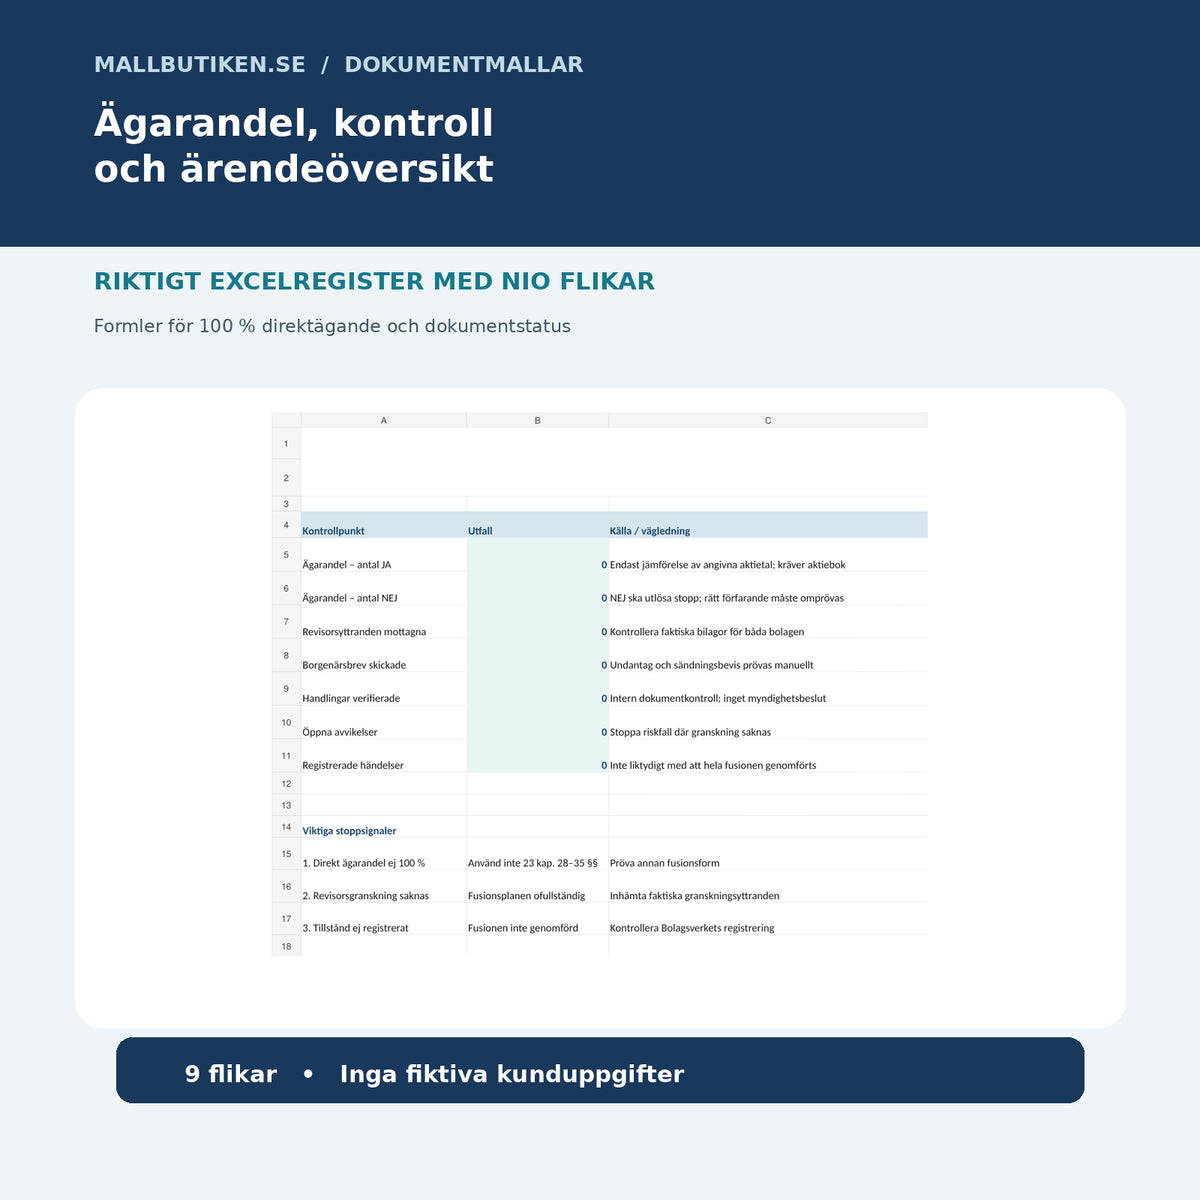
Die Registerkarten heißen Übersicht, Gesellschaften, Eigentumsprüfung, Fusionsplan, Revisor, Gläubiger, Dokumente, Zeitplan und Abweichungen. Der Benutzer trägt die tatsächliche Anzahl der Aktien, Unterlagen, Ereignisse, Dokumenten-IDs und den Status ein. Excel vergleicht die eingegebene Anzahl direkt besitzener Aktien mit der Gesamtzahl: 100 von 100 ergibt JA, 99 von 100 ergibt NEIN. In einer neuen Datei sind die Kundendateien leer und die Übersichtszähler stehen auf Null.
Wichtige Einschränkung: Ein JA verifiziert nur die beiden eingegebenen Zahlen. Aktienbuch, Eigentumsverhältnisse, Vorstandsbefugnis, Behördenentscheidungen und die Ausnahmen des Gesetzes müssen manuell geprüft werden. Excel berechnet keine rechtlichen Fristen automatisch.
So verwenden Sie die Dokumente
- Bestätigen Sie, dass die Muttergesellschaft alle Aktien der Tochtergesellschaft direkt besitzt und dass das korrekte Verfahren anwendbar ist.
- Bereiten Sie separate Vorstandsbeschlüsse und einen gemeinsam erstellten Fusionsplan vor.
- Holen Sie die tatsächlichen Prüfungsberichte des Revisors ein und wählen Sie den gesetzlich möglichen Eintragungs- oder Ausnahmeregweg.
- Prüfen Sie eine mögliche Anforderung einer Aktionärsversammlung und benachrichtigen Sie erforderlichenfalls bekannte Gläubiger.
- Stellen Sie den Antrag mit dem offiziellen Formular 831 des schwedischen Handelsregisters und den obligatorischen Anlagen.
- Erst wenn das schwedische Handelsregister die Genehmigung gemäß Kapitel 23, § 34 einträgt, dokumentieren Sie die Rechtswirkungen und schließen Sie den Vorgang ab.
Häufig gestellte Fragen
Kann eine Muttergesellschaft eine zu 99 Prozent besitzene Tochtergesellschaft fusionieren?
Nein, nicht mit diesem besonderen Verfahren. Kapitel 23, § 28 verlangt, dass die Muttergesellschaft alle Aktien der Tochtergesellschaft besitzt.
Ist ein Revisor erforderlich, wenn den Gesellschaften kein eigener Revisor vorliegt?
Ja. Kapitel 23, § 29 verlangt eine tatsächliche Prüfung des Fusionsplans und Prüfungsberichte für die Gesellschaften. Dieses Produkt enthält nur Unterlagen für die Prüfung.
Muss der Fusionsplan immer registriert werden?
Nein. Die Ausnahme in Kapitel 23, § 30 kann genutzt werden, wenn alle beteiligten Gesellschaften private sind und sämtliche Aktionäre der Muttergesellschaft den Plan unterzeichnet haben. Alle Bedingungen müssen verifiziert werden.
Wann muss die Muttergesellschaft den Fusionsplan einreichen?
Beim Eintragungsregweg gilt als Hauptregel ein Monat nach der Erstellung des Plans gemäß Kapitel 23, § 30. Ausnahmen und das tatsächliche Datum müssen geprüft werden.
Können die Aktionäre der Muttergesellschaft eine Aktionärsversammlung verlangen?
Ja, beim eingetragenen Weg können Aktionäre, die mindestens fünf Prozent der Aktien halten, innerhalb von zwei Wochen nach der Bekanntmachung eine Prüfung durch die Aktionärsversammlung gemäß Kapitel 23, § 31 verlangen.
Wann müssen Gläubiger benachrichtigt werden?
Sobald der Plan wirksam geworden ist, müssen die beteiligten Gesellschaften ihre bekannten Gläubiger gemäß Kapitel 23, § 32 und § 19 unter Berücksichtigung der gesetzlichen Ausnahmen benachrichtigen.
Erstellen die Vorlagen automatisch eine durchgeführte Fusion?
Nein. Die rechtliche Wirkung tritt erst ein, wenn das schwedische Handelsregister die Genehmigung zur Ausführung des Fusionsplans gemäß Kapitel 23, § 34 einträgt.
Ist das Formular 831 der Behörde enthalten?
Nein. Verwenden Sie das aktuelle offizielle Formular des schwedischen Handelsregisters. Das Paket enthält eine Checkliste, ein Vorstandsbefund und Unterlagen für den Antrag.
Sind die Word-Dateien bearbeitbar?
Ja. Alle elf DOCX-Dateien sind bearbeitbar. Elf entsprechende PDF-Dateien sind zum Lesen und Ausdrucken durchsuchbar; Excel enthält Register und Formeln.
Ist es ein Paket für die Fusion von wirtschaftlichen Vereinigungen?
Nein. Dieses Paket ist für zwei schwedische Aktiengesellschaften im Verhältnis von Mutter-/vollständig besitzener Tochtergesellschaft gedacht; für eine wirtschaftliche Vereinigung gilt ein anderes Verfahren.
Hat ein externer Anwalt die Dokumente geprüft?
Nein. Die Rechtsquellen wurden bei der Erstellung geprüft, aber es wurde keine unabhängige Prüfung der Endversion durch einen Anwalt oder Revisor durchgeführt.
Rechtsquellen und Abgrenzungen
Quellenkontrolle 21. November 2026. Schwedisches Aktiengesetz (2005:551), Kapitel 23, §§ 28–35; Schwedisches Handelsregister – Fusion einer vollständig besitzenen Tochtergesellschaft; Schwedisches Handelsregister – offizielle Formulare und kostenlose Beispieldateien.
Die Vorlagen sind Arbeitsdokumente, keine Garantie für Rechtswirksamkeit, Eintragung durch die Behörde, steuerliche Ergebnisse oder die Stellung der Gläubiger. Das schwedische Handelsregister entscheidet über die Eintragung und der Revisor gibt eigene Prüfungsberichte ab. Bei komplexen oder hochriskanten Fällen wird eine individuelle Beratung empfohlen.
Verwandtes, aber separates Thema: Konzernbeitrag – Vorstandsbeschluss und Steuerprüfung. Der Konzernbeitrag ersetzt nicht das Fusionsverfahren.