Svenska Dokumentmallar
Verbraucherkredit 2026 – Zahlungsschwierigkeiten, Stundungen und Maßnahmen für Kunden | Word/PDF/Excel
Verbraucherkredit 2026 – Zahlungsschwierigkeiten, Stundungen und Maßnahmen für Kunden | Word/PDF/Excel
- Dateiformat
- DOCX, PDF, XLSX
- Dokumentensprache
- Fünf schwedische Arbeitsvorlagen und ein schwedischer Anwenderleitfaden; ein englischsprachiger Leitfaden zu den schwedischen Vorlagen; Excel-Register auf Schwedisch
- Anzahl der Dateien
- 7
Digitaler Download. Es wird kein physisches Produkt versendet.
Verfügbarkeit für Abholungen konnte nicht geladen werden
Über die Dokumentvorlage
Hat ein Verbraucher Schwierigkeiten, seinen Kredit zu bezahlen? Dokumentieren Sie, was der Kreditgeber tun muss, wenn finanzielle Schwierigkeiten festgestellt werden, welche Kontakt- und Unterstützungsmaßnahmen durchgeführt wurden, ob ein angepasstes Zahlungsangebot angemessen ist und wie besondere Anforderungen bei Kontokrediten geprüft werden. Das Spezialpaket bietet Kreditgebern einen operativen Arbeitsablauf vor Vollstreckungsmaßnahmen.
Aktuell: Das neue Verbraucherkreditgesetz (2026:1011) tritt am 20. November 2026 in Kraft. Das Paket ist eine Vorlage für die Bereitschaft und die tatsächliche individuelle Bearbeitung; es ist keine allgemeine Regel, dass alle Kredite neu verhandelt werden müssen.
Inhalt des Pakets
Fünf schwedische Arbeitsvorlagen und zwei Leitfäden – alle in bearbeitbarem Word (DOCX) sowie durchsuchbarem und druckbarem PDF: 01 frühzeitige Erkennung von Zahlungsschwierigkeiten, 02 Kundenbrief und Budget-/Schuldenberatung, 03 individuelle Eignungsprüfung, 04 Angebot zur Zahlungsentlastung/Vertragsänderung, 05 Kontokredit und besonderes Zwölf-Monats-Angebot, 06 schwedischer Benutzerleitfaden und 07 English User Guide. Dazu kommen 08 Excel – Fall- und Maßnahmenregister. Insgesamt 7 Word + 7 PDF + 1 Excel = 15 Kundendateien.
Inhalt der Dateien
Felder für Kreditart und Vertragsdatum, Übergangsprüfung, frühzeitige Warnsignale, Verweis auf Beratung, verifizierter Zahlungsverzug, individualisierte Eignungsprüfung, Kundenkommunikation, mögliche Zahlungsalternativen, Befugnisnachweis, Beweiskette und Nachverfolgung. In Excel werden ausschließlich anonymisierte Fall-IDs und der Status gespeichert – keine Namen, Personennummern, Kontonummern, Kreditsalden oder sensiblen Kundendaten.
Welche Dateien erhalten Sie genau?
| Arbeitsdatei | Praktische Funktion | Sprache und Format |
|---|---|---|
| 01 Routine zur frühzeitigen Erkennung | Risikoindikatoren, verantwortliche Funktion, Nachverfolgung und Weg zur Budget-/Schuldenberatung festlegen. | Schwedisch · bearbeitbares DOCX + durchsuchbares PDF |
| 02 Kundenbrief über Beratung | Sachlich über festgestellte Schwierigkeiten informieren und mitteilen, an wen sich der Kunde für Unterstützung wenden kann. | Schwedisch · DOCX + PDF |
| 03 Individuelle Eignungsprüfung | Persönliche Umstände, Rückzahlungsfähigkeit, mögliche Alternativen und dokumentierte Entscheidung bei Zahlungsverzug bewerten. | Schwedisch · DOCX + PDF |
| 04 Angebot zur Vertragsänderung | Grundlage für ein Angebot zu einem angepassten Zahlungsplan oder einer anderen geeigneten Alternative; erfordert tatsächliche Vertragsprüfung und Annahme. | Schwedisch · DOCX + PDF |
| 05 Kontokredit – 12 Monate | Separate Prüfung der Information vor Kündigung oder Reduzierung und Möglichkeit der Zahlung des fälligen Betrags in zwölf gleichen Monatsraten nebst Kreditzinsen gemäß den geltenden Bedingungen. | Schwedisch · DOCX + PDF |
| 06 Schwedischer Benutzerleitfaden | Arbeitsablauf, Ausnahmen, Übergangsregeln, Beispiele und Quellenangaben. | Schwedisch · DOCX + PDF |
| 07 English User Guide | Erklärt, wie die schwedischen Vorlagen zu verwenden sind. Die Arbeitsvorlagen sind nicht ins Englische übersetzt. | Englisch · DOCX + PDF |
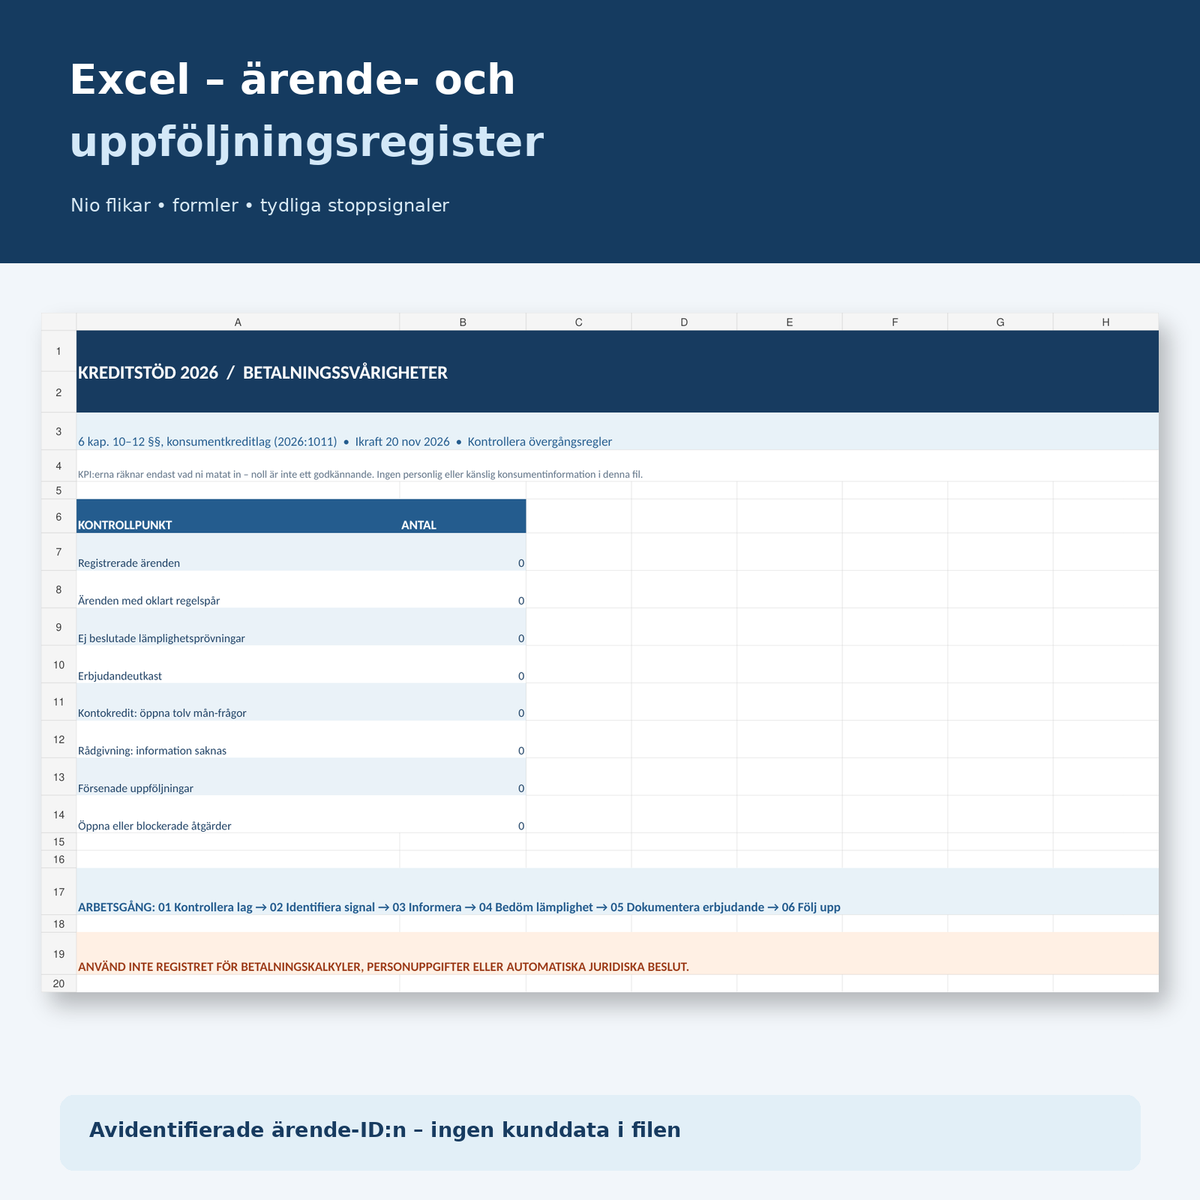
| 08 Excelregister | Neun Registerkarten mit manuellem Fallstatus, Grundlage, Kontrollpunkten und formelbasierten Zusammenfassungen. | Schwedisch · bearbeitbares XLSX |
Neun Excel-Registerkarten mit Kontrollpunkten
Übersicht, Fälle, Eignung, Angebote, Kontokredit, Beratung, Nachverfolgung, Maßnahmen und Lese mich. Es gibt Statusoptionen und Formeln, die registrierte Fälle, unklare Übergangsfragen, offene Eignungsprüfungen, Angebotsentwürfe, besondere Kontokreditfragen, fehlende Beratungsangaben, verspätete Nachverfolgungen und offene oder blockierte Maßnahmen zählen.
Excel zählt nur das, was der Benutzer tatsächlich registriert. Null Fälle oder Warnungen bedeuten nicht automatisch, dass die Anforderungen des Gesetzes erfüllt sind. Die Registerdatei enthält keine personenbezogenen Daten, keinen Zinsrechner und keine automatische rechtliche Entscheidungsmaschine.
Rechtsgrundlage – wichtige Unterschiede
Kapitel 6, § 11 – frühzeitige Erkennung: Der Kreditgeber muss Routinen und Richtlinien haben, um finanzielle Schwierigkeiten bei der Erfüllung des Kreditvertrags frühzeitig zu erkennen. Wenn solche Schwierigkeiten festgestellt werden, muss der Kunde darüber informiert werden, an wen er sich für Unterstützung bei Budget- und Schuldenfragen wenden kann.
Kapitel 6, § 12 – Alternativen bei Zahlungsverzug: Wenn der Verbraucher im Zahlungsverzug ist, muss der Kreditgeber sofern angemessen Alternativen zu Vollstreckungsmaßnahmen anbieten, die eine Änderung des Kreditvertrags beinhalten. Die individuelle Prüfung muss die persönlichen Umstände und die Rückzahlungsfähigkeit des Verbrauchers berücksichtigen. Es ist kein bedingungsloses Recht auf Stundung oder ein automatisches Verbot der Eintreibung.
Kapitel 6, §§ 9–10 – bestimmte Kontokredite: Eine Kündigung oder Reduzierung des Kreditrahmens bei bestimmten vereinbarten Kontokrediten erfordert besondere Informationen, in betroffenen Fällen mindestens 30 Tage vor Inkrafttreten der Änderung. Der Kreditgeber muss unter den Voraussetzungen von § 10 die Möglichkeit bieten, den fälligen Betrag in zwölf gleichen Monatsraten nebst Kreditzinsen zu zahlen, bevor Vollstreckungsmaßnahmen ergriffen werden. Dies ist eine besondere Regel, keine allgemeine Zwölf-Monats-Garantie für alle Kredite.
Kapitel 6, § 13 – Ausnahmen: Bestimmte besondere Rechnungs-Kredite sind von Kapitel 6, § 8 ausgenommen, während Wertpapierskredite unter anderem von Kapitel 6, §§ 11–12 ausgenommen sind. Der genaue Umfang der Ausnahmen muss geprüft werden, bevor eine Vorlage verwendet wird.
Übergangsbestimmungen: Kreditverträge, die vor dem 20. November 2026 geschlossen wurden, fallen grundsätzlich weiterhin unter das ältere Verbraucherkreditgesetz mit bestimmten angegebenen Ausnahmen. Ein Kreditgeber sollte daher nicht mechanisch alle neuen Prozessregeln auf ältere Verträge anwenden.
Hintergrund: Informationen des Verbraucherschutzes von November 2026 und Allgemeine Empfehlungen der Finanzaufsicht FFFS 2026:32. Die allgemeinen Empfehlungen der FI haben einen anderen Rechtsstatus als verbindliche Gesetzesbestimmungen.
So verwenden Sie das Paket
- Identifizieren Sie den Kreditgeber, die Kreditart, die Zulassungs-/Aufsichtsbedingungen und das Vertragsdatum.
- Prüfen Sie, welches Regelwerk und welche Ausnahmen für den Einzelfall gelten.
- Dokumentieren Sie frühzeitige Signale und Informationen über kommunale Budget- und Schuldenberatung.
- Bei verifiziertem Zahlungsverzug: Prüfen Sie individuell, ob eine Vertragsänderung oder Zahlungsentlastung angemessen ist.
- Bewerten Sie separat, ob der Kontokredit unter die 30-Tage-Information und das Zwölf-Monats-Angebot fällt.
- Entscheiden Sie mit der zuständigen Funktion, prüfen Sie die korrekten Beträge und Bedingungen im Kredit-/Wirtschaftssystem des Unternehmens und geben Sie korrekte Kundeninformationen.
- Speichern Sie die Grundlage in einer geschützten Kundenakte und verwenden Sie in Excel nur anonymisierte Fallreferenzen.
Unterschied zu anderen Vorlagen der Mallbutiken
BNPL – Checkout und Kreditprüfung konzentriert sich auf Verbraucherkredite vor der Kreditvergabe. Automatisierte Kreditprüfung bezieht sich auf die menschliche Überprüfung und Ablehnung. Inkassoforderungen bestreiten ist für diejenigen gedacht, die gegen eine Forderung Einspruch einlegen. Dieses Produkt bezieht sich auf die Maßnahmen des Kreditgebers, wenn ein Verbraucher bereits Zahlungs Schwierigkeiten hat oder diese riskiert.
Häufig gestellte Fragen
Muss ein Kreditgeber immer Zahlungsaufschub gewähren?
Nein. Kapitel 6, § 12 setzt eine individuelle Prüfung voraus, ob eine vertragsändernde Alternative bei Zahlungsverzug angemessen ist.
Muss der Kunde über Schuldenberatung informiert werden?
Für Kreditgeber, die unter Kapitel 6, § 11 fallen, besteht eine Informationspflicht, wenn finanzielle Schwierigkeiten festgestellt werden. Kreditgesetz, Ausnahmen und Übergangsregeln müssen geprüft werden.
Haben alle Kunden ein Recht auf zwölf Monate Ratenzahlung?
Nein. Die besondere Zwölf-Monats-Regel in Kapitel 6, § 10 bezieht sich auf bestimmte Situationen, in denen der Kreditgeber den Kreditrahmen für Kontokredite kündigt oder reduziert.
Kann Excel als vollständige Kundenakte gelten?
Nein. Die Dateien sind für das Prozessprotokoll und sichere Beweisreferenzen gedacht. Die personenbezogenen Daten und Kreditunterlagen des Kunden gehören in ein zugangsbeschränktes System.
Kann ich das Paket für ältere Kreditverträge verwenden?
Erst nach Prüfung der Übergangsregeln. Ältere Verträge fallen grundsätzlich unter das frühere Gesetz mit einigen ausdrücklichen Ausnahmen.
Sind die PDF-Dateien digital ausfüllbar?
Nein. Die PDFs sind durchsuchbar und für den Druck geeignet; DOCX und XLSX sind die bearbeitbaren Dateien.
Sind englische Kundenbriefe oder Kreditverträge enthalten?
Nein. Die Arbeitsvorlagen sind schwedisch. Der English User Guide hilft englischsprachigen Benutzern, sie zu verstehen.
Version und rechtliche Transparenz
Version 1.0 · 12. November 2026. Die Quellen wurden mit KI-Unterstützung auf der Grundlage des öffentlichen schwedischen Rechts und der Behördeninformation geprüft. Es wurde keine externe juristische Prüfung, keine tatsächliche Kreditprüfung, keine rechtliche Beglaubigung, keine Zahlungsberechnung oder Behördenzertifizierung durchgeführt. Prüfen Sie die Rechtslage, die anwendbare Aufsicht und Ihre Kundenverträge mit einer sachkundigen Funktion vor der Verwendung. Die ZIP-Kundendatei wird nicht mit Digital Products verknüpft, bis der Produktentwurf für die Veröffentlichung genehmigt wurde.