Svenska Dokumentmallar
Verbraucherkredit 2026 – SECCI-Vorabinformation, Liefernachweis und 14-tägiges Rückgaberecht | Word/PDF/Excel
Verbraucherkredit 2026 – SECCI-Vorabinformation, Liefernachweis und 14-tägiges Rückgaberecht | Word/PDF/Excel
- Dateiformat
- DOCX, PDF, XLSX
- Dokumentensprache
- 5 schwedische Arbeitsvorlagen + schwedische Benutzeranleitung; separate englische Benutzeranleitung; schwedische Excel-Arbeitsmappe.
- Anzahl der Dateien
- 7
Digitaler Download. Es wird kein physisches Produkt versendet.
Verfügbarkeit für Abholungen konnte nicht geladen werden
Über die Dokumentvorlage
Prüfen Sie, ob vor dem Kreditvertrag die richtigen Vorabinformationen bereitgestellt wurden und ob dies nachweisbar ist. Für schwedische Kreditgeber und betroffene Kreditvermittler, die mit dem neuen Verbraucherkreditgesetz (2026:1011) arbeiten. Spezialisierte Prüfung der 27 Informationspunkte des SECCI, rechtzeitige Zusendung, lesbares und dauerhaftes Medium sowie erneute Widerrufsbelehrung, wenn die besondere Sieben-Tage-Regel greift.
Schnellfakta: Schwedisches Gesetz, das am 20. November 2026 in Kraft tritt · 5 schwedische Arbeitsdokumente, 1 schwedischer Leitfaden und 1 separater englischer User Guide · 7 bearbeitbare Word-Dateien (DOCX), 7 entsprechende durchsuchbare und druckbare PDFs sowie 1 Excel-Arbeitsmappe (XLSX) mit 9 Reitern. Insgesamt 15 Kundendateien als ZIP-Datei nach separater Aktivierung der digitalen Lieferung. Die PDF-Dateien enthalten keine interaktiven Formularfelder.
01 · Inhalt des Pakets
Fünf schwedische Prüfvorlagen, ein schwedischer Leitfaden und eine separate englische Gebrauchsanweisung. Alle sieben Dokumente liegen sowohl als DOCX als auch als entsprechende PDF-Datei vor. Dazu eine schwedische Excel-Arbeitsmappe mit 9 Reitern und geprüften Prüfeln. 7 DOCX + 7 PDF + 1 XLSX = 15 tatsächliche Dateien – nicht 15 verschiedene Rechtsdokumente.
02 · Inhalt der Dateien
Rollenprüfung und relevante Ausnahmen; ein Punkt-für-Punkt-Vergleich aller 27 Informationspunkte gemäß 3 Kap. 1 §; Protokoll über das tatsächlich gewählte dauerhafte Medium und den Zeitpunkt der Bereitstellung; erneute Widerrufsbelehrung gemäß 3 Kap. 2 § nur wenn die Voraussetzungen erfüllt sind; Versions- und Bereitstellungsnachweis des Anbieters; sowie Abweichungs- und Entscheidungsjournal. Excel unterscheidet zwischen ausgeführt, dokumentiert und separat verifiziert.
Wer profitiert vom SECCI-Paket?
Beispiel 1 – Kreditgeber: Ein Finanzunternehmen ändert vor dem 20. November seine individuellen Preisangaben und muss prüfen, ob die tatsächliche standardisierte Vorabinformation den richtigen Zinssatz, die richtigen Gebühren, den richtigen Zahlungsplan und die richtige Widerrufsbelehrung für ein konkretes Angebot enthält.
Beispiel 2 – Vermittler und Anbieter: Ein Kreditvermittler und sein Systemanbieter müssen nachweisen, welches Formular generiert wurde, welche Partei es bereitgestellt hat, wann der Verbraucher es tatsächlich lesen konnte und welche Prüfungen nach einer fehlerhaften Version durchgeführt wurden.
Nicht das richtige Paket: Ein gewöhnlicher Shopify-Shop mit externen Rechnung-/BNPL-Optionen, der hauptsächlich seine Kasse und seinen Kreditpartner testen muss, sollte stattdessen BNPL & Rechnung im E-Commerce verwenden. Für Kreditwerbung wird Kreditwerbung 2026 verwendet. Dieses Paket ist nicht der Kreditvertrag selbst, das Kreditprüfungsmodell, das standardisierte EU-Informationsblatt für Wohnkredite oder ein offizielles SECCI-Formular.
Genaher Inhalt der Dateien
| Datei | Funktion | Format |
|---|---|---|
| 01 – Rollen- und Anwendbarkeitsprüfung | Kreditgeber/Vermittler, Kreditart, Ausnahmen, ältere Verträge und Verantwortlichkeit | DOCX + PDF |
| 02 – SECCI: 27-Punkte-Prüfung | Prüfung aller 27 nummerierten Angaben gemäß 3 Kap. 1 § gegen das tatsächliche SECCI-Original | DOCX + PDF |
| 03 – Timing, Bereitstellung und 7 Tage | Angemessene Zeit, lesbare dauerhafte Form, tatsächliches Versandprotokoll und bedingte Widerrufsbelehrung | DOCX + PDF |
| 04 – Anbieterfragen und Beweiskette | Verantwortlichkeitsfragen, Anbieterbescheinigung, Formularversionen und Empfangsbelege | DOCX + PDF |
| 05 – Abweichung, Korrektur und Go/No-Go | Abweichungen, erneute Prüfung, manuelle Entscheidung und Stoppsignal | DOCX + PDF |
| 06 – Schwedischer Leitfaden | Schwedischer Arbeitsablauf, Quellen, Abgrenzungen und vier Testszenarien | DOCX + PDF |
| 07 – English User Guide | Englische Anleitung für die schwedischen Arbeitsvorlagen, nicht übersetzte Hauptformulare | DOCX + PDF |
| 08 – Excel-Arbeitsmappe mit neun Reitern | Kreditprodukte, SECCI-Punkte, Bereitstellung, Widerruf, Anbieter, Abweichung und Entscheidung | XLSX |
Alle fünf Hauptformulare sind auf Schwedisch. Die englische Datei ist ein English User Guide zu den schwedischen Vorlagen, keine Übersetzungen der Hauptdokumente.
Excel – neun Arbeitsreiter mit Kontrollsignalen
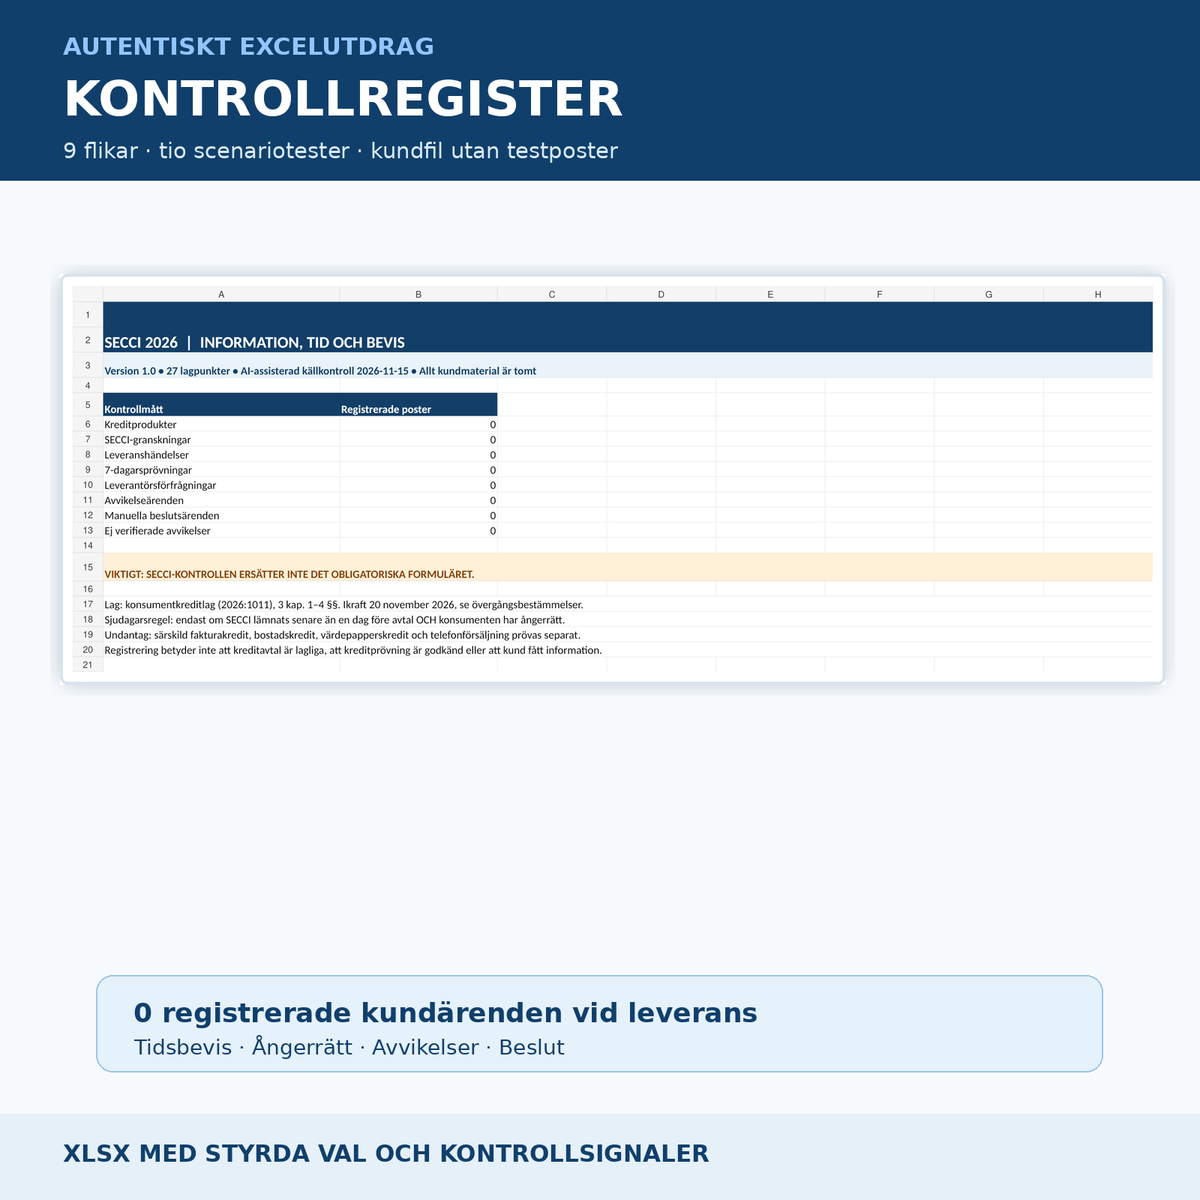
Die Reiter sind Übersicht, Kreditprodukte, SECCI-27, Bereitstellungsjournal, Widerruf 7d, Anbieter, Abweichungen, Entscheidungen und Lese mich. Die Übersicht enthält acht administrative Kennzahlen. Das Kundenregister ist bei Lieferung leer – alle Kennzahlen zeigen 0. In SECCI-27 wird pro tatsächlichem Kreditprodukt und Gesetzespunkt eine Zeile geführt; das Kontrollwerkzeug füllt keine obligatorischen Verbraucherangaben selbstständig aus.
Die geprüfte Statuslogik unterscheidet beispielsweise zwischen: zu spät bereitgestellten Informationen ohne Widerrufsrecht, unklarer Widerrufsbelehrung, fehlender erneuter Information, nach sieben Tagen versendeter Information und einer als „Ausgeführt“ markierten Abweichung, der noch keinen eigenständigen Verifizierungsnachweis hat. Excel berechnet keinen effektiven Zinssatz, bestimmt keine rechtliche Anwendbarkeit und bescheinigt niemals die Einhaltung des Gesetzes.
Arbeitsablauf
- Feststellen, wer Kreditgeber und betroffener Kreditvermittler ist, welches Kreditgesetz und welcher Zeitpunkt des Vertrages gilt.
- Prüfen der Abgrenzungen: spezielle Rechnungsfinanzierung, Wertpapierkredit, Wohnkredit, Telefonvertrieb und Übergangsregeln.
- Das tatsächliche konsumentspezifische Standardformular „Standardisierte europäische Verbraucherkreditinformation“ abrufen.
- Die 27 Informationspunkte des Gesetzes mit jeder konkreten Version des Formulars prüfen.
- Dokumentieren, wann und in welcher lesbaren, dauerhaften Form der Verbraucher tatsächlich die Information erhalten hat.
- Wenn die Information später als einen Tag vor dem Vertrag bereitgestellt wurde: prüfen, ob der Verbraucher ein Widerrufsrecht hat; falls ja, ist eine erneute Information über das Widerrufsrecht und dessen Ausübung innerhalb von sieben Tagen nach dem Vertrag erforderlich.
- Abweichungen und die sachkundige manuelle Prüfung separat nachverfolgen. Speichern Sie in der Arbeitsmappe nur pseudonyme Fall-IDs.
Rechtliche Anforderungen und wichtige Einschränkungen
Neues Gesetz: Das Verbraucherkreditgesetz (2026:1011) tritt am 20. November 2026 mit besonderen Übergangsregeln für ältere Kreditverträge in Kraft.
Vorabinformation: 3 Kap. 1 § enthält 27 nummerierte Informationspunkte. Gemäß 3 Kap. 3 § muss die Information gemäß dem Formular Standardisierte europäische Verbraucherkreditinformation bereitgestellt werden. Sie muss klar und verständlich sein und alle Angaben müssen gleichermaßen hervorgehoben werden. Gemäß 3 Kap. 4 § muss der Verbraucher die verfügbare lesbare, dauerhafte Form auswählen können.
Späte Information: Gemäß 3 Kap. 2 § muss die Information in angemessener Zeit vor dem Vertrag bereitgestellt werden. Wenn sie später als einen Tag vor dem Vertrag bereitgestellt wird, muss ein Verbraucher , der ein Widerrufsrecht hat, innerhalb von sieben Tagen nach Abschluss des Vertrages erneut über das Widerrufsrecht gemäß 3 Kap. 1 § Absatz 10 sowie über dessen Ausübung informiert werden. Dies ist keine allgemeine Sieben-Tage-Frist für alle Kredite.
Sonderregeln: Für Wohnkredite können die Regeln in 8 Kap. und ein anderes standardisiertes EU-Informationsblatt gelten. Bei bestimmten Telefonvertrieben gibt es besondere Regeln in 3 Kap. 5 §. Spezielle Rechnungsfinanzierung erfordert eine Prüfung anhand der besonderen Definition und der Ausnahmen des Gesetzes. Die Versicherung eines Anbieters oder eine interne Prüfung ersetzt nicht die rechtliche Verantwortung für das tatsächliche Kreditprodukt.
Fragen und Antworten
Ist das eigentliche SECCI-Formular enthalten, das dem Verbraucher ausgehändigt werden soll?
Nein. Das Produkt enthält interne Prüf- und Beweisvorlagen für das tatsächliche obligatorische Standardformular. Holen Sie das korrekte offizielle Format für den Kreditvertrag und füllen Sie es aus.
Muss ich innerhalb von sieben Tagen immer eine neue Widerrufsbelehrung versenden?
Nein. Die besondere Regel in 3 Kap. 2 § setzt voraus, dass die Information später als einen Tag vor dem Vertrag bereitgestellt wurde und der Verbraucher ein Widerrufsrecht hat. Das tatsächliche Widerrufsrecht muss separat beurteilt werden.
Gelten die Dokumente auch für Wohnkredite?
Nicht als fertiger Hauptablauf. Wohnkredite benötigen eine besondere Prüfung gemäß 8 Kap. und normalerweise ein anderes standardisiertes EU-Informationsblatt.
Kann Excel nachweisen, dass ein Verbraucher das SECCI erhalten hat?
Nein. Die Arbeitsmappe registriert Verweise auf tatsächliche Bereitstellungsjournale und Archivnachweise, die im verantwortlichen System geprüft werden müssen.
Kann ich Personennummern und Kreditprüfungen eingeben?
Dies wird nicht empfohlen. Verwenden Sie pseudonyme interne Referenz-IDs und verarbeiten Sie personenbezogene Daten in sicheren, berechtigungsgesteuerten Systemen.
Sind alle Dokumente auf Schwedisch und Englisch?
Fünf Prüfvorlagen und Excel sind auf Schwedisch. Ein schwedischer Leitfaden sowie ein separater English User Guide sind enthalten. Die Hauptdokumente sind nicht ins Englische übersetzt.
Kann ich die PDF-Dateien bearbeiten?
Die PDFs sind textbasiert und druckbar, enthalten jedoch keine interaktiven Felder. Verwenden Sie die Word-Dateien zur Bearbeitung.
Rechtsquellen, Daten und Qualität
Primäre Rechtsquelle: SFS 2026:1011, insbesondere 1 Kap., 3 Kap. 1–5 §§, 8 Kap. und die Übergangsbestimmungen. Ergänzend: Leitfaden des schwedischen Verbraucherschutzes für betroffene Unternehmen; Richtlinie (EU) 2023/2225. Produktversion 1.0 · KI-unterstützte Quellenprüfung am 15. November 2026. Es wurde keine unabhängige externe Rechtsprüfung, keine Zertifizierung durch eine Behörde und keine Garantie für die Einhaltung des Gesetzes durchgeführt.