Svenska Dokumentmallar
Schuldschein bei Firmenübernahme – Word/PDF + Englisch + Leitfaden
Schuldschein bei Firmenübernahme – Word/PDF + Englisch + Leitfaden
- Dateiformat
- DOCX, PDF
- Dokumentensprache
- Schwedisch Englisch
- Anzahl der Dateien
- 8
Digitaler Download. Es wird kein physisches Produkt versendet.
Verfügbarkeit für Abholungen konnte nicht geladen werden
Über die Dokumentvorlage
Schuldschein bei Firmenübernahme – ein aktualisiertes Paket für 2026/2027 zur Dokumentation einer Kaufpreisschuld bei der Übertragung eines gesamten oder teilweisen Unternehmens, beispielsweise von einem Einzelunternehmen in eine Kapitalgesellschaft. Das Paket enthält eine schwedische Hauptvorlage in Word/PDF, eine englische Referenz sowie Benutzerhandbücher auf Schwedisch und Englisch.
Juristisch geprüft: 6. Oktober 2026
Die Vorlage ist als einfacher Schuldschein nach schwedischem Recht konzipiert und behandelt unter anderem die Kaufpreisschuld, Zinsen, Tilgung, Verzug, vorzeitige Rückzahlung, Aufrechnung, Übertragung, Verjährung und eventuelle Sicherheiten.
Das ist enthalten
| Schuldschein – DOCX | Bearbeitbare schwedische Hauptvorlage für Kaufpreisschulden. |
| Schuldschein – PDF | Druckfertige schwedische Version. |
| Schwedisches Benutzerhandbuch – DOCX + PDF | Erklärt Zinsen, Tilgungsplan, Aufrechnung, Sicherheiten, Übertragung und Verjährung. |
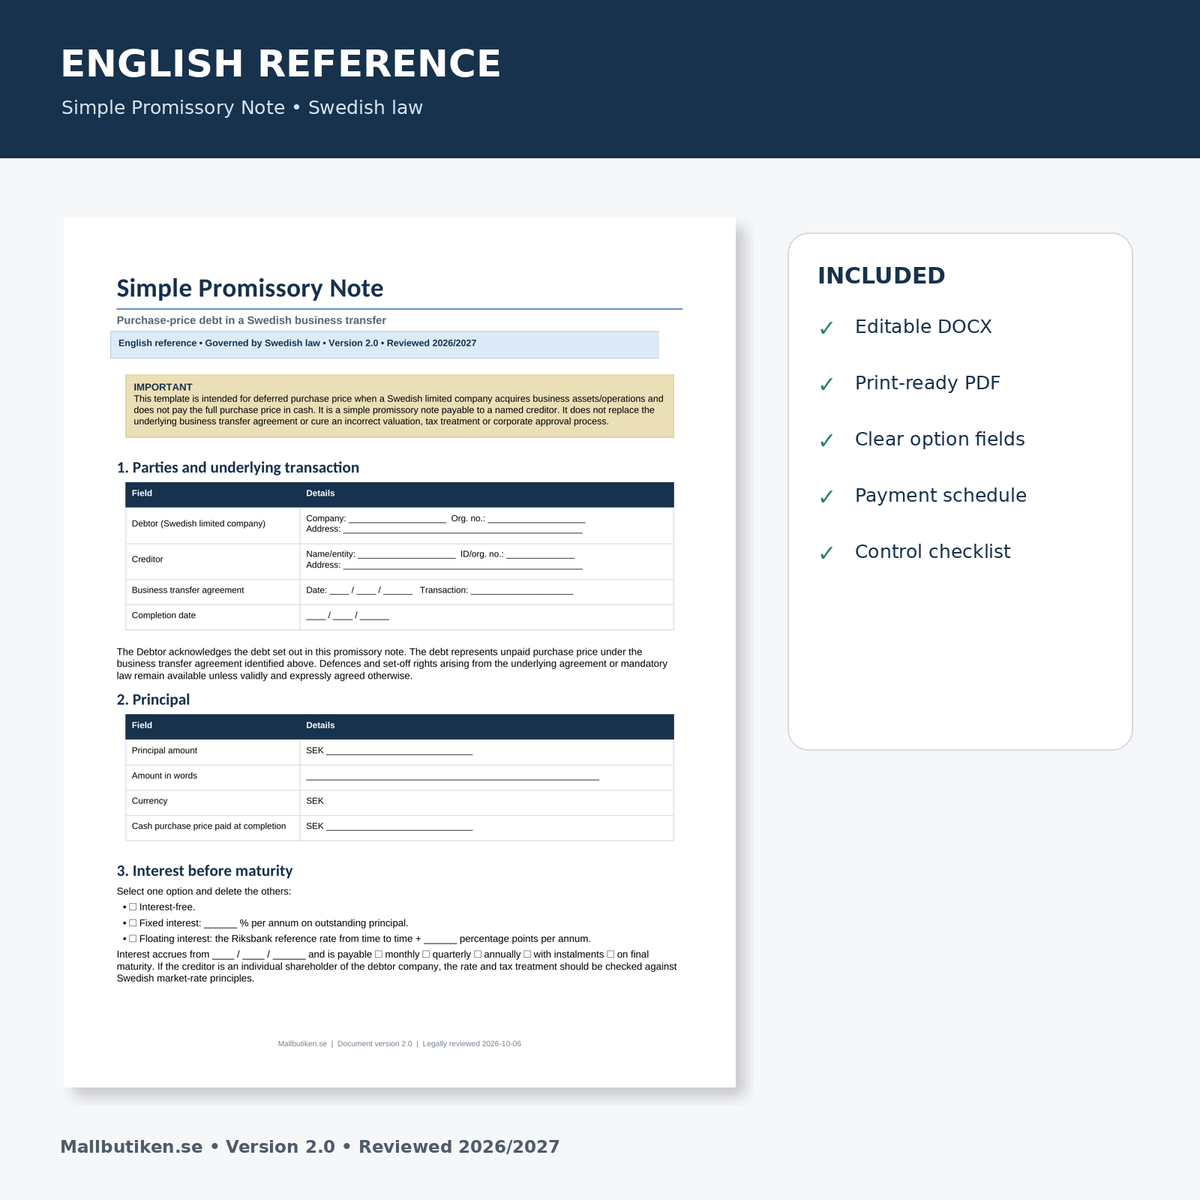
| English reference – DOCX + PDF | Einfacher Schuldschein (Promissory Note) nach schwedischem Recht. |
| Englisches Benutzerhandbuch – DOCX + PDF | Englische Anleitung zu demselben schwedischen Regelwerk. |
Wichtige Korrektur: ein einfacher Schuldschein kann übertragen werden
Der ältere Produkttext gab an, dass ein einfacher Schuldschein nicht ohne Zustimmung des Schuldners übertragen werden kann. Dies ist zu kategorisch und wurde nun korrigiert.
Ein einfacher Schuldschein ist auf einen bestimmten Gläubiger ausgestellt und kann übertragen werden. Der neue Gläubiger erhält in der Regel keine besseren Rechte gegenüber dem Schuldner als der vorherige Gläubiger, und Einreden sowie bestimmte Aufrechnungsrechte des Schuldners können bestehen bleiben. Die Benachrichtigung des Schuldners ist zudem sowohl praktisch als auch sachenrechtlich wichtig.
Angepasst für Kaufpreisschulden – nicht nur ein allgemeiner Privatkredit
Die Vorlage verknüpft die Schuld ausdrücklich mit einem zugrunde liegenden Übertragungsvertrag. Dort werden unter anderem das Datum der Betriebsübertragung, der ursprüngliche Kaufpreis, ein eventueller Baranteil und der Teil des Kaufpreises, der als Schuld bestehen bleibt, angegeben.
Dies erleichtert es, die Verkäuferrevers von anderen Schulden zwischen den Parteien zu unterscheiden und den Zusammenhang zwischen Kaufpreis, Schlussabrechnung und eventuellen späteren Anpassungen zu dokumentieren.
Einfacher Schuldschein
Diese Vorlage ist als einfacher Schuldschein für einen namentlich genannten Gläubiger gedacht. Sie sollte nicht als Inhaberschuldverschreibung oder Orderpapier verwendet werden, ohne die rechtlichen Auswirkungen separat zu prüfen.
Schuldbetrag und Tilgungsplan
Die Parteien können zwischen einer Schlusszahlung an einem bestimmten Datum oder einer Tilgung gemäß einem separaten Tilgungsplan wählen. Die Vorlage enthält eine Tabelle für Tilgungen, Zinsen und den verbleibenden Kapitalbetrag sowie eine spezielle Historie für spätere Saldobestätigungen.
Zinsen
Die Vorlage enthält separate Optionen für:
- zinsfreie Kaufpreisschuld,
- festen jährlichen Zinssatz oder
- variablen Zinssatz auf Basis des Referenzzinssatzes der Riksbank plus vereinbarter Marge.
Zinsen und Berechnungsgrundlage sollten klar angegeben werden. Wenn der Gläubiger gleichzeitig Eigentümer oder nahestehende Person der Kapitalgesellschaft ist, kann eine steuerliche Beurteilung des marktüblichen Zinssatzes erforderlich sein.
Verzugszinsen
Das Zinsgesetz regelt, wann Verzugszinsen zu laufen beginnen. Bei einem im Voraus festgelegten Fälligkeitsdatum können Zinsen in der Regel ab dem Fälligkeitstag anfallen. Das gesetzliche Niveau gemäß § 6 des Zinsgesetzes entspricht dem Referenzzinssatz der Riksbank plus acht Prozentpunkte, sofern die Parteien keine gültige Vereinbarung treffen, die zu einer anderen Handhabung führt.
Vorzeitige Fälligkeit
Es gibt eine optionale Klausel für vorzeitige Fälligkeit bei beispielsweise wesentlichem Zahlungsverzug oder insolvenzbedingten Ereignissen. Die Klausel ist mit schriftlicher Mitteilung und Nachfristsetzung gestaltet, anstatt bei jeder kleineren Verzögerung automatisch die gesamte Schuld sofort fällig zu stellen.
Vorzeitige Rückzahlung
Die Vorlage gibt dem Schuldner die Möglichkeit, die gesamte oder Teile der Schuld vorzeitig zurückzuzahlen, gemäß der von den Parteien gewählten Option. Wenn eine spezielle Entschädigung oder Beschränkung gelten soll, muss dies ausdrücklich dokumentiert und unter Berücksichtigung der Umstände beurteilt werden.
Aufrechnung und Ansprüche gemäß Übertragungsvertrag
Da die Schuld mit einer Unternehmensübertragung verknüpft ist, können die Parteien gleichzeitig Ansprüche gegeneinander gemäß dem Übertragungsvertrag haben – beispielsweise aufgrund von Garantien, Schlussabrechnungen oder Preisanpassungen.
Die Vorlage enthält daher einen speziellen Abschnitt darüber, wie Aufrechnungen zu handhaben sind, ohne dabei zwingende oder anderweitig anwendbare Aufrechnungsregeln ausschließen zu wollen.
Übertragung des Schuldscheins
Bei der Übertragung eines einfachen Schuldscheins erhält der neue Gläubiger normalerweise keine besseren Rechte gegenüber dem Schuldner als der vorherige Gläubiger. Der Schuldner sollte über die Übertragung informiert werden, damit künftige Zahlungen an den richtigen Empfänger geleistet werden und die Übertragung die beabsichtigte Wirkung gegenüber den Gläubigern des Übertragenden entfaltet.
Verjährung – normalerweise zehn Jahre
Für die typische Geschäftsforderung, für die diese Vorlage bestimmt ist, beträgt die allgemeine Verjährungsfrist normalerweise zehn Jahre, sofern die Verjährung nicht unterbrochen wird.
Eine Unterbrechung der Verjährung kann unter anderem dadurch erfolgen, dass der Schuldner die Schuld anerkennt, Zinsen oder Tilgungen leistet, durch eine schriftliche Mahnung oder durch rechtliche Schritte. Nach einer Verjährungsunterbrechung beginnt eine neue Verjährungsfrist zu laufen.
Sicherheiten und Bürgschaft
Es gibt Optionen für unbesicherte Schulden oder separate Sicherheiten. Wenn Pfandrecht, Unternehmenshypothek, persönliche Bürgschaft oder andere Sicherheiten verwendet werden sollen, ist oft eine spezielle Dokumentation und manchmal weitere Maßnahmen erforderlich, damit die Sicherheit die beabsichtigte sachenrechtliche Wirkung entfaltet.
Wenn der Gläubiger auch Gesellschafter oder Vorstandsmitglied ist
Wenn die Kapitalgesellschaft Schuldner ist und der Gläubiger gleichzeitig Gesellschafter, Vorstandsmitglied oder eine nahestehende Person ist, sollten die Beschlüsse der Gesellschaft ordnungsgemäß dokumentiert werden. Das Aktiengesetz enthält Befangenheitsregeln für den Vorstand sowie Vorschriften für Vorstandsprotokolle. In einer Gesellschaft mit nur einem Gesellschafter sind Verträge zwischen dem Gesellschafter und der Gesellschaft, die nicht ein laufendes Geschäft zu üblichen Bedingungen betreffen, im Protokoll des Vorstands zu vermerken oder diesem beizufügen.
Steuerfragen bei Gesellschafterdarlehen und Zinsen
Wenn der Gläubiger Eigentümer eines Familienunternehmens ist, sollten die Zinsen und sonstigen Bedingungen steuerlich geprüft werden. Die Anleitung des schwedischen Finanzamts (Skatteverket) für Darlehen von Anteilseignern an Familienunternehmen geht von marktüblichen Zinsen und einer individuellen Beurteilung von unter anderem Risiko und externen Finanzierungskosten aus. Eine Verkäuferrevers nach Betriebsübertragung ist nicht notwendigerweise mit einem gewöhnlichen Bar-Gesellschafterdarlehen identisch, daher sollte die steuerliche Beurteilung auf Basis der tatsächlichen Gestaltung erfolgen.
Zahlungsbefehl und Gericht
Der Schuldschein ist ein wichtiges Beweismittel für die Forderung und deren Bedingungen, aber das Dokument ist nicht an sich dasselbe wie ein Urteil oder ein Beschluss. Wenn der Schuldner nicht zahlt, muss der Gläubiger je nach Situation möglicherweise einen Zahlungsbefehl beim schwedischen Vollstreckungsamt (Kronofogden) beantragen oder Klage bei Gericht erheben.
Streitbeilegung
Die alte Vorlage nutzte ein Schiedsverfahren als allgemeinen Standard. Dies wurde entfernt. Für einen gewöhnlichen Verkäuferrevers sind schwedische ordentliche Gerichte eine neutralere Standardlösung, während ein Schiedsverfahren separat vereinbart werden kann, wenn die Höhe der Schuld und die kommerziellen Bedürfnisse der Parteien dies rechtfertigen.
English reference enthalten
Das Paket enthält auch eine vollständige Simple Promissory Note – Business Transfer auf Englisch. Die englische Version ist eine Referenzversion und unterliegt ausdrücklich schwedischem Recht (governed by Swedish law).
Dateiformate und Lieferung
Format: DOCX, PDF und ZIP.
Sprache: Schwedische Hauptversion + English reference.
Anzahl der Dateien: 8.
Insgesamt: 12 Seiten in den vier Dokumenten.
Lieferung: digitaler Download. Es wird kein physisches Produkt versandt.
Häufig gestellte Fragen
Kann ein einfacher Schuldschein ohne Zustimmung des Schuldners übertragen werden?
Ja, grundsätzlich kann ein einfacher Schuldschein übertragen werden. Die rechtliche Stellung des Schuldners wird jedoch durch spezielle Regeln geschützt, und eine Benachrichtigung über die Übertragung ist wichtig.
Ist eine zehnjährige Verjährungsfrist immer garantiert?
Nein. Zehn Jahre sind die allgemeine Verjährungsfrist für die Art von Geschäftsforderungen, für die die Vorlage hauptsächlich vorgesehen ist, aber spezielle Regeln und Umstände können die Beurteilung beeinflussen. Eine Unterbrechung der Verjährung muss ebenfalls nachgewiesen werden können.
Muss der Schuldschein beglaubigt werden?
Es gibt kein allgemeines Erfordernis für Zeugen bei dieser Art von einfachem Schuldschein. Zeugen können hinzugezogen werden, wenn die Parteien die Beweiskraft der Unterzeichnung stärken möchten.
Muss der Schuldschein verzinst sein?
Nein. Die Parteien können zinsfreie Schulden wählen oder Zinsen vereinbaren. Bei Beziehungen zwischen Eigentümer und Gesellschaft sollte auch die steuerliche Behandlung geprüft werden.
Ist eine Pfand- oder Bürgschaftsklausel im Schuldschein immer ausreichend?
Nein. Je nach Art der Sicherheit können separate Dokumente, Benachrichtigungen, Registrierungen oder andere Maßnahmen erforderlich sein.
Dieses Paket ist eine allgemeine Dokumentationshilfe nach schwedischem Recht und ersetzt keine individuelle rechtliche, steuerliche oder buchhalterische Beratung.