Svenska Dokumentmallar
Bankkonto abgelehnt oder geschlossen – Überprüfung, KYC und Schlichtungsstelle | Word/PDF/Excel
Bankkonto abgelehnt oder geschlossen – Überprüfung, KYC und Schlichtungsstelle | Word/PDF/Excel
- Dateiformat
- DOCX, PDF, XLSX
- Dokumentensprache
- Fünf schwedische Arbeitsvorlagen schwedische Benutzeranleitung separater englischer User Guide und schwedisches Excel-Register
- Anzahl der Dateien
- 7
Digitaler Download. Es wird kein physisches Produkt versendet.
Verfügbarkeit für Abholungen konnte nicht geladen werden
Über die Dokumentvorlage
Hat Ihnen die Bank die Eröffnung eines Bankkontos verweigert, umfangreiche Kundenidentifizierungsmaßnahmen verlangt oder Ihr bestehendes Zahlungskonto gekündigt? Dieses spezielle Dokumentenpaket für schwedische Verbraucher hilft Ihnen, einen klaren Antrag auf ein Zahlungskonto mit grundlegenden Funktionen zu formulieren, sicher auf die Fragen der Bank zu antworten, eine Überprüfung einer Ablehnung oder Kündigung zu beantragen und einen sachlichen Anhang für die ARN zusammenzustellen, falls der Streit fortbesteht.
Wichtig vor dem Kauf: ein Recht auf ein Zahlungskonto mit grundlegenden Funktionen ist kein allgemeines Recht auf BankID, Swish, Kreditkarte, Hypothekendarlehen oder Geschäftskonto. Die Bank darf Zahlungskonten ablehnen oder kündigen, wenn die gesetzlichen Voraussetzungen erfüllt sind, unter anderem bei bestimmten Geldwäschegefahren. Das Paket verspricht kein bestimmtes Ergebnis.
Was enthält das Paket?
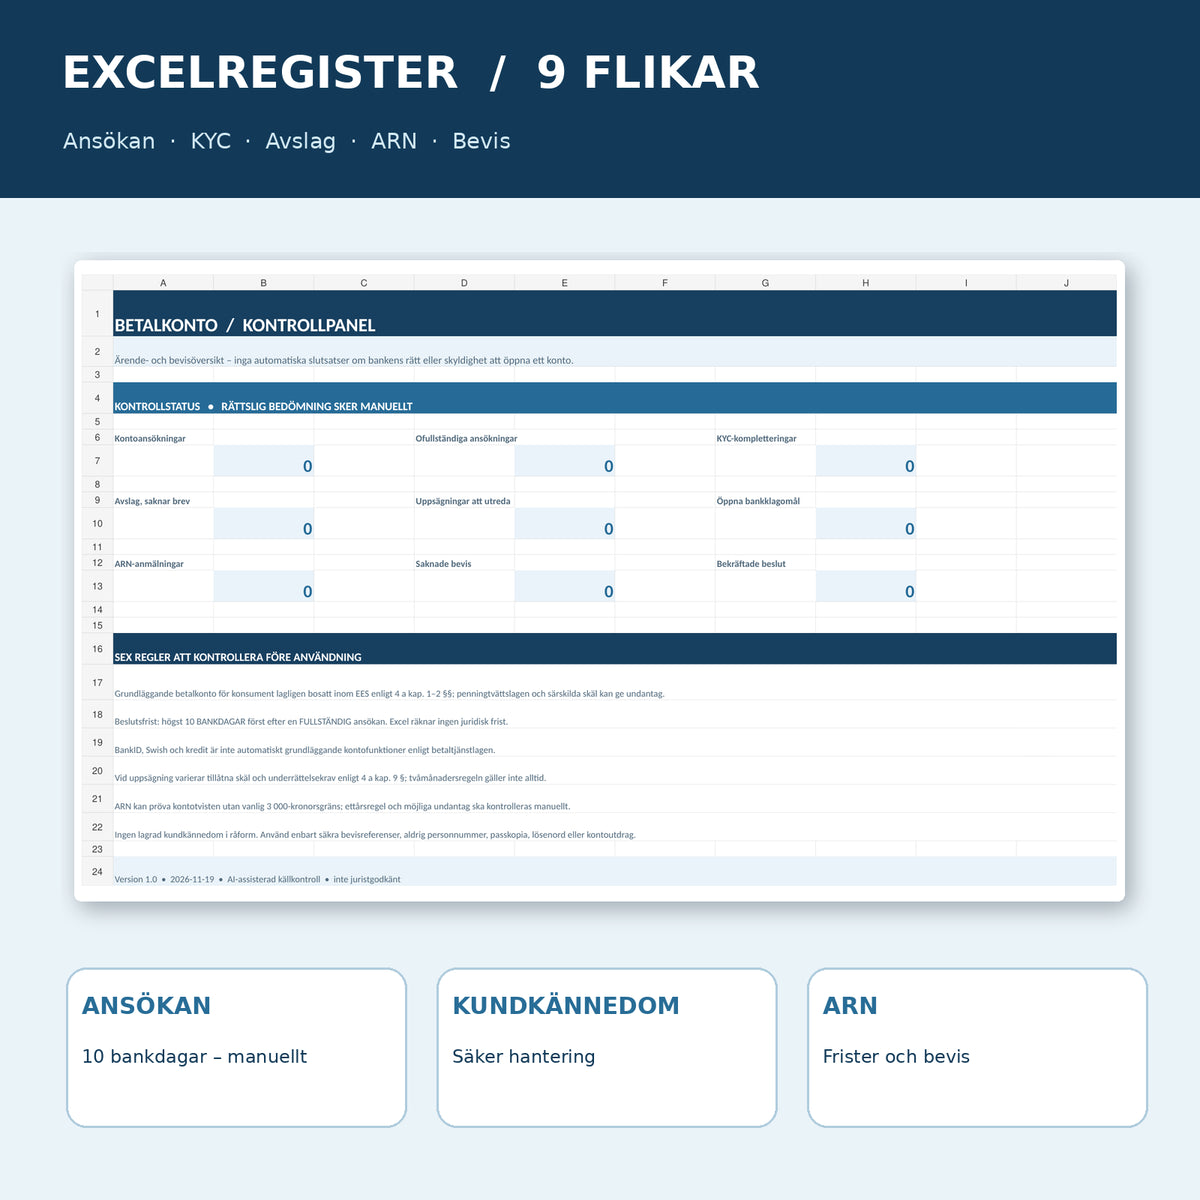
15 Dateien: fünf schwedische Arbeitsdokumente, ein schwedischer Benutzerleitfaden und ein separater englischer Benutzerleitfaden, alle in bearbeitbarem Word-Format (DOCX) sowie als entsprechende durchsuchbare und druckbare PDF-Datei. Dazu eine schwedischsprachige Excel-Arbeitsmappe (XLSX) mit neun Reitern und 709 administrativen Formelzellen. Es handelt sich um sieben verschiedene Textdokumente in zwei Dateiformaten, nicht um vierzehn verschiedene juristische Formulare. Die PDF-Dateien enthalten keine interaktiven Formularfelder; verwenden Sie die Word-Version, um Texte zu ändern. Die Dateien funktionieren in Microsoft Office und kompatiblen Programmen. Digitaler ZIP-Download.
01. Inhalt des Pakets
Fünf schwedische Arbeitsvorlagen: (1) Antrag auf ein Zahlungskonto, (2) Bitte um Präzisierung der Kundenidentifizierung und sichere Nachreichung, (3) Beschwerde nach Ablehnung, (4) Einwand gegen eine Kündigung und (5) Sachanhang für die ARN. Außerdem ein schwedischer Benutzerleitfaden und ein English User Guide in Word/PDF sowie ein Excel-Register mit neun Reitern. 7 DOCX + 7 durchsuchbare PDF + 1 XLSX = 15 Dateien.
02. Inhalt der Dateien
Konkrete Brieftexte und Felder für Bank, Kontantrags-ID, Datum eines vollständigen Antrags, die Nachreichungsaufforderung der Bank, einen sicheren Übermittlungskanal, schriftliche Entscheidungen, Beschwerdeverweise, Kündigungsgrund gemäß 4 a Kap. 9 § des Zahlungsdienstgesetzes, ARN-Antrag, Dokumentenverzeichnis und sichere Beweis-ID. Excel markiert Mängel wie Vollständigkeit prüfen, Kein sicherer Kanal und ARN-Frist prüfen – nicht die rechtliche Verpflichtung der Bank oder das Recht auf ein bestimmtes Konto.
Haben Sie ein Recht auf ein Bankkonto?
Gemäß 4 a Kap. 1 § des Gesetzes (2010:751) über Zahlungsdienste muss ein Kreditinstitut oder eine Zweigstelle eines ausländischen Kreditinstituts in Schweden Verbrauchern, die rechtmäßig in der EWR ansässig sind, grundsätzlich ein Zahlungskonto mit solchen grundlegenden Funktionen anbieten, die das Institut anderen Verbrauchern zur Verfügung stellt. Ausnahmen gelten, wenn dies gegen das Geldwäschegesetz (2017:630) verstößt oder besondere Gründe vorliegen.
Grundlegende Funktionen gemäß 4 a Kap. 2 § umfassen unter anderem das Eröffnen und Führen eines Kontos, das Ein- und Auszahlen von Geld sowie die Durchführung bestimmter Zahlungen mit Debitkarte und per Überweisung. BankID, Swish, Kredit und Kreditprodukte gehören nicht automatisch zum gesetzlich verankerten Recht. Wer ein eigenes Unternehmen führt, kann die Verbrauchervorschrift nicht ohne Weiteres nutzen, um ein Geschäftskonto zu verlangen.
Wann muss die Bank antworten – zehn Banktage?
Die Bank muss einen Antrag auf ein Zahlungskonto mit grundlegenden Funktionen zügig bearbeiten und spätestens zehn Banktage nach Erhalt eines vollständigen Antrags entscheiden, gemäß 4 a Kap. 3 §. Die Frist kann nicht immer ab dem ersten Kontakt, einem vereinbarten Termin oder einem Antrag, bei dem noch notwendige Kundenidentifizierungsdaten fehlen, berechnet werden. Daher gibt es spezielle Felder für Nachreichungen, einen sicheren Empfangsbeleg und den Zeitpunkt, an dem die Bank den Antrag für vollständig erachtet.
Wenn die Bank den Antrag ablehnt, muss sie unverzüglich eine kostenlose schriftliche Mitteilung mit Informationen über Beschwerden und den Rechtsweg ausstellen. Wenn möglich, müssen die Gründe darin enthalten sein. Das bedeutet nicht, dass die Bank immer alle internen Geldwäschebewertungen offenlegen darf oder muss.
Kundenidentifizierung und Geldwäsche – was können Sie tun?
Banken müssen die Identität des Kunden, den Zweck des Kontos und die Transaktionen verstehen. Die Leitlinien der Finanzinspektion beschreiben, dass die Risikobewertung individuell sein muss und dass ein hohes Risiko nicht grundsätzlich immer zur Ablehnung eines Kontos berechtigt. Die Bank kann gleichzeitig daran gehindert sein, das Konto zu eröffnen oder aufrechtzuerhalten, wenn sie keine ausreichende Kundenidentifizierung erreichen oder unakzeptable Risiken bewältigen kann.
Dokument 02 hilft Ihnen, eine klare Liste darüber zu verlangen, welche Angaben fehlen und welcher sichere Kanal zu verwenden ist. Es ist keine Möglichkeit, die legitimen Kontrollen der Bank zu umgehen. Legen Sie niemals Passkopien, vollständige Kontonummern, Personennummern, Passwörter, Codes oder sensible Kontoauszüge direkt in die offene Excel-Liste.
Gekündigtes Konto – gilt immer eine Kündigungsfrist von zwei Monaten?
Nein. 4 a Kap. 9 § des Zahlungsdienstgesetzes nennt bestimmte Gründe für die Kündigung eines Zahlungskontos mit grundlegenden Funktionen. Bei beispielsweise 24 Monaten ohne Transaktionen und bestimmten besonderen Gründen ist eine schriftliche Mitteilung von mindestens zwei Monaten erforderlich. Andere Gründe können eine sofortige Wirkung haben, wie vorsätzliche illegale Nutzung oder die Angabe grob unrichtiger Angaben bei der Kontoeröffnung. Der tatsächliche Grund für die Entscheidung der Bank muss geprüft werden. Die Sperrung eines Zahlungsinstruments oder eines separaten BankID-Dienstes ist nicht automatisch eine Kündigung des gesamten Zahlungskontos.
Alle Dateien – genauer Lieferumfang
| Nr. | Dokument | Was Sie tun können | Format |
|---|---|---|---|
| 01 | Antrag auf ein Zahlungskonto mit grundlegenden Funktionen | Schriftlicher Verbraucheran Antrag mit Bitte um Bestätigung, sobald der Antrag vollständig ist. | DOCX + PDF |
| 02 | Kundenidentifizierung – Nachreichung über einen sicheren Kanal | Bitten Sie um eine Präzisierung der KYC-Fragen der Bank und dokumentieren Sie die eingereichten Unterlagen sicher. | DOCX + PDF |
| 03 | Beschwerde nach Ablehnung | Konkrete Bitte um eine neue individuelle Prüfung und eine schriftliche Entscheidung des Beschwerdebeauftragten. | DOCX + PDF |
| 04 | Einwand gegen ein gekündigtes Zahlungskonto | Bitte um Klärung durch die Bank, welcher Kündigungsgrund und welche Mitteilungsvorschrift angewendet wurde. | DOCX + PDF |
| 05 | ARN-Anmeldung – Sachanhang | Sachanhang zum offiziellen Bankformular der ARN, mit Beschwerdeverlauf und Beweis-ID. | DOCX + PDF |
| 06 | Schwedischer Benutzerleitfaden | Entscheidungsbaum, Rechtsgrundlagen, sichere Datenroutinen und praktische Schritte. | DOCX + PDF |
| 07 | English User Guide | Englische Anweisungen für die fünf schwedischen Arbeitsvorlagen und die schwedische Excel-Arbeitsmappe. | DOCX + PDF |
| 08 | Excel-Fallregister | Neun Reiter für Anträge, KYC, Ablehnungen, Kündigungen, Bankbeschwerden, ARN und Beweise. | XLSX |
Excel – neun Reiter mit Kontrollformeln
Übersicht · Anträge · KYC-Unterlagen · Ablehnungen · Kündigungen · Bankbeschwerden · ARN-Fälle · Beweise · Lese mich. Excel zählt die Anzahl der Anträge, administrativen Dokumentationsmängel, KYC-Nachreichungen, fehlende Bescheide und offene Bankbeschwerden. Es hilft Ihnen, eine tatsächliche Beweiskette zwischen Dokumenten, Beschwerden und einem eventuellen ARN-Fall zu verfolgen.
Getestete fiktive Fälle: ein unvollständiger Kontantrag löste die Meldung Vollständigkeit prüfen aus; ein vollständiger und bestätigter Antrag löste 10 BANKTAGE PRÜFEN aus; eine KYC-Anfrage ohne bestätigten sicheren Kanal löste Kein sicherer Kanal aus; eine Kündigung mit angegebenem Grund löste Mitteilung prüfen aus. Ein ARN-Antrag ohne ausgewähltes offizielles Formular löste OFFIZIELLES FORMULAR aus. Diese Meldungen sind administrativ, keine rechtlichen Schlussfolgerungen. Die Testdaten wurden aus der Kundenversion entfernt.
So verwenden Sie die Vorlagen
- Bestimmen Sie, in welcher Situation Sie sich befinden: neuer Antrag, verweigerter Kontozugang, gekündigtes Konto oder ein eingeschränkter Zusatzdienst.
- Bewahren Sie die tatsächliche Mitteilung der Bank auf: Speichern Sie Datum, Originalbrief und sicheren Beweisverweis.
- Bei einem neuen Antrag: Verwenden Sie Dokument 01 und bitten Sie um Bestätigung, welche Unterlagen die Bank für einen vollständigen Antrag benötigt.
- Bei einer KYC-Nachreichung: Verwenden Sie Dokument 02, übermitteln Sie die Angaben über den sicheren Kanal der Bank und speichern Sie den Empfangsbeleg.
- Bei einer Ablehnung: Verwenden Sie Dokument 03 und beschweren Sie sich mit sachlichen und überprüfbaren Unterlagen beim Beschwerdebeauftragten der Bank.
- Bei einer Kündigung: Verwenden Sie Dokument 04, um den angewendeten Grund zu verlangen und zu prüfen, welche Mitteilung erforderlich ist.
- Wenn der Streit nicht gelöst wird: Verwenden Sie Dokument 05 als Anhang zur offiziellen Bankbeschwerde der ARN. Prüfen Sie die Fristen und die früheren Antworten der Bank.
ARN und FI – was ist der Unterschied?
Die ARN kann über Streitigkeiten bezüglich des Rechts auf ein Zahlungskonto mit grundlegenden Funktionen entscheiden. Die übliche Wertgrenze von 3.000 SEK gilt für diese Kontokategorie nicht. Eine Beschwerde muss normalerweise innerhalb eines Jahres nach der ersten Beschwerde des Verbrauchers bei der Bank eingereicht worden sein, mit besonderen Ausnahmen, wenn die interne Beschwerdebearbeitung der Bank lange andauert. Lesen Sie die aktuellen Anweisungen der ARN und verwenden Sie ihre offiziellen Formulare.
Die Finanzinspektion (FI) ist für die Aufsicht über Banken zuständig. Die Informationen der FI sind wertvoll, um die Regeln zu verstehen, aber eine Aufsichtsmeldung an die FI ist nicht dasselbe wie die Prüfung Ihres privaten Streits durch die FI oder die automatische Eröffnung eines Kontos für Sie.
Wer kann von dem Paket profitieren?
Neu zugewanderte Verbraucher in der EWR: haben ihren rechtmäßigen Wohnsitz, müssen aber die Identitäts- und Kundenidentifizierungsanforderungen der Bank klären, bevor der Antrag vollständig werden kann.
Personen mit Zahlungsunregelmäßigkeiten: möchten wissen, ob diese Umstände tatsächlich eine Ablehnung der grundlegenden Kontofunktionen rechtfertigen können; die FI betont, dass Zahlungsunregelmäßigkeiten oder verspätete Kreditrückzahlungen an sich kein besonderer Grund sind.
Verbraucher, deren Konto gekündigt wurde: benötigen einen Zeitplan der schriftlichen Mitteilung der Bank und des von der Bank angeführten Grundes, ohne automatisch anzunehmen, dass immer zwei Monate gelten.
Kunden mit einem anhaltenden Bankstreit: möchten eine strukturierte Chronologie, schriftliche Beschwerden und Beweise in einer ARN-Anmeldung beifügen, ohne unnötig vertrauliche Bankdaten preiszugeben.
Was ist nicht enthalten?
Keine Bankkontakte in Ihrem Namen, keine garantierte Entscheidung, keine digitale Kontoeröffnung, keine BankID- oder Swish-Anbindung, keine Bonitätsprüfung, keine AML-Risikobewertung für die Bank, keine Rechtsdienstleistungen und keine automatische Behördenmeldung. Die Dokumente dürfen nicht verwendet werden, um unwahre Angaben zu machen oder notwendige Kundenidentifizierungsdaten zurückzuhalten. Ein sicherer und wahrheitsgemäßer KYC-Prozess ist eine Voraussetzung für die rechtliche Prüfung.
Verwandte Dokumentenvorlagen
Wenn der Streit um eine unbefugte Autogiro-Belastung geht und nicht um die Ablehnung eines Kontos durch die Bank, ist Fehlerhafte Autogiro-Belastung – Rückerstattung und Stoppanfrage besser geeignet. Für einen allgemeineren Verbraucherstreit gibt es ARN-Anmeldung – Verbraucherstreit und Beweisführung. Dieses Produkt ist auf den gesetzlich verankerten Zugang des Verbrauchers zu einem Zahlungskonto mit grundlegenden Funktionen und die KYC-/Kündigungsentscheidungen der Bank spezialisiert.
Häufig gestellte Fragen (FAQ)
Habe ich immer ein Recht auf ein Bankkonto?
Nein. Verbraucher, die rechtmäßig in der EWR ansässig sind, haben grundsätzlich ein Recht auf ein Zahlungskonto mit grundlegenden Funktionen, aber die Bank kann dies ablehnen, wenn die Geldwächerichtlinien dies verhindern oder besondere Gründe vorliegen.
Hat die Bank immer zehn Tage Zeit?
Die Entscheidung muss spätestens zehn Banktage nach Erhalt eines vollständigen Antrags gefällt werden. Es ist nicht immer dasselbe Datum wie der erste Kontakt.
Kann die Bank mir aufgrund von Zahlungsunregelmäßigkeiten den Zugang verweigern?
Die FI erklärt, dass Zahlungsunregelmäßigkeiten oder verspätete Kreditrückzahlungen an sich keinen besonderen Grund für die Ablehnung eines Zahlungskontos mit grundlegenden Funktionen darstellen. Eine individuelle Bewertung der übrigen Umstände muss dennoch erfolgen.
Muss die Bank mir BankID und Swish zur Verfügung stellen?
Nein. Diese Dienste sind gemäß 4 a Kap. des Zahlungsdienstgesetzes nicht automatisch grundlegende Funktionen eines Zahlungskontos.
Muss die Bank mir immer eine Kündigungsfrist von zwei Monaten gewähren?
Nein. 4 a Kap. 9 § enthält verschiedene Gründe und Fristenregeln. Einige Gründe erfordern eine Mitteilung von mindestens zwei Monaten, während andere sofortige Wirkung haben können.
Was mache ich, wenn die Bank meinen Ausweis oder Angaben zur Herkunft des Geldes verlangt?
Bitten Sie um eine Präzisierung dessen, was benötigt wird, und geben Sie wahrheitsgemäße Angaben über den sicheren Kanal der Bank. Die Bank ist verpflichtet, die Geldwächerichtlinien zu befolgen, und kann andernfalls nicht gehindert sein, das Konto anzubieten.
Kann die ARN über den Streit entscheiden, ohne dass ich 3.000 SEK fordere?
Ja. Die übliche Wertgrenze der ARN gilt nicht für Streitigkeiten über den Zugang zu einem Zahlungskonto gemäß 4 a Kap. des Zahlungsdienstgesetzes. Die übrigen Prüfungsbedingungen und Fristen gelten weiterhin.
Ist Excel ein automatischer juristischer Verjährungsrechner?
Nein. Es zeigt administrative Erinnerungen an Entscheidungen, Beweise und manuelle Fristenprüfungen; es berechnet keine verbindlichen Beschwerde- oder ARN-Fristen.
Kann ich dieses Paket direkt an die Bank schicken, ohne Änderungen vorzunehmen?
Nein. Wählen Sie das Dokument, das Ihrem Fall entspricht, füllen Sie nur tatsächliche Angaben aus, prüfen Sie die Adresse der Bank und senden Sie relevante KYC-Unterlagen separat über einen verifizierten sicheren Kanal.
Sind die Dateien auf Englisch ausfüllbar?
Die fünf Arbeitsvorlagen und Excel sind auf Schwedisch. English User Guide ist enthalten. Die Word-Dateien können bearbeitet werden; die PDF-Dateien sind durchsuchbar und druckbar, enthalten aber keine interaktiven Formularfelder.
Rechtliche Quellen und Prüfstatus
Produktversion 1.0 · KI-unterstützte Quellenprüfung 19. November 2026. Primärquelle Gesetz (2010:751) über Zahlungsdienste, insbesondere 4 a Kap. 1–3 und 9 §§. Für Ausnahmen und KYC siehe Gesetz (2017:630) über Maßnahmen gegen Geldwäsche und Terrorismusfinanzierung, FI-Rechtsinformationen und FI-Anwendungsleitlinien. ARN-Regeln: Bankstreitigkeiten – ARN. Kein unabhängiger Jurist hat die Unterlagen geprüft oder genehmigt, und weder die Bank noch eine Behörde hat das Paket zertifiziert. Prüfen Sie die aktuelle Rechtslage und die Bedingungen Ihres individuellen Falls.