Über die Dokumentvorlage
Revisionsberättelse och revisionsunderlag – mall för ideell förening
Behöver din ideella förening förbereda en granskning inför årsmötet? Det här paketet ger en förtroendevald revisor ett strukturerat underlag för att kontrollera ekonomi, bokföring och styrelsens förvaltning – och därefter utforma ett sakligt utkast till revisionsberättelse utifrån det arbete som faktiskt har utförts.
Paketet är avsett för mindre svenska ideella föreningar där revision genom en förtroendevald revisor är tillämplig. Det är inte en färdig, förhandsgranskad revisionsberättelse och ersätter inte lagstadgad revision, en auktoriserad revisors rapport eller särskilda revisionsintyg som bidragsgivare kan kräva.
01. Paketets innehåll
15 leveransfiler: 7 redigerbara Worddokument (DOCX), 7 motsvarande textsökbara PDF-filer och 1 Excelregister (XLSX) med nio flikar. Fem svenska granskningsdokument, en svensk användarguide och en separat English User Guide. Huvuddokumenten är på svenska.
02. Vad filerna innehåller
Uppdrags- och oberoendekontroll, begäran om underlag, ekonomisk granskningschecklista, förvaltningsgranskning och iakttagelser samt ett utkast till revisionsberättelse. Excelregistret följer mottagna handlingar, kontroller, avstämningar, differenser, iakttagelser, uppföljning och årsmötesbeslut.
Vem kan använda mallen?
Förtroendevalda revisorer, kassörer och föreningsstyrelser som behöver organisera underlagen för årsmötesrevisionen. Styrelsen kan använda handlingarna för att lämna över material, men revisorn ska självständigt genomföra granskningen och utforma sitt uttalande. Revisionsberättelsen får inte bara fyllas i och undertecknas utan faktisk granskning.
Detta ingår – dokument för dokument
| Dokument | Syfte | Format |
|---|---|---|
| 01 Uppdrag & oberoende | Kontroll av revisorsval, stadgar, uppdrag och intressekonflikter. | DOCX + PDF |
| 02 Underlagsbegäran | Lista över bokföring, bankunderlag, verifikationer, avtal och styrelseprotokoll. | DOCX + PDF |
| 03 Ekonomisk granskning | Kontroll av intäkter, kostnader, avstämningar, tillgångar, skulder och bidragsmedel. | DOCX + PDF |
| 04 Förvaltningsgranskning | Uppföljning av styrelsens mandat, stadgar, årsmötesbeslut och förvaltning. | DOCX + PDF |
| 05 Revisionsberättelse – arbetsutkast | Strukturerad rapport där revisorn formulerar sin faktiska bedömning och rekommendation. | DOCX + PDF |
| 06 Svensk användarguide | Arbetsgång, kontrollfall, gränser för användningen och källor. | DOCX + PDF |
| 07 English User Guide | Engelskspråkig vägledning för de svenska dokumenten. | DOCX + PDF |
| 08 Revisionsregister | Excel med nio flikar och formelstyrd sammanställning. | XLSX |
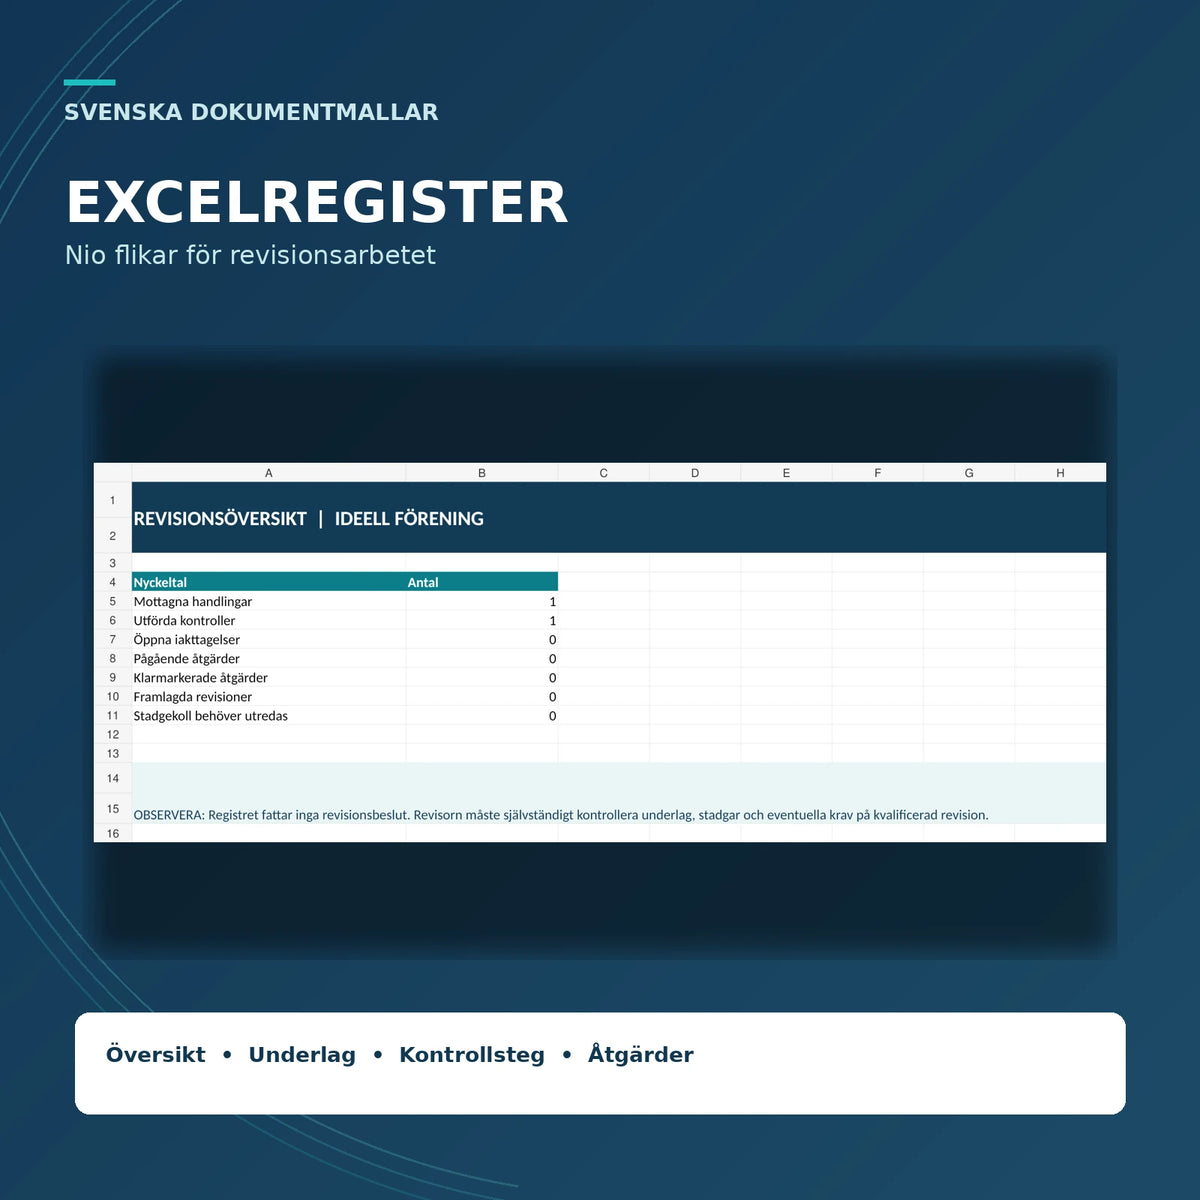
Excelregister med nio flikar
Översikt, Handlingar, Kontrollsteg, Avstämningar, Iakttagelser, Uppföljning, Årsmöte, Stadgar och Läs mig. Översikten räknar registrerade och manuellt markerade statusar. Differenser mellan bokförda belopp och kontrollerade underlag beräknas där värden fylls i. Excel avgör inte om revisionen är tillräcklig eller om ansvarsfrihet bör beviljas.
Så används revisionspaketet
- Kontrollera stadgarna, revisorns val och om uppdraget kan utföras av en förtroendevald revisor.
- Begär in bokföring, bokslut eller årsredovisning, kontoutdrag, verifikationer, avtal och protokoll.
- Planera och dokumentera den ekonomiska granskningen och redovisa avvikelser.
- Granska styrelsens förvaltning och uppföljning av årsmötesbeslut.
- Sammanställ iakttagelser och kontrollera om granskningen har väsentliga begränsningar.
- Upprätta revisionsberättelsen med revisorns verkliga uttalanden och rekommendation till årsmötet.
- Lägg fram revisionsberättelsen inför årsmötet, som självt beslutar om ansvarsfrihet enligt tillämpliga regler.
Viktiga juridiska avgränsningar
Skatteverket beskriver skillnaden mellan revision i ideella föreningar och de fall där revisionslagen eller särskilda krav på kvalificerad revisor aktualiseras. MUCF anger att revisorn måste vara oberoende och att en vanlig revisionsberättelse inte ska sammanblandas med en särskild rapport för en bidragsgivare. Föreningens gällande stadgar och eventuella förbunds- och bidragsvillkor ska alltid kontrolleras.
Vanliga frågor om revisionsberättelse
Behöver en ideell förening alltid en auktoriserad revisor?
Nej, inte alltid. Det beror bland annat på föreningens storlek, redovisningsskyldighet och särskilda villkor. För vissa föreningar och uppdrag kan en kvalificerad revisor krävas.
Vad ska en revisionsberättelse i en ideell förening innehålla?
Den bör spegla revisorns faktiska granskning av räkenskaper och styrelsens förvaltning, relevanta iakttagelser och revisorns ställningstagande inför årsmötet. Kraven kan skilja sig åt vid lagstadgad revision.
Kan styrelsen själv skriva revisionsberättelsen?
Styrelsen ska lämna underlag, men revisionsberättelsens slutsatser är revisorns självständiga bedömning. En revisor ska inte granska sina egna styrelsebeslut.
Måste revisorn rekommendera ansvarsfrihet?
Revisorn ska ta ställning utifrån sin faktiska granskning. Brister eller otillräckliga underlag kan påverka uttalandet. Årsmötet, inte revisorn, beslutar om ansvarsfrihet.
Kan mallen användas som lagstadgad revisionsberättelse?
Nej. Vid årsredovisningsplikt, krav på kvalificerad revisor eller annan formell revisionsskyldighet måste rätt standard och revisionsrapport användas.
Fungerar paketet som bidragsgivarens revisionsintyg?
Inte automatiskt. Kontrollera bidragsbeslutet och dess särskilda gransknings- och rapporteringsvillkor.
Är Word och PDF redigerbara?
Wordfilerna är redigerbara. PDF-versionerna är textsökbara och utskriftsvänliga, men saknar interaktiva formulärfält.
Är alla dokument översatta till engelska?
Nej. De fem svenska arbetsmallarna är på svenska. English User Guide förklarar hur dokumenten används inom svensk föreningskontext.
Relaterade produkter
- Förenklat årsbokslut – ideell förening – ekonomiskt underlag för berörda föreningar.
- Årsredovisning – ideell förening K2 – bokslutsrapportering för berörda föreningar.
- Föreningsprotokoll – årsmöte och styrelsemöte – dokumentation av årsmötets ansvarsfrihetsbeslut.
- Kallelse till årsmöte i ideell förening – kallelse och ärendeunderlag.
- Förening & Medlemsadministration – fler mallar.
Källor och version
Version 1.0, källgenomgång 22 oktober 2026. Allmän dokumentation för svenska mindre ideella föreningar.
- Skatteverket – Förvalta ideell förening
- Skatteverket – Bokföring för ideella föreningar
- MUCF – Revision i föreningen
- Bolagsverket – Årsredovisning och revisionsberättelse i ideell förening
Digital nedladdning via ZIP utan frakt. Användaren behöver anpassa handlingarna till föreningens faktiska förhållanden och revisorns självständiga granskning.