Asiakirjamallista
Eri suuruinen käsiraha avoliitossa 2026/2027 – Velkakirja + Avoliittosopimus Word/PDF
Tämä on erikoistunut mallipaketti avopareille tai avoliittoa suunnitteleville, jotka ostavat yhteisen asunnon, mutta maksavat eri suuruisen käsirahan tai muuta omaa pääomaa. Paketti yhdistää avoliittosopimuksen, yksinkertaisen velkakirjan ja erillisen laskelmaliitteen, jotta sekä omaisuuden ositus että taloudellinen erotus voidaan dokumentoida selkeästi.
Mallipaketti on juridisesti tarkistettu 4. lokakuuta 2026 ja laadittu käytettäväksi vuosina 2026/2027. Se on suunniteltu erityisesti tavalliseen tilanteeseen, jossa avoparit aikovat omistaa asunnon esimerkiksi 50/50-suhteessa, mutta toinen osapuoli maksaa suuremman osan käsirahasta.
Toimitus: 4 asiakirjaa sekä Word- (DOCX) että PDF-muodossa – yhteensä 8 tiedostoa ja 13 A4-sivua. Tuote toimitetaan digitaalisesti.
Tämä sisältyy pakettiin
- Avoliittosopimus – eri suuruinen käsiraha 2026/2027, 3 sivua.
- Yksinkertainen velkakirja – eri suuruinen käsiraha 2026/2027, 4 sivua.
- Laskelmaliite – eri suuruinen käsiraha, 3 sivua.
- Yksityiskohtainen käyttöopas, 3 sivua.
- Kaikki neljä asiakirjaa sekä Word- että PDF-muodossa.
Miksi sekä velkakirja että avoliittosopimus?
Avoparin yhteiseen käyttöön ostettu asunto voi olla avoliittolain mukaista yhteistä omaisuutta. Jos avoliitto päättyy ja joku vaatii omaisuuden ositusta, asunto voi tällöin kuulua avoliittolain säännösten piiriin, vaikka avopuolisot olisivat maksaneet hankintahetkellä eri summat.
Velkakirja dokumentoi avopuolisoitten välisen velan. Avoliittosopimuksessa taas määritellään, ettei kyseinen asunto kuulu avoliiton ositukseen, mikäli osapuolet päätyvät tähän ratkaisuun. Asiakirjat täyttävät siis eri tehtävät ja ne on suunniteltu käytettäväksi yhdessä.
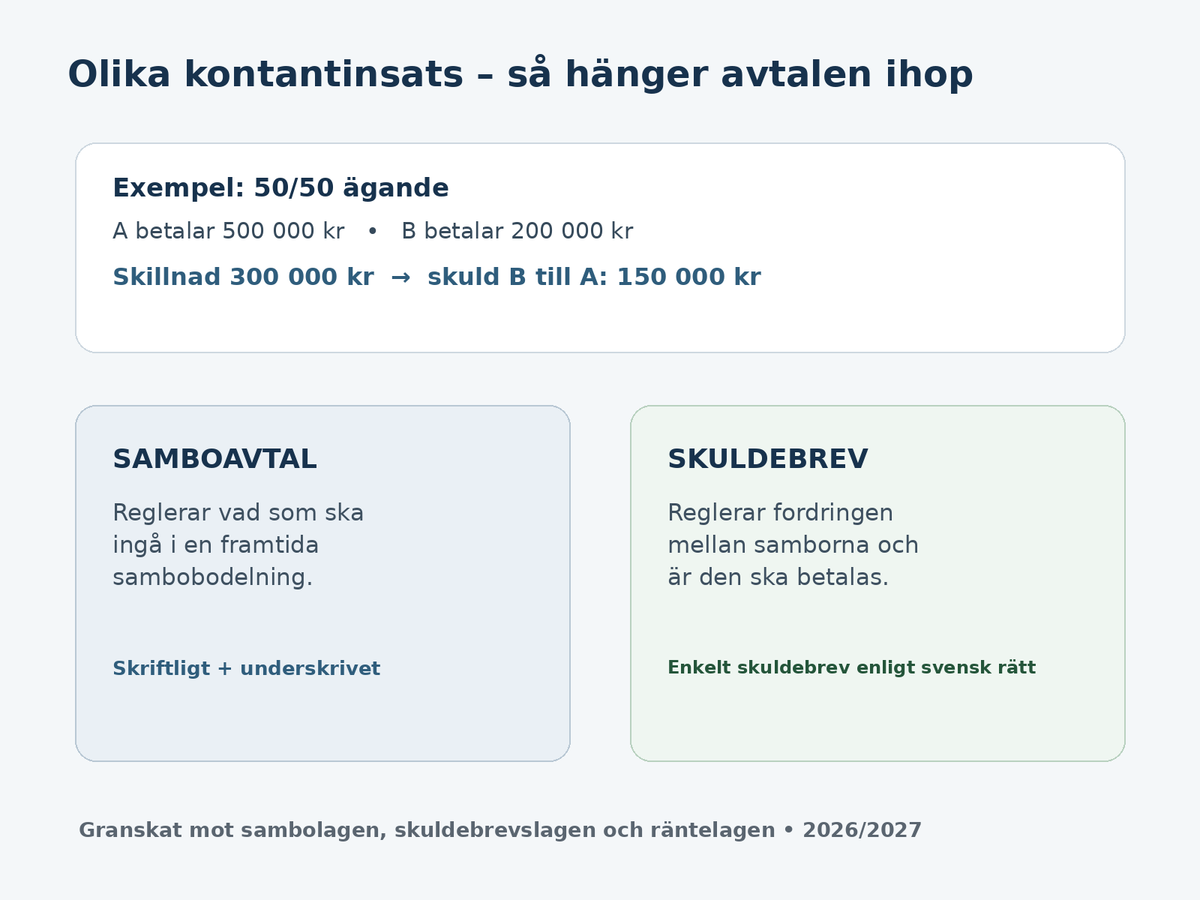
Esimerkki – 50/50-omistus, mutta eri suuruinen käsiraha
Oletetaan, että kaksi avopuolisoa omistavat asunnon 50 % kumpikin:
- Avopuoliso A maksaa 500 000 kr omaa pääomaa.
- Avopuoliso B maksaa 200 000 kr.
- Oma pääoma yhteensä 700 000 kr.
- 50/50-omistuksessa kummankin avopuolison taloudellinen osuus on 350 000 kr.
- Avopuoliso A on siis rahoittanut 150 000 kr enemmän kuin oma osuutensa.
Tässä esimerkissä velan määrä on siis 150 000 kr avopuoliso B:ltä avopuoliso A:lle. Kyseessä ei siis ole koko 300 000 kr:n erotus, vaan se osa, joka tarvitaan, jotta kumpikin osapuoli kantaa taloudellisesti oman 50-prosenttisen osuutensa.
Toimii myös muilla omistusosuuksilla
Paketti ei rajoitu vain 50/50-suhteeseen. Laskelmaliite sisältää mallin myös esimerkiksi 60/40-osuuksille tai muille omistussuhteille.
Muilla omistusosuuksilla kummankin osapuolen tavoiteosuus lasketaan kokonaispääoman ja todellisen omistusosuuden perusteella. Se osapuoli, joka on maksanut enemmän kuin tavoiteosuutensa, on rahoittanut osan toisen osapuolen taloudellisesta osuudesta.
Avoliittosopimus
Avoliittosopimus sisältää muun muassa:
- molempien avopuolisoitten tunnistetiedot,
- kyseisen asunnon yksilöinnin,
- asunto-osakkeen, omakotitalon/kiinteistön tai muun asuntotyypin,
- omistusosuudet,
- lausekkeen kyseisen asunnon sulkemisesta avoliiton osituksen ulkopuolelle,
- valinnan asunnon rajaamisesta tai kaiken yhteisen omaisuuden rajaamisesta,
- yhteyden erilliseen velkakirjaan,
- selvennyksen omistusoikeudesta ja ulkopuolisista pankkilainoista,
- säännöt muutoksista ja voimassaolosta,
- allekirjoitusosion.
Avoliittolain 9 §:n mukaisen avoliittosopimuksen on oltava kirjallinen ja molempien avopuolisoitten allekirjoittama. Sitä ei rekisteröidä Verovirastossa tai muussa viranomaisessa.
Yksinkertainen velkakirja
Velkakirja on laadittu yksinkertaiseksi velkakirjaksi tietylle velkojalle ja se sisältää muun muassa:
- velkojan ja velallisen,
- asunnon ja omistusosuudet,
- kummankin osapuolen tosiasiallisen panoksen,
- lasketun velkasumman,
- valinnan korottoman velan ja sovitun koron välillä,
- useita selkeitä malleja erääntymisajalle,
- lyhennykset,
- ennenaikaisen takaisinmaksun,
- korkolain mukaisen viivästyskoron soveltuvin osin,
- selvityksen asunnon myynnin yhteydessä,
- käsittelyn, jos omistusosuudet tai pääoman lisäykset muuttuvat myöhemmin,
- saatavan siirron,
- maksuhistorian.
Laskelmaliite
Erillinen laskelmaliite auttaa osapuolia dokumentoimaan tarkasti, miten velka on laskettu. Se sisältää:
- kauppahinnan,
- omistusosuudet,
- yhteisen asuntolainan ja muun rahoituksen,
- kummankin avopuolison todellisen oman pääoman osuuden,
- tavoiteosuuden omistusosuuden mukaan,
- lasketun ylimääräisen panoksen,
- lopullisen velkasumman,
- esimerkit sekä 50/50- että 60/40-suhteille,
- tarkistuskysymykset ja suositeltavan säilytettävän aineiston.
Asuntolaina on erillinen asia
Velkakirja ja avoliittosopimus säätelevät avopuolisoitten keskinäistä suhdetta. Ne eivät muuta pankin oikeuksia asuntolainasopimuksen nojalla. Jos molemmat avopuolisot ovat yhteisvastuullisesti vastuussa lainasta, pankki voi edelleen vaatia maksua laina-asiakirjojen mukaisesti riippumatta avopuolisoitten keskinäisestä jaosta.
Korko ja viivästys
Paketti mahdollistaa valinnan siitä, onko velka koroton eräpäivään asti vai juokseeko sille sovittu korko. Viivästyneen maksun kohdalla viivästyskorko voidaan laskea korkolain mukaisesti.
Korkolain 6 §:n mukainen lakisääteinen viivästyskorko sidotaan kunkin ajan viitekorkoon plus kahdeksan prosenttiyksikköä. Siksi vakiolausekkeessa ei ole määritelty pysyvää kiinteää prosenttiosuutta.
Milloin sopimuksia on ehkä päivitettävä?
Asiakirjat tulisi tarkistaa, jos esimerkiksi:
- omistusosuudet muuttuvat,
- avopuoliso tekee suuremman ylimääräisen pääoman lisäyksen,
- avopuolisot lyhentävät lainaa eri tahtiin ja haluavat eron vaikuttavan keskinäiseen talouteensa,
- asunto myydään ja korvataan uudella,
- velka maksetaan takaisin tai kuitataan,
- avopuolisot menevät naimisiin,
- osapuolet haluavat muuttaa sitä, mitä avoliiton ositus koskee.
Asunto-osake ja omakotitalo
Pakettia voidaan käyttää sekä asunto-osakkeisiin että kiinteistöihin/omakotitaloihin. Avoliittosopimus ei kuitenkaan muuta rekisteröityä omistusosuutta. Omistussuhteen on oltava oikein dokumentoitu kauppa-/luovutuskirjassa ja kiinteistön kohdalla lainhuudolla.
Yksityiskohtainen käyttöopas
Käyttöopas selittää vaihe vaiheelta:
- miksi velkakirja ja avoliittosopimus täyttävät eri tehtävät,
- miten velka lasketaan 50/50-suhteessa,
- miten se lasketaan muilla omistusosuuksilla,
- miten avoliittosopimus täytetään,
- miten velkakirja täytetään,
- miten korko ja eräaika tulisi dokumentoida,
- ero sisäisen velan ja pankin asuntolainan välillä,
- milloin sopimukset tulisi päivittää,
- yleiset virheet,
- lopullinen muistilista ennen allekirjoitusta. -->
Yleiset virheet, joiden välttämisessä paketti auttaa
- Velan asettaminen koko panosten väliseksi erotukseksi 50/50-omistuksesta huolimatta.
- Saman 50/50-kaavan käyttö, vaikka omistusosuudet olisivat esimerkiksi 60/40.
- Vain velkakirjan kirjoittaminen, unohtaen miten avoliittolaki vaikuttaa asuntoon osituksessa.
- Luuleminen, että avoliittosopimus muuttaa pankin asuntolainavastuuta.
- Tulevien suurten pääoman lisäysten tai epätasaisten lyhennysten unohtaminen.
- Luuleminen, että avoliittosopimus on rekisteröitävä.
Kuolemantapaukset ja testamentti
Avoliittosopimus ja velkakirja eivät säätele perintöoikeutta. Avopuolisot eivät peri toisiaan automaattisesti samalla tavalla kuin aviopuolisot. Jos tavoitteena on myös suojata eloonjäänyttä avopuolisoa, testamentin tarve ja mahdolliset vakuutusratkaisut tulisi arvioida erikseen.
Juridisesti tarkistettu vuosille 2026/2027
Asiakirjat on tarkistettu 4. lokakuuta 2026 lähtökohtina muun muassa:
- Avoliittolaki (2003:376), erityisesti säännökset avoliiton omaisuudesta, osituksesta ja avoliittosopimuksesta.
- Velkakirjalaki (1936:81), erityisesti säännökset yksinkertaisista velkakirjoista.
- Korkolaki (1975:635).
- Sopimusoikeus (1915:218), soveltuvin osin.
Muoto ja toimitus
- Word (DOCX) – täysin muokattavat asiakirjat.
- PDF – tulostusvalmiit A4-versiot.
- 4 asiakirjaa / 8 tiedostoa / 13 A4-sivua.
- Digitaalinen toimitus – fyysistä tuotetta ei lähetetä.
Yleisiä kysymyksiä
Tarvitsemmeko sekä avoliittosopimuksen että velkakirjan?
Ne täyttävät eri tehtävät. Velkakirja säätelee saatavaa, kun taas avoliittosopimus säätelee, mitä avoliiton ositukseen kuuluu.
Onko velka aina puolet erotuksesta?
Ei. Se on käytännön kaava, kun omistusosuudet ovat 50/50 ja vain oma pääoma eroaa. Muilla omistusosuuksilla laskelma on tehtävä kummankin osapuolen tavoiteosuuden mukaan.
Voiko pakettia käyttää omakotitaloon?
Kyllä. Sitä voidaan käyttää sekä kiinteistöihin/omakotitaloihin että asunto-osakkeisiin.
Pitääkö avoliittosopimus rekisteröidä?
Ei. Sen on oltava kirjallinen ja molempien allekirjoittama, mutta sitä ei rekisteröidä viranomaisella.
Voiko velka olla koroton?
Kyllä. Malli sisältää selkeän vaihtoehdon korottomalle velalle eräpäivään saakka.
Muuttaako velkakirja asuntolainojamme?
Ei. Pankin oikeudet ja osapuolten maksuvastuu ulkopuolisten laina-asiakirjojen mukaan eivät muutu automaattisesti.
Tärkeää
Mallipaketti on yleinen ammattimainen asiakirjapohja, ja se on täytettävä todellisen rahoituksen ja todellisten omistusosuuksien perusteella. Suurten varallisuuksien, monimutkaisen lainarahoituksen, ulkomaisten varojen, aiemmista suhteista olevien lasten tai muiden erityisten olosuhteiden kohdalla saatetaan tarvita yksilöllistä juridista neuvontaa.