Svenska Dokumentmallar
DAC7 – перевірка продавців, основа для звітності та журнал контролю для цифрових платформ | Word/PDF/Excel
DAC7 – перевірка продавців, основа для звітності та журнал контролю для цифрових платформ | Word/PDF/Excel
- Формат файлу
- DOCX, PDF, XLSX
- Мова документа
- П’ять робочих документів шведською мовою посібник для користувачів шведською мовою посібник для користувачів англійською мовою робоча книга Excel шведською мовою (дев’ять аркушів).
- Кількість файлів
- 7
Цифрове завантаження. Фізичний товар не надсилається.
Не вдалося завантажити доступність для завантаження
Про шаблон документа
DAC7 для цифрових платформ: практичний робочий інструментарій для шведських операторів платформ, яким необхідно оцінювати зобов’язання щодо подання звітності, запитувати та перевіряти дані про продавців, а також готувати щорічну звітність для Податкової служби Швеції. Пакет містить редаговані шведські шаблони, PDF-файли з можливістю пошуку та книгу Excel. Excel не надає контрольних даних і не визначає юридично, щодо кого необхідно подавати звіт.
Короткі факти: Швеція та шведські правила DAC7 · 7 незалежних документів (5 робочих документів шведською мовою, шведський посібник, англійський посібник) · 7 Word DOCX + 7 статичних PDF-файлів із можливістю пошуку + 1 Excel XLSX = 15 клієнтських файлів · Версія 1.0 · цифрове завантаження ZIP-архіву після активації продукту. DOCX можна редагувати, PDF можна читати та друкувати, але він не є інтерактивним для заповнення. Англійський посібник не перекладає основні документи.
01. Зміст пакета
П’ять робочих документів шведською мовою для перевірки застосовності, запиту даних, контролю, доповнення та щорічної звірки. Два посібники: шведський та англійський. Усі сім документів доступні у форматах DOCX і PDF. Крім того, до комплекту входить книга Excel XLSX з дев’ятьма вкладками. Усього 15 файлів, а не 15 різних юридичних документів.
02. Що міститься у файлах
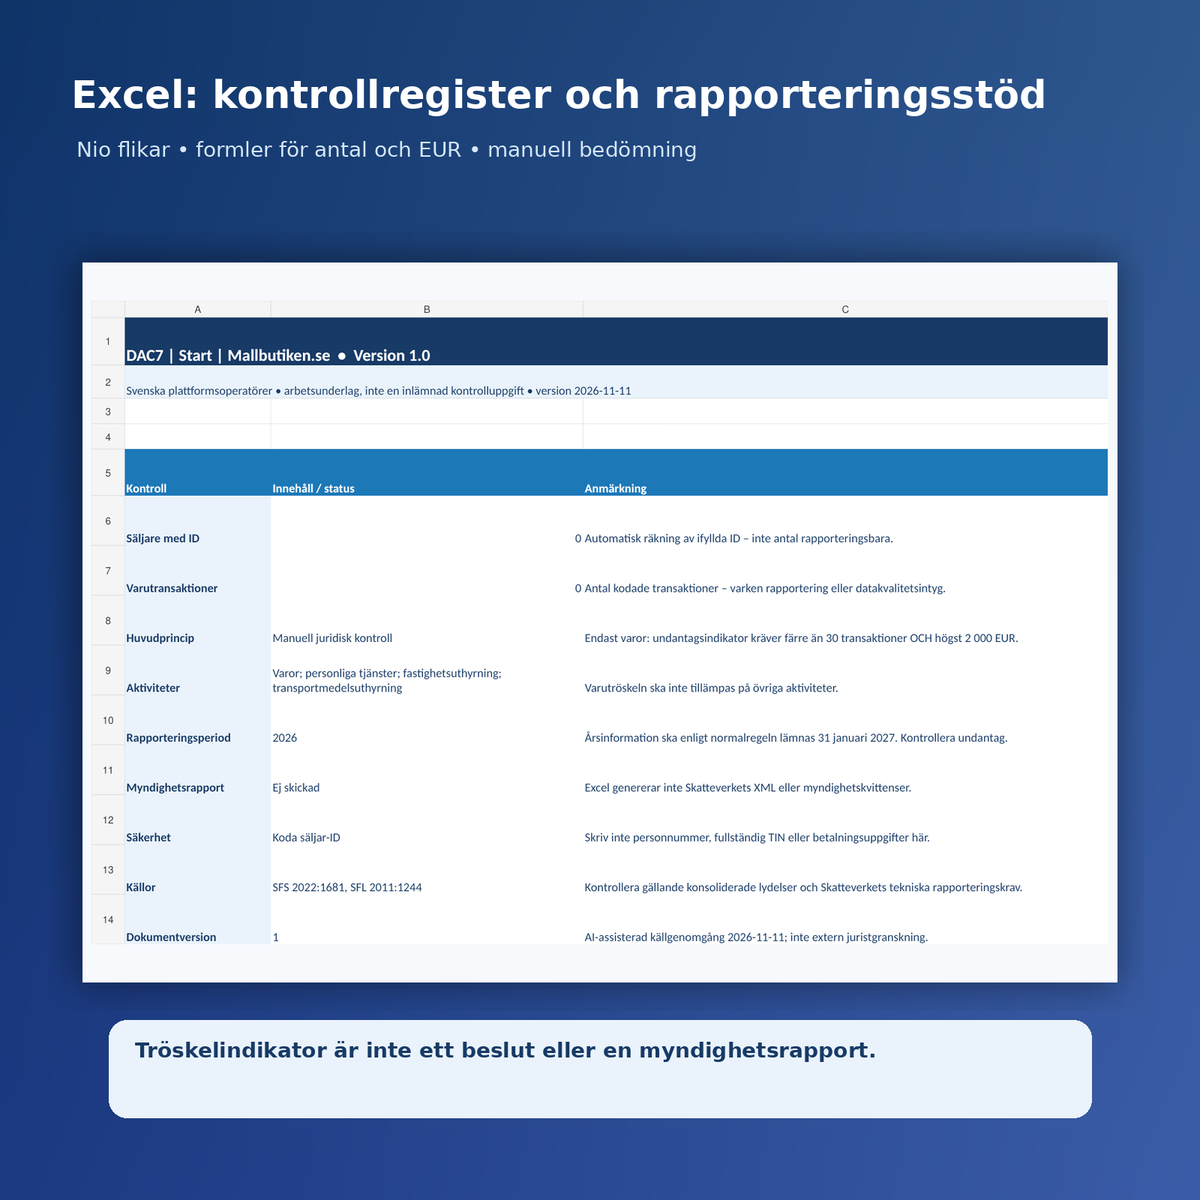
Ідентифікація оператора платформи та діяльності, безпечні запити до продавців, простежуваність перевірки та обробка відхилень, документація нагадувань, щорічна звирка, основа для прийняття рішень і фактичний квиток від органу влади. Excel відображає кількість продажів товарів і сумарну перевірену винагороду в євро за кожним зареєстрованим продавцем. Цей показник завжди слід перевіряти вручну.
Для кого підходить цей пакет?
Приклад 1: шведський маркетплейс збирає багатьох продавців товарів і повинен перевірити, чи підпадають деякі з них під особливе виключення для товарів. Приклад 2: платформа для оренди або особистих послуг повинна зібрати відповідні дані про продавців і задокументувати рішенння про подання звітності за рік. Не підходить для: компанії, яка виключно обробляє платежі, рекламу або перенаправлення без виконання функцій відповідної платформи — у такому разі потрібна окрема оцінка застосовності.
Усі файли та мови
| Документ | Використання | Мова | Формат |
|---|---|---|---|
| Оцінка застосовності | Оцінка оператора, платформи, діяльності та виключень | Шведська | DOCX + PDF із можливістю пошуку |
| Запит даних про продавців | Запит відповідних даних через безпечний канал | Шведська | DOCX + PDF із можливістю пошуку |
| Протокол контролю та перевірки | Перевірка продавців, джерел і оцінених виключень | Шведська | DOCX + PDF із можливістю пошуку |
| Нагадування та доповнення | Документування відсутніх даних і спроб зв’язку | Шведська | DOCX + PDF із можливістю пошуку |
| Щорічна звирка та рішення про подання звітності | Звірка періоду, квитанцій, інформації про продавців і архівів | Шведська | DOCX + PDF із можливістю пошуку |
| Посібник користувача | Інструкції шведською мовою та контрольний перелік | Шведська | DOCX + PDF із можливістю пошуку |
| Англійський посібник користувача | Англійські інструкції до шведських форм | Англійська | DOCX + PDF із можливістю пошуку |
| Книга Excel | Дев’ять вкладок для реєстру, товарних операцій і показника порогу | Шведська | XLSX |
Інструмент Excel — що враховується і що потребує рішення?
Дев’ять вкладок: «Початок», «Продавці», «Товарні операції», «Контроль порогів», «Знання клієнта», «Доповнення», «Щорічна звирка», «Рішення» і «Прочитайте мене». У вкладці «Контроль порогів» використовуються кількість і сума в євро зареєстрованих товарних операцій. Показник можливого виключення для товарів відображається лише тоді, коли зафіксовано продажі і одночасно виконуються два обмеження: менше 30 продажів товарів і не більше 2 000 євро протягом календарного року. Наприклад: 29 продажів і загалом 2 000 євро можуть дати показник, але 30 продажів — ні. Дані необхідно перевіряти, перераховувати у разі виправлень і оцінювати відповідно до інших умов закону.
Користувач повинен перевіряти суми в євро та здійснювати їх можливе перерахування. Книга містить 80 рядків для запису кожного відповідного реєстру та забезпечує ручне відстеження; вона не має прямого підключення до Податкової служби Швеції, автоматичного обміну валют і юридично зобов’язальної класифікації щодо подання звітності. Використовуйте внутрішні ідентифікатори продавців в Excel і зберігайте конфіденційні персональні дані в системах із контролем доступу.
Робочий процес — від оцінки до задокументованого звітування
- Перевірте функціонал платформи та те, які операції підпадають під її дію.
- Збирайте та перевіряйте лише відповідні дані про продавців і податки через безпечний канал.
- Перевірте застосовні виключення, товарні операції та валютні дані.
- Відстежуйте можливі недоліки та документуйте нагадування без автоматичних санкцій.
- Зробіть щорічну звирку, використовуйте фактичний процес подання звітності Податкової служби Швеції та задокументуйте отримання квитанції.
- Повідомте відповідних продавців і зберігайте підкладкові документи відповідно до застосовних вимог щодо зберігання та захисту даних.
Юридичні умови та обмеження
Шведський закон (2022:1681) містить положення про платформи, операції та продавців, які підпадають під його дію, а також про збір і перевірку даних. Кількісні та грошові умови виключення для товарів не застосовуються загалом до особистих послуг, оренди нерухомого майна або оренди транспортних засобів. Дивіться закон (2022:1681), зокрема розділи 2 і 6.
Звичайне щорічне подання контрольних даних і надання інформації продавцям зазвичай має відбуватися не пізніше 31 січня року, що йде після звітного року. Для календарного 2026 року це зазвичай означає 31 січня 2027 року. Перевірте застосовні умови в законі про податкові процедури (2011:1244), розділ 22 c, а також у настановній матеріалах Податкової служби Швеції. Поточна електронна форма та технічна специфікація файлів Податкової служби Швеції все ще необхідні.
Який документ вам слід обрати?
Цей пакет стосується інформації про продавців і щорічної звітності за правилами DAC7. Для питань цифрового маркетплейсу щодо повідомлення про незаконний вміст і простежуваності відповідно до Закону про цифрові послуги краще підходить інший пакет документів: DSA Marketplace Compliance.
Часті запитання
Чи всі шведські інтернет-магазини зобов’язані подавати звітність відповідно до DAC7?
Ні. Вирішальне значення має фактична функція платформи, її операції та статус оператора відповідно до закону. Звичайний інтернет-магазин, який продає лише власні товари, не є автоматично платформою за правилами DAC7.
Чи завжди продавець товарів звільняється, якщо сума не перевищує 2 000 євро?
Ні. Особливе виключення для товарів передбачає одночасне виконання умов про менше ніж 30 продажів товарів і не більше 2 000 євро винагороди за цей період, з урахуванням інших умов закону.
Чи можна надіслати книгу Excel безпосередньо до Податкової служби Швеції?
Ні. Книга є внутрішнім робочим реєстром. Самі контрольні дані необхідно подавати через актуальний прийнятий метод звітності та підтверджувати фактичним квитанційним документом.
Чи можна заповнювати PDF-файли?
Ні. PDF-файли можна переглядати та друкувати. Редаговані основні версії надано у форматах DOCX.
Чи основні шаблони англійською мовою?
Ні. П’ять робочих документів і книга Excel — шведською мовою. Окремий English User Guide пояснює використання англійською мовою.
Джерела, версія продукту та прозорість
Версія документа: 1.0 (11 листопада 2026 року). Юридична перевірка джерел за допомогою ШІ: 11 листопада 2026 року відповідно до вищезазначених офіційних джерел. Незалежна перевірка юристом: не проводилася. Пакет має загальний характер і не замінює індивідуальної оцінки податкової звітності, захисту даних або питань, що стосуються міжнародного обміну.