Svenska Dokumentmallar
Договір про передачу прав – Індивідуальне підприємство до Товариства з обмеженою відповідальністю | Word/PDF + English + інструкція
Договір про передачу прав – Індивідуальне підприємство до Товариства з обмеженою відповідальністю | Word/PDF + English + інструкція
- Формат файлу
- DOCX, PDF
- Мова документа
- Шведська Англійська
- Кількість файлів
- 8
Цифрове завантаження. Фізичний товар не надсилається.
Не вдалося завантажити доступність для завантаження
Про шаблон документа
Договір про передачу прав у межах реорганізації індивідуального підприємництва в акціонерне товариство – оновлений пакет документів на 2026/2027 рік для передачі активів та зобов'язань (inkråmsöverlåtelse) відповідно до законодавства Швеції. Пакет містить основний шаблон шведською мовою у форматах Word/PDF, англійський довідковий матеріал (English reference), а також посібники користувача шведською та англійською мовами.
Юридична та податкова експертиза: 6 жовтня 2026 р.
Оновлено з урахуванням чинних правил щодо передачі активів за ціною, нижчою за ринкову (underprisöverlåtelse), фондів періодизації, фондів розширення, передачі бізнесу згідно із законом про податок на додану вартість, ведення бухгалтерського обліку, а також переходу трудових відносин для працівників.
Що входить до комплекту
| Договір про передачу прав – DOCX | Редагований основний шведський шаблон для передачі активів та зобов'язань. |
| Договір про передачу прав – PDF | Версія шведською мовою, готова до друку. |
| Посібник користувача (шведська) – DOCX + PDF | Пояснює податки, ПДВ, фонди, борги, договори, персонал та бухгалтерський облік. |
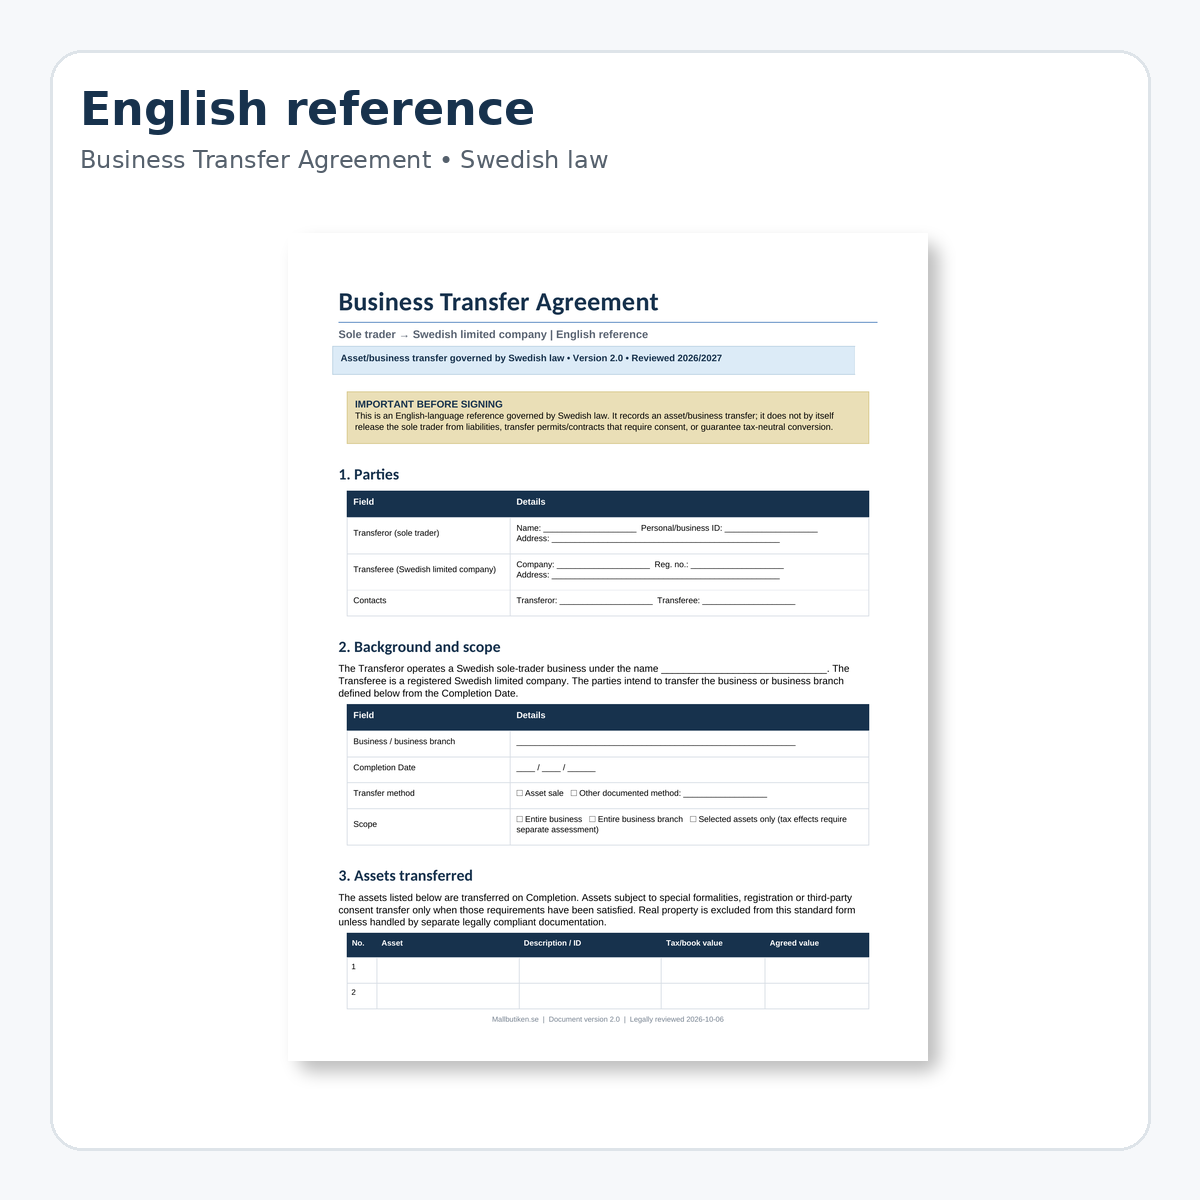
| English reference – DOCX + PDF | Договір про передачу бізнесу, що регулюється законодавством Швеції. |
| English user guide – DOCX + PDF | Англомовне керівництво до відповідного шведського законодавства. |
Важливо: реорганізація — це більше, ніж договір
Індивідуальне підприємництво не є окремою юридичною особою від підприємця, тоді як акціонерне товариство є самостійною юридичною особою. Тому необхідно чітко врегулювати питання щодо активів, боргів, договорів, ліцензій, персоналу, податкової реєстрації та бухгалтерського обліку.
Тому новий договір розмежовує те, що передається згідно з цивільним правом, що потребує згоди третіх осіб і які податкові умови слід перевіряти окремо.
Передача активів (inkråmsöverlåtelse) чи внесок у капітал (apport)?
Реорганізація зазвичай може бути здійснена шляхом купівлі зареєстрованим акціонерним товариством активів бізнесу або через негрошовий внесок (apport) безпосередньо при створенні компанії. Цей продукт розроблений переважно для передачі активів.
У разі негрошового внеску потрібні спеціальні корпоративні документи та довідки аудитора. Стандартний шаблон не слід використовувати як заміну документації для apport.
Активи та розподіл вартості
Шаблон містить окремі таблиці для інвентарю, запасів, гудвілу, нематеріальних активів, дебіторської заборгованості та інших активів. Балансова/податкова вартість та узгоджена вартість передачі розмежовані для полегшення бухгалтерського обліку та податкової оцінки.
Борги – компанія не може в односторонньому порядку звільнити вас від особистої відповідальності
У старій версії продукту описувалося, ніби борги можна просто «передати» акціонерному товариству. Це надто спрощено.
Акціонерне товариство може внутрішньо взяти на себе зобов'язання щодо боргу, але індивідуальний підприємець не автоматично звільняється від відповідальності перед банком, лізингодавцем чи іншим кредитором. Якщо має відбутися фактична заміна боржника, зазвичай необхідно задокументувати згоду кредитора.
Тому в новому шаблоні є окремий додаток щодо боргів, гарантій та згод кредиторів.
Договори та дозволи не передаються автоматично
Договори лізингу, оренди, постачання, договори з клієнтами, ліцензії на програмне забезпечення, домени та державні дозволи можуть містити заборону на передачу прав або вимогу отримання згоди. Деякі дозволи потрібно отримувати заново, коли бізнес переходить до нової юридичної особи.
Шаблон містить спеціальний контрольний список для договорів, дозволів та нематеріальних активів.
Передача за заниженою ціною та податок на вилучення
Якщо активи бізнесу передаються акціонерному товариству за ціною, нижчою за ринкову, зазвичай може виникнути питання про оподаткування як при вилученні (uttagsbeskattning). Однак при реорганізації існують правила, які за певних умов дозволяють передавати активи за податковою вартістю без оподаткування вилучення.
Рекомендації Податкової служби Швеції для типової ситуації реорганізації вказують, зокрема, на те, що весь бізнес або весь підрозділ бізнесу має бути переданий, акції мають бути кваліфікованими, а акціонерне товариство не повинно мати попередніх збитків.
Крім того, перейняті борги враховуються як частина компенсації за активи.
Фонд періодизації
Фонди періодизації за певних умов можуть бути перейняті акціонерним товариством. Передача, серед іншого, не повинна спричиняти оподаткування вилучення, а індивідуальний підприємець має зробити внесок до акціонерного товариства, еквівалентний сумі фондів періодизації, що передаються.
Крім того, акціонерне товариство має зробити відповідне нарахування в обліку. Пакет містить спеціальні поля для суми фонду, року та внеску.
Фонд розширення – 79,4 %
Для фонду розширення діють інші вимоги. Згідно з чинними правилами, фонд розширення може припинити своє існування без оподаткування, якщо, серед іншого, всі реальні активи передаються акціонерному товариству, підприємець вимагає не оподатковувати фонд, і до компанії здійснюється внесок у розмірі не менше 79,4 % від суми фонду розширення.
Це тепер чітко інтегровано як у шаблон договору, так і в посібник користувача.
ПДВ при передачі бізнесу
У попередній версії тексту продукту передача бізнесу описувалася як така, що загалом звільняється від ПДВ. Нова версія є більш коректною.
Відповідно до розділу 5, ст. 38 закону про ПДВ, кваліфікована передача активів у зв'язку з передачею бізнесу не розглядається як поставка товарів або надання послуг, але лише за умови дотримання вимог закону. Зокрема, ПДВ, який інакше стягувався б, має бути прийнятним до відрахування або відшкодування для одержувача.
Інвестиційні товари та нерухомість можуть вимагати додаткового оцінювання щодо ПДВ.
Працівники та перехід бізнесу
Якщо на передачу поширюється дія розділу 6 b закону про захист зайнятості, права та обов'язки за трудовими відносинами можуть перейти до акціонерного товариства. Працівник може заперечити проти переходу, і колишній роботодавець може все ще нести відповідальність за фінансові зобов'язання, що стосуються періоду до переходу.
Будь-які переговори з профспілками (MBL), колективні договори та борги, пов'язані з персоналом, тому слід оцінювати окремо. Шаблон містить спеціальний додаток щодо персоналу.
Бухгалтерський облік та дата відсікання
Договір тепер містить поля для чіткої дати відсікання (brytdag), рахунків клієнтів та постачальників станом на дату переходу, запасів, дебіторської заборгованості, боргів та практичної передачі бухгалтерських матеріалів.
Як основне правило, облікова інформація має зберігатися протягом семи років після закінчення календарного року, в якому завершився фінансовий рік. Реорганізація не означає, що відповідальність за історичний архів зникає.
Нерухомість потребує окремого розгляду
Якщо бізнес містить комерційну нерухомість, цей стандартний шаблон не слід використовувати окремо. Передача нерухомості має особливі вимоги до форми та може спричинити питання щодо реєстрації права власності, гербового збору, оподаткування капіталу та коригування ПДВ.
Назви компаній, домени, торгові марки та бази клієнтів
Навіть нематеріальні та цифрові активи потрібно ідентифікувати чітко. Бази клієнтів та інші персональні дані не можна передавати безконтрольно; з ними потрібно поводитися відповідно до застосовних правил захисту даних.
Сім окремих типів додатків
- Перелік активів та розподіл вартості
- Борги, гарантії та згоди кредиторів
- Договори, дозволи, інтелектуальна власність та згоди
- Працівники та борги, пов'язані з персоналом
- Фонд періодизації, фонд розширення та податкова база
- Оцінка ПДВ та будь-які інвестиційні товари
- Бухгалтерський облік, дата відсікання та практична передача
Включено English reference
Пакет також містить повний Business Transfer Agreement – Sole Trader to Swedish Limited Company англійською мовою. Англійська версія є довідковою і прямо підпорядковується законодавству Швеції (governed by Swedish law).
Коли професійна консультація є особливо доречною
Зверніться за індивідуальною податковою, бухгалтерською або юридичною консультацією у разі значних значень гудвілу, наявності нерухомості, фондів періодизації/розширення, кількох підрозділів бізнесу, великих кредитів/лізингу, наявності найманих працівників, від'ємного податкового капіталу, складних питань з ПДВ або великих фінансових обсягів.
Формати файлів та доставка
Формати: DOCX, PDF та ZIP.
Мови: основна версія шведською + English reference.
Кількість файлів: 8.
Загалом: 17 сторінок у чотирьох документах.
Доставка: цифрове завантаження. Фізичний продукт не надсилається.
Часті запитання
Чи можу я перенести все за балансовою вартістю без податку?
Не автоматично. Правила щодо оподаткування вилучення та передачі за заниженою ціною повинні бути дотримані. При великих обсягах вартості структуру слід перевірити у податкового радника або бухгалтера.
Чи зникають мої старі борги, коли акціонерне товариство бере їх на себе?
Ні, не автоматично. Внутрішня домовленість з акціонерним товариством зазвичай не звільняє вас від зобов'язань перед початковим кредитором. Перевірте, чи приймає кредитор заміну боржника.
Чи можна обробляти фонд періодизації та фонд розширення однаково?
Ні. Вони підпадають під різні правила. Фонд розширення має, зокрема, актуальну вимогу щодо внеску у розмірі не менше 79,4 % від суми фонду.
Чи слід нараховувати ПДВ на передачу?
Це залежить від того, чи застосовується правило про передачу бізнесу згідно із законом про ПДВ. Оцінку слід провести до виставлення рахунку та обліку передачі.
Чи підходить договір, якщо бізнес містить нерухомість?
Не як єдиний документ. Нерухоме майно вимагає спеціальної документації та окремої юридичної та податкової оцінки.
Цей пакет є загальною документальною підтримкою і не замінює індивідуальну юридичну, податкову чи бухгалтерську консультацію.