Svenska Dokumentmallar
ViDA 2030 – транскордонна електронна фактура, контроль даних та тестування систем | Word/PDF/Excel
ViDA 2030 – транскордонна електронна фактура, контроль даних та тестування систем | Word/PDF/Excel
- Формат файлу
- DOCX, PDF, XLSX
- Мова документа
- 5 шведських робочих шаблонів і 1 шведський посібник у форматі DOCX/PDF 1 окремий англійський посібник користувача у форматі DOCX/PDF а також шведський реєстр Excel. Не англійські операційні шаблони.
- Кількість файлів
- 7
Цифрове завантаження. Фізичний товар не надсилається.
Не вдалося завантажити доступність для завантаження
Про шаблон документа
Як готується шведська компанія до нової цифрової звітності ЄС щодо ПДВ для транскордонних B2B-інвойсів? ViDA 2030 — це пакет підготовчих документів і тестів для фінансових менеджерів, проектів ERP, бухгалтерських фірм і операторів інвойсингу, які хочуть своєчасно навести лад у типах транзакцій, основних даних інвойсів, договорах із постачальниками та прийомом систем.
Це не офіційна декларація про ПДВ, генератор дійсних XML-файлів EN 16931 або автоматичне підключення до Податкової служби. Мета продукту — створити зрозумілу та простежувану підставу для прийняття рішень напередонь 2030 року.
ViDA: що вже вирішено і що залишається?
Директива ЄС (EU) 2025/516 була прийнята у 2025 році. Уніфіковані вимоги до структурованого електронного інвойсингу та цифрової звітності для відповідних транскордонних B2B-транзакцій у ЄС почнуть застосовуватися 1 липня 2030 року. Інші частини ViDA впроваджуватимуться в інший час, зокрема коригування OSS/IOSS у 2027 році та правила для певних платформ у 2028 році.
Швеція розглядає питання впровадження відповідно до директиви 2026:9. Звіт про дослідження має бути представлений не пізніше 30 листопада 2027 року і також охоплювати питання про те, чи мають вимоги поширюватися на внутрішні транзакції. Тому пакет описує шведське право на 2026 рік як ще не повністю досліджене/не остаточно визначене в цій сфері і не робить автоматичної класифікації.
01 – Зміст пакета
5 шведських робочих шаблонів, 1 шведський посібник і 1 англійський посібник користувача, кожен у форматі DOCX, що дозволяє редагування, та в пошуковому/друкованому форматі PDF (14 файлів), а також 1 шведська робоча книга Excel з десятьма вкладками. Усього 15 клієнтських файлів у ZIP. Англійський посібник не є повним перекладом шведських робочих шаблонів.
02 – Що міститься у файлах
Пам’ятка про обсяг для транскордонного B2B, поля інвойсів і джерела даних, мапінг даних, готовий лист постачальнику, прийомне тестування, план відхилень/виправлень, рішення керівництва та реєстрація фактичних доказів тестування. Excel допомагає вам побачити, які підкладні матеріали відсутні; автоматично не виконується перевірка юридичної дієвості або схвалення органами влади.
Усі файли – конкретне застосування
| Файл | Практична функція |
|---|---|
| 01 Обсяг і класифікація транзакцій | Оцініть окремо відповідний потік EU-B2B, відрізняючи його від шведських B2B-, B2C- та транзакцій із третіми країнами. |
| 02 Основні дані та мапінг полів | Визначте поля інвойсів, джерела даних, VAT-ID, відповідальність і правило тестування. |
| 03 Лист постачальнику та додаток із вимогами | Запитуйте у оператора ERP/інвойсингу підтверджуваних відповідей щодо стандартів, передачі та плану поставок. |
| 04 Прийомне тестування електронного інвойсингу | Протоколюйте синтаксис, повідомлення про помилки, кредитні ноти, обробку ПДВ і технічні квитанції. |
| 05 Аналіз розривів і протокол рішень | Зберіть ризики, оцінку витрат, заходи та рішення керівництва щодо підготовки. |
| 06 Шведський посібник користувача | П’ять сценаріїв застосування, методика, джерела та чіткі обмеження. |
| 07 English User Guide | Англійські інструкції до шведських робочих шаблонів. |
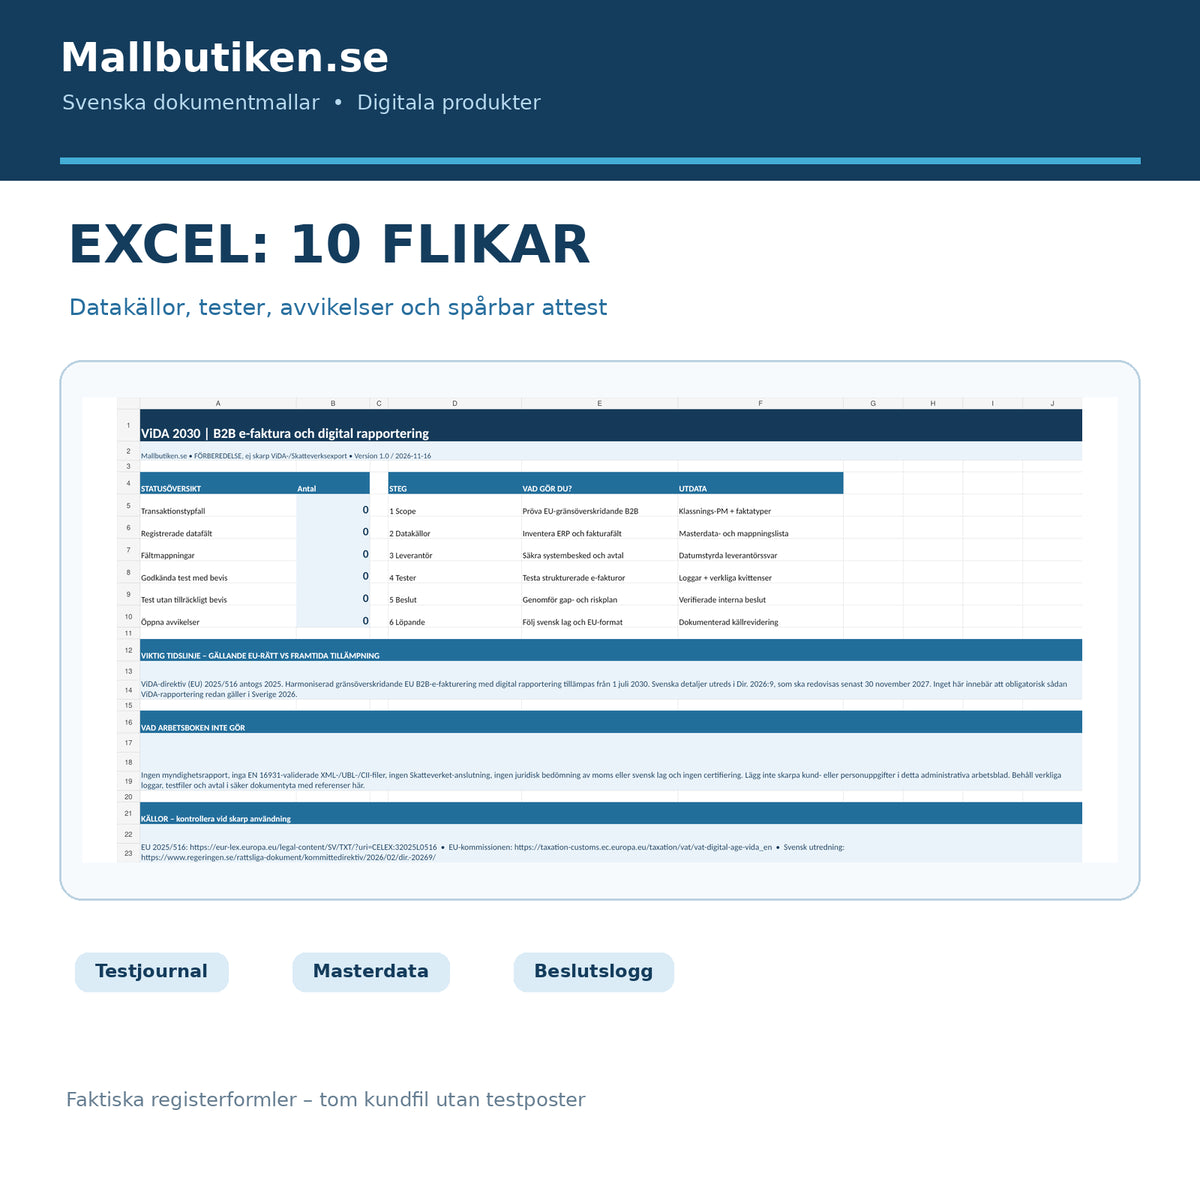
| 08 Excel-реєстр, 10 вставок | Адміністративний реєстр транзакцій, основних даних, полів, систем, тестів, відхилень, заходів і рішень. |
Для кого підходить пакет?
Для функцій фінансів і ПДВ у шведських компаніях, що здійснюють торгівлю в ЄС; відповідальних за ERP та інтеграцію; бухгалтерських фірм і операторів інвойсингу, яким потрібне попереднє дослідження. Він не призначений для приватних інвойсів споживачів або як загальний доказ того, що всі шведські компанії зобов’язані змінити систему інвойсингу у 2026 році.
Excel: десять вставок із простежуваним контролем
Початок (підсумок), Транзакції (обсяг за кожним випадком), Основні дані (джерела полів), Мапінг полів (підготовка до EN 16931), Системи (постачальник/інтеграція), Тестові випадки (фактичний результат тестування), Відхилення, Заходи, Рішення та Джерела.
Статус тесту «Схвалено» вважається «Схвалено з доказом» лише тоді, коли є як журнал тестування, так і посилання на квитанцію. Поля, які не мають правила перевірки або власника даних, позначаються для доповнення. Усі сценарії тестування проводилися з вигаданими записами, які не входять до клієнтського файлу. Це не сертифікований валідатор EN 16931.
Як використовувати документи
- Визначте свої фактичні транскордонні B2B-транзакції в ЄС і узгодьте обробку ПДВ з відповідальним експертом.
- Задокументуйте кожне відповідне поле інвойса, джерельну систему та власника даних.
- Попросіть оператора системи/інвойсингу показати, що є, що планується і що можна технічно підтвердити.
- Протестуйте окремі типи інвойсів за допомогою вигаданих даних, наприклад, EU-B2B-інвойс за товари, послуги, кредитну ноту, шведський внутрішній інвойс і B2C.
- Збережіть фактичні журнали та квитанції й складіть пріоритетний перелік заходів.
- Задокументуйте внутрішнє рішення щодо підготовки й перегляньте його, коли будуть затверджені шведські закони та офіційні технічні специфікації.
Яких помилок допомагає уникнути пакет?
PDF-файл електронною поштою не обов’язково є структурованим електронним інвойсом. Технічно валідований формат не тотожний правильній обробці ПДВ або поданій звітності. А правило ЄС, яке має почати застосовуватися у 2030 році, не можна представляти як діюче зобов’язання для всіх шведських компаній у 2026 році.
Інші відповідні шаблони Mallbutiken
Для поточних карт клієнтів і процедур інвойсингу є Налаштування клієнта & Інструкція з інвойсингу B2B. Для виправлення існуючого інвойса є Кредитна нота & Виправлення інвойса B2B. Однак пакет ViDA призначений для майбутнього спільного європейського проекту змін.
Часті запитання
Чи є звітність ViDA обов’язковою для шведських компаній уже у 2026 році?
Ні, не як уніфікована транскордонна B2B-звітність, що застосовуватиметься з 1 липня 2030 року. Інші національні та пов’язані з ЄС вимоги щодо ПДВ або інвойсингу, що вже діють, звісно, можуть застосовуватися до конкретних транзакцій.
Чи стосується реформа всіх шведських інвойсів?
Майбутні уніфіковані вимоги стосуються певних транскордонних B2B-транзакцій. Можливі додаткові правила Швеції для внутрішніх транзакцій досліджуються. Не робіть загального висновку для всіх інвойсів.
Чи створює пакет електронні інвойси відповідно до EN 16931?
Ні. Він містить мапінг полів і протоколи тестування для реальної системи інвойсингу; у комплекті немає готового XML-синтаксису, тестового сервера або продуктової інтеграції.
Чи може Excel автоматично подавати звіт про ПДВ до Податкової служби?
Ні. Робоча книга зберігає адміністративні дані підготовки та статус тестування. Вона не взаємодіє з органами влади або операторами інвойсингу.
Чи всі шаблони Word також доступні англійською мовою?
Ні. П’ять робочих шаблонів і шведський посібник є шведською мовою, а також окремий English User Guide. Клієнтський файл містить 7 DOCX, 7 PDF і 1 XLSX.
Чи перевірено матеріали юристами?
На 16 листопада 2026 року матеріали пройшли перевірку джерел права та файлів за допомогою ШІ. Зовнішня перевірка юристами або фахівцями з ПДВ не проводилася. Юридичні оцінки в реальних ситуаціях необхідно робити на основі актуальних правил.
Джерела та статус версії
EU 2025/516; Таймлайн ViDA Єврокомісії; Директива уряду 2026:9; Інформація Єврокомісії про електронний інвойсинг та EN 16931. Версія 1.0 – контроль джерел 16 листопада 2026 року. Продукт є підготовчим матеріалом і не є звітом органу влади, сертифікацією або гарантією майбутніх детальних вимог Швеції.