
Gütertrennung während der Ehe 2026 – Anmeldung, Kosten und Auseinandersetzungsvertrag

Kann man eine Güterteilung durchführen, während man noch verheiratet ist? Ja. Ehegatten, die sich einig sind, können eine Güterteilung während bestehender Ehe durchführen, auch wenn keine Scheidung anhängig ist. Sie müssen hierfür zuerst eine gemeinsam unterzeichnete schriftliche Anmeldung beim Skatteverket (schwedisches Finanzamt) einreichen und anschließend eine von beiden unterzeichnete schriftliche Güterteilungsurkunde erstellen. Die Voranmeldung muss registriert werden, doch die Registrierung der fertigen Güterteilungsurkunde ist freiwillig. Diese beiden Schritte haben unterschiedliche Funktionen und dürfen nicht verwechselt werden.
Rechtlich geprüft am 19. Oktober 2026. Die Informationen basieren auf dem schwedischen Ehegesetz (Äktenskapsbalken 1987:230), den aktuellen Anweisungen des Skatteverket zur Güterteilung, dessen rechtlicher Anleitung 2026 sowie den Vorgaben des Lantmäteriet zur Eigentumsregistrierung. Der Text bezieht sich auf Ehegatten, die sich einig sind und bei denen kein Scheidungsverfahren anhängig ist.
- Entscheiden Sie gemeinsam, dass Sie eine Güterteilung während der Ehe durchführen möchten.
- Erstellen Sie eine Anmeldung zur Güterteilung mit Ihren Personennummern und den Unterschriften beider Ehegatten.
- Senden Sie die Anmeldung an das Skatteverket und zahlen Sie die aktuelle Gebühr, im Oktober 2026 275 SEK.
- Inventarisieren Sie Vermögenswerte und Schulden mit Stichtag des Eingangsdatums der Anmeldung.
- Erstellen und unterzeichnen Sie eine Güterteilungsurkunde mit der vereinbarten Verteilung.
- Wählen Sie, ob Sie auch diese Urkunde beim Skatteverket registrieren möchten; dies ist freiwillig und stellt einen separaten kostenpflichtigen Vorgang dar.
- Falls sich das Immobilieneigentum ändert: Beantragen Sie die Eigentumsumschreibung (Lagfart) beim Lantmäteriet gemäß dessen Anforderungen.
Wann können Ehegatten eine Güterteilung ohne Scheidung vornehmen?
Gemäß Kapitel 9 § 1 Abs. 2 des schwedischen Ehegesetzes dürfen sich einigende Ehegatten Vermögen durch eine Güterteilung während der Ehe nach schriftlicher Anmeldung beim Skatteverket verteilen, ohne dass ein Scheidungsverfahren anhängig ist. Eine solche Güterteilung kann beispielsweise in Frage kommen, wenn die Ehegatten die Eigentumsverhältnisse an einer Wohnung oder anderem Vermögen zwischen ihnen verändern möchten.
Es ist wichtig zu verstehen, dass eheliches Vermögen (Giftorättsgods) nicht dasselbe ist wie gemeinschaftliches Eigentum. Jeder Ehegatte verfügt im Regelfall über sein eigenes Vermögen und haftet für seine eigenen Schulden (Kap. 1 § 3), während die eheliche Beteiligung (Giftorätt) erst bei einer Güterteilung Bedeutung erlangt. Wenn Ehegatten möchten, dass Vermögen zu Sondervermögen (enskild egendom) für eine eventuelle zukünftige Güterteilung wird, ist ein Ehevertrag stattdessen oft das geeignete Instrument.
Bei einem anhängigen Scheidungsantrag gilt ein anderes Verfahren. Lesen Sie Güterteilung bei Scheidung Schritt für Schritt für diese Situation, da sich Stichtag und Vorgehensweise unterscheiden.
Schritt 1. Wie erstellt und sendet man die Anmeldung an das Skatteverket?
Eine Voranmeldung ist obligatorisch bei einer Güterteilung während bestehender Ehe. Sie muss erfolgen, bevor die eigentliche Güterteilungsurkunde erstellt wird, gemäß Kapitel 9 § 1 und den Anweisungen des Skatteverket. Das Skatteverket stellt kein spezielles behördliches Formular hierfür bereit.
Die Anmeldung sollte klar zum Ausdruck bringen, dass die Ehegatten gemeinsam eine Güterteilung während der bestehenden Ehe durchführen möchten, und die Personennummern beider Ehegatten sowie beide Unterschriften enthalten. Senden Sie diese an das Skatteverket, Äktenskapsregistret, 871 87 Härnösand gemäß der aktuellen behördlichen Anweisung. Zahlen Sie die Anmeldegebühr in Höhe von 275 SEK gemäß den Zahlungsanweisungen des Skatteverket.
Eine Anmeldung bewirkt an sich noch keine Übertragung des Eigentumsrechts an bestimmtem Vermögen. Sie signalisiert, dass die Ehegatten beabsichtigen, eine Güterteilung vorzunehmen, und legt den Stichtag fest, welche Vermögenswerte und Schulden berücksichtigt werden sollen. Sie muss vom Skatteverket registriert werden gemäß dem schwedischen Ehegesetz.
Schritt 2. Welcher Tag bestimmt das Vermögen und die Schulden der Güterteilung?
Gemäß Kapitel 9 § 2 Abs. 2 des schwedischen Ehegesetzes muss eine Güterteilung während der bestehenden Ehe von den Vermögensverhältnissen an dem Tag ausgehen, an dem die Anmeldung zur Güterteilung erfolgte. Das Skatteverket erklärt dies als den Tag, an dem die Anmeldung bei der Behörde eingegangen ist. Es ist also nicht automatisch der Tag der Eheschließung, der Tag, an dem die Ehegatten über die Güterteilung gesprochen haben, oder der Tag, an dem die endgültige Urkunde unterzeichnet wird.
Bewahren Sie die Eingangsbestätigung der Anmeldung auf und inventarisieren Sie das Vermögen und die Schulden beider Ehegatten zum relevanten Datum. Ein Bankguthaben oder ein Darlehen kann sich geändert haben, wenn Sie später die Güterteilungsurkunde unterzeichnen; dokumentieren Sie daher den Ausgangspunkt klar. Bewertungsfragen können eine separate Vereinbarung erfordern, bei größeren Vermögenswerten ist fachkundige Hilfe ratsam.
Schritt 3. Welches Vermögen wird einbezogen – und wie werden Schulden gehandhabt?
Eheliches Vermögen (Giftorättsgods) ist der Grundsatz für das Vermögen von Ehegatten, während Sondervermögen (enskild egendom) unter anderem durch einen registrierten Ehevertrag oder durch Bedingungen bei Schenkungen und Testamenten entstehen kann (Kapitel 7 § 1–2). Normalerweise ist es das eheliche Vermögen, das bei der Güterteilung gemäß Kapitel 10 § 1 einbezogen wird, mit speziellen Ausnahmen für bestimmte persönliche Rechte und Vermögen, das vertraglich einbezogen werden kann.
Die Ehegatten müssen auch die Schulden gemäß Kapitel 11 § 2 berücksichtigen. Als vereinfachtes Grundmodell wird eine Schuldenabdeckung für jeden Ehegatten berechnet, das verbleibende Nettovermögen wird addiert und gemäß Kapitel 11 § 3 hälftig verteilt. Die exakte Berechnung kann durch Sondervermögen, Rentenansprüche, Kompensationsregeln, die Verknüpfung von Schulden mit speziellem Vermögen und eventuelle Ausgleichsregeln beeinflusst werden.
Eine partielle Güterteilung von bestimmtem Vermögen kann während einer bestehenden Ehe gemäß Rechtsprechung (u.a. NJA 1991 S. 284) möglich sein. Das bedeutet jedoch nicht, dass Ehegatten wichtige Schulden auslassen oder eine unverhältnismäßige Aufteilung vornehmen sollten, ohne Regeln zum Gläubigerschutz und andere Rechtsfolgen zu berücksichtigen.
Schritt 4. Was muss die Güterteilungsurkunde enthalten?
Gemäß Kapitel 9 § 5 des schwedischen Ehegesetzes muss eine Güterteilungsurkunde schriftlich erstellt und von beiden Ehegatten unterzeichnet werden. Das Gesetz stellt keine allgemeine Anforderung an zwei Zeugen für die Güterteilungsurkunde selbst. Die Identität beider Ehegatten, welches Vermögen verteilt wird, ein eventueller Ausgleichsbetrag, die vorangegangene Anmeldung und klare Zuteilungen sind praktisch wichtige Informationen.
| Grundlage in der Urkunde | Warum es benötigt wird | Status |
|---|---|---|
| Identität und Unterschriften der Ehegatten | Zeigt, wer die Güterteilung durchgeführt hat | Schriftform und Unterschriften erforderlich gemäß Kap. 9 § 5 |
| Verweis auf die Voranmeldung und deren Datum | Zeigt die Grundlage der Güterteilung und den relevanten Stichtag | Dringend empfohlene Klarheit |
| Beschreibung von Vermögen und Schulden | Macht Zuteilung, Schuldenabdeckung und Berechnung verständlich | Wird der tatsächlichen Situation angepasst |
| Wer erhält was | Legt die Verteilung zwischen den Ehegatten fest | Zentraler Bestandteil der Vereinbarung |
| Eventueller Ausgleichsbetrag und Zahlungsbedingungen | Dokumentiert den Ausgleich und die Umsetzung | Bei Bedarf |
| Grundbuchbezeichnung, falls Immobilien enthalten sind | Wird zur Identifizierung bei der Eigentumsumschreibung benötigt | Bei entsprechender Immobilie |
Eine allgemeine Vorlage zur Güterteilung sollte immer angepasst werden. Besonders wenn Immobilien, Unternehmen, ausländisches Vermögen, Geschäftsunfähigkeit oder komplizierte Schulden beteiligt sind, ist es ratsam, einen Juristen die Rechtsgeschäfte prüfen zu lassen.
Schritt 5. Muss die fertige Güterteilungsurkunde registriert werden?
Nein, nicht generell. Gemäß Kapitel 13 § 6 des schwedischen Ehegesetzes können Ehegatten wählen, eine Güterteilungsurkunde zur Registrierung beim Skatteverket einzureichen, dies ist jedoch freiwillig. Dies ist etwas anderes als die Voranmeldung vor der Güterteilung während der Ehe, die das Gesetz verlangt.
Wenn Sie sich entscheiden, die endgültige Urkunde zu registrieren, verlangt das Skatteverket, dass sie im Original und von beiden Ehegatten unterzeichnet eingereicht wird. Die separate Anmeldegebühr beträgt derzeit 275 SEK. Wenn das Skatteverket die Urkunde registriert hat, wird das Original zurückgesandt und eine Kopie archiviert. Die Registrierung bedeutet nicht, dass das Skatteverket jede Bestimmung materiell genehmigt oder garantiert, dass die Güterteilung einem Einwand standhält.
Was kostet eine Güterteilung während der Ehe 2026?
Das Skatteverket berechnet gemäß seinen aktuellen Anweisungen 275 SEK für die Anmeldung zur Güterteilung. Wenn Sie später wählen, auch die Güterteilungsurkunde zu registrieren, zahlen Sie weitere 275 SEK für diesen Vorgang. Ändert sich das Eigentum an einer Immobilie, kann eine separate Gebühr für die Eigentumsumschreibung hinzukommen; Anwalts- und Bankkosten hängen von Ihrem Einzelfall ab.
Überprüfen Sie immer die Gebührenseite der Behörde im Zusammenhang mit der Zahlung. Eine gekaufte Dokumentenvorlage ist eine Unterstützung bei der Erstellung von Unterlagen, keine Zahlung der Gebühr an das Skatteverket und keine behördliche Registrierung.
Immobilien bei der Güterteilung – wird eine Eigentumsumschreibung beim Lantmäteriet benötigt?
Ja, wenn ein Ehegatte durch die Güterteilung eine Immobilie oder ein Erbbaurecht erwirbt, muss in der Regel eine Eigentumsumschreibung (Lagfart) oder die Eintragung des Erbbaurechts beim Lantmäteriet beantragt werden, normalerweise innerhalb von drei Monaten nach dem Erwerb. Die aktuelle Anleitung des Lantmäteriet nennt für die Güterteilung während bestehender Ehe unter anderem den Antrag, die registrierte Voranmeldung des Skatteverket und die Güterteilungsurkunde im Original als Grundlage, mit speziellen Regeln für die digitale Einreichung.
Die optionale Registrierung der Güterteilungsurkunde selbst durch das Skatteverket ist also nicht dasselbe wie die Eintragung eines neuen Immobilieneigentümers durch das Lantmäteriet. Bei einem gemeinsamen Hypothekendarlehen ist zudem die separate Bewertung der Bank erforderlich, wenn das Darlehen geändert werden soll. Eine Güterteilung ändert nicht automatisch die Vertragspartner des Kreditgebers.
Wer eine Immobilie an seinen Ehegatten übertragen möchte, kann auch eine Schenkung in Erwägung ziehen, aber das Skatteverket unterstreicht, dass Schenkungen zwischen Ehegatten und Güterteilungen getrennte Verfahren mit unterschiedlichen Registrierungsanforderungen sind. Mischen Sie diese nicht in einem Dokument.
Güterteilung, Ehevertrag oder Schenkung – welches Dokument wird benötigt?
Eine Güterteilung aufgrund eines Todesfalls ist ein anderer Prozess als eine Güterteilung während bestehender Ehe und verwendet nicht dieselbe Voranmeldung. Siehe den Leitfaden zur Güterteilung bei Todesfall und dem Verlangen des überlebenden Ehegatten nach Kap. 12 § 2.
| Dokument | Was es normalerweise bewirkt | Registrierung |
|---|---|---|
| Güterteilung während bestehender Ehe | Verteilt Vermögen zwischen Ehegatten, während die Ehe besteht | Voranmeldung obligatorisch; Registrierung der endgültigen Urkunde freiwillig |
| Ehevertrag | Bestimmt, ob Vermögen Sondervermögen oder eheliches Vermögen für eine zukünftige Güterteilung sein soll | Muss für Rechtswirksamkeit beim Skatteverket registriert werden |
| Schenkung zwischen Ehegatten | Überträgt bestimmtes Vermögen durch Schenkung, mit speziellen Form- und Registrierungsregeln | Kann Registrierung für Gläubigerschutz und spezielle Immobilienform erfordern |
| Güterteilung bei Scheidung | Verteilt Vermögen anlässlich der Auflösung der Ehe | Separate Voranmeldung zur Güterteilung während der Ehe wird nicht verwendet, wenn ein Scheidungsverfahren anhängig ist |
Eine Güterteilung macht das übertragene Vermögen nicht automatisch zu Sondervermögen für eine zukünftige Erbfolge oder Scheidung. Wenn Sie die Vermögenseinstufung selbst ändern möchten, lesen Sie unsere Anleitung zu Eheverträgen und Sondervermögen und wählen Sie den richtigen Dokumententyp.
Beispiel: Zwei Ehegatten möchten die Eigentumsverhältnisse einer Wohnung ändern
Zwei verheiratete Personen möchten, dass ihre gemeinsame Wohnung künftig zu gleichen Teilen ihnen gehört. Ein Ehegatte steht derzeit als alleiniger Eigentümer im Grundbuch. Sie sind sich einig, eine Güterteilung während bestehender Ehe durchzuführen. Zuerst erstellen und senden beide Ehegatten eine Anmeldung an das Skatteverket. Anschließend erstellen sie eine Inventarisierung von Vermögenswerten, Schulden und anderem relevanten Vermögen mit Stichtag des Eingangs der Anmeldung.
Nach korrekter Berechnung schreiben sie eine Güterteilungsurkunde, aus der hervorgeht, welcher Anteil welchem Ehegatten zugewiesen wird, und beide unterzeichnen diese. Wenn die Wohnung eine Immobilie ist, muss der Ehegatte, der einen neuen Eigentumsanteil erhält, danach die Eigentumsumschreibung beim Lantmäteriet beantragen. Wenn diese belastet ist, müssen sie dies separat mit der Bank klären. Sie können selbst wählen, ob sie auch die Güterteilungsurkunde beim Skatteverket registrieren möchten.
Das Beispiel ist vereinfacht: Es bedeutet nicht, dass exakt die Hälfte einer Wohnung immer ohne Anpassungen übertragen werden kann. Anderes eheliches Vermögen, Schulden, Sondervermögen und der Schutz der Gläubiger beeinflussen den Vorgang.
Häufige Fehler – rechtliche und praktische Risiken
- Die endgültige Urkunde wird zuerst geschrieben. Bei einer Güterteilung während der Ehe ist eine schriftliche Voranmeldung erforderlich, bevor die Güterteilung durchgeführt wird.
- Falscher Stichtag wird verwendet. Ausgangspunkt ist der Tag, an dem die Anmeldung zur Güterteilung erfolgte, was das Skatteverket an das Eingangsdatum knüpft.
- Man glaubt, die endgültige Urkunde müsse registriert werden. Diese Registrierung ist freiwillig, während die Voranmeldung obligatorisch ist.
- Man vergisst Bank oder Grundbuchamt. Ein geändertes Eigentum führt nicht automatisch zu einem geänderten Kreditvertrag oder einem aktualisierten Immobilienregister.
- Man verwechselt eheliches Vermögen und Sondervermögen. Eheverträge steuern die Einstufung, Güterteilungen verteilen das Vermögen.
- Die Verteilung schädigt Gläubiger. Kapitel 13 § 1 des Ehegesetzes schützt Gläubiger vor bestimmten Verfügungen bei der Güterteilung und kann zu speziellen Haftungsregeln führen.
- Man verwendet die Scheidungsvorlage in einer bestehenden Ehe. Das Verfahren und der Stichtag sind unterschiedlich.
Checkliste – Güterteilung während der Ehe Schritt für Schritt
- Bestätigen Sie, dass Sie sich beide einig sind und kein Scheidungsverfahren anhängig ist.
- Entscheiden Sie, ob Sie eine Güterteilung, einen Ehevertrag oder eine Schenkung benötigen und warum.
- Erstellen Sie eine gemeinsame schriftliche Anmeldung mit Personennummern und den Unterschriften beider Ehegatten.
- Senden Sie die Anmeldung an das Skatteverket und zahlen Sie die aktuelle Gebühr.
- Speichern Sie die Dokumentation über das Eingangsdatum der Anmeldung.
- Inventarisieren Sie eheliches Vermögen, eventuelles Sondervermögen und relevante Schulden zum Stichtag.
- Überprüfen Sie Rentenansprüche, Darlehen, Bankkonten, Bewertungen und eventuelle Gläubigerrisiken.
- Bestimmen Sie, wie das Vermögen zugeteilt werden soll und ob ein Ausgleichsbetrag gezahlt werden muss.
- Erstellen Sie eine klare schriftliche Güterteilungsurkunde mit den Unterschriften beider Ehegatten.
- Wählen Sie, ob Sie auch die fertige Urkunde registrieren möchten – diese Registrierung ist freiwillig.
- Wenn Immobilien/Erbbaurechte den Eigentümer wechseln: Bereiten Sie den separaten Antrag auf Eigentumsumschreibung vor.
- Überprüfen Sie die Anforderungen der Bank und bewahren Sie Unterlagen über durchgeführte Übertragungen auf.
Häufige Fragen zur Güterteilung während bestehender Ehe
Muss man eine Güterteilung während der Ehe beim Skatteverket anmelden?
Ja. Kapitel 9 § 1 des Ehegesetzes verlangt eine schriftliche Anmeldung, die beim Skatteverket registriert wird, bevor eine Güterteilung während der Ehe durchgeführt werden kann.
Was kostet eine Anmeldung zur Güterteilung 2026?
Die vom Skatteverket angegebene Anmeldegebühr beträgt im Oktober 2026 275 SEK. Möchten Sie danach auch die Güterteilungsurkunde selbst registrieren, kostet dies gemäß demselben Gebührenniveau weitere 275 SEK.
Was ist der Unterschied zwischen Anmeldung und Güterteilungsurkunde?
Die Anmeldung erfolgt vor der Güterteilung und bestimmt den relevanten Zeitpunkt. Die Güterteilungsurkunde ist das schriftliche und von beiden Ehegatten unterzeichnete Dokument, das zeigt, wie das Vermögen tatsächlich verteilt wird.
Muss die Güterteilungsurkunde registriert werden?
Nein. Die Registrierung der fertigen Urkunde ist gemäß 13 Kap. 6 § freiwillig. Dies ist nicht mit der obligatorischen Voranmeldung zu verwechseln.
Welches Datum gilt als Stichtag?
Bei einer Güterteilung während der Ehe gilt der Tag, an dem die Anmeldung der Güterteilung gemäß 9 Kap. 2 § erfolgte. Das Finanzamt (Skatteverket) gibt das Datum an, an dem die Anmeldung bei der Behörde eingegangen ist.
Kann man nur ein bestimmtes Vermögen aufteilen?
Eine partielle Güterteilung während bestehender Ehe kann laut Rechtsprechung möglich sein (NJA 1991 S. 284). Das Vorgehen muss dennoch den Regeln zur Güterteilung entsprechen und darf nicht dazu verwendet werden, den Gläubigerschutz zu umgehen.
Müssen zwei Zeugen unterzeichnen?
Die Formvorschrift des Ehegesetzbuches (Äktenskapsbalken) für die Güterteilungsurkunde sieht vor, dass sie schriftlich verfasst und von beiden Ehegatten unterzeichnet sein muss. Ein generelles Erfordernis von zwei Zeugen besteht in 9 Kap. 5 § nicht.
Müssen wir einen Antrag auf Eintragung ins Grundbuch stellen, wenn die Immobilie den Eigentümer wechselt?
Ja, der Ehegatte, dem eine Immobilie oder ein Erbbaurecht zugesprochen wird, muss normalerweise innerhalb von drei Monaten einen Antrag auf Eintragung ins Grundbuch (lagfart) oder eine entsprechende Registrierung stellen. Die Vermessungsbehörde (Lantmäteriet) verlangt für eine Güterteilung während bestehender Ehe besondere Unterlagen.
Dokumentvorlagen für die Güterteilung während der Ehe
Die Güterteilung während der Ehe 2026/2027 aus dem Vorlagenshop enthält Word-, PDF- und Excel-Unterlagen für die Voranmeldung, die Güterteilungsurkunde und die wirtschaftliche Verteilung. Die Vorlagen müssen an Ihr Vermögen, Ihre Schulden und eventuelle besondere rechtliche Verhältnisse angepasst werden; sie bieten keine automatische behördliche Registrierung, Grundbucheintragung oder Rechtsgarantie.
Siehe Güterteilung während der Ehe – Anmeldung, Urkunde und Excel · Siehe Güterteilungsvertrag bei Scheidung – ein anderer Prozess · Siehe Ehevertrag für speziell angegebenes Vermögen
Verwandte rechtliche Ratgeber
- Güterteilung nach dem Gesetz – Schulden, Bewertung und Stichtag
- Güterteilungsvertrag bei Scheidung – Schritt für Schritt
- Ehevertrag – Kompletter Ratgeber zu Privatvermögen
- Wie funktioniert ein Ehevertrag? Schritt für Schritt
Offizielle Rechtsquellen und behördliche Informationen
- Schwedischer Reichstag: Ehegesetzbuch (1987:230) – insbesondere 1 Kap. 3 §, 7 Kap. 1–3 §§, 9 Kap. 1–5 §§, 10–11 Kap., 13 Kap. 1 und 6 §§ sowie 16 Kap.
- Skatteverket: Güterteilung – obligatorische Anmeldung während der Ehe, freiwillige Registrierung der Güterteilungsurkunde und Gebühren.
- Skatteverket, rechtlicher Leitfaden 2026: Güterteilung und Anmeldung – Stichtag, Formvorschriften und Möglichkeit zur partiellen Güterteilung.
- Lantmäteriet: Antrag bei Güterteilung – Grundbuch/Erbbaurecht, Erfordernis der Voranmeldung und Urkunde im Original.
- Skatteverket: Übertragung einer Immobilie an den Ehegatten – Unterschied zwischen Schenkung und Güterteilung.
- Skatteverket: Ehevertrag – Privatvermögen und obligatorische Registrierung anderer Dokumententypen.
Vorlagen in diesem Artikel
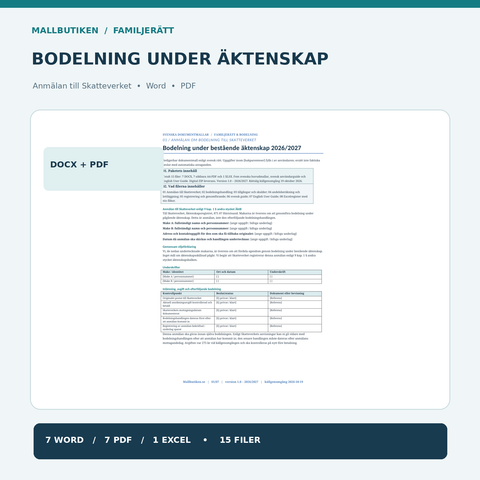
Gütertrennung während der Ehe 2026/2027 – Anmeldung beim schwedischen Finanzamt (Skatteverket), Gütertrennungsvertrag & Excel | Word/PDF/Excel
Word (DOCX) + PDF + Excel (XLSX)
79 SEK
Vorlage ansehen: Gütertrennung während der Ehe 2026/2027 – Anmeldung beim schwedischen Finanzamt (Skatteverket), Gütertrennungsvertrag & Excel | Word/PDF/Excel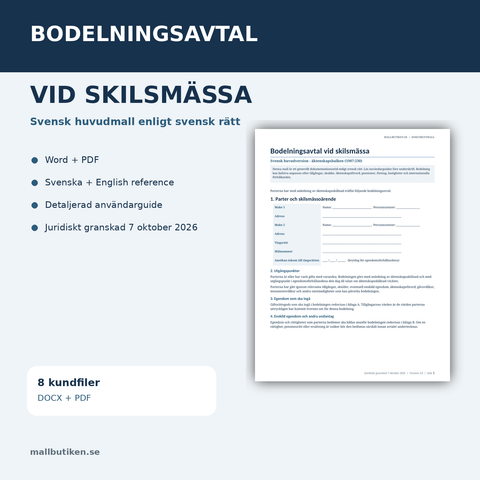
 Ehevertrag – Leitfäden, Regeln & Vorlagen
Ehevertrag – Kompletter Leitfaden zu Sondervermögen und Registrierung
Vollständiger Leitfaden zum Ehevertrag: Errungenschaftsgemeinschaft, Eigengut, Formvorschriften, Registrierung, Erträge, Todesfall, Änderungen und ...
 Vermögensauseinandersetzung & Scheidung – Leitfäden, Regeln & Vorlagen
Scheidungsfolgenvereinbarung bei Scheidung – Schritt für Schritt 2026
Schritt-für-Schritt-Anleitung zur Vermögensauseinandersetzung bei Scheidung: Stichtag, eheliches Gesamtgut, Sondergut, Schulden, Anteile, Bewertung...
 Erbfolge & Nachlassverzeichnis – Leitfäden & Vorlagen
Gütertrennung im Todesfall 2026 – die 12:2-Regel, überlebender Ehegatte und Erbe
Gütertrennung im Todesfall 2026: So funktionieren § 12 Abs. 2 des schwedischen Ehebalkens, der Antrag des überlebenden Ehegatten, das Netto-Gesamtg...


