Über die Dokumentvorlage
Ehevertrag für spezifisch benanntes Vermögen nach schwedischem Recht – ein aktualisiertes 2026/2027-Paket für Ehegatten oder künftige Ehegatten, die einen oder mehrere klar identifizierte Vermögenswerte zu Privatvermögen erklären möchten, ohne dabei automatisch das gesamte übrige Vermögen zu regeln.
Rechtlich geprüft: 7. Oktober 2026
Aktualisiert gemäß dem geltenden schwedischen Ehegesetz (Äktenskapsbalken) und den rechtlichen Leitlinien der schwedischen Steuerbehörde (Skatteverket), einschließlich der am 1. Oktober 2026 veröffentlichten Klarstellungen.
Das ist enthalten
| Ehevertrag – DOCX | Editierbare schwedische Hauptvorlage für spezifisch benanntes Vermögen. |
| Ehevertrag – PDF | Druckfertige schwedische Version. |
| Schwedischer Benutzerleitfaden – DOCX + PDF | Erläutert Identifizierung, Surrogat, Erträge, Registrierung und häufige Fehler. |
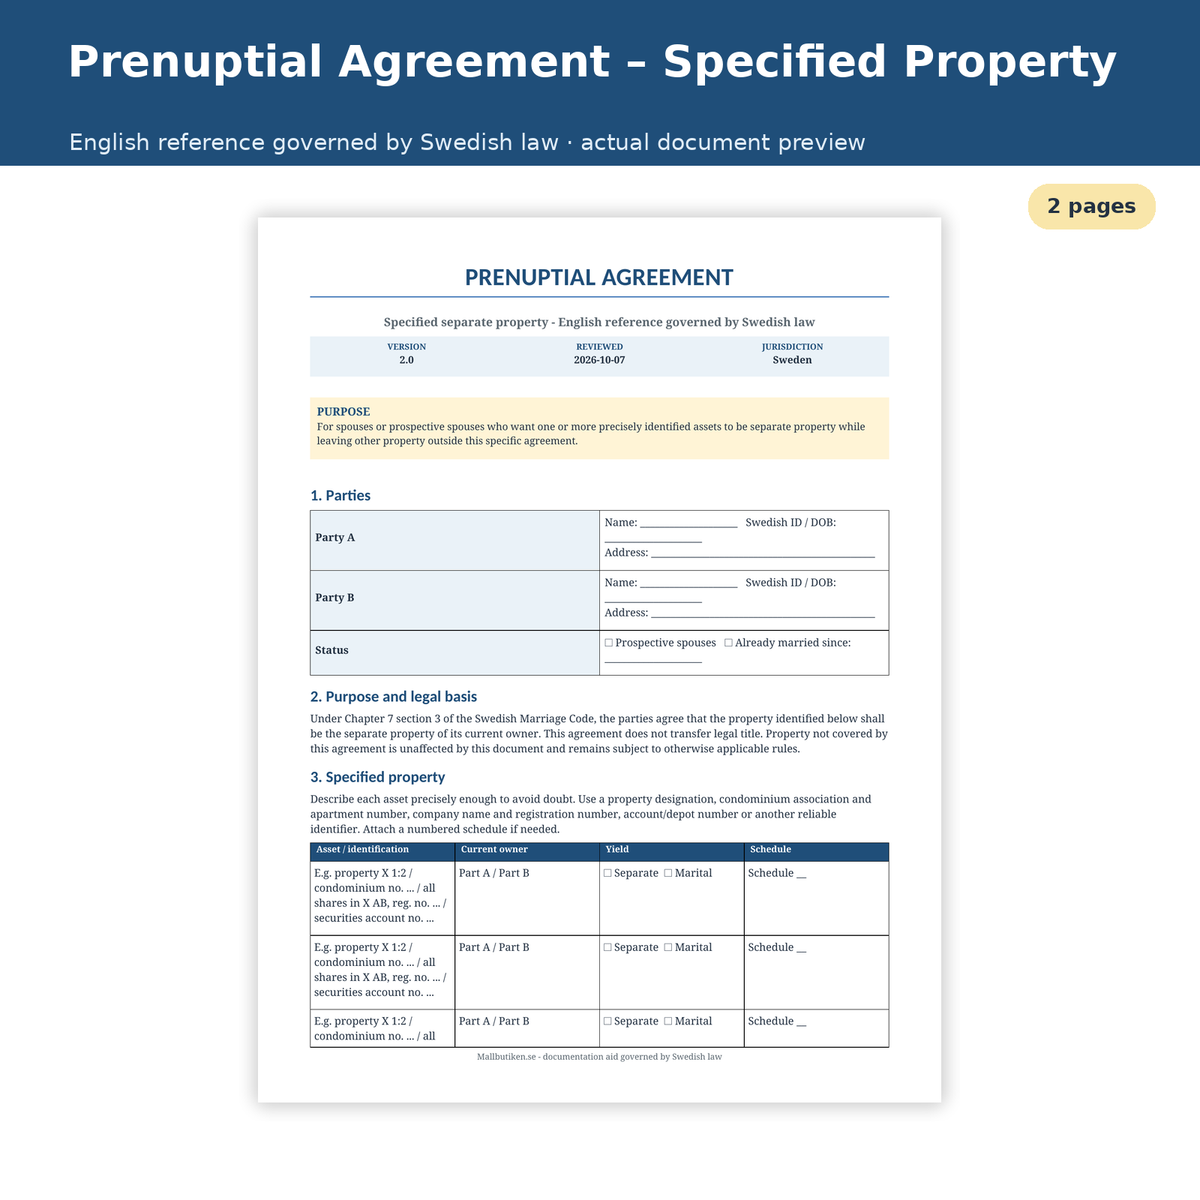
| English reference – DOCX + PDF | Prenuptial Agreement for Specified Separate Property governed by Swedish law. |
| Englischer Benutzerleitfaden – DOCX + PDF | Englischer Leitfaden zu demselben schwedischen Regelwerk. |
Kein „bedingter“ Ehevertrag
Das ältere Produkt wurde als „bedingter Ehevertrag“ bezeichnet. Diese Bezeichnung wurde entfernt.
Die rechtlichen Leitlinien der schwedischen Steuerbehörde besagen, dass Eheverträge nicht zeitlich befristet oder von zukünftigen Bedingungen abhängig gemacht werden sollten. Wenn die Ehegatten die Vermögensordnung zu einem späteren Zeitpunkt ändern möchten, sollten sie stattdessen einen neuen Ehevertrag aufsetzen und registrieren lassen.
Wann ist diese Vorlage geeignet?
Die Vorlage ist dafür vorgesehen, wenn ein oder mehrere bestimmte Vermögenswerte zu Privatvermögen erklärt werden sollen, während das übrige Vermögen von dieser speziellen Regelung ausgenommen bleibt.
Beispiele hierfür können sein:
- eine bestimmte Immobilie mit angegebener Katasterbezeichnung,
- eine bestimmte Eigentumswohnung (Bostadsrätt),
- sämtliche oder ein bestimmter Anteil an Aktien eines angegebenen Unternehmens,
- ein bestimmtes Wertpapierdepot oder ein sonstiges Konto,
- anderes Vermögen, das hinreichend präzise identifiziert werden kann.
Warum eine exakte Identifizierung wichtig ist
Formulierungen wie „mein Unternehmen“, „meine Aktien“ oder „mein Wohnsitz“ können unklar sein, wenn mehrere Vermögenswerte zutreffen könnten. Die neue Vorlage enthält daher eine spezielle Tabelle für Vermögenswerte mit Platz für die rechtliche oder praktische Identifizierung, den Eigentümer, die Wahl bezüglich der Erträge sowie Anlagen.
Soll nur ein bestimmter Anteil zu Privatvermögen erklärt werden, sollte dieser Anteil ausdrücklich genannt werden.
Surrogat – das, was an die Stelle des Vermögens tritt
Gemäß Kapitel 7 § 2 des schwedischen Ehegesetzes ist das, was an die Stelle von Privatvermögen tritt, als Grundregel ebenfalls Privatvermögen, sofern nichts anderes vorgeschrieben wurde.
Die Vorlage enthält daher eine spezielle Auswahlmöglichkeit für Ersatzvermögen sowie die Möglichkeit, Ausnahmen zu definieren.
Erträge – eine separate Wahlmöglichkeit
Erträge aus Privatvermögen sind nach der gesetzlichen Grundregel allgemeines eheliches Vermögen (Giftorättsgods), sofern in dem Rechtsakt, der das Vermögen zum Privatvermögen machte, nichts anderes bestimmt wurde.
Dies kann beispielsweise Dividenden aus Aktien, Zinsen oder Mieteinnahmen betreffen. Die Vorlage erfordert daher eine aktive Entscheidung, falls auch die Erträge Privatvermögen sein sollen.
Der Ehevertrag ändert nicht die Eigentumsverhältnisse
Dass ein Vermögenswert zu Privatvermögen erklärt wird, bedeutet nicht, dass das Eigentum zwischen den Ehegatten übertragen wird. Soll auch das Eigentum geändert werden, ist ein separater Übertragungsakt erforderlich, beispielsweise ein Schenkungsvertrag oder ein Kaufvertrag; zudem können für bestimmte Vermögenswerte zusätzliche Formvorschriften gelten.
Das übrige Vermögen ist nicht automatisch betroffen
Dieses Dokument regelt lediglich das tatsächlich angegebene Vermögen. Dies bedeutet nicht, dass alles übrige Vermögen automatisch allgemeines eheliches Vermögen ist. Vermögen kann aus anderen Gründen Privatvermögen sein, beispielsweise durch eine Schenkung oder ein Testament mit einer Klausel zum Privatvermögen.
Registrierung bei der schwedischen Steuerbehörde (Skatteverket)
Ein Ehevertrag muss schriftlich verfasst, datiert, von beiden Ehegatten oder den künftigen Ehegatten unterzeichnet und bei der schwedischen Steuerbehörde registriert werden.
Zeugen sind keine gesetzlich vorgeschriebene Formvoraussetzung.
Für künftige Ehegatten gilt der Ehevertrag ab dem Tag der Eheschließung, wenn er spätestens einen Monat nach der Hochzeit zur Registrierung eingereicht wird. Für bereits verheiratete Ehepaare gilt er ab dem Tag, an dem das Dokument bei der schwedischen Steuerbehörde eingeht.
Die Registrierung durch die Steuerbehörde ist keine materielle Genehmigung
Die schwedische Steuerbehörde prüft, ob die formellen Voraussetzungen für eine Registrierung erfüllt sind. Die Registrierung bedeutet nicht, dass die Behörde entschieden hat, welche materielle Rechtswirkung der Vertrag entfaltet oder ob die Formulierungen für eine zukünftige Vermögensaufteilung optimal sind.
Der Ehevertrag bestimmt nicht die Erbfolge
Der Ehevertrag beeinflusst die Klassifizierung des Vermögens im Hinblick auf eine zukünftige Vermögensaufteilung, bestimmt jedoch nicht die Erbfolge. Wenn die Parteien auch festlegen möchten, wer erbt, kann ein separates Testament erforderlich sein.
Internationaler Bezug
Falls eine der Parteien eine ausländische Staatsangehörigkeit oder einen Wohnsitz im Ausland hat, Vermögen im Ausland besitzt oder ein Umzug über Landesgrenzen geplant ist, können die EU-Regelungen über die ehelichen Güterstände und das schwedische internationale Privatrecht relevant werden. In diesem Fall wird eine individuelle Beratung empfohlen.
English reference ist enthalten
Das Paket enthält eine vollständige Prenuptial Agreement for Specified Separate Property in englischer Sprache. Die englische Version ist eine Referenzversion und unterliegt ausdrücklich dem schwedischen Recht (governed by Swedish law).
Dateiformate und Lieferung
Format: DOCX, PDF und ZIP.
Sprache: Schwedische Hauptversion + English reference.
Anzahl der Dateien: 8.
Gesamtumfang: 8 Seiten in den vier Dokumenten.
Lieferung: Digitaler Download. Es wird kein physisches Produkt versandt.
Häufig gestellte Fragen
Muss mein gesamtes Vermögen zu Privatvermögen erklärt werden?
Nein. Ein Ehevertrag kann nur einen Teil des Vermögens der Ehegatten oder nur das Vermögen eines Ehegatten umfassen.
Kann ich nur die Aktien meines Unternehmens zu Privatvermögen erklären?
Ja, sofern der Vermögenswert hinreichend klar benannt wird. Geben Sie beispielsweise den Firmennamen, die Organisationsnummer und den betreffenden Anteil oder die Aktien an.
Werden Dividenden aus Privatvermögen automatisch auch Privatvermögen?
Nein. Erträge sind gemäß der gesetzlichen Grundregel allgemeines eheliches Vermögen, sofern nichts anderes vorgeschrieben wurde. Die Vorlage enthält daher eine ausdrückliche Wahlmöglichkeit bezüglich der Erträge.
Muss der Ehevertrag von Zeugen beglaubigt werden?
Nein. Zeugen sind keine gesetzlich vorgeschriebene Formvoraussetzung.
Kann der Vertrag nur bei einer Scheidung oder für fünf Jahre gelten?
Solche Bedingungen oder zeitlichen Begrenzungen sollten nicht verwendet werden. Ändern Sie stattdessen die Vermögensordnung zu einem späteren Zeitpunkt durch einen neuen, registrierten Ehevertrag.
Garantiert die Registrierung, dass der Vertrag genau die beabsichtigte Wirkung entfaltet?
Nein. Die Registrierung durch die schwedische Steuerbehörde ist keine vollständige materielle Prüfung der Rechtswirkung des Vertrages.
Dieses Paket ist eine allgemeine Dokumentationshilfe nach schwedischem Recht und ersetzt keine individuelle Rechtsberatung.