
Buchhaltungssoftware in Schweden wechseln – SIE, Abgleich und Archiv
Schrittweiser Wechsel der Buchhaltungssoftware in Schweden: SIE-Export, Belegübernahme, Saldenabgleich, siebenjährige Archivierung und Datenschutz.

Beim Wechsel der Buchhaltungssoftware dürfen die Buchführungsdaten und Belege nicht verloren gehen. Planen Sie einen Stichtag, exportieren Sie die notwendigen Informationen, vergleichen Sie Salden und Vorgänge mit dem bisherigen System und sichern Sie einen lesbaren Zugriff auf die älteren Unterlagen über den gesetzlich erforderlichen Archivierungszeitraum.
Eine SIE-Datei kann Buchungssätze zwischen kompatiblen schwedischen Buchhaltungssystemen übertragen. Sie beinhaltet jedoch nicht zwangsläufig Rechnungsbilder, Quittungen, offene Posten oder historische Systeminformationen. Ein reiner Softwarewechsel ist außerdem von einem Wechsel des externen Buchhaltungsbüros zu unterscheiden.
Vorbereitung: Welche Informationen müssen erhalten bleiben?
Ein Übergang zum Beginn eines neuen Geschäftsjahres ist oft organisatorisch einfacher, aber nicht generell gesetzlich vorgeschrieben. Erfassen Sie Systeme, Schnittstellen, Bankverbindungen, Benutzerrechte, Vertragslaufzeiten und die Möglichkeit, Informationen nach Kündigung des alten Dienstes zu exportieren oder abzurufen.
| Bereich | Zu prüfen | Mögliche Übernahme |
|---|---|---|
| Hauptbuch und Buchungsbelege | Kontenplan, Jahre, Buchungsdaten, Belegnummern, Anfangs- und Endsalden. | SIE- oder Systemexport, danach Abgleich. |
| Debitoren und Kreditoren | Offene Rechnungen, Teilzahlungen, Gutschriften, Fälligkeiten. | Separate Listen und exportspezifische Daten. |
| Belegunterlagen | Rechnungsbilder, Quittungen, Buchungsanweisungen und Anhänge. | Separater Dokumentexport mit nachvollziehbarem Bezug zu Buchungen. |
| Anlagen, Lohn und Umsatzsteuer | Abschreibungen, Lohnregister, offene Meldungszeiträume. | Weitere Systemmodule und geschützte Dateien. |
| Systemdokumentation | Konfiguration, Kontenlogik, Bearbeitungshistorie, Nachvollziehbarkeit. | Dokumentiertes, dauerhaft lesbares Archiv. |
Maßgeblich sind unter anderem das schwedische Buchführungsgesetz (Bokföringslagen) und die BFN-Leitlinien zur Buchführung. Die Tabelle ist eine praktische Planungshilfe und keine vollständige gesetzliche Exportliste.
SIE 1–4 und SIE 4i: Was wird wirklich übertragen?
Die schwedische SIE-Gruppe unterscheidet mehrere Datenformate: Typ 1 für Jahressalden, Typ 2 zusätzlich für Periodensalden, Typ 3 auch für Objektsalden und Typ 4 einschließlich Buchungsvorgängen. SIE 4i dient einem anderen Zweck, etwa dem Transfer von Buchungen aus einem Vorsystem.
Eine erfolgreich importierte SIE-4-Datei ist kein Beweis für die vollständige Übernahme des Buchhaltungsarchivs. Rechnungsbilder, Zahlungsstatus, Beleganhänge, Freigaben und Nutzerprotokolle müssen ggf. separat gespeichert werden. Prüfen Sie stets reale Daten und offene Posten.
Acht Schritte zum kontrollierten Systemwechsel
- Systeme inventarisieren: Buchhaltung, Lohn, Fakturierung, Banken, Registrierungen und Verantwortliche erfassen.
- Umstellungsdatum festlegen: letzten Buchungstag im bisherigen und ersten im neuen System dokumentieren; Doppelbuchungen vermeiden.
- Vor dem Export abstimmen: Bank, Forderungen, Verbindlichkeiten, Steuern, Löhne und andere wesentliche Konten abgleichen.
- Originalunterlagen sichern: Buchungsexporte, Belege, Anhänge und erforderliche Systemdokumentation vollständig ablegen.
- Testimport durchführen: Zeichenkodierung, Kontenzuordnungen, Perioden, Belegnummern und Anlagen prüfen.
- Vorher/nachher vergleichen: Kontensalden, offene Rechnungen und Stichproben nachvollziehbar abstimmen.
- Archivlösung prüfen: sicherstellen, dass ältere Daten nach Ende des Abonnements lesbar und verfügbar bleiben.
- Freigeben und abschalten: erst nach dokumentierter Kontrolle alte Zugänge und Dienste kündigen.
Sieben Jahre Archivierung: Muss die alte Software bleiben?
Nach Kapitel 7 des schwedischen Buchführungsgesetzes sind Buchführungsinformationen grundsätzlich sieben Jahre nach Ablauf des Kalenderjahres aufzubewahren, in dem das Geschäftsjahr endete. Bei einem Abschluss im Jahr 2026 ergibt sich nach der Grundregel eine Aufbewahrung bis zum 31. Dezember 2033. Auch bei abweichendem Geschäftsjahr ist das Kalenderjahr des Jahresabschlusses maßgeblich. BFN erläutert die Aufbewahrungsfristen.
Papierbelege digitalisieren – was gilt seit Juli 2024?
Seit dem 1. Juli 2024 kann die Vernichtung bestimmter Papierunterlagen nach einer zulässigen Übertragung auf andere Datenträger möglich sein, wenn kein Risiko entsteht, dass Buchführungsinformationen verändert werden oder verloren gehen. Das bedeutet nicht, dass jede unvollständige Datei einen Originalbeleg ersetzt. BFN erläutert die Änderung von Kapitel 7 § 6. Die Aufbewahrungsfrist wird dadurch nicht verkürzt.
Datenschutz und sichere Übertragung
Kunden-, Lieferanten- und Lohndaten können personenbezogene Informationen enthalten. Prüfen Sie die tatsächlichen Verantwortlichkeiten nach DSGVO. Wenn der neue Dienstleister personenbezogene Daten im Auftrag des Unternehmens verarbeitet, ist in der Regel eine Vereinbarung nach Artikel 28 DSGVO erforderlich. Die schwedische Aufsichtsbehörde IMY erläutert die Anforderungen.
Nutzen Sie individuelle Konten, beschränkte Berechtigungen und geeigneten Schutz für Exporte. Private BankID-Anmeldedaten oder Passwörter gehören niemals in eine frei zugängliche Migrationsliste.
Praxisbeispiel: Umstellung zum 1. Januar
Eine schwedische Aktiengesellschaft beendet ihre laufenden Buchungen im alten Programm zum 31. Dezember 2026 und startet am 1. Januar 2027 im neuen. Vor der Kündigung exportiert sie die relevanten Buchungen, Salden, Belege und offenen Posten. Nach dem Testimport werden Anfangssalden und Belegstichproben unter Berücksichtigung nachträglicher Abschlussbuchungen verglichen. Das Beispiel ist vereinfacht und ersetzt keine systemspezifische Migrationsprüfung.
Hilfreiche Dokumentvorlagen
Systemregister
Systemverwaltungsplan und IT-Systemregister für Systemverantwortliche, Dienstleister, Risiken und Abschaltung – keine Software für SIE-Importe.
Buchhalterische Kontrolle
Jahresabschluss-Checkliste und Abstimmungsregister für Kontenabgleich und Aufgabenplanung – kein Ersatz für Originalbelege.
Gleichzeitig Buchhaltungsbüro wechseln
Übergabeplan beim Wechsel der Buchhaltungsfirma für offene Aufgaben, Dokumente und Zugriffsrechte.
Abschlusscheckliste
- Umstellungsdatum und Verantwortliche dokumentiert.
- Hauptbuch, Belege, offene Posten und relevante Salden geprüft.
- Belegbilder und separate Module nicht vergessen.
- Testimport inhaltlich abgestimmt.
- Historische Unterlagen sind für die gesetzliche Aufbewahrungsdauer lesbar.
- Systemdokumentation und erforderliche Bearbeitungshistorie gesichert.
- Datenschutz und Berechtigungen geprüft.
- Offene Abweichungen mit Zuständigkeit dokumentiert.
Offizielle Quellen und Standard
- Schwedisches Buchführungsgesetz (1999:1078)
- BFN: Archivierung
- BFN: Digitalisierung und Aufbewahrung 2024
- SIE-Gruppe: Dateiformate
- IMY: Auftragsverarbeitungsverträge
Quellenstand 24. Oktober 2026. Allgemeine Informationen zum schwedischen Recht, keine Prüfung des Einzelfalls, Softwarezertifizierung oder amtliche Genehmigung.
Vorlagen in diesem Artikel
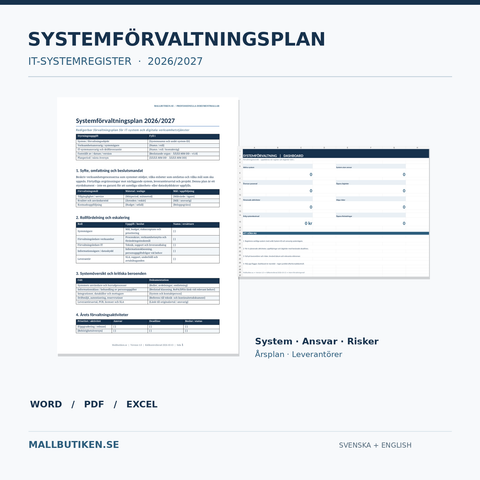
Systemverwaltungsplan & IT-Systemregister 2026/2027 – Systemverantwortliche, Risiken & Jahresplan | Schwedisch + Englisch Word/PDF/Excel
Word (DOCX) + PDF + Excel (XLSX)
79 SEK
Vorlage ansehen: Systemverwaltungsplan & IT-Systemregister 2026/2027 – Systemverantwortliche, Risiken & Jahresplan | Schwedisch + Englisch Word/PDF/Excel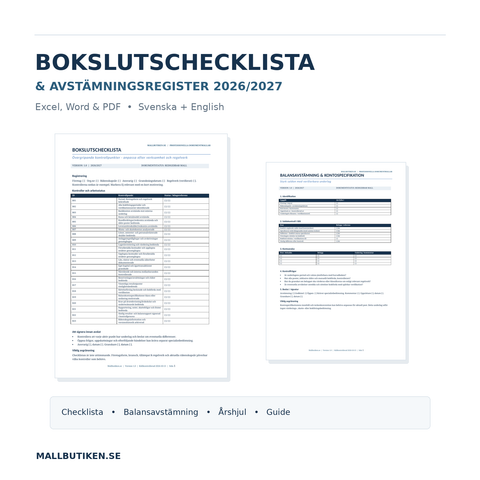
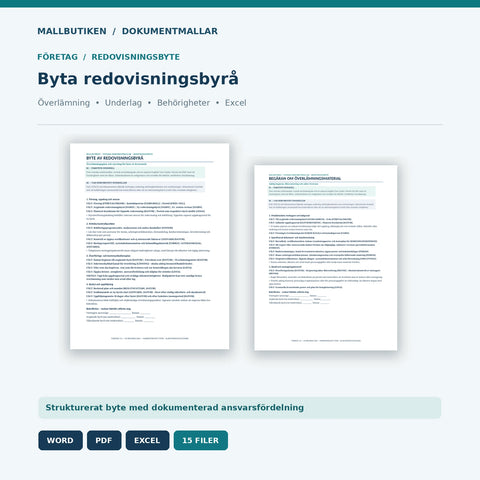
 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
Steuerberater- und Buchhaltungsbüro in Schweden wechseln – Übergabe & SIE
Beim Wechsel des schwedischen Buchhaltungsbüros sind Daten, SIE-Dateien, offene Meldungen und Vollmachten zu übergeben. Schritt-für-Schritt-Anleitu...


