
Steuerberater- und Buchhaltungsbüro in Schweden wechseln – Übergabe & SIE
Beim Wechsel des schwedischen Buchhaltungsbüros sind Daten, SIE-Dateien, offene Meldungen und Vollmachten zu übergeben. Schritt-für-Schritt-Anleitung mit Archiv- und Datenschutzkontrolle.

Wenn Sie in Schweden das Buchhaltungsbüro wechseln, müssen Sie drei Bereiche sichern: vollständige und lesbare Unterlagen, eindeutige Zuständigkeit für laufende Perioden und richtig geregelte Zugangsberechtigungen. Legen Sie einen Übergabestichtag fest, kontrollieren Sie offene Umsatzsteuer- und Arbeitgebermeldungen und prüfen Sie, ob der neue Dienstleister die erhaltenen Daten tatsächlich lesen kann.
Eine SIE-Datei allein reicht nicht unbedingt. Buchungen, Belege, Rechnungsscans, Lohnunterlagen, Kunden- und Lieferantenkonten sowie historische Systemdaten können auf verschiedene Systeme verteilt sein. Behandeln Sie den Wechsel als dokumentierte Übergabe, nicht bloß als Vertragskündigung.
Welche Unterlagen sollen übergeben werden?
Die genaue Übergabe ergibt sich aus der Tätigkeit des Unternehmens und dem bisherigen Dienstleistungsvertrag. Folgende Liste ist eine praktische Orientierung und keine für jeden Fall identische gesetzliche Pflichtanlage.
| Bereich | Typische Unterlagen | Was ist zu kontrollieren? |
|---|---|---|
| Buchführung | Hauptbuch, Kontenplan, Belegliste, SIE-Export, Salden. | Geschäftsjahre, Exportumfang, Konten- und Belegabgleich. |
| Originalbelege | Rechnungen, Quittungen, Bankunterlagen, Buchungsanweisungen. | Lesbarkeit und Zuordnung zu den Buchungen. |
| Debitoren und Kreditoren | Offene Rechnungen, Gutschriften, Teilzahlungen und Fälligkeiten. | Abstimmung und offene Differenzen zum Übergabestichtag. |
| Löhne, Umsatzsteuer und AGI | Lohnjournale, Urlaubslohnverbindlichkeiten, Umsatzsteuer- und Arbeitgebermeldungen sowie Empfangsbestätigungen. | Wer erstellt die nächste Meldung und wer bearbeitet Berichtigungen? |
| Abschlussarbeiten | Letzter Jahresabschluss, Anlagenverzeichnis, Kontennachweise, offene Aufgaben. | Ungeklärte Sachverhalte, Fristen und Zuständigkeiten. |
| Berechtigungen | Zugriffe bei Banken, Finanzamt, Lohn- und Buchhaltungsprogrammen. | Welche Rollen werden wann erteilt oder entzogen? |
Fünf Phasen einer sicheren Übergabe
1. Vertrag vor der Kündigung prüfen
Ermitteln Sie Kündigungsfrist, Leistungsumfang, mögliche Abschlussgebühren, offene Arbeiten und vereinbarte Formate. Für schwedische Buchhaltungsdienstleister besteht keine einheitliche Kündigungsfrist, die unabhängig vom konkreten Vertrag für alle Aufträge gilt. Halten Sie den vereinbarten Stichtag und die Personen fest, die Daten empfangen und freigeben dürfen. Siehe den Leitfaden zu Buchhaltungsdienstleistungsverträgen.
2. Verantwortung und Abgabetermine festlegen
Listen Sie letzte Lohnabrechnung, nächste Umsatzsteuererklärung, Arbeitgeberdeklaration auf Individualebene (AGI), offene Rechnungen sowie Jahresabschluss und Steuererklärung auf. Geben Sie für jede Aufgabe den Verantwortlichen vor und nach dem Stichtag an. Termine müssen anhand der tatsächlichen Registrierung des Unternehmens bei Skatteverket überprüft werden.
3. Daten in verwendbaren Formaten anfordern
Vereinbaren Sie, welche Exporte der neue Dienstleister lesen kann. Übertragen Sie ergänzend Belege, Rechnungsscans, Lohnregister, Debitoren- und Kreditorenlisten und die notwendige Systemdokumentation. Zugangspasswörter und BankID-Daten gehören nicht in ein gemeinsames Übergaberegister.
4. Bestände am Stichtag abstimmen
Vergleichen Sie wesentliche Konten, offene Verbindlichkeiten und Forderungen, bezahlte und unbezahlte Rechnungen sowie den letzten geprüften Zeitraum. Dokumentieren Sie offene Differenzen samt Verantwortlichem und Referenz auf die Ursprungsbelege. Eine Empfangsbestätigung soll den erhaltenen Umfang bestätigen, nicht eine Abschlussprüfung oder Fehlerfreiheit vortäuschen.
5. Zugang und Archiv überprüfen
Stellen Sie sicher, dass der neue Dienstleister die für seinen Auftrag erforderlichen Rechte besitzt, und entziehen Sie nicht mehr notwendige Rechte des bisherigen Büros. Historische Unterlagen müssen dem Unternehmen während der Aufbewahrungsfrist weiterhin zugänglich bleiben.
SIE-Datei: Welcher Typ wird benötigt?
Die SIE-Gruppe beschreibt Typ 1 für Jahressalden, Typ 2 für Periodensalden, Typ 3 zusätzlich für Objektsalden und Typ 4 für Buchungstransaktionen. SIE 4 ist häufig nützlich, wenn die Programme kompatibel sind, umfasst aber nicht automatisch alle Rechnungsscans, Quittungen, Lohnunterlagen oder Benutzerberechtigungen.
Wer haftet für Archivierung und Buchführung?
Das buchführungspflichtige Unternehmen bleibt für die Einhaltung seiner gesetzlichen Verpflichtungen verantwortlich, auch wenn es Arbeiten an ein externes Büro vergibt. Buchführungsinformationen sind nach dem schwedischen Bokföringslagen (1999:1078) grundsätzlich sieben Jahre nach Ende des Kalenderjahres aufzubewahren, in dem das Geschäftsjahr endete. BFN erläutert die Archivierungsregeln.
Dokumentieren Sie, wo das Archiv und die Systemdokumentation liegen, wer sie nach Vertragsende abrufen kann und wie die Daten lesbar dargestellt werden können.
Steuerbevollmächtigte und Systemberechtigungen
Ein Buchhaltungsdienstleister kann im Namen des Unternehmens bestimmte Erklärungen gegenüber Skatteverket abgeben. Berechtigungen werden über Ombud och behörigheter oder über einschlägige Formulare eingerichtet, geändert oder widerrufen. Das Formular SKV 4804 kann bei einem Widerruf relevant sein. Behördenberechtigungen sind getrennt von Bank- und Softwareberechtigungen zu bearbeiten.
DSGVO bei der Übernahme von Lohn- und Kundendaten
Personenbezogene Daten müssen mit angemessenen Schutzmaßnahmen übertragen werden. Wenn das Büro als Auftragsverarbeiter tätig wird, gelten die Anforderungen des Artikels 28 DSGVO. IMY erklärt den Auftragsverarbeitungsvertrag sowie Rückgabe und Löschung nach Beendigung, unter Berücksichtigung gesetzlicher Aufbewahrungspflichten.
Nicht jede Tätigkeit einer Buchhaltungsfirma ist automatisch Auftragsverarbeitung. Analysieren Sie die konkreten Rollen und Pflichten. Versenden Sie vertrauliche Lohnunterlagen nicht über ungeschützte öffentliche Links.
Beispiel: Büro-Wechsel zum 1. November
Ein kleines Unternehmen beendet den bisherigen Auftrag zum 31. Oktober. Im Übergabeplan wird festgehalten, wer die Buchführung bis Oktober abschließt, wer die nächste AGI- und Umsatzsteuererklärung erstellt, welche SIE-Dateien geliefert werden und welche Differenzen offen sind. Das neue Büro bestätigt die Lesbarkeit der Unterlagen, bevor das alte Programm abgeschaltet wird. Die tatsächlichen Aufgaben hängen vom Vertrag und den Meldeperioden ab.
Passende Mallbutiken-Dokumente
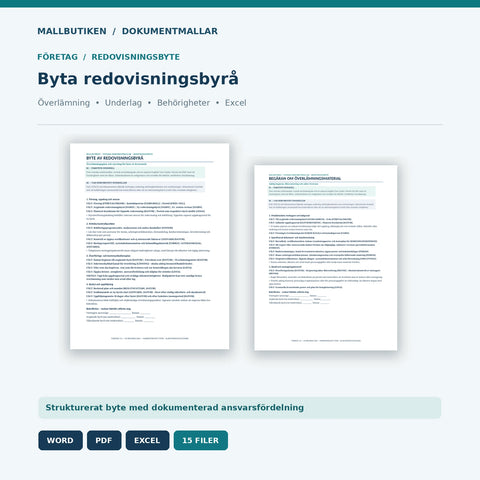
Übergabeplan
Buchhaltungsbüro wechseln – Übergabeplan (Word/PDF/Excel) zur Erfassung von Stichtag, Dateien, offenen Aufgaben, Berechtigungen und Empfangsbestätigungen.
Neuer Dienstleistungsvertrag
Auftragsvertrag für Buchhaltungsleistungen (Word/PDF) zum Festhalten von Leistungen, Aufgaben, Honoraren und Beendigungsregelungen.
Wenn Sie nur die Software wechseln, lesen Sie den deutschsprachigen Leitfaden zum Wechsel von Buchhaltungssoftware. Die deutschsprachige Anleitung zur Monatsabstimmung ist ebenfalls verfügbar.
Übergabe-Checkliste
- Aktueller Vertrag, Kündigung und Stichtag dokumentiert.
- Letzte zuständige Meldeperioden und offene Aufgaben zugeordnet.
- Hauptbuch, Belege, Salden und offene Posten lesbar.
- Exportformat und zusätzliche Anhänge geprüft.
- Umsatzsteuer-/AGI-Abgaben und Verantwortliche geklärt.
- Behörden- und Softwarevollmachten kontrolliert.
- Datenschutz und Archivierung sichergestellt.
- Empfangsbestätigung nennt verbleibende Vorbehalte.
Quellen
- Schwedisches Buchführungsgesetz
- BFN: Aufbewahrung
- Skatteverket: Bevollmächtigte
- SIE-Gruppe: Exportformate
- IMY: Auftragsverarbeitung
Quellenstand 24. Oktober 2026. Allgemeiner Leitfaden, keine Prüfung des individuellen Dienstleistungsvertrags und keine amtliche Bestätigung.
Vorlagen in diesem Artikel

 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
Auftragsvereinbarung für Buchhaltungs- und Finanzdienstleistungen – was sollte geregelt werden?
Leitfaden für Auftragsvereinbarungen für Buchhaltungsbüros und Wirtschaftsberater: Umfang, Verantwortungsverteilung, Fristen, Honorar, DSGVO, Kunde...
 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
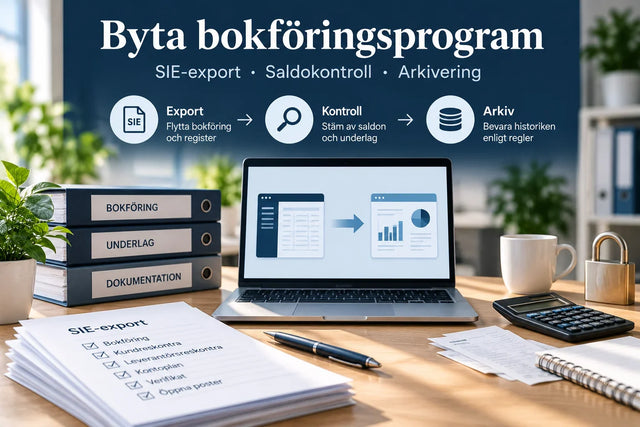
Buchhaltungssoftware in Schweden wechseln – SIE, Abgleich und Archiv
Schrittweiser Wechsel der Buchhaltungssoftware in Schweden: SIE-Export, Belegübernahme, Saldenabgleich, siebenjährige Archivierung und Datenschutz.
 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
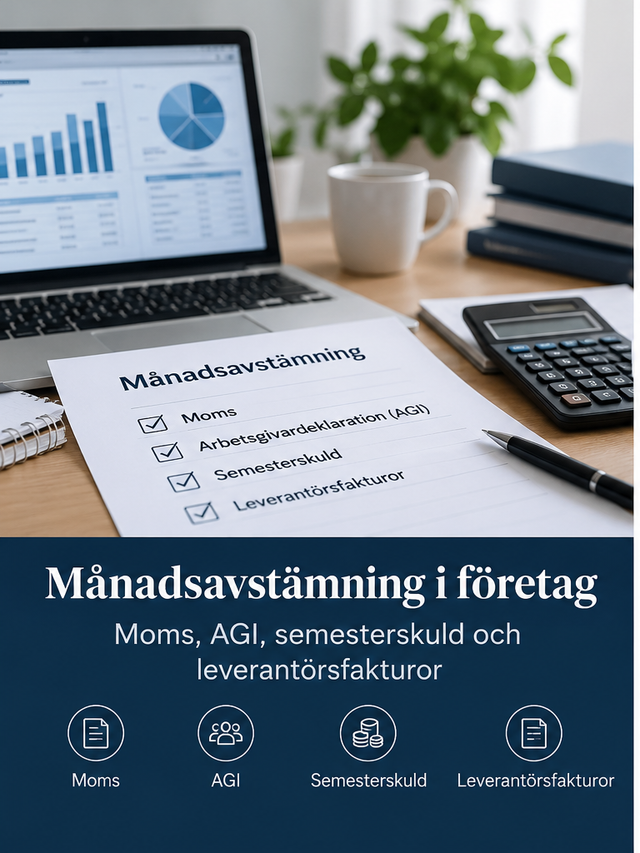
Monatsabschluss in Schweden – Umsatzsteuer, AGI, Urlaubslohn & Lieferanten
Praxisanleitung für die Monatsabstimmung in Schweden: Umsatzsteuer, Arbeitgebermeldung AGI, Urlaubslohnverbindlichkeiten und Kreditorenkonten samt ...


