
CSRD und ESRS 2026/2027 – welche Unternehmen sind nach der Omnibus I-Richtlinie betroffen?

Kurze Antwort: Die CSRD wurde durch die Omnibus-I-Verordnung der EU erheblich geändert. Nach den neuen Regeln konzentriert sich die Berichtspflicht stärker auf die größten Unternehmen. Als Grundregel sind Unternehmen betroffen, die sowohl mehr als 1.000 Mitarbeiter beschäftigen als auch einen Nettoumsatz von über 450 Millionen Euro erzielen. Gleichzeitig hat die EU im Jahr 2026 überarbeitete ESRS verabschiedet, um den Berichtsaufwand zu reduzieren.
Was wurde durch Omnibus I geändert?
Die Richtlinie (EU) 2026/470 hat sowohl den CSRD-Rechtsrahmen als auch die Regeln zur nachhaltigkeitsbezogenen Sorgfaltspflicht (Due Diligence) geändert. Für die CSRD bedeutet die Änderung, dass die obligatorische Nachhaltigkeitsberichterstattung auf einen wesentlich kleineren Kreis von Unternehmen abzielt als nach dem ursprünglichen Modell.
| Frage | Praktische Bedeutung 2026 |
|---|---|
| Wer ist betroffen? | Als Grundregel Unternehmen mit mehr als 1.000 Mitarbeitern und einem Nettoumsatz von über 450 Millionen Euro. |
| Welcher Standard? | ESRS gelten für die betroffenen Unternehmen. Überarbeitete Standards wurden von der Kommission am 3. Juli 2026 angenommen. |
| Kleinere Unternehmen? | Unternehmen außerhalb des Pflichtbereichs können freiwillig berichten, unter anderem mithilfe vereinfachter Standards. |
| Doppelte Wesentlichkeit? | Weiterhin zentrale Methode: Sowohl die Auswirkungen des Unternehmens als auch die finanzielle Bedeutung der Nachhaltigkeitsthemen müssen analysiert werden. |
Was ist ESRS?
ESRS sind die europäischen Standards für die Nachhaltigkeitsberichterstattung. Sie strukturieren Informationen zu Umwelt, Soziales und Unternehmensführung (ESG). Die überarbeiteten Standards von 2026 zielen darauf ab, vergleichbare und entscheidungserhebliche Informationen beizubehalten, aber unnötige Datenpunkte und Verwaltungsaufwand zu reduzieren.
So sollte sich ein Unternehmen vorbereiten
- Anwendungsbereich festlegen. Überprüfen Sie Konzernstruktur, Mitarbeiterzahl und Umsatz anhand der aktuellen Schwellenwerte.
- Doppelte Wesentlichkeit dokumentieren. Beschreiben Sie die Methode, die betroffenen Interessengruppen, IROs und Prioritäten.
- Daten-Governance aufbauen. Bestimmen Sie Verantwortliche für jeden Datenpunkt, die Datenquelle, Kontrolle und Freigabe.
- Ein Disclosure-Index erstellen. Verknüpfen Sie relevante ESRS-Angaben mit der verantwortlichen Funktion und den Nachweisen.
- Wertschöpfungskettendaten verhältnismäßig handhaben. Dokumentieren Sie, welche Lieferantendaten benötigt werden und warum.
- Prüfung planen. Stellen Sie nachvollziehbare Dokumentation und Versionskontrolle sicher, noch bevor der Bericht fertiggestellt wird.
Häufige Fehler
- Alte CSRD-Schwellenwerte verwenden, ohne Omnibus I zu prüfen.
- Doppelte Wesentlichkeit als einfache Checkliste ohne dokumentierte Analyse behandeln.
- Große Datenmengen sammeln, bevor festgelegt wurde, welche Angaben tatsächlich wesentlich sind.
- Freiwillige VSME-ähnliche Berichterstattung mit obligatorischer ESRS-Berichterstattung verwechseln.
Häufige Fragen
Sind alle großen schwedischen Unternehmen von der CSRD betroffen?
Nein. Nach Omnibus I müssen die neuen Größenkriterien geprüft werden. Auch Konzernregeln und besondere Situationen können die Beurteilung beeinflussen.
Ist ESRS dasselbe wie CSRD?
Nein. CSRD ist der rechtliche Berichterstattungsrahmen. ESRS sind die Berichtsstandards, die festlegen, wie die Angaben strukturiert sind.
Müssen kleinere Unternehmen etwas tun?
Sie können mit Informationsanforderungen von Kunden, Banken und größeren Unternehmen konfrontiert werden, auch wenn sie selbst nicht von der obligatorischen CSRD betroffen sind. Eine freiwillige, verhältnismäßige Berichterstattung kann daher relevant sein.
Sehen Sie sich das Vorlagenpaket CSRD & ESRS Nachhaltigkeitsberichterstattung 2026/2027 an.
Verwandte Leitfäden
- EU-Compliance für Unternehmen 2026/2027
- EUDR 2026/2027 – Sorgfaltspflichten
- Umweltaussagen und Greenwashing 2026
Weitere Arbeitsunterlagen: Sehen Sie sich weitere Vorlagen für EU-Compliance und Produktregeln an.
Quellen
Die Informationen sind allgemeiner Natur und ersetzen keine Rechts-, Buchhaltungs- oder Wirtschaftsprüfungsberatung im Einzelfall.
Vorlagen in diesem Artikel
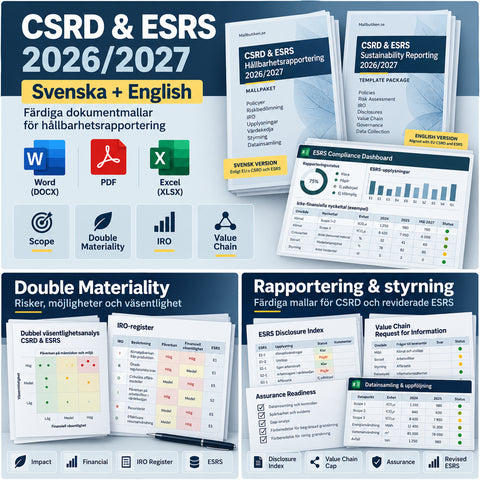
CSRD & ESRS Nachhaltigkeitsberichterstattung 2026/2027 – Schwedisch + Englisch | Scope, doppelte Wesentlichkeit, IRO & VSME Word/PDF/Excel
Word (DOCX) + PDF + Excel (XLSX)
179 SEK
Vorlage ansehen: CSRD & ESRS Nachhaltigkeitsberichterstattung 2026/2027 – Schwedisch + Englisch | Scope, doppelte Wesentlichkeit, IRO & VSME Word/PDF/Excel
 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
EU-Compliance für Unternehmen 2026/2027 – Leitfaden zu neuen EU-Regelungen
Leitfaden für EU-Compliance 2026/2027: PPWR, ESPR/DPP, Batteriepass, CBAM, EUDR, Greenwashing, Data Act, NIS2 und wie Unternehmen einen gemeinsamen...
 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
EUDR 2026/2027 – welche Unternehmen sind betroffen und wie führt man eine Due Diligence durch?
EUDR-Leitfaden 2026/2027 mit aktuellen Fristen, Produktumfang, Rollen, Geolokalisierung, Risikobewertung, Risikominderung und Sorgfaltserklärung.
 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
Umweltbezogene Angaben und Greenwashing 2026 – was dürfen Unternehmen sagen?
Leitfaden zu Umweltaussagen und Greenwashing 2026: Schwedisches Marketingrecht, EU 2024/825, Beweisanforderungen, Klimaneutralität, Net Zero, Nachh...


