
Sondervermögen bei Geldschenkungen – was gilt für Ehepaare und Lebensgefährten?

Ein Schenker kann bestimmen, dass ein Geschenk an einen verheirateten Empfänger dessen Eigengut sein soll. Es ist jedoch wichtig, die Regeln für Ehegatten nicht mit dem schwedischen Partnerschaftsgesetz (Sambolagen) zu vermischen. Bei Lebensgefährten wird bei einer Trennung nicht das gesamte Vermögen geteilt, sondern im Wesentlichen nur die gemeinsame Wohnung und der Hausrat, die für den gemeinsamen Gebrauch erworben wurden.
Was bedeutet Eigengut?
Für Ehegatten gilt der Grundsatz, dass Vermögen Ehevermögen (Giftorättsgods) ist, sofern es kein Eigengut ist. Vermögen kann unter anderem durch eine Bedingung in einem Schenkungsbrief von einer anderen Person als dem Ehegatten zu Eigengut werden. Bei einer zukünftigen Vermögensauseinandersetzung (Bodelning) wird Eigengut normalerweise nicht in die hälftige Teilung einbezogen.
Die Schenkungsklausel sollte klar formuliert sein
Es sollte hervorgehen, welche Schenkung gemeint ist und dass sie Eigengut des Empfängers sein soll. Wenn der Schenker auch Erträge oder Vermögen, das an die Stelle des ursprünglichen Geschenks tritt, regeln möchte, sollte dies ausdrücklich formuliert werden. Unklare Standardphrasen können noch lange Zeit später zu Auslegungsproblemen führen.
Was passiert, wenn das Geld für ein neues Vermögensgut verwendet wird?
Die Rückverfolgbarkeit wird wichtig. Wenn eine Geldschenkung zum Kauf eines anderen Vermögensgegenstandes verwendet wird, kann sich die Frage stellen, ob das neue Vermögen an die Stelle der Schenkung getreten ist. Daher ist es klug, die Übertragung zu dokumentieren und Unterlagen aufzubewahren, die den Zusammenhang zwischen der Schenkung und dem neuen Vermögensgegenstand belegen.
Verheirateter Empfänger und Lebensgefährte – die Regeln sind unterschiedlich
Wichtige Präzisierung: Das Partnerschaftsgesetz (Sambolagen) enthält tatsächlich eine spezielle Regel für Schenkungen von jemand anderem als dem Lebensgefährten. Gemäß § 4 kann eine Wohnung oder ein Hausrat, den ein Lebensgefährte mit einer Bedingung über Eigengut erhalten hat – sowie Vermögen, das an dessen Stelle tritt –, aus dem gemeinschaftlichen Vermögen herausgehalten werden. Geld als solches ist normalerweise kein gemeinschaftliches Vermögen, aber die Bedingung und die Rückverfolgbarkeit können wichtig werden, wenn das Geld beispielsweise für eine gemeinsame Wohnung verwendet wird. Es ist daher zu kategorisch zu sagen, dass eine Bedingung über Eigengut für Lebensgefährten völlig bedeutungslos ist.
Vergleichen Sie Sambolagen §§ 3–4 mit dem Ehegesetz (Äktenskapsbalken) Kapitel 7 § 2.
| Situation | Was ist wichtig? |
|---|---|
| Verheirateter Empfänger | Eine Bedingung über Eigengut kann die Schenkung aus einer zukünftigen Vermögensauseinandersetzung heraushalten. |
| Lebensgefährte | Geld als solches ist normalerweise kein gemeinschaftliches Vermögen. Entscheidend ist, ob das Geld für eine gemeinsame Wohnung oder Hausrat verwendet wird, die für den gemeinsamen Gebrauch erworben wurden. |
| Geld wird auf einem Gemeinschaftskonto vermischt | Der Nachweis über den Ursprung der Schenkung kann erschwert werden. Bewahren Sie Schenkungsbriefe und Transaktionsbelege auf. |
Häufige Missverständnisse
- „Eigengut funktioniert für Lebensgefährte und Ehegatten exakt gleich.“ Nein. Für Lebensgefährten umfasst die Vermögensauseinandersetzung als Hauptregel nur die gemeinsame Wohnung und den Hausrat, der für die gemeinsame Nutzung erworben wurde. Gleichzeitig enthält § 4 des Partnerschaftsgesetzes eine ausdrückliche Ausnahme für bestimmte Schenkungen mit Eigengutklauseln von externen Schenkern.
- „Das Geld ist geschützt, egal wie es verwendet wird.“ Nicht unbedingt. Die Verwendung und die Rückverfolgbarkeit können von Bedeutung sein.
- „Es reicht aus, wenn der Empfänger selbst schreibt, dass die Schenkung Eigengut ist.“ Wenn ein Schenker Eigengut schaffen möchte, sollte die Bedingung im Zusammenhang mit der Schenkung vom Schenker ausgehen.
Vier Szenarien: Schenkung von einem Elternteil, Schenkung zwischen Ehegatten und eine neue Wohnung
| Szenario | Rechtliche Prüfung |
|---|---|
| Ein Elternteil schenkt seinem verheirateten Kind 200.000 SEK mit einer klaren Bedingung über Eigengut. | Die Bedingung kann gemäß Ehegesetz Kapitel 7 § 2 Eigengut begründen. Bewahren Sie den Schenkungsbrief und die Zahlungsbelege auf. |
| Das Geld wird für ein neues Vermögensgut verwendet. | Vermögen, das an die Stelle von Eigengut tritt, kann ebenfalls Eigengut sein, dokumentieren Sie jedoch die Finanzierungskette. Zinsen und andere Erträge sind als Hauptregel Ehevermögen, sofern nichts anderes vorgeschrieben wurde. |
| Ein Lebensgefährte erhält Geld und kauft eine Wohnung für die gemeinsame Nutzung. | Bestimmen Sie, welches Vermögen erworben wurde, wer der Eigentümer ist, wie die Schenkung zurückverfolgt werden kann und ob die Ausnahme in § 4 des Partnerschaftsgesetzes oder ein Partnerschaftsvertrag relevant sein könnte. Ein Kontoauszug allein entscheidet nicht über alle Fragen der Vermögensauseinandersetzung. |
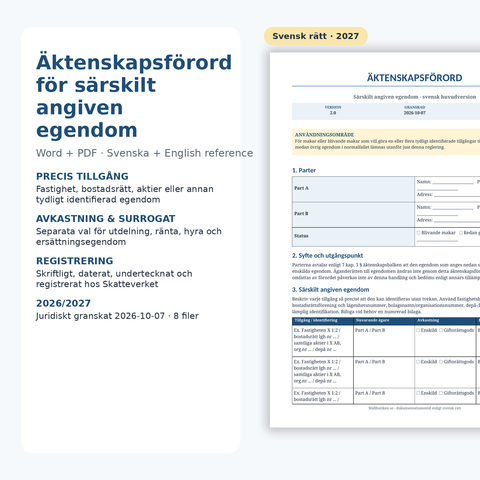
| Ein Ehegatte schenkt dem anderen Ehegatten Geld und möchte, dass es Eigengut ist. | Die Bedingung des anderen Ehegatten fällt nicht unter die Schenkungsregel im Ehegesetz Kapitel 7 § 2. Ehegatten können stattdessen einen registrierten Ehevertrag für speziell angegebenes Vermögen (79 SEK) verwenden. |
Für Schenkungsbedingungen gibt es einen Schenkungsbrief für Geld (29 SEK). Bei Fragen zu Vorempfängen auf das Erbe, siehe Vorempfang auf das Erbe – Schenkungsbrief, Anrechnung und Pflichtteil. Eine Eigengutklausel und eine Klausel über Vorempfang auf das Erbe sind zwei verschiedene Dinge.
Praktische Checkliste
- Identifizieren Sie Schenker, Empfänger und Betrag klar.
- Geben Sie an, ob die Schenkung ein Vorempfang auf das Erbe sein soll oder nicht.
- Geben Sie ausdrücklich an, ob die Schenkung Eigengut sein soll.
- Erwägen Sie, ob auch Erträge und Ersatzvermögen einbezogen werden sollen.
- Bewahren Sie Bankunterlagen und Schenkungsbrief zusammen auf.
Lesen Sie auch unseren Leitfaden für Schenkungsbriefe bei Geld und den Leitfaden über Vorempfänge auf das Erbe.
Benötigen Sie einen schriftlichen Schenkungsbrief?
Die Vorlage von Mallbutiken für Geldschenkungen hilft Ihnen dabei, Betrag, Parteien und zentrale Bedingungen zu dokumentieren.
Schenkungsbrief für Geld ansehen – 29 SEKQuellen
Vorlagen in diesem Artikel

 Schenkungsvertrag – Leitfäden, Formvorschriften & Dokumentvorlagen
Erbesvorausempfang – Schenkungsvertrag, Anrechnung und Pflichtteil 2026
So funktioniert ein Erbvorbezug im Jahr 2026: die Vermutung bei Schenkungen an Kinder, Anrechnung, Bewertung, Pflichtteil und warum der Schenkungsv...
 Schenkungsvertrag – Leitfäden, Formvorschriften & Dokumentvorlagen
Schenkungsvertrag für Geld – Geldgeschenk, Erbvorbezug und Eigengut
Leitfaden für Schenkungsverträge bei Geldgeschenken: wann das Geldgeschenk vollzogen ist, Schenkung oder Darlehen, vorweggenommene Erbfolge, Vorbeh...
 Schenkungsvertrag – Leitfäden, Formvorschriften & Dokumentvorlagen
Erbbauszahlung – so wirken sich Schenkungen an Kinder auf das Erbe aus
So funktioniert ein vorzeitiger Erbausgleich gemäß dem schwedischen Erbrecht (Ärvdabalken): Schenkungen an Kinder, Ausnahmen, Wertermittlung, korre...


