Svenska Dokumentmallar
Kommissionsvertrag / Commission Agreement 2026/2027 – Word/PDF + Englisch | Schwedisches Recht
Kommissionsvertrag / Commission Agreement 2026/2027 – Word/PDF + Englisch | Schwedisches Recht
- Dateiformat
- DOCX, PDF
- Dokumentensprache
- Schwedisch und Englisch (schwedisches Recht)
- Anzahl der Dateien
- 3
Digitaler Download. Es wird kein physisches Produkt versendet.
Verfügbarkeit für Abholungen konnte nicht geladen werden
Über die Dokumentvorlage
Kommissionsvertrag Vorlagenpaket 2026/2027 – Word/PDF + Englisch | Schwedisches Recht
Dies ist ein vollständiger und professioneller Kommissionsvertrag für Unternehmen, bei dem ein Kommissionär beauftragt wird, bewegliches Vermögen im eigenen Namen, aber auf Rechnung des Kommittenten zu verkaufen oder zu kaufen. Das Paket ist für kommerzielle B2B-Beziehungen konzipiert, in denen die Parteien klare Regeln zu Waren, Lager, Anweisungen, Kundenverträgen, Preisen, Provisionen, Abrechnung, Kreditrisiko, Selbsteintritt, MwSt., Reklamationen, Geheimhaltung, Haftung, Kündigung und Abfindungszahlungen benötigen.
Das Vorlagenpaket ist rechtlich geprüft nach geltendem schwedischem Recht und aktueller Behördenleitlinie zum Stand 4. Oktober 2026 und für die praktische Anwendung während 2026/2027 erstellt worden. Das Paket enthält einen schwedischen Kommissionsvertrag, ein vollständiges englischsprachiges Commission Agreement nach schwedischem Recht sowie einen separaten, detaillierten Benutzerleitfaden.
Digitale Lieferung: ein ZIP-Archiv. Das Verzeichnis des Produkts gibt 3 Dokumenttypen in Word/PDF an (6 interne Dateien, 25 Seiten, 12 integrierte Anhänge). Der Inhalt der ZIP-Datei wurde nicht separat inventarisiert. Es wird kein physisches Produkt versandt.
Dies ist im Paket enthalten
Verifizierte Lieferung: eine ZIP-Datei, Kommissionsavtal_Mallpaket_2026_2027.zip.
Gemäß dem früheren Inhaltsverzeichnis sind ein schwedischer Kommissionsvertrag, ein englischer Commission Agreement nach schwedischem Recht und ein detaillierter Benutzerleitfaden enthalten. Das Verzeichnis gibt 3 Dokumenttypen und 6 interne Formatdateien (25 Seiten) an. 12 Anhänge sind als Teile des Vertrages beschrieben. Die internen Dateien des ZIP-Archivs wurden nicht separat inventarisiert.
Ein ZIP-Download ist verifiziert – nicht 6 separate Dateianhänge.
Was die Dateien enthalten
Kommissionsvertrag: Einkaufs- oder Verkaufskommission, Waren, Anweisungen, Kundenverträge, Abrechnung, Provision, Kreditrisiko, Selbsteintritt, Haftungsfragen und Beendigung. Englische Vertragsversion: Kommission nach schwedischem Recht. Leitfaden: Anpassung, MwSt. und Kontrolle vor der Unterzeichnung.
Die zivilrechtliche Kommission, der Verkauf an Verbraucher und die Mehrwertsteuer müssen unter Umständen nach unterschiedlichen Regelwerken bewertet werden.
Dokumente gemäß Inhaltsverzeichnis
- Kommissionsvertrag 2026/2027 – schwedische Version, 10 Seiten mit 26 Vertragsabschnitten und 12 Anhängen.
- Commission Agreement 2026/2027 – Englisch / Schwedisches Recht, 10 Seiten mit entsprechender Struktur und 12 Schedules.
- Detaillierter Benutzerleitfaden, 5 Seiten mit Schritt-für-Schritt-Anweisungen, mehrwertsteuer- und vertragsrechtlichen Prüfpunkten sowie einer abschließenden Checkliste.
Was ist ein Kommissionsvertrag?
Gemäß dem schwedischen Kommissionsgesetz (2009:865) (Kommissionslag) ist Kommission ein Auftrag, für Rechnung einer anderen Person, aber im eigenen Namen bewegliches Vermögen zu verkaufen oder zu kaufen. Die Person, die den Auftrag ausführt, ist der Kommissionär, und derjenige, dessen wirtschaftliches Interesse das Geschäft betrifft, ist der Kommittent.
Das Wesentliche ist also, dass der Kommissionär gegenüber Dritten der sichtbare Vertragspartner wird, während die Transaktion wirtschaftlich für Rechnung des Kommittenten durchgeführt wird.
Der Unterschied zu Handelsvertretung und Wiederverkauf
Die Vorlage enthält eine klare Abgrenzung zwischen drei gängigen Vertriebsformen:
- Kommission: Der Mittelsmann handelt im eigenen Namen, aber für Rechnung des Kommittenten.
- Handelsvertretung: Der Vertreter handelt für Rechnung des Prinzipals, und der Vertrag mit dem Kunden wird im Namen des Prinzipals oder dadurch geschlossen, dass der Vertreter Angebote an den Prinzipal vermittelt.
- Wiederverkauf: Der Wiederverkäufer kauft normalerweise die Ware und verkauft sie im eigenen Namen und für eigene wirtschaftliche Rechnung weiter.
Dieser Unterschied beeinflusst unter anderem, wer Vertragspartner gegenüber dem Endkunden ist, wer das Lager besitzt, wie das Kreditrisiko gehandhabt wird und welche gesetzlichen Regeln gelten.
Verkaufskommission oder Einkaufskommission
Anhang 2 ermöglicht es zu wählen, ob sich der Auftrag auf Folgendes bezieht:
- Verkaufskommission,
- Einkaufskommission oder
- beide.
Das Kommissionsgesetz gilt für den Kauf und Verkauf von beweglichem Vermögen. Das Paket ist daher nicht dazu bestimmt, unverändert als reiner Dienstleistungsvermittlungsvertrag oder für Immobilienübertragungen verwendet zu werden.
26 Vertragsabschnitte
Der Hauptvertrag behandelt unter anderem:
- Parteien und Hintergrund,
- rechtliche Natur des Kommissionsauftrags,
- Waren, Markt, Gebiet und Vertriebskanäle,
- Anweisungen, Loyalität und Informationspflicht,
- Lager, Pflege und Trennung,
- Verträge mit Dritten,
- Preise, Rabatte und kommerzielle Anweisungen,
- Selbsteintritt und Kombination,
- Provision und Kostenerstattung,
- Rechnungslegung und Abrechnung,
- Kreditrisiko und Kundenausfälle,
- MwSt. und Rechnungsstellung,
- Produkthaftung, Reklamation und Verbraucheransprüche,
- Marken und Marketing,
- Geheimhaltung und Geschäftsgeheimnisse,
- DSGVO und Informationssicherheit,
- Compliance und Sanktionen,
- Audit und Kontrolle,
- Versicherung und Haftung,
- Pfandrecht und Zurückbehaltungsrecht,
- Vertragslaufzeit und ordentliche Kündigung,
- fristlose Kündigung und Insolvenz,
- Abfindungszahlung,
- Übertragung und Unterkommissionär,
- Rechtswahl und Streitigkeiten,
- Unterschriften.
12 praktische Anhänge / Schedules
- Parteien, Kontakt und Befugnis – wer darf über Preise, Rabatte und Vertragsänderungen entscheiden?
- Auftrag, Waren und Markt – Art der Kommission, Produkte, Gebiet und Kanäle.
- Lager, Pflege und Versicherung – Lagerort, Inventur, Schwund, Trennung und Rücksendung.
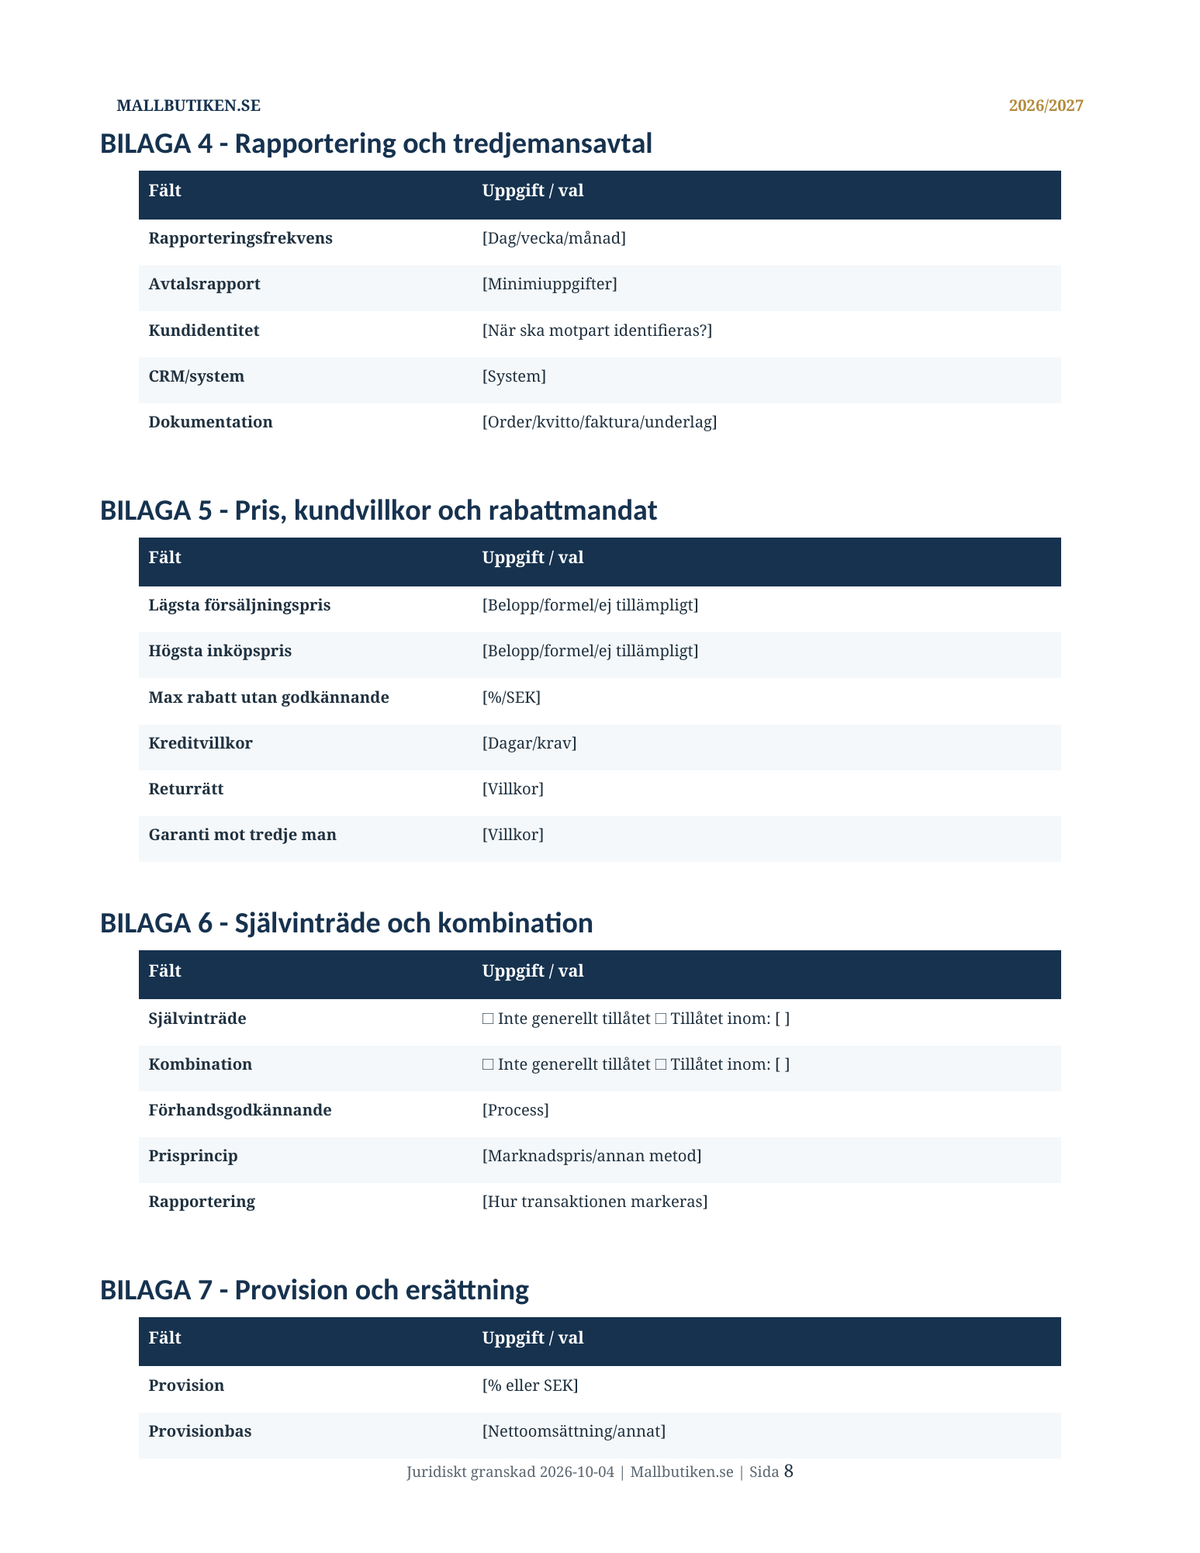
- Berichterstattung und Verträge mit Dritten – Berichterstattungsfrequenz, Kundenidentität und Systeme.
- Preis, Kundenkonditionen und Rabattmandat – Mindest-/Höchstpreis, Kreditkonditionen und Garantie.
- Selbsteintritt und Kombination – ausdrückliche Wahlmöglichkeiten für Interessenkonfliktsituationen.
- Provision und Vergütung – Provisionsprozentsatz, Basis, Rücksendungen, MwSt., Fracht und Kosten.
- Abrechnung, Geld und Kreditrisiko – Bankkonto, Trennung, Inkasso und Forderungsübernahme.
- MwSt. und Rechnungsstellung – USt-IdNr., Rechnungsfluss und internationale Transaktionen.
- Produkt, Reklamation, Rücksendung und geistiges Eigentum – Produktspezifikation, Verbraucherverkauf und Marken.
- Geheimhaltung, DSGVO und Audit – Rollen, Meldefrist bei Vorfällen und Kontrollrecht.
- Haftung, Versicherung, Laufzeit und Streitigkeiten – Haftungsgrenzen, Kündigung und Gerichtsstand.
Der Kommittent behält normalerweise das Eigentumsrecht an den Kommissionswaren
Das Kommissionsgesetz enthält einen wichtigen sachenrechtlichen Schutz. Wenn Waren dem Kommissionär zum Verkauf übergeben werden, bleibt der Kommittent in der Regel Eigentümer, bis das Eigentumsrecht auf den Dritten oder, bei zulässigem Selbsteintritt, auf den Kommissionär übergeht.
Die Vorlage enthält daher spezifische Regeln zu:
- Kennzeichnung und Identifizierung von Kommissionswaren,
- Trennung von anderen Waren,
- Inventur,
- Schwund und Schäden,
- Versicherung,
- Rücksendung unverkaufter Waren.
Dies ist besonders wichtig, wenn der Kommissionär Waren für verschiedene Auftraggeber lagert.
Der Kommissionär ist Vertragspartner gegenüber dem Kunden
Wenn der Kommissionär an Dritte verkauft, geschieht dies im eigenen Namen des Kommissionärs. Dritte erhalten daher in der Regel Rechte gegenüber dem Kommissionär und nicht direkt gegenüber dem Kommittenten.
Dies beeinflusst, wie Kundenkonditionen, Rechnungsstellung, Garantie, Reklamation und Kreditrisiko strukturiert werden sollten. Anhang 4 und 5 sind speziell dafür konzipiert, diese Fragen zu dokumentieren.
Wenn der Endkunde ein Verbraucher ist
Der Kommissionsvertrag selbst ist ein B2B-Vertrag zwischen Kommittent und Kommissionär, aber der Endkunde kann dennoch ein Verbraucher sein. Dann gilt zwingendes Verbraucherrecht gegenüber der Partei, die an den Verbraucher verkauft.
Das Kommissionsgesetz enthält zudem spezielle Regeln, die es einem Verbraucher unter bestimmten Voraussetzungen ermöglichen, Fehleransprüche auch gegen den Kommittenten in der früheren Verkaufskette zu richten. Das Paket markiert daher den Verbraucherverkauf als einen separaten Prüfpunkt.
Anweisungen und Preis
Der Kommissionär hat laut Gesetz die Interessen des Kommittenten wahrzunehmen und Anweisungen zu befolgen. Der Kommittent kann beispielsweise einen Mindestpreis bei Verkaufskommission oder einen Höchstpreis bei Einkaufskommission angeben.
Wenn die Anweisung nicht befolgt werden kann oder sollte, hat der Kommissionär nach den Voraussetzungen des Gesetzes neue Anweisungen einzuholen oder den Auftrag zu unterbrechen, es sei denn, es liegen besondere Gründe vor, in einer anderen geeigneten Weise zu handeln.
Anhang 5 enthält daher konkrete Felder für Preis, Rabattmandat, Kreditzeit, Rücksendung und Garantie.
Selbsteintritt – der Kommissionär wird selbst Käufer oder Verkäufer
Selbsteintritt bedeutet, dass der Kommissionär selbst als Käufer oder Verkäufer in das Geschäft eintritt, das für Rechnung des Kommittenten hätte durchgeführt werden sollen.
Dies kann einen deutlichen Interessenkonflikt schaffen. Das Kommissionsgesetz regelt, wann Selbsteintritt und eine sogenannte Kombination erfolgen dürfen. Anhang 6 des Pakets enthält daher die Standardeinstellung, dass Selbsteintritt nicht generell genehmigt ist, sondern eine klare gesetzliche Grundlage oder eine besondere Genehmigung erfordert.
Wenn Selbsteintritt oder Kombination erfolgt, muss dies dem Kommittenten offen mitgeteilt werden.
Provision – wann wird sie verdient?
Ein Handelskommissionär hat laut Gesetz Anspruch auf Provision für Verträge, die während der Auftragszeit für Rechnung des Kommittenten geschlossen werden. Bei bestimmten Gebiets- oder Kundenkreisregelungen kann der Provisionsanspruch breiter sein.
Anhang 7 konkretisiert das Provisionsmodell durch separate Felder für:
- Provisionsprozentsatz oder fester Betrag,
- Provisionsbasis,
- Mindestvergütung,
- Rücksendungen und Gutschriften,
- Fracht und MwSt.,
- genehmigte Kosten,
- Auszahlungsfrequenz.
Das Kommissionsgesetz enthält zudem zwingende Schutzregeln für den Provisionsanspruch des Handelskommissionärs.
Rechnungslegung und tatsächlicher Preis gegenüber Dritten
Der Kommissionär hat über den Auftrag und den Preis Rechenschaft abzulegen, der mit dem Dritten vereinbart wurde. Die Vorlage erfordert daher eine nachvollziehbare Grundlage, die zeigt:
- Kunden- oder Lieferantenverträge,
- tatsächlicher Preis,
- Rabatte,
- Rücksendungen,
- Provision,
- Kostenerstattung,
- MwSt.,
- Nettobetrag an den Kommittenten.
Anhang 8 enthält auch Audit- und Dokumentationspunkte für Situationen, in denen der Kommittent die Abrechnung kontrollieren muss.
Kreditrisiko und Kundenidentität
Das Kommissionsgesetz enthält spezielle Regeln zur Haftung des Kommissionärs, wenn dieser nicht angibt, mit wem der Vertrag mit Dritten geschlossen wurde. Das Paket macht daher die Frage der Kundenidentität zu einer aktiven Vertragswahl, statt sie ungeregelt zu lassen.
Anhang 8 gibt zudem an, wer für die Kreditprüfung, das Inkasso und den Kundenausfall verantwortlich ist sowie wie eine eventuelle Übernahme der Ansprüche des Kommissionärs gegenüber Dritten gehandhabt werden soll.
Pfandrecht und Sicherungsrecht
Das Kommissionsgesetz kann dem Kommissionär ein Pfandrecht an den Waren des Kommittenten und an bestimmten Forderungen als Sicherheit für Provision und andere Vergütungen einräumen. Der Kommissionär kann zudem unter bestimmten Voraussetzungen das Recht haben, Material zurückzuhalten oder die Herausgabe zu verweigern.
Die Vorlage versucht daher nicht, solche gesetzlichen Rechte mit einer vereinfachten Standardklausel auszuschließen. Eventuelle zusätzliche Sicherheiten werden in Anhang 12 dokumentiert.
MwSt. – wichtig, von zivilrechtlichem Eigentum zu unterscheiden
Die schwedische Steuerbehörde (Skatteverket) behandelt die Vermittlung im eigenen Namen für Rechnung eines anderen als einen speziellen MwSt-Fluss. In relevanten Situationen gilt die Ware oder Dienstleistung als in zwei Stufen umgesetzt: vom Prinzipal zum Vermittler und vom Vermittler zum Kunden.
Das bedeutet, dass die zivilrechtliche Regel darüber, wer die Kommissionsware besitzt, nicht allein bestimmt, wie Rechnungen und MwSt. zu behandeln sind.
Anhang 9 enthält daher:
- USt-IdNrn. der Parteien,
- wer stellt dem Endkunden die Rechnung,
- wie erfolgt die Rechnung/Abrechnung zwischen den Parteien,
- Prüfpunkt für Import/Export,
- Prüfpunkt für Differenzbesteuerung (VMB) und Konsignationslager.
Kündigungsfristen – spezielle gesetzliche Staffelung
Für einen dauerhaften Kommissionsvertrag auf unbestimmte Zeit enthält das Kommissionsgesetz spezielle Kündigungsfristen. Das Grundmodell ist:
- 1 Monat im ersten Auftragsjahr,
- 2 Monate im zweiten Jahr,
- 3 Monate im dritten Jahr,
- danach einen weiteren Monat pro angefangenem Jahr,
- maximal 6 Monate.
Wenn die Parteien eine längere Kündigungsfrist vereinbaren, darf die Kündigungsfrist des Kommittenten nicht kürzer sein als die des Kommissionärs. Anhang 12 erinnert den Benutzer daher daran, das Gesetz zu prüfen, bevor eine Standardzeit angegeben wird.
Abfindungszahlung – kann nicht einfach ausgeschlossen werden
Bei einer dauerhaften Handelskommission kann der Kommissionär Anspruch auf Abfindungszahlung haben, wenn der Vertrag endet, unter anderem, wenn der Kommissionär neue Kunden zugeführt oder den Handel wesentlich gesteigert hat und der Kommittent weiterhin erheblichen Nutzen daraus zieht.
Die Abfindungszahlung ist laut Gesetz auf höchstens einen Betrag begrenzt, der einer durchschnittlichen Jahresprovision nach dem gesetzlichen Berechnungsmodell entspricht. Der Anspruch muss innerhalb von einem Jahr nach Ende des Vertrages geltend gemacht werden.
Das Paket enthält daher keine fehlerhafte Standardklausel, die besagt, dass der Kommissionär immer auf die Abfindungszahlung verzichtet.
Finanzinstrumente – spezielle Abgrenzung
Das Kommissionsgesetz enthält spezielle Ausnahmen, wenn der Auftrag den Handel mit Finanzinstrumenten betrifft. Diese Vorlage ist in erster Linie für kommerzielle Kommission bezüglich anderer Arten von beweglichem Vermögen konzipiert und sollte nicht unverändert für den Wertpapierhandel oder regulierte Finanzgeschäfte verwendet werden.
Englisches Commission Agreement nach schwedischem Recht
Die englische Version enthält dieselbe rechtliche Struktur und 12 Schedules. Sie ist vorgesehen, wenn Kommittent, Kommissionär, Konzernfunktion oder Berater auf Englisch arbeiten, aber schwedisches materielles Recht angewendet werden soll.
Es handelt sich also um ein English-language Commission Agreement under Swedish law – kein britisches oder amerikanisches Agency Agreement.
Detaillierter Benutzerleitfaden enthalten
Der Leitfaden erklärt Schritt für Schritt:
- wie sich Kommission von Agentur und Wiederverkauf unterscheidet,
- wie Verkauf- bzw. Einkaufskommission gewählt wird,
- wie Lager und Eigentumsrecht gehandhabt werden,
- wie die Provision definiert wird,
- Selbsteintritt und Kombination,
- Kündigungsfrist und Abfindungszahlung,
- MwSt.- und Rechnungsfluss,
- Verbraucherverkauf,
- abschließende Checkliste vor der Unterzeichnung.
Geprüft für 2026/2027
Die rechtliche Durchsicht ist auf den 4. Oktober 2026 datiert. Das Paket wurde unter anderem gegen Folgendes geprüft:
- Kommissionsgesetz (2009:865),
- Gesetz (1915:218) über Verträge und andere Rechtsgeschäfte im Bereich des Vermögensrechts,
- Verbraucherkaufgesetz (2022:260), wo der Verkauf an Verbraucher erfolgt,
- Mehrwertsteuergesetz (2023:200),
- Datenschutz-Grundverordnung (EU) 2016/679 (DSGVO),
- Gesetz (2018:558) über Geschäftsgeheimnisse.
Die Bezeichnung 2026/2027 bedeutet, dass die Dokumente gegen den Rechtsstand und die Behördeninformationen zum Prüfungsdatum durchgesehen wurden. Bei späteren Gesetzesänderungen oder geänderter Behördenpraxis sollte eine neue Kontrolle erfolgen.
Format und Lieferung
Verifiziert: ein ZIP-Download. Das frühere Verzeichnis gibt 3 Dokumenttypen in 6 internen Word/PDF-Dateien an, die nicht separat inventarisiert wurden.
- Word (DOCX) – vollständig editierbar.
- PDF – zur Referenz, zum Ausdrucken und für das Layout-Layout.
- Schwedische + englische Hauptverträge.
- Digitale Lieferung – es wird kein physisches Produkt versandt.
Leitfäden und weiterführende Lektüre
Lesen Sie den Leitfaden zu Kommissionsverträgen und Provision, den Leitfaden zu Agenturverträgen, den Leitfaden zu Wiederverkäuferverträgen.
Häufig gestellte Fragen
Was unterscheidet Kommission von Handelsvertretung?
Der Kommissionär verkauft oder kauft im eigenen Namen für Rechnung des Kommittenten, während der Handelsvertreter typischerweise für Rechnung des Prinzipals agiert. Rechte und gesetzliche Regelungen unterscheiden sich.
Wem gehören die Waren bei Verkaufskommission?
Der Kommittent behält in der Regel das Eigentumsrecht an den Kommissionswaren, bis sie gemäß Auftrag übertragen werden, aber Vertrag und tatsächlicher Ablauf müssen bewertet werden.
Können Provision und Abfindung völlig frei vereinbart werden?
Das Kommissionsgesetz enthält spezielle Bestimmungen, die die Vertragsfreiheit unter anderem bei dauerhaften Aufträgen einschränken können. Die Voraussetzungen müssen konkret bewertet werden.
Wie wird der Paketinhalt geliefert?
Eine ZIP-Datei ist verknüpft. Das frühere Inhaltsverzeichnis gibt drei Dokumenttypen in Word und PDF an, aber die internen Dateien des Archivs wurden nicht inventarisiert.
Wichtig
Das Vorlagenpaket ist eine professionelle allgemeine Vertragsgrundlage und ersetzt keine individuelle steuerliche, rechtliche oder buchhalterische Beratung. Finanzinstrumente, internationale Lager- und Importstrukturen, Differenzbesteuerung, umfangreicher Verbrauchervertrieb, regulierte Produkte oder andere komplexe Kommissionsstrukturen sollten separat geprüft werden.