Über die Dokumentvorlage
Kreditrichtlinie B2B 2026/2027 – Kreditlimit, Kundenkredit & Nachverfolgung
Geben Sie Ihrem Unternehmen einen klaren Prozess für die Kreditprüfung von Geschäftskunden, dokumentierte Kreditentscheidungen, Kreditlimits und überfällige Rechnungen an die Hand. Dieses selbst entwickelte Vorlagenpaket umfasst eine vollständige Kreditrichtlinie auf Schwedisch, eine englischsprachige B2B-Kreditrichtlinie (angepasst an schwedische Verhältnisse), ein Formular für Kreditentscheidungen, eine Checkliste zur Kreditüberwachung, ein detailliertes schwedisches Benutzerhandbuch sowie ein funktionsfähiges Excel-Register.
Für kleine und mittlere Unternehmen, die Waren und Dienstleistungen per Rechnung an andere Unternehmen verkaufen. Nicht für Verbraucherkredite, Finanzierungsgeschäfte oder automatisierte Bonitätsauskünfte vorgesehen.
Lieferumfang: ZIP-Datei mit 5 DOCX, 5 durchsuchbaren PDFs und 1 XLSX; insgesamt 11 Kundendateien. Schwedisch und Englisch (englische Hauptdokumente basierend auf schwedischen Rahmenbedingungen).
Über die Kreditrichtlinie
Die Richtlinie unterstützt das Unternehmen dabei festzulegen, wann Kreditverkäufe angemessen sind, welche wirtschaftlichen Daten geprüft werden sollten, wer entscheidungsbefugt ist, wann ein Kundenlimit geändert werden soll und wie Rechnungen nachverfolgt werden. Sie ergänzt – ohne Duplikate zu erzeugen – Vorlagen für Mahnschreiben, Zahlungserinnerungen und die Buchführung.
Lieferumfang des Pakets
| Dokument | Format | Funktion |
|---|---|---|
| Kreditrichtlinie B2B – Schwedisch | Word + PDF | Zweck, Verantwortung, Grundlage, Risikoklasse, Limit, Zahlungsbedingungen, Fälligkeit, Nachverfolgung und Festlegung. |
| B2B-Kreditrichtlinie – Englisch | Word + PDF | Englische Richtlinie für schwedische B2B-Verhältnisse, kein Verbraucherkreditvertrag. |
| Kreditentscheidung & Limitänderung | Word + PDF | Kundenspezifische Entscheidungsgrundlage und Unterschriftenfelder für Befugte. |
| Kreditüberwachung & Maßnahmenplan | Word + PDF | Checkliste für überfällige Forderungen, Abweichungen und manuelle Eskalation. |
| Detailliertes Benutzerhandbuch | Word + PDF | Schwedische Schritt-für-Schritt-Anleitung mit Prüfung vor der Entscheidung, Risiken, Excel-Anleitung und Beispielen. |
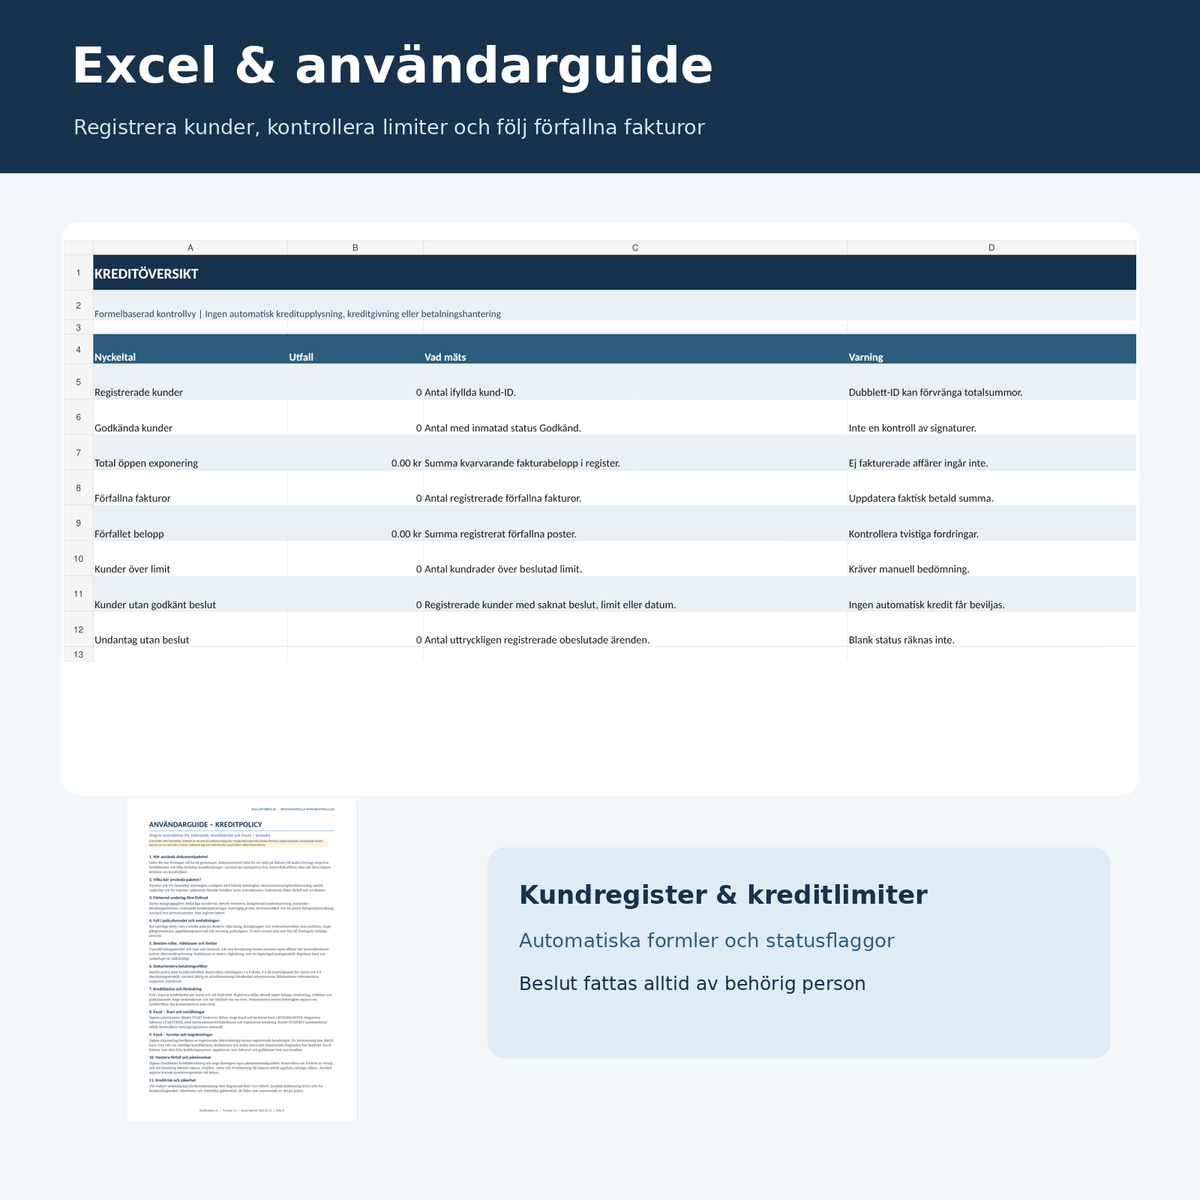
| Kundenkreditregister & Kreditüberwachung | Excel XLSX | Fünf Reiter für START, KUNDEN, RECHNUNGEN, AUSNAHMEN und ÜBERSICHT mit Formeln, Filtern, Status-Flags und Dropdown-Menüs. |
Alle Word-Dateien sind bearbeitbar, die entsprechenden PDF-Dateien sind durchsuchbar und im A4-Format. Die Excel-Datei verwendet echte Berechnungsformeln und wird ohne fiktive Kundendaten geliefert.
Wichtige Anwendungsbereiche
- Bewertung von Geschäftskunden, bevor Kreditbedingungen angeboten werden.
- Dokumentation interner Kreditlimits, Risikoklassen und Genehmigungen.
- Überwachung offener Rechnungen und Kennzeichnung von Limitüberschreitungen.
- Registrierung beschlossener Kreditänderungen und Ausnahmen.
- Vorbereitung von Entscheidungen über Vorauszahlungen oder besondere Nachverfolgung.
- Schaffung einer gemeinsamen Routine zwischen Vertrieb, Finanzabteilung und Geschäftsführung.
Schritt-für-Schritt
- Passen Sie die schwedische Richtlinie an die Organisation und das Risikoniveau Ihres Unternehmens an.
- Legen Sie Befugnisse, Kreditlimits und Kreditlaufzeiten fest; verankern Sie diese in den tatsächlichen Kundenverträgen.
- Holen Sie notwendige Kundendaten ein und führen Sie eine fundierte Bewertung durch.
- Dokumentieren Sie die Kreditentscheidung im Word-Formular und archivieren Sie die Unterschrift.
- Registrieren Sie das festgelegte Limit im Excel-Blatt KUNDEN und offene Rechnungen unter RECHNUNGEN.
- Verfolgen Sie Fälligkeiten und Limit-Warnungen; dokumentieren Sie manuelle Entscheidungen unter AUSNAHMEN.
- Überprüfen Sie Richtlinie und Kundenentscheidungen bei Risikoänderungen.
Praktisches Beispiel
Ein Geschäftskunde hat ein festgelegtes Limit von 100.000 SEK. Nach zwei registrierten Rechnungen und Zahlungen beträgt das verbleibende Risiko 110.000 SEK. Excel zeigt daraufhin Über dem Limit und einen negativen Spielraum von 10.000 SEK an. Dies ist ein Signal zur Nachverfolgung – kein automatischer Kreditstopp, kein endgültiger Bescheid und kein Nachweis über die vollständige Verschuldung des Kunden. Das Unternehmen muss die Buchhaltung und noch nicht fakturierte Aufträge überprüfen.
Häufige Fehler
- Annahme, dass ein leeres Limit unbegrenzten Kredit bedeutet.
- Verkäufern zu erlauben, Kredite außerhalb ihres genehmigten Mandats zu vergeben.
- Nur bereits fakturierte Beträge zu prüfen und zukünftige Lieferungen zu vergessen.
- Einen festen, voreingestellten Referenzzinssatz zu verwenden, der veralten kann.
- Mahn- oder Inkassogebühren zu berechnen, ohne die gesetzlichen Voraussetzungen zu prüfen.
- Mehr personenbezogene Daten als nötig im Kreditregister zu speichern.
Rechtliche und fachliche Einschränkungen
Eine interne Kreditrichtlinie ist kein Kreditvertrag. Für gewöhnliche Forderungen zwischen Unternehmen enthält das schwedische Zinsgesetz (Räntelagen 1975:635) unter anderem Regeln zu Zahlungsbedingungen und Verzugszinsen. Zahlungen nach dreißig Tagen können in relevanten B2B-Fällen die ausdrückliche Zustimmung des Gläubigers erfordern. Die Grundregel des Zinsgesetzes für Verzugszinsen verwendet den aktuellen Referenzzinssatz zuzüglich acht Prozentpunkten; die genaue Anwendung muss in jeder Situation individuell beurteilt werden.
Mahn-, Inkasso- und Verzugsentschädigungen können nur geltend gemacht werden, wenn die geltenden rechtlichen Voraussetzungen erfüllt sind. Bonitätsauskünfte und personenbezogene Daten müssen unter Einhaltung des Auskunfteigesetzes (Kreditupplysningslagen) und der Datenschutzgrundverordnung behandelt werden. Die Dokumente beschränken sich auf übliche kommerzielle B2B-Rechnungskredite und dürfen ohne Anpassung nicht für regulierte Finanzierungen oder Verbraucherkredite verwendet werden.
Quellen: Zinsgesetz (1975:635) · Inkassokostengesetz (1981:739) · Auskunfteigesetz · IMY – Bonitätsauskunft und DSGVO.
Häufig gestellte Fragen
Ist eine Kreditrichtlinie in allen Aktiengesellschaften obligatorisch?
Nein, nicht als generelles, eigenständiges Dokument dieser Art. Sie kann dennoch eine wichtige interne Steuerung sein, und für bestimmte Branchen können andere Regeln gelten.
Ist dies ein Kreditvertrag mit dem Kunden?
Nein, die Richtlinie ist ein internes Steuerungsdokument. Die Zahlungsbedingungen des Kunden müssen separat vereinbart werden.
Ist eine englische Version enthalten?
Ja, eine vollständige englische B2B-Kreditrichtlinie. Die anderen vier Word-Dokumente und die Excel-Tabelle sind auf Schwedisch.
Welche Excel-Funktionen sind enthalten?
Formeln für offenes Risiko und verbleibendes Limit, Nachverfolgung überfälliger Rechnungen, Status-Flag für Limitüberschreitungen, Filter, Dropdown-Menüs und eine zusammenfassende Übersicht.
Führt Excel automatisierte Bonitätsauskünfte durch?
Nein. Excel ruft keine Daten von Auskunfteien, Banken oder Finanzsystemen ab und trifft keine rechtlichen Kreditentscheidungen.
Enthält das Paket ein Inkassoschreiben?
Nein. Das Produkt enthält eine interne Checkliste zur Kreditüberwachung. Formelle Mahnschreiben sind separat erhältlich.
Format, Lieferung und verwandte Vorlagen
Digitale ZIP-Datei: DOCX, PDF und XLSX. Kein physisches Produkt. Der automatische Download ist erst möglich, nachdem die Lieferdatei des Produkts tatsächlich in den Shopify Digital Products verknüpft wurde.
Ergänzen Sie dies gerne mit Mahnschreiben & Zahlungserinnerung, Zeichnungsbefugnisse und Vertragsregister & Vertragsüberwachung.
Version 1.0 | Rechtlich und fachlich geprüft anhand verfügbarer Quellen am 12.10.2026 | Vor der Entscheidung an die tatsächliche Geschäftstätigkeit anpassen.