Svenska Dokumentmallar
Unterschiedliche Eigenkapitalanteile bei Lebensgefährten 2026/2027 – Schuldschein + Partnerschaftsvertrag Word/PDF
Unterschiedliche Eigenkapitalanteile bei Lebensgefährten 2026/2027 – Schuldschein + Partnerschaftsvertrag Word/PDF
- Dateiformat
- DOCX, PDF
- Dokumentensprache
- Schwedisch
- Anzahl der Dateien
- 4
Digitaler Download. Es wird kein physisches Produkt versendet.
Verfügbarkeit für Abholungen konnte nicht geladen werden
Über die Dokumentvorlage
Unterschiedliche Eigenkapitalanteile bei Lebensgefährten 2026/2027 – Schuldschein + Partnerschaftsvertrag Word/PDF
Dies ist ein spezialisiertes Vorlagenpaket für Lebensgefährten oder werdende Lebensgefährten, die eine gemeinsame Immobilie erwerben, aber unterschiedlich hohe Eigenkapitalanteile oder sonstiges Eigenkapital einbringen. Das Paket kombiniert einen Partnerschaftsvertrag mit einem einfachen Schuldschein sowie einem separaten Berechnungsanhang, sodass sowohl die Frage der Vermögensauseinandersetzung als auch das wirtschaftliche Differenzguthaben klar dokumentiert werden können.
Das Vorlagenpaket wurde am 4. Oktober 2026 rechtlich geprüft und für die Verwendung im Jahr 2026/2027 erstellt. Es ist speziell auf die häufige Situation zugeschnitten, in der Lebensgefährten die Immobilie beispielsweise zu 50/50 besitzen, aber einer der Partner einen größeren Teil des Eigenkapitals zahlt.
Digitale Lieferung: eine ZIP-Datei. Die Produktliste gibt 4 Dokumenttypen in Word/PDF an (8 interne Dateien, 13 Seiten); das ZIP-Archiv wurde nicht separat inventarisiert. Es wird kein physisches Produkt versandt.
Das ist im Paket enthalten
Verifizierte Lieferung: eine ZIP-Datei, Unterschiedliches_Eigenkapital_Lebensgemeinschaft_2026_2027_Vorlagenpaket.zip.
Das bestehende Inhaltsverzeichnis führt Partnerschaftsvertrag, einfachen Schuldschein, Berechnungsanhang und Benutzerhandbuch auf, jeweils gemäß der Auflistung in Word und PDF. Es gibt 4 Dokumenttypen, 8 interne Formatdateien und 13 A4-Seiten an. Der Inhalt der ZIP-Datei wurde nicht unabhängig inventarisiert.
Ein ZIP-Download wurde verifiziert – keine 8 separaten Dateiobjekte.
Was die Dateien enthalten
Der Partnerschaftsvertrag: was von einer eventuellen Auseinandersetzung der Lebensgemeinschaft ausgenommen werden soll. Der Schuldschein: Differenzbetrag und Zahlungsbedingungen zwischen den Lebensgefährten. Der Berechnungsanhang: Einlagen und vereinbarte Eigentumsanteile. Der Leitfaden: wie die Parteien die Berechnung, Finanzierung und Unterzeichnung prüfen.
Schuldschein und Partnerschaftsvertrag erfüllen unterschiedliche Funktionen. Die tatsächliche Forderung, das Eigentum an der Immobilie sowie die Verantwortung gegenüber der Bank müssen jeweils separat beurteilt werden; ein Partnerschaftsvertrag bedeutet nicht, dass sich Lebensgefährten gegenseitig beerben.
Dokumente gemäß Inhaltsverzeichnis
- Partnerschaftsvertrag – unterschiedliches Eigenkapital 2026/2027, 3 Seiten.
- Einfacher Schuldschein – unterschiedliches Eigenkapital 2026/2027, 4 Seiten.
- Berechnungsanhang – unterschiedliches Eigenkapital, 3 Seiten.
- Detailliertes Benutzerhandbuch, 3 Seiten.
- Alle vier Dokumente sowohl in Word als auch in PDF.
Warum sowohl Schuldschein als auch Partnerschaftsvertrag?
Eine Immobilie, die für den gemeinsamen Gebrauch der Lebensgefährten erworben wurde, kann nach dem schwedischen Partnerschaftsgesetz (Sambo-Gesetz) als gemeinsames Eigentum gelten. Wenn die Lebensgemeinschaft endet und jemand eine Vermögensauseinandersetzung fordert, kann die Immobilie daher unter die Regeln des Sambo-Gesetzes fallen, selbst wenn die Lebensgefährten beim Kauf unterschiedlich viel gezahlt haben.
Der Schuldschein dokumentiert die Forderung selbst zwischen den Lebensgefährten. Der Partnerschaftsvertrag regelt gleichzeitig, dass die angegebene Immobilie nicht in die Auseinandersetzung der Lebensgemeinschaft einbezogen werden soll, sofern dies die von den Parteien gewählte Lösung ist. Die Dokumente erfüllen also unterschiedliche Funktionen und sind darauf ausgelegt, zusammen verwendet zu werden.
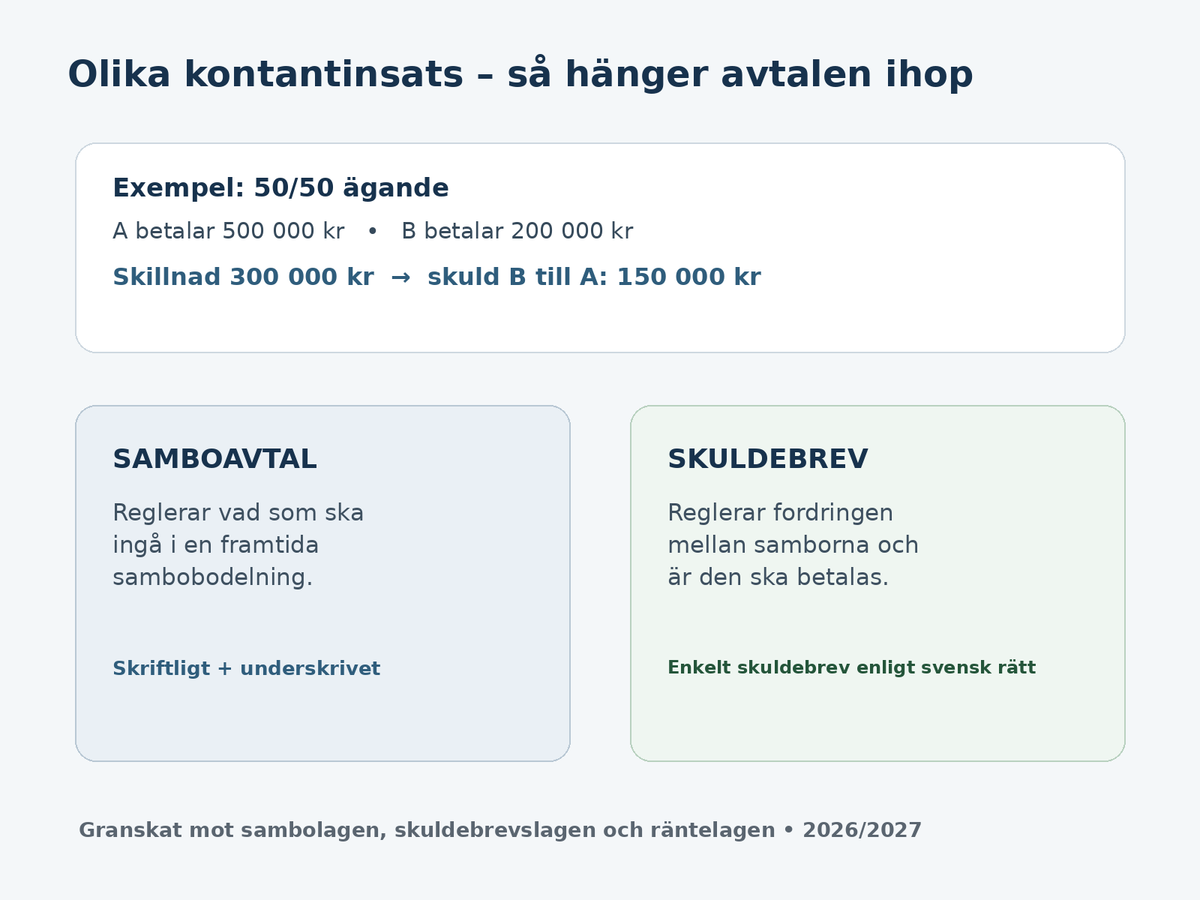
Beispiel – 50/50-Eigentum, aber unterschiedliches Eigenkapital
Angenommen, zwei Lebensgefährten sollen die Immobilie zu je 50 % besitzen:
- Lebensgefährte A zahlt 500 000 SEK als eigenen Beitrag.
- Lebensgefährte B zahlt 200 000 SEK.
- Das gesamte Eigenkapital beträgt 700 000 SEK.
- Bei 50/50-Eigentum entspricht der wirtschaftliche Anteil jedes Lebensgefährten 350 000 SEK.
- Lebensgefährte A hat also 150 000 SEK mehr finanziert als seinen eigenen Anteil.
In diesem Beispiel beläuft sich die Schuld daher auf 150 000 SEK von Lebensgefährte B an Lebensgefährte A. Es handelt sich also nicht um die gesamte Differenz von 300 000 SEK, sondern um den Teil, der erforderlich ist, damit die jeweilige Partei wirtschaftlich ihren 50-prozentigen Anteil trägt.
Funktioniert auch bei anderen Eigentumsanteilen
Das Paket ist nicht auf 50/50 beschränkt. Der Berechnungsanhang enthält auch ein Modell für beispielsweise 60/40 oder andere Eigentumsanteile.
Bei anderen Eigentumsanteilen wird das Zielkapital jeder Partei auf Basis des gesamten Eigenkapitals und des tatsächlichen Eigentumsanteils berechnet. Die Partei, die mehr als ihr Zielkapital gezahlt hat, hat einen Teil des wirtschaftlichen Anteils der anderen Partei finanziert.
Der Partnerschaftsvertrag
Der Partnerschaftsvertrag enthält unter anderem:
- Identifikation beider Lebensgefährten,
- Identifizierung der betreffenden Immobilie,
- Eigentumswohnung, Villa/Grundstück oder andere Immobilientypen,
- Eigentumsanteile,
- Klausel zur Ausnahme der betreffenden Immobilie von der Auseinandersetzung,
- Wahl zwischen der bloßen Ausnahme der Immobilie oder der Ausnahme des gesamten gemeinsamen Eigentums,
- Verknüpfung mit dem separaten Schuldschein,
- Klarstellung zu Eigentumsrechten und externen Bankkrediten,
- Regeln zu Änderungen und Gültigkeit,
- Unterschriftenbereich.
Ein Partnerschaftsvertrag gemäß § 9 des Sambo-Gesetzes muss schriftlich vorliegen und von beiden Lebensgefährten unterzeichnet werden. Er wird nicht bei der schwedischen Steuerbehörde oder einer anderen Behörde registriert.
Einfacher Schuldschein
Der Schuldschein ist als einfacher Schuldschein an einen bestimmten Gläubiger gestaltet und enthält unter anderem:
- Gläubiger und Schuldner,
- die Immobilie und die Eigentumsanteile,
- tatsächlicher Beitrag der jeweiligen Partei,
- berechneter Schuldbetrag,
- Wahl zwischen zinsfreier Schuld und vereinbartem Zinssatz,
- mehrere klare Modelle für Fälligkeitstermine,
- Tilgung,
- vorzeitige Rückzahlung,
- Verzugszinsen gemäß Zinsgesetz, wo anwendbar,
- Abrechnung beim Immobilienverkauf,
- Handhabung, wenn sich Eigentumsanteile oder Kapitaleinlagen später ändern,
- Abtretung der Forderung,
- Zahlungshistorie.
Berechnungsanhang
Ein separater Berechnungsanhang hilft den Parteien, genau zu dokumentieren, wie die Schuld berechnet wurde. Er enthält:
- Kaufpreis,
- Eigentumsanteile,
- gemeinsames Immobiliendarlehen und andere Finanzierung,
- tatsächliches Eigenkapital für den jeweiligen Lebensgefährten,
- Zielkapital gemäß Eigentumsanteil,
- berechnetes Mehreinbringungskapital,
- endgültiger Schuldbetrag,
- Beispiele sowohl für 50/50 als auch 60/40,
- Kontrollfragen und empfohlene Unterlagen zur Aufbewahrung.
Das Immobiliendarlehen ist eine separate Frage
Schuldschein und Partnerschaftsvertrag regeln das innere Verhältnis der Lebensgefährten. Sie ändern nicht die Rechte der Bank gemäß dem Immobiliendarlehensvertrag. Wenn beide Lebensgefährten gesamtschuldnerisch für ein Darlehen haften, kann die Bank weiterhin Zahlung gemäß den Kreditunterlagen verlangen, unabhängig von der internen Verteilung zwischen den Lebensgefährten.
Zinsen und Verzug
Das Paket ermöglicht es zu wählen, ob die Schuld bis zum Fälligkeitstag zinsfrei sein soll oder mit einem vereinbarten Zinssatz verzinst wird. Bei verspäteter Zahlung können Verzugszinsen gemäß dem Zinsgesetz berechnet werden.
Die gesetzlichen Verzugszinsen gemäß § 6 des Zinsgesetzes sind an den jeweils geltenden Referenzzinssatz zuzüglich acht Prozentpunkten gekoppelt. Daher wird in der Standardklausel selbst kein dauerhaft fester Prozentsatz angegeben.
Wann müssen die Verträge aktualisiert werden?
Die Dokumente sollten überprüft werden, wenn beispielsweise:
- sich die Eigentumsanteile ändern,
- ein Lebensgefährte eine größere zusätzliche Kapitaleinlage tätigt,
- die Lebensgefährten unterschiedlich viel tilgen und die Differenz ihre internen Finanzen beeinflussen soll,
- die Immobilie verkauft und durch eine neue ersetzt wird,
- die Schuld abbezahlt oder aufgelöst wird,
- die Lebensgefährten heiraten,
- die Parteien ändern möchten, was von der Auseinandersetzung der Lebensgemeinschaft umfasst sein soll.
Eigentumswohnung und Villa
Das Paket kann sowohl für Eigentumswohnungen als auch für Immobilien/Villen verwendet werden. Der Partnerschaftsvertrag ändert jedoch nicht den registrierten Eigentumsanteil. Das Eigentumsverhältnis muss korrekt im Kauf-/Übertragungsdokument und, bei Immobilien, durch eine korrekte Eigentumsurkunde dokumentiert sein.
Detailliertes Benutzerhandbuch
Das Benutzerhandbuch erklärt Schritt für Schritt:
- warum Schuldschein und Partnerschaftsvertrag unterschiedliche Funktionen erfüllen,
- wie die Schuld bei 50/50 berechnet wird,
- wie sie bei anderen Eigentumsanteilen berechnet wird,
- wie der Partnerschaftsvertrag ausgefüllt wird,
- wie der Schuldschein ausgefüllt wird,
- wie Zinsen und Fälligkeitstermine dokumentiert werden sollten,
- den Unterschied zwischen interner Schuld und dem Immobiliendarlehen der Bank,
- wann die Verträge aktualisiert werden sollten,
- häufige Fehler,
- Checkliste vor der Unterzeichnung.
Häufige Fehler, die das Paket hilft zu vermeiden
- Die Schuld auf die gesamte Differenz zwischen den Einlagen festzulegen, trotz 50/50-Eigentums.
- Dieselbe 50/50-Formel zu verwenden, obwohl die Eigentumsanteile beispielsweise 60/40 sind.
- Nur einen Schuldschein zu verfassen, aber zu vergessen, wie sich das Sambo-Gesetz bei einer Auseinandersetzung auf die Immobilie auswirkt.
- Zu glauben, dass der Partnerschaftsvertrag die Haftung für das Immobiliendarlehen bei der Bank ändert.
- Zukünftige größere Kapitaleinlagen oder ungleiche Tilgungen zu vergessen.
- Zu glauben, dass der Partnerschaftsvertrag registriert werden muss.
Todesfall und Testament
Ein Partnerschaftsvertrag und ein Schuldschein regeln nicht das Erbrecht. Lebensgefährten beerben sich nicht automatisch gegenseitig wie Ehepartner. Wenn das Ziel auch darin besteht, den überlebenden Lebensgefährten zu schützen, sollten der Bedarf an einem Testament und eventuellen Versicherungslösungen separat geprüft werden.
Rechtlich geprüft für 2026/2027
Die Dokumente wurden am 4. Oktober 2026 geprüft, unter anderem auf Basis von:
- Sambo-Gesetz (2003:376), insbesondere die Regeln zu gemeinsamem Eigentum, Auseinandersetzung und Partnerschaftsvertrag.
- Gesetz über Schuldscheine (1936:81), insbesondere die Regeln zu einfachen Schuldscheinen.
- Zinsgesetz (1975:635).
- Vertragsgesetz (1915:218), in den anwendbaren Teilen.
Format und Lieferung
Lieferungskontrolle: eine ZIP-Datei ist in Digital Products verifiziert. Die Produktliste gibt 8 interne Formatdateien an (nicht separat kontrolliert).
- Word (DOCX) – vollständig editierbare Dokumente.
- PDF – druckfertige A4-Versionen.
- 4 Dokumente / 8 Dateien / 13 A4-Seiten.
- Digitale Lieferung – kein physisches Produkt wird versandt.
Leitfäden und Behördeninformationen
Lesen Sie den Leitfaden zu Partnerschaftsverträgen und Schuldscheinen bei unterschiedlichem Eigenkapital, den Leitfaden dazu, was ein Partnerschaftsvertrag regelt, die Checkliste zur Wahl des Schuldscheins.
Häufig gestellte Fragen
Erhalten wir vier Dokumente als separate Downloads?
Eine ZIP-Datei ist verknüpft. Gemäß dem früheren Verzeichnis sind vier Dokumenttypen in Word und PDF enthalten (acht interne Formatdateien), aber der Inhalt der ZIP-Datei wurde nicht unabhängig inventarisiert.
Brauchen wir sowohl Partnerschaftsvertrag als auch Schuldschein?
Sie erfüllen unterschiedliche Funktionen. Der Schuldschein regelt die Forderung, während der Partnerschaftsvertrag regelt, was von der Auseinandersetzung der Lebensgemeinschaft umfasst sein soll.
Ist die Schuld immer die halbe Differenz?
Nein. Das ist eine praktische Formel, wenn die Eigentumsanteile 50/50 sind und nur das eigene Eigenkapital abweicht. Bei anderen Eigentumsanteilen muss die Berechnung gegen das Zielkapital der jeweiligen Partei erfolgen.
Kann das Paket für Villen verwendet werden?
Ja. Es kann sowohl für Immobilien/Villen als auch für Eigentumswohnungen verwendet werden.
Muss der Partnerschaftsvertrag registriert werden?
Nein. Er muss schriftlich vorliegen und von beiden Lebensgefährten unterzeichnet werden, wird aber nicht bei einer Behörde registriert.
Kann die Schuld zinsfrei sein?
Ja. Die Vorlage enthält eine klare Option für eine zinsfreie Schuld bis zum Fälligkeitstag.
Ändert der Schuldschein unsere Immobiliendarlehen?
Nein. Die Rechte der Bank und die Zahlungsverpflichtungen der Parteien gemäß externen Kreditunterlagen werden nicht automatisch beeinflusst.
Wichtig
Das Vorlagenpaket ist eine allgemeine professionelle Dokumentengrundlage und muss auf Basis der tatsächlichen Finanzierung und der tatsächlichen Eigentumsanteile ausgefüllt werden. Bei großen Werten, komplizierter Kreditfinanzierung, ausländischen Vermögenswerten, Kindern aus früheren Beziehungen oder anderen besonderen Verhältnissen kann eine individuelle Rechtsberatung erforderlich sein.