Über die Dokumentvorlage
Vorstandsvergütung und Beschlussfassung – Vorlagenpaket für Aktiengesellschaften (AB)
Muss eine Aktiengesellschaft die Vergütung für den Vorstandsvorsitzenden und die Vorstandsmitglieder festlegen oder verwalten? Dieses Paket enthält Vorschläge für die Vorstandsvergütung, Hauptversammlungsbeschlüsse, Protokollanhänge, Vergütungsmitteilungen, Auszahlungsjournale, Kontrollchecklisten und ein Excel-Register. Die Vorlagen helfen Ihnen, Entscheidungen pro Person zu dokumentieren und Zahlungen nachzuverfolgen, ohne dabei Gesellschaftsrecht, Steuerfragen und interne Freigabeprozesse zu vermischen.
01. Inhalt des Pakets
7 editierbare Word-Dokumente (DOCX), 7 entsprechende durchsuchbare PDF-Dateien und 1 Excel-Arbeitsmappe (XLSX). Insgesamt 15 Dateien in einem digitalen ZIP-Paket. Fünf schwedische Arbeitsvorlagen, ein schwedisches Benutzerhandbuch und ein separates englisches Benutzerhandbuch. Ausgabe 2027.
02. Was die Dateien enthalten
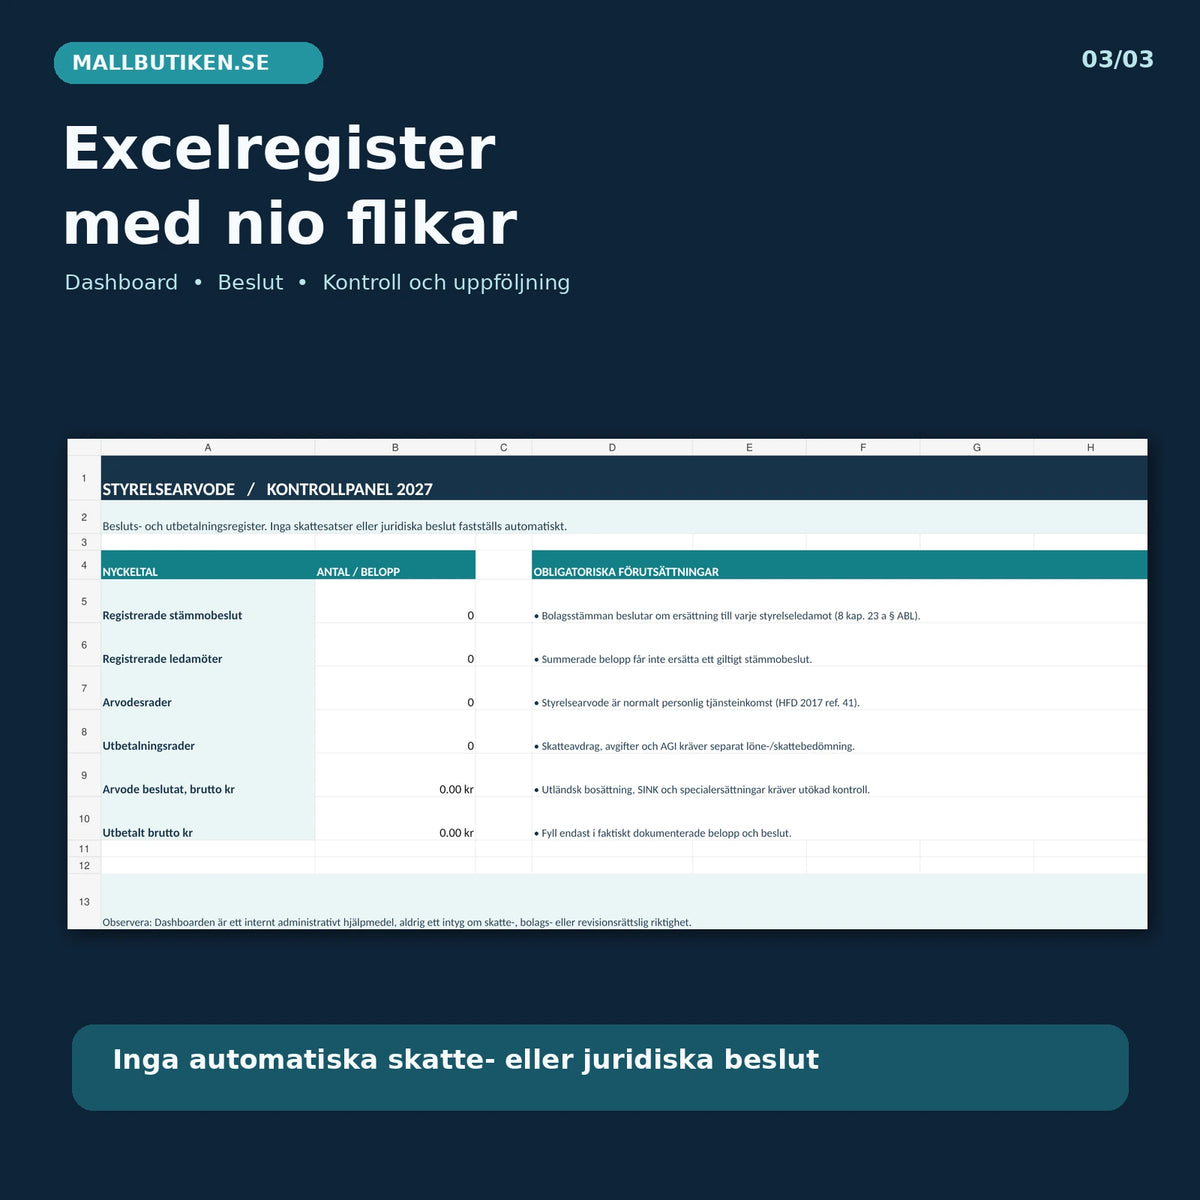
Individuelle Vergütungsvorschläge, Anhang zum Hauptversammlungsprotokoll, Mitteilungen an Vorstandsmitglieder, Auszahlungs- und Belegunterlagen, Kontroll- und Abweichungslisten sowie ein administratives Excel-Tool. Die Excel-Datei enthält neun Registerkarten mit Dashboard, Hauptversammlungsbeschlüssen, Mitgliedern, Vergütungen, Auszahlungen, Kostenerstattungen, Kontrollen, Abweichungen und Lesehinweisen.
Vollständige Dateiliste – 15 Dateien
| Nr. | Dokument | Verwendung | Format |
|---|---|---|---|
| 01 | Vorschlag zur Vorstandsvergütung | Individueller Vergütungsvorschlag an die Hauptversammlung. | DOCX + PDF |
| 02 | Hauptversammlungsbeschluss zur Vorstandsvergütung | Protokollanhang mit Vergütungsbeschlüssen pro Mitglied. | DOCX + PDF |
| 03 | Vergütungsmitteilung und Empfangsbestätigung | Information an das Mitglied und Bestätigung des Erhalts. | DOCX + PDF |
| 04 | Auszahlungs- und Freigabeunterlagen | Administratives Journal für Bruttovergütung und separat beurteilte Steuer. | DOCX + PDF |
| 05 | Kontroll- und Abweichungscheckliste | Überprüfung von Beschlüssen, Berichten und Archivierung. | DOCX + PDF |
| 06 | Schwedisches Benutzerhandbuch | Rechtliche Grenzen, Arbeitsabläufe, Beispiele und Quellen. | DOCX + PDF |
| 07 | English User Guide | Englische Anleitung für die schwedischen Arbeitsvorlagen. | DOCX + PDF |
| 08 | Excel-Register für Vorstandsvergütungen 2027 | Neun Registerkarten mit Dashboard und administrativen Verzeichnissen. Keine automatischen Steuersätze. | XLSX |
Wer beschließt die Vorstandsvergütung?
Gemäß Kapitel 8 § 23 a des Aktiengesetzes (2005:551) hat die Hauptversammlung über die Vergütung und sonstige Entschädigungen für die Vorstandstätigkeit für jedes der Vorstandsmitglieder zu entscheiden. Es ist daher wichtig, den Empfänger, die Bruttovergütung, eventuelle andere Vergütungen sowie den Zeitraum, auf den sich der Beschluss bezieht, anzugeben. Sondervergütungen gemäß Kapitel 16 des Aktiengesetzes unterliegen weiteren Regeln und sind nicht automatisch in diesem Standardpaket enthalten.
Ein Protokollanhang ist nicht immer ein vollständiges Hauptversammlungsprotokoll; das ordentliche Protokoll muss ebenfalls die Regeln u. a. zu Einberufung, Hauptversammlungsbeschlüssen, Wählerverzeichnis und Protokollprüfung einhalten. Die individuelle Empfangsbestätigung stellt keinen neuen Vergütungsbeschluss dar.
Wie wird die Vorstandsvergütung besteuert?
Gemäß der Anleitung der schwedischen Steuerbehörde (Skatteverket) und der Praxis von HFD 2017 ref. 41 ist die Vorstandsvergütung in der Regel als Einkünfte aus nichtselbständiger Arbeit zu versteuern. Dass ein Vorstandsmitglied über eine F-Steuerbescheinigung verfügt oder über eine eigene Aktiengesellschaft abrechnet, führt nicht automatisch dazu, dass die Vergütung als Einkünfte aus Gewerbebetrieb besteuert werden darf. Die Vorstandsvergütung ist im Regelfall eine abgabepflichtige Vergütung; Abzüge, Arbeitgeberbeiträge und Arbeitgebererklärungen müssen für die jeweilige Auszahlung gemäß den geltenden Regeln gehandhabt werden.
Es sind keine festen Prozentsätze für Steuerabzüge oder Arbeitgeberbeiträge vorprogrammiert. Eine gesonderte Beurteilung ist unter anderem bei beschränkter Steuerpflicht, internationalen Vorstandstätigkeiten, anderen Vergütungsformen, altersabhängigen Beiträgen und eventuellen Ausnahmen erforderlich.
Excel für Vorstandsvergütungen – neun Registerkarten
Die Arbeitsmappe hilft dabei, Beschluss-IDs, Mitglieder, beschlossene Bruttobeträge, tatsächliche Auszahlungen, Kostenerstattungen und Kontrollen zusammenzuführen. Ein Nettobetrag kann erst berechnet werden, nachdem der Benutzer manuell sowohl den Bruttobetrag als auch den korrekten Steuerabzug auf Basis einer separaten Lohnabrechnung eingegeben hat. Das Dashboard zeigt registrierte Posten an, kann aber niemals beweisen, dass ein Hauptversammlungsbeschluss gültig oder die Steuerberechnung korrekt ist.
So verwenden Sie die Vorlagen
- Überprüfen Sie bestehende Hauptversammlungsbeschlüsse, die Satzung, die Amtszeit und die Rolle des jeweiligen Mitglieds.
- Erstellen Sie den Vergütungsvorschlag separat für jedes Mitglied, einschließlich Nullbeträgen, wenn dies beabsichtigt ist.
- Fassen Sie den Beschluss auf der zuständigen Hauptversammlung und verwenden Sie den Vergütungsanhang zusammen mit dem vollständigen Hauptversammlungsprotokoll.
- Informieren Sie jedes Mitglied und stimmen Sie ab, dass keine Mitteilung von der beschlossenen Vergütung abweicht.
- Nehmen Sie vor der Zahlung eine individuelle Beurteilung der Steuer- und Arbeitgeberbeiträge vor.
- Dokumentieren Sie Auszahlung, Freigabe, Beleg und Prüfung der Arbeitgebererklärung.
- Verfolgen Sie administrative Abweichungen nach und bewahren Sie die Dokumentation mit angemessener Zugriffsbeschränkung auf.
Häufig gestellte Fragen
Kann der Vorstand seine Vergütung selbst festlegen?
Die übliche Vorstandsvergütung wird von der Hauptversammlung gemäß Kap. 8 § 23 a ABL beschlossen, nicht dadurch, dass der Vorstand seine eigene Vergütung in einer normalen Vorstandssitzung festlegt.
Reicht eine Gesamtsumme für den gesamten Vorstand aus?
Der Beschluss der Hauptversammlung muss die Vergütung und sonstige Entschädigungen für jedes der Vorstandsmitglieder umfassen. Verwenden Sie daher eine individuelle Aufteilung im Hauptversammlungsbeschluss.
Kann das Vorstandsmitglied die Vergütung über die eigene Firma in Rechnung stellen?
Dies ändert nicht automatisch die Besteuerung. Die Vorstandsvergütung wird gemäß HFD 2017 ref. 41 normalerweise als Einkünfte aus nichtselbständiger Arbeit versteuert; Ausnahmen müssen gesondert geprüft werden.
Berechnet die Excel-Datei Arbeitgeberbeiträge und Steuern?
Nein. Das Excel-Register dient nur der administrativen Kontrolle. Für Nettobeträge müssen Steuerabzüge nach einer separaten Beurteilung manuell eingegeben werden.
Sind englische Vertragsdokumente enthalten?
Nein. Die Arbeitsdokumente sind auf Schwedisch. Ein englisches Benutzerhandbuch ist enthalten.
Verwandte Vorlagen für Aktiengesellschaften
- Protokoll Jahreshauptversammlung – Aktiengesellschaft
- Befangenheitserklärung und Befangenheitsprotokoll – Aktiengesellschaft
- Tagesordnung konstituierende Vorstandssitzung
Offizielle Rechtsquellen
- Aktiebolagslagen (Aktiengesetz) (2005:551), insbesondere Kap. 8 § 23 a und Kap. 7 zur Hauptversammlung
- Skatteverket – Vorstandsvergütung und Einkünfte aus nichtselbständiger Arbeit
- Skatteverket – abgabepflichtige Vergütung für Arbeit
Interne KI-gestützte Prüfung der Rechtsquellen und Dateien durchgeführt am 20. Oktober 2026. Kein externer Jurist oder Steuerberater hat das Produkt überprüft. Die Vorlagen sind allgemeine Dokumentationshilfen und müssen an das jeweilige Unternehmen angepasst werden.