Svenska Dokumentmallar
ViDA 2030 – grenzüberschreitende E-Rechnung, Datenprüfung & Systemtest | Word/PDF/Excel
ViDA 2030 – grenzüberschreitende E-Rechnung, Datenprüfung & Systemtest | Word/PDF/Excel
- Dateiformat
- DOCX, PDF, XLSX
- Dokumentensprache
- 5 schwedische Arbeitsvorlagen und 1 schwedische Anleitung als DOCX/PDF 1 separate englische Benutzeranleitung als DOCX/PDF sowie ein schwedisches Excel-Register. Keine englischen operativen Vorlagen.
- Anzahl der Dateien
- 7
Digitaler Download. Es wird kein physisches Produkt versendet.
Verfügbarkeit für Abholungen konnte nicht geladen werden
Über die Dokumentvorlage
Wie bereitet ein schwedisches Unternehmen seine grenzüberschreitenden B2B-Rechnungen auf die neue digitale Mehrwertsteuerberichterstattung der EU vor? ViDA 2030 ist ein vorbereitendes Dokumenten- und Testpaket für Finanzverantwortliche, ERP-Projekte, Steuerberatungsbüros und Rechnungsanbieter, die Transaktionstypen, Rechnungsstammdaten, Lieferantenverträge und Systemakzeptanz frühzeitig in Ordnung bringen möchten.
Es ist keine verbindliche Mehrwertsteuererklärung, kein Generator für gültige EN 16931-XML-Dateien und keine automatische Anbindung an die schwedische Steuerbehörde. Die Aufgabe des Produkts besteht darin, eine verständliche und nachvollziehbare Entscheidungsgrundlage für 2030 zu schaffen.
ViDA: Was ist beschlossen und was steht noch aus?
Die EU-Richtlinie (EU) 2025/516 wurde 2025 angenommen. Die harmonisierten Anforderungen an die strukturierte elektronische Rechnungsstellung und digitale Berichterstattung für betroffene grenzüberschreitende EU-B2B-Transaktionen treten am 1. Juli 2030 in Kraft. Andere Teile von ViDA werden zu anderen Zeitpunkten eingeführt, darunter Anpassungen an OSS/IOSS 2027 und Regeln für bestimmte Plattformen 2028.
Schweden prüft die Umsetzung gemäß dir. 2026:9. Die Prüfung muss spätestens am 30. November 2027 vorgelegt werden und umfasst auch die Frage, ob die Anforderungen für inländische Transaktionen gelten sollen. Daher beschreibt das Paket das schwedische Recht im Jahr 2026 als noch nicht abschließend geprüft/entschieden in diesem Bereich und führt keine automatische Klassifizierung durch.
01 – Inhalt des Pakets
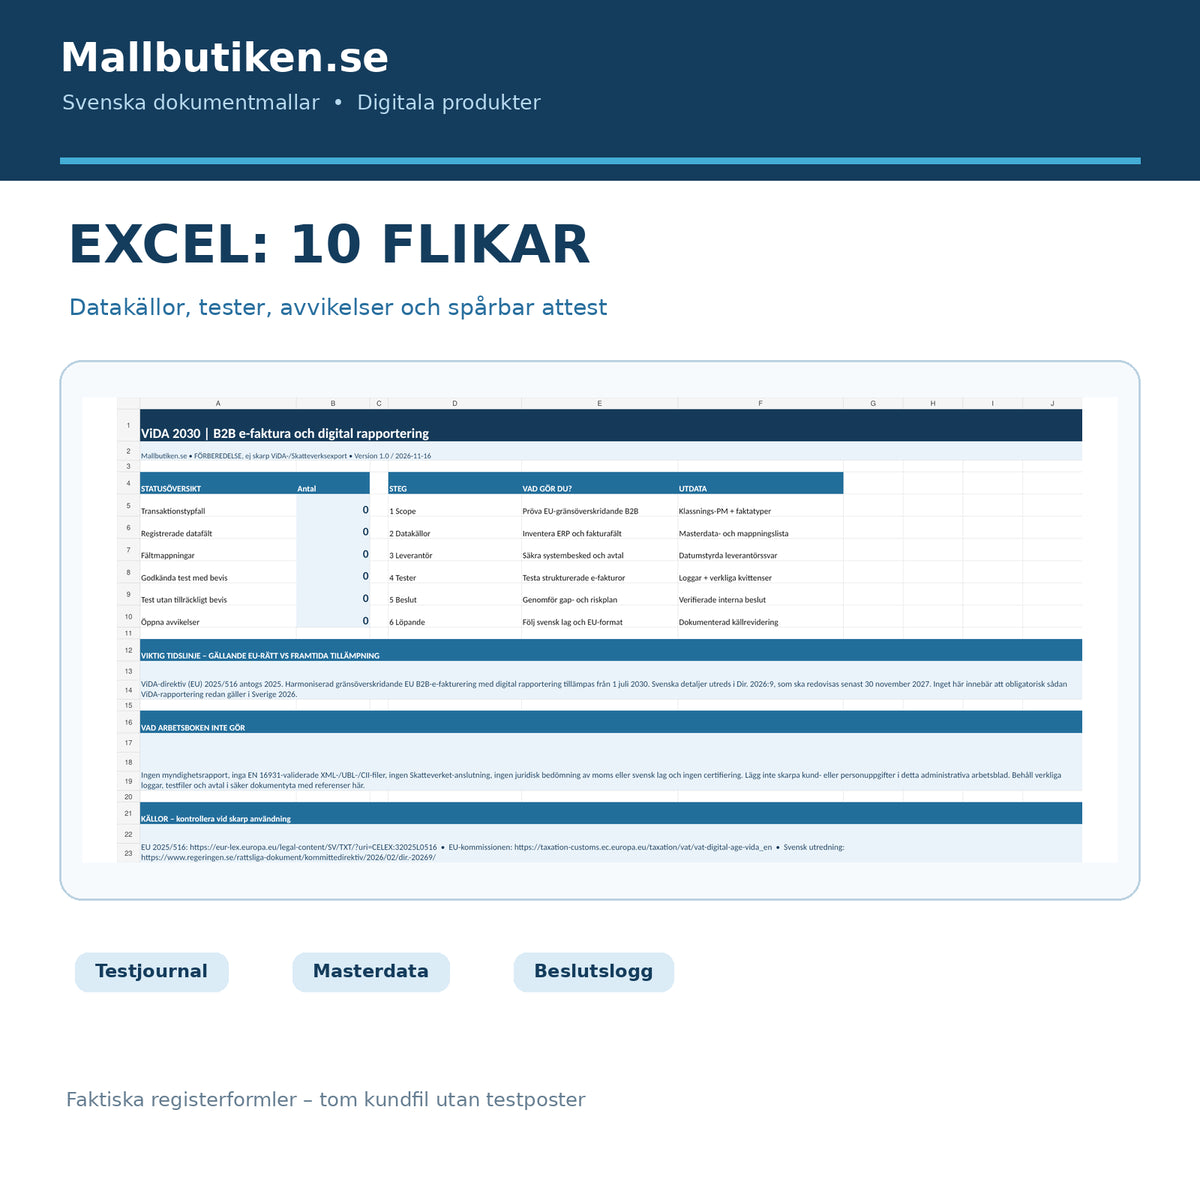
5 schwedische Arbeitsvorlagen, 1 schwedischer Leitfaden und 1 englischer Benutzerleitfaden, jeweils in bearbeitbarer DOCX- und durchsuchbarer/druckbarer PDF-Form (14 Dateien), plus 1 schwedische Excel-Arbeitsmappe mit zehn Reitern. Insgesamt 15 Kundendateien im ZIP-Archiv. Der englische Leitfaden ist keine vollständige englische Übersetzung der schwedischen Arbeitsvorlagen.
02 – Inhalt der Dateien
Scope-PM für grenzüberschreitendes B2B, Rechnungsfelder und Quellsysteme, Datenmapping, fertiges Lieferantenschreiben, Akzeptanztest, Abweichungs-/Maßnahmenplan, Führungsentscheid und Registrierung tatsächlicher Testnachweise. Excel hilft Ihnen zu erkennen, welche Unterlagen fehlen; es wird keine automatische Prüfung der rechtlichen Gültigkeit oder Behördenzulassung durchgeführt.
Alle Dateien – konkrete Verwendung
| Datei | Praktische Funktion |
|---|---|
| 01 Umfang und Transaktionsklassifizierung | Bewerten Sie den relevanten EU-B2B-Flow separat von schwedischen B2B-, B2C- und Drittlandstransaktionen. |
| 02 Stammdaten und Feldernmapping | Identifizieren Sie Rechnungsfelder, Quellsysteme, VAT-ID, Verantwortlichkeit und Testregel. |
| 03 Lieferantenschreiben und Anforderungsanhang | Fordern Sie vom ERP-/Rechnungsanbieter verifizierbare Antworten zu Standard, Übertragung und Lieferplan an. |
| 04 Akzeptanztest E-Rechnung | Protokollieren Sie Syntax, Fehlermeldungen, Gutschriften, Mehrwertsteuerbehandlung und technische Quittungen. |
| 05 Lückenanalyse und Beschlusschungsprotokoll | Sammeln Sie Risiken, Kostenschätzungen, Maßnahmen und die Vorbereitungsentscheidung der Geschäftsführung. |
| 06 Schwedischer Benutzerleitfaden | Fünf Anwendungsfälle, Methode, Quellen und klare Einschränkungen. |
| 07 English User Guide | Englische Anweisungen für die schwedischen Betriebsvorlagen. |
| 08 Excelregister, 10 Reiter | Administratives Register über Transaktionen, Stammdaten, Felder, Systeme, Tests, Abweichungen, Maßnahmen und Entscheidungen. |
Für wen ist das Paket geeignet?
Finanz- und Mehrwertsteuerfunktionen in schwedischen Unternehmen mit Handel innerhalb der EU; ERP- und Integrationsverantwortliche; Steuerberatungsbüros und Rechnungsanbieter, die eine Vorstudie benötigen. Es ist nicht für private Rechnungen von Verbrauchern oder als allgemeiner Beweis dafür gedacht, dass alle schwedischen Unternehmen verpflichtet sind, 2026 ihr Rechnungsystem zu wechseln.
Excel: zehn Reiter mit nachvollziehbarer Kontrolle
Start (Zusammenfassung), Transaktionen (Scope pro Fall), Stammdaten (Felderquellen), Feldernmapping (EN 16931-Vorbereitung), Systeme (Anbieter/Integration), Testfälle (tatsächliches Testergebnis), Abweichungen, Maßnahmen, Entscheidungen und Quellen.
Der Teststatus „Genehmigt“ gilt erst als „Genehmigt mit Beweis“, wenn sowohl Testprotokoll als auch Quittungsreferenz vorhanden sind. Felder ohne Kontrollregel oder Dateninhaber werden zur Ergänzung markiert. Alle Szenarioübungen wurden mit fiktiven Posten durchgeführt, die nicht in der Kundendatei enthalten sind. Dies ist kein zertifizierter EN 16931-Validierer.
So verwenden Sie die Dokumente
- Identifizieren Sie Ihre tatsächlichen grenzüberschreitenden EU-B2B-Transaktionen und stimmen Sie die Mehrwertsteuerbehandlung mit einem verantwortlichen Experten ab.
- Dokumentieren Sie jedes relevante Rechnungsfeld, Quellsystem und den Dateninhaber.
- Lassen Sie den System-/Rechnungsanbieter darlegen, was vorhanden ist, geplant wird und technisch verifiziert werden kann.
- Testen Sie verschiedene Rechnungsarten mit fiktiven Daten, zum Beispiel EU-B2B-Warenrechnung, Dienstleistung, Gutschrift, schwedische inländische Rechnung und B2C.
- Speichern Sie tatsächliche Protokolle und Quittungen und erstellen Sie eine priorisierte Maßnahmenliste.
- Dokumentieren Sie eine interne Vorbereitungsentscheidung und prüfen Sie diese erneut, sobald schwedische Gesetze und offiziellen technischen Spezifikationen festgelegt sind.
Welche Fehler hilft das Paket zu vermeiden?
Eine PDF per E-Mail ist nicht unbedingt eine strukturierte elektronische Rechnung. Ein technisch validiertes Format ist nicht dasselbe wie eine korrekte Mehrwertsteuerbehandlung oder eine eingereichte Meldung. Und eine EU-Regel, die 2030 in Kraft treten soll, darf nicht als geltende Verpflichtung für alle schwedischen Unternehmen 2026 dargestellt werden.
Weitere relevante Vorlagen der Mallbutiken
Für laufende Kundenkarten und Rechnungsroutinen gibt es Kundenanlage & Rechnungsanleitung B2B. Zur Korrektur einer bestehenden Rechnung gibt es Gutschrift & Rechnungskorrektur B2B. Das ViDA-Paket hingegen bezieht sich auf ein kommendes gemeinsames EU-Änderungsprojekt.
Häufig gestellte Fragen
Ist die ViDA-Berichterstattung für schwedische Unternehmen bereits 2026 obligatorisch?
Nein, nicht als die harmonisierte grenzüberschreitende B2B-Berichterstattung, die ab dem 1. Juli 2030 gilt. Andere bereits geltende nationale und EU-bezogene Mehrwertsteuer- oder Rechnungsanforderungen können natürlich für bestimmte Transaktionen gelten.
Gilt die Reform für alle schwedischen Rechnungen?
Die zukünftigen harmonisierten Anforderungen beziehen sich auf bestimmte grenzüberschreitende B2B-Transaktionen. Schwedens eventuelle zusätzliche Regeln für inländische Transaktionen werden geprüft. Ziehen Sie keine allgemeinen Schlüsse für alle Rechnungen.
Erstellt das Paket E-Rechnungen nach EN 16931?
Nein. Es enthält Feldernmapping und Testprotokolle für ein reales Rechnungsystem; keine fertige XML-Syntax, kein Testserver und keine Produktionsintegration sind enthalten.
Kann Excel die Mehrwertsteuer automatisch an die Steuerbehörde melden?
Nein. Die Arbeitsmappe speichert administrative Vorbereitungsdaten und den Teststatus. Sie kommuniziert nicht mit Behörden oder Rechnungsanbietern.
Sind alle Word-Vorlagen auch auf Englisch?
Nein. Fünf Betriebsvorlagen und ein schwedischer Leitfaden sind auf Schwedisch, mit einem separaten English User Guide. Die Kundendatei umfasst 7 DOCX, 7 PDF und 1 XLSX.
Ist das Material von Juristen geprüft?
Es wurde per 16. November 2026 eine KI-unterstützte Prüfung der Rechtsquellen und Dateien durchgeführt. Es wurde keine externe Prüfung durch Juristen oder Mehrwertsteuerspezialisten durchgeführt. Rechtliche Bewertungen in verbindlichen Situationen müssen auf Grundlage der aktuellen Regeln erfolgen.
Quellen und Versionsstatus
EU 2025/516; Zeitplan der EU-Kommission zu ViDA; Regierung dir. 2026:9; EU-Kommission zu E-Rechnungen und EN 16931. Version 1.0 – Quellkontrolle 16. November 2026. Das Produkt ist Vorbereitungsmaterial und keine Behördenmeldung, Zertifizierung oder Garantie für zukünftige schwedische Detailanforderungen.