Svenska Dokumentmallar
Taseen täsmäytys – englanninkielinen Excel/PDF + ruotsinkielinen viite + opas
Taseen täsmäytys – englanninkielinen Excel/PDF + ruotsinkielinen viite + opas
- Tiedostomuoto
- XLSX, PDF, DOCX
- Asiakirjan kieli
- englanti ruotsi
- Tiedostojen määrä
- 8
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
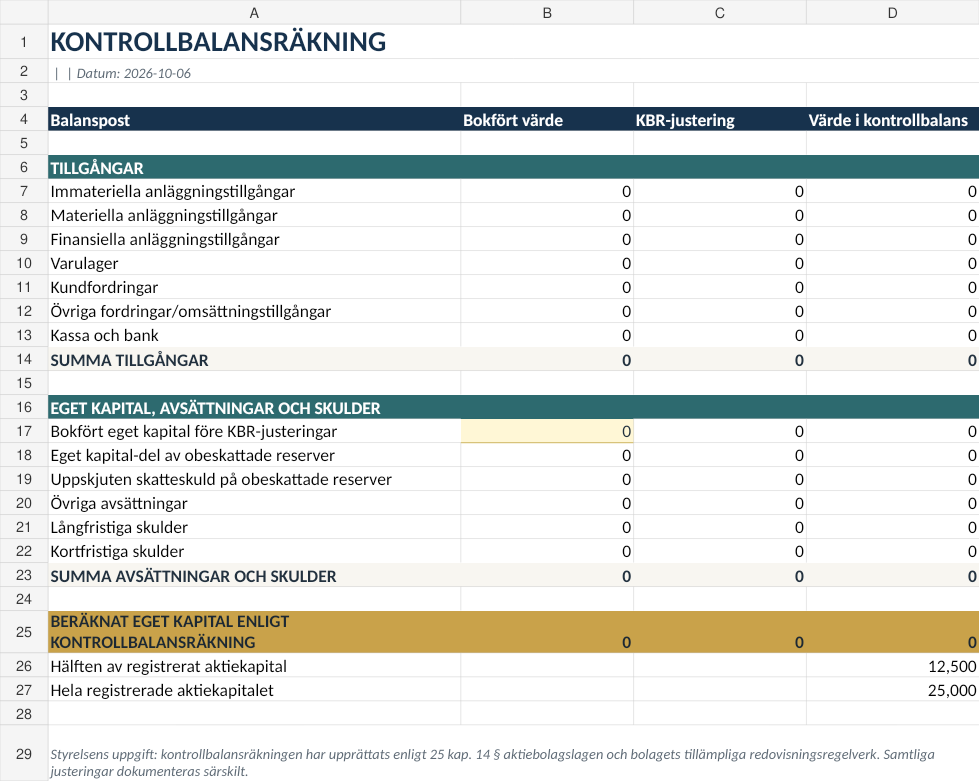
Control Balance Sheet – englanninkielinen Excel-pohja Ruotsin lain mukaan ruotsalaisille osakeyhtiöille, joiden on arvioitava mahdollinen oman pääoman menetys Ruotsin osakeyhtiölain 25 luvun mukaisesti. Paketti sisältää automatisoidun englanninkielisen Excel-työkirjan, ruotsinkielisen viitetyökirjan, tulostettavat PDF-versiot sekä yksityiskohtaiset käyttöohjeet molemmilla kielillä.
Yleistä tietoa Ruotsin lain mukaisesta kontrollitaseesta
Tämä malli on yleinen apuväline ruotsalaisen osakeyhtiön kontrollitaseen dokumentointiin. Hallitus vastaa mahdollisen pääomavajeen arvioinnista ja sovellettavien sääntöjen noudattamisesta. Malli ei korvaa tapauskohtaista arviota tai asiantuntijaneuvontaa.
Mitä pakettiin sisältyy?
| English Control Balance Sheet – Excel | Automatisoitu työkirja, joka sisältää syötteet, oikaisut, pääomatestit, tarkistukset ja hallituksen allekirjoituskentät. |
| Englanninkielinen tulostettava PDF | Staattinen tuloste dokumentointia ja manuaalista täyttöä varten. |
| Ruotsinkielinen viite-Excel + PDF | Vastaavat ruotsinkieliset viiteversiot hallitukselle, kirjanpitäjille ja neuvonantajille. |
| Englanninkieliset + ruotsinkieliset käyttöohjeet | Yksityiskohtaiset Word/PDF-oppaat, jotka kattavat oikeudellisen prosessin, arvostusoikaisut ja yleiset virheet. |
Kontrollitase ei ole maksukyvyttömyystesti
Lakisääteinen velvoite koskee oman pääoman menetystä. Hallituksen on laadittava viipymättä kontrollitase, kun on syytä epäillä, että osakeyhtiölain 25 luvun 14 §:n mukaan laskettu oma pääoma on alle puolet rekisteröidystä osakepääomasta tai kun lain mukainen erillinen täytäntöönpanoperuste täyttyy. Maksukyvyttömyys ja kyvyttömyys suoriutua veloista ovat erillisiä oikeudellisia kysymyksiä.
Automatisoidut oikeudelliset kynnysarvot
Excel-työkirja laskee ja näyttää:
- oman pääoman kontrollitaseen mukaisesti,
- puolet rekisteröidystä osakepääomasta,
- koko rekisteröidyn osakepääoman,
- pääomatilannetta koskevan varoituksen,
- ohjeistuksen toisen kontrollikokouksen päivämäärästä, kun ensimmäisen kontrollikokouksen päivämäärä on syötetty,
- tilintarkastajan tilaa koskevat muistutukset.
Puoli osakepääomaa vs. koko osakepääoma
Jos kontrollitase osoittaa, että oma pääoma on alle puolet rekisteröidystä osakepääomasta, hallituksen on viipymättä kutsuttava koolle ensimmäinen kontrollikokous harkitsemaan selvitystilaan asettamista. Jos ensimmäisessä kontrollikokouksessa ei osoiteta, että koko rekisteröity osakepääoma on palautettu eikä selvitystilaa päätetä, toinen kontrollikokous on yleensä pidettävä kahdeksan kuukauden kuluessa. Pelkkä yhtiön palauttaminen puolen osakepääoman kynnysarvon yläpuolelle ennen toista kokousta ei siis riitä.
Suunniteltu 25 luvun 14 §:n mukaisia oikaisuja varten
Työkirja erottelee tavalliset kirjanpitoarvot kontrollitaseen oikaisuista ja tarjoaa dedikoidut dokumentointikentät. Se tukee:
- sallittuja omaisuuserien arvostusoikaisuja, joilla on hyvän kirjanpitotavan mukainen tuki,
- nettomyyntiarvoa, kun lakisääteiset edellytykset täyttyvät,
- varauksia tai velkoja koskevia sallittuja vähennyksiä,
- jokaisen oikaisun erillistä dokumentointia,
- verovapaiden varausten jakamista omaan pääomaan ja laskennalliseen verovelkaan.
Verovapaat varaukset ja verolaskenta
Työkirja jakaa verovapaat varaukset automaattisesti verokannan syötteen perusteella. Oletusarvona on 20,6 %, joka on Ruotsin nykyinen yhteisövero, mutta syöte on muokattavissa, koska todellinen verovaikutus on aina tarkistettava yhtiön ja kyseisen tase-erän osalta.
K2 ja K3
BFN:n mukaan pieni yritys voi käyttää K3-standardia K2-standardin sijasta kontrollitasetta laadittaessa. Suuri yritys ei saa käyttää K2-standardia, eikä K2- ja K3-standardeja tule sekoittaa samassa kontrollitaseessa. Työkirja sisältääkin selkeän valinnan K2/K3-viitekehykselle, ja käyttöohje selittää eron.
Tilintarkastajan ja hallituksen allekirjoitukset
Jos yhtiöllä on tilintarkastaja, hän tarkastaa kontrollitaseen. Itse kontrollitaseen on oltava hallituksen allekirjoittama. Työkirja sisältää kentän tilintarkastajan tilalle sekä erillisen hallituksen allekirjoitussivun.
Henkilökohtaisen vastuun riski
Lakisääteisen kontrollitaseprosessin noudattamatta jättäminen voi johtaa hallituksen jäsenten henkilökohtaiseen maksuvastuuseen yhtiön velvoitteista, jotka ovat syntyneet laiminlyöntikauden aikana. Paketti korostaakin päivämääriä, dokumentointia, hallitusprosessia sekä ensimmäisen ja toisen kontrollikokouksen välistä eroa.
Työkirjan rakenne
- START – yhtiön tiedot, osakepääoma, päivämäärä, K2/K3, tilintarkastajan tila ja verokanta.
- ADJUSTMENTS – tavalliset kirjanpitoarvot, sallitut KBR-oikaisut ja tukeva dokumentaatio.
- CONTROL BALANCE – automatisoidut tase- ja pääomalaskelmat.
- CHECKS – kaavoihin perustuvat varoitukset ja uskottavuustarkistukset.
- SIGNATURES – dedikoitu sivu hallituksen allekirjoituksille.
Englanti + ruotsi samassa paketissa
Englanninkielinen työkirja on tämän tuotteen ensisijainen versio. Ruotsinkielinen työkirja sisältyy viitteeksi ruotsalaisille hallituksille, kirjanpitäjille, tilintarkastajille ja neuvonantajille. Kyseessä on Ruotsin lain alainen englanninkielinen mallipohja, ei vieraan lainsäädännön mukainen tasepohja.
Onko yrityksellä tilintarkastaja? Katso ruotsinkielinen paketti tilintarkastajan työnkululla →
Tärkeää huomioitavaa
Paketti on suunniteltu tavallisille ruotsalaisille osakeyhtiöille, jotka eivät toimi finanssialalla. Rahoituslaitokset ja yritykset, joita koskevat alakohtaiset pääoma- tai kirjanpitosäännöt, saattavat vaatia muunlaista käsittelyä. Omaisuuserien uudelleenarvostukset, riitautetut saatavat, monimutkaiset verovaikutukset, konsernirakenteet tai epävarmuus henkilökohtaisesta vastuusta tulee tarkistuttaa pätevällä kirjanpitäjällä, tilintarkastajalla tai lakimiehellä.
Tiedostomuodot ja toimitus
Muodot: XLSX, PDF, DOCX ja ZIP.
Kielet: englanti ja ruotsi.
Tiedostojen määrä: 8.
Toimitus: digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Usein kysytyt kysymykset
Milloin kontrollitase on laadittava?
Viipymättä, kun hallituksella on syytä epäillä, että lakisääteisten kontrollitasesääntöjen mukaan laskettu oma pääoma on alle puolet rekisteröidystä osakepääomasta tai kun lain mukainen erillinen täytäntöönpanoperuste täyttyy.
Onko kontrollitase maksukyvyttömyystesti?
Ei. Oman pääoman menetys ja maksukyvyttömyys ovat eri oikeudellisia kysymyksiä.
Pitääkö tilintarkastajan tarkastaa se?
Jos yhtiöllä on tilintarkastaja, hän tarkastaa kontrollitaseen. Työkirjaa voivat käyttää myös yritykset, joilla ei ole tilintarkastajaa, mutta yhtiön tosiasiallinen tilintarkastajatilanne on varmistettava.
Pitääkö puolet osakepääomasta palauttaa kahdeksan kuukauden kuluessa?
Ei. Jos prosessi etenee toiseen kontrollikokoukseen, olennainen palautustaso on koko rekisteröity osakepääoma, ei vain puolet siitä.
Voiko K2- ja K3-standardeja sekoittaa?
Ei. BFN:n ohjeistus osoittaa, ettei standardeja tule sekoittaa samassa kontrollitaseessa.
Tämä paketti on laskenta- ja dokumentointiapuväline Ruotsin lain puitteissa, eikä se korvaa yksilöllistä kirjanpito-, tilintarkastus- tai oikeudellista neuvontaa.
English Control Balance Sheet vai ruotsinkielinen KBR-malli?
Tämä tuote on englanninkielinen kontrollitase (kontrollbalansräkning) Ruotsin osakeyhtiölain mukaan. Se on tarkoitettu ruotsalaisten osakeyhtiöiden työmalliksi, eikä sitä tule sekoittaa asunto-osakeyhtiön (BRF) rutiininomaiseen kassavirta- tai taloushallinnon työkirjaan.
Tavallista ruotsinkielistä työmallia varten valitse kontrollbalansräkning utan vald revisor, jos yhtiölläsi ei ole nimettyä tilintarkastajaa, tai kontrollbalansräkning med revisor, jos tilintarkastaja on nimetty. Nimetyn tilintarkastajan on tarkastettava kontrollitase; hallitus vastaa edelleen prosessista.
Lue laskentaopas pääomakynnysesimerkkeineen (ruotsiksi) sekä kysymyksiä lakisääteisestä prosessista. Katso myös Bolagsverketin virallinen ohjeistus.
Kontrollitaseen vaiheittainen prosessiopas
Lue ruotsinkielinen opas kontrollitaseen laatimisesta ja kontrollikokouksista. Englanninkieliseen työpakettiin sovelletaan Ruotsin yhtiölakia; valitun tilintarkastajan tulee tarkastaa asiakirja, ja hallitus vastaa menettelystä. Kontrollitaseen vaiheittainen prosessiopas (ruotsiksi).