Svenska Dokumentmallar
Kontrolltase tilintarkastajan kanssa – Excel-malli + ruotsinkielinen/englanninkielinen opas
Kontrolltase tilintarkastajan kanssa – Excel-malli + ruotsinkielinen/englanninkielinen opas
- Tiedostomuoto
- XLSX, DOCX, PDF
- Asiakirjan kieli
- Ruotsi englanti
- Tiedostojen määrä
- 6
Digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Noudon saatavuutta ei voitu ladata
Asiakirjamallista
Kontrolltase ruotsalaiselle osakeyhtiölle, jolla on valittu tilintarkastaja – täydellinen digitaalinen mallipaketti, joka sisältää ruotsin- ja englanninkielisen Excel-pohjan, automaattisen pääoman tarkastuksen, erityisen tilintarkastusaineiston sekä yksityiskohtaiset käyttöohjeet.
Oikeudelliset lähteet: 4. lokakuuta 2026
Laadittu Ruotsin osakeyhtiölain 25 luvun, tilinpäätössääntöjen sekä kirjanpitolautakunnan (Bokföringsnämnden) ajankohtaisten kontrolltasetta koskevien ohjeiden mukaisesti.
Tämä sisältyy pakettiin
| Ruotsinkielinen Excel-pohja | Täydellinen työkirja kontrolltasetta ja tilintarkastusprosessia varten. |
| English Excel template | Englanninkielinen versio Ruotsin lain mukaiseen käyttöön. |
| Ruotsinkielinen käyttöohje | Yksityiskohtainen vaiheittainen opas Word- ja PDF-muodossa. |
| English user guide | Yksityiskohtainen englanninkielinen opas Word- ja PDF-muodossa. |
| Digitaalinen toimitus | Kaikki uudet tiedostot toimitetaan ZIP-pakettina. |
Tärkeää: tilintarkastajan lausunto ei sisälly
Jos yhtiöllä on valittu tilintarkastaja, yhtiön tilintarkastajan on tarkastettava kontrolltase. Tilintarkastajan lausunto on laadittava varsinaisen tarkastuksen jälkeen, eikä sitä siksi voi korvata yleisellä mallilla. Paketti sisältää sen sijaan erityisen työkirjan tarkastusaineiston, päivämäärien, liitteiden ja tilintarkastajan lausunnon tilan kokoamista varten.
Milloin kontrolltase on laadittava?
Hallituksen on laadittava kontrolltase viipymättä, kun on aihetta olettaa, että yhtiön oma pääoma, laskettuna kontrolltasesääntöjen mukaisesti, on vähemmän kuin puolet rekisteröidystä osakepääomasta.
Velvollisuus koskee myös tilanteita, joissa ulosottoyritys osoittaa, ettei yhtiöllä ole varoja ulosottovaateen täysimääräiseen maksamiseen. Jos yhtiöllä on tilintarkastaja, tilintarkastajan on tarkastettava kontrolltase sen laatimisen jälkeen.
Miten Excel-pohja auttaa sinua
- erilliset sarakkeet kirjanpidon arvoille, KBR-oikaisuille ja KBR-arvoille,
- automaattinen taseen tarkistus,
- pääomatestaus puoleen rekisteröidystä osakepääomasta ensimmäisessä tarkastuksessa,
- pääomatestaus koko rekisteröityyn osakepääomaan ennen toista kontrolliyhtiökokousta,
- erillinen erittely KBR-oikaisuista ja niihin liittyvistä arvostusperusteista,
- verottamattomien varausten jakaminen omaan pääomaan ja laskennalliseen verovelkaan,
- hallituksen allekirjoitussivu,
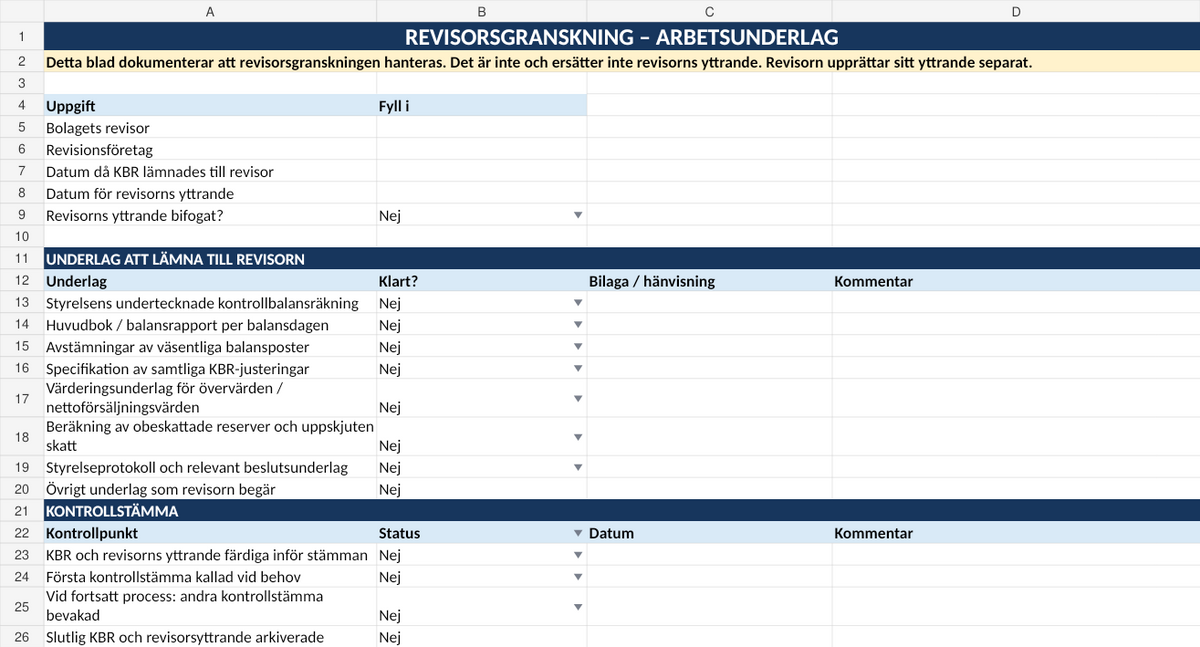
- erillinen TILINTARKASTAJA-välilehti, jossa on muistilista aineistosta, joka on mahdollisesti toimitettava tilintarkastajalle,
- tarkistuspisteet sen varmistamiseksi, että tilintarkastajan lausunto on saatavilla ennen kontrolliyhtiökokousta.
Tilintarkastusprosessi on sisäänrakennettu työkirjaan
Erillisellä tilintarkastaja-välilehdellä yhtiö voi dokumentoida, kuka tilintarkastaja on, milloin kontrolltase on toimitettu tarkastettavaksi, tilintarkastajan lausunnon päivämäärän ja sen, onko lausunto liitetty mukaan. Siellä on myös muistilista esimerkiksi pääkirjasta, tase-erittelyistä, arvostusasiakirjoista, KBR-oikaisujen erittelystä ja hallituksen pöytäkirjoista.
Välilehti toimii vain työ- ja dokumentointiapuna. Tilintarkastaja päättää itse, mitä tarkastustoimenpiteitä vaaditaan ja miten erillinen lausunto muotoillaan.
KBR-oikaisut ja arvostaminen
Kontrolltase perustuu yhtiön normaaliin kirjanpitoon, mutta osakeyhtiölain 25 luvun 14 § sallii tietyt oikaisut. Varoja voidaan tietyin edellytyksin arvostaa korkeampaan arvoon, varauksia ja velkoja alempaan arvoon, varat voidaan ilmoittaa nettomyyntiarvossa ja verottamattomat varaukset on jaettava omaan pääomaan ja laskennalliseen verovelkaan.
Jokainen oikaisu on kyettävä perustelemaan ja dokumentoimaan. Tässä versiossa se on erityisen tärkeää, koska aineiston on oltava yhtiön tilintarkastajan tarkastettavissa.
Ensimmäinen kontrolliyhtiökokous
Jos tarkastettu kontrolltase osoittaa, että oma pääoma on alle puolet rekisteröidystä osakepääomasta, hallituksen on viipymättä kutsuttava koolle ensimmäinen kontrolliyhtiökokous. Sekä kontrolltase että tilintarkastajan lausunto on esitettävä kokouksessa.
Toinen kontrolliyhtiökokous
Jos pääomaa ei ole täysin palautettu ja ensimmäinen kontrolliyhtiökokous ei päätä selvitystilaan asettamisesta, toinen kontrolliyhtiökokous on yleensä pidettävä kahdeksan kuukauden kuluessa. Ennen kyseistä kokousta hallituksen on laadittava uusi kontrolltase ja annettava yhtiön tilintarkastajan tarkastaa se. Jotta kontrolltaseprosessi voidaan päättää ilman selvitystilaa, kontrolltaseen on osoitettava, että oma pääoma on vähintään rekisteröidyn osakepääoman suuruinen.
Ruotsi + englanti samassa paketissa
Englanninkielinen Excel-pohja ja käyttöohje ovat Ruotsin lainsäädäntöä varten laadittujen asiakirjojen kieliversioita. Niitä ei ole tarkoitettu käytettäväksi brittiläisinä, amerikkalaisina tai muina ulkomaisina yhtiöoikeudellisina asiakirjoina.
Kenelle paketti sopii?
- ruotsalaisille osakeyhtiöille, joilla on valittu tilintarkastaja,
- hallituksille, joiden on selvitettävä epäiltyä pääomavajetta,
- yrityksille, jotka haluavat koota KBR-aineiston ja tilintarkastusdokumentaation jäsennellysti,
- tilintarkastuskonsulteille, jotka valmistelivat aineistoa tilintarkastajan tarkastusta varten.
Tiedostomuoto ja toimitus
Muoto: XLSX, DOCX ja PDF.
Kieli: ruotsi ja englanti.
Toimitus: digitaalinen lataus. Fyysistä tuotetta ei lähetetä.
Lue lisää erien arvostamisesta kontrolltaseessa →
Usein kysyttyjä kysymyksiä
Sisältyykö valmis tilintarkastajan lausunto?
Ei. Tilintarkastajan lausunnon laatii yhtiön tilintarkastaja varsinaisen tarkastuksen jälkeen.
Tuleeko tilintarkastajan allekirjoittaa itse kontrolltase?
Kontrolltaseen allekirjoittaa hallitus. Tilintarkastaja antaa lausuntonsa erikseen.
Mitä tapahtuu, jos KBR muuttuu tilintarkastajan tarkastuksen jälkeen?
Olennaisesti muuttunut versio tulisi toimittaa uudelleen tilintarkastajalle, jotta tämä voi arvioida, tarvitaanko uutta tai täydentävää tarkastusta ennen asiakirjan käyttöä kontrolltaseprosessissa.
Voiko mallia käyttää toisessa kontrolliyhtiökokouksessa?
Kyllä. Tarkastusvaihe voidaan valita työkirjassa, jolloin pääomatestaus mukautuu koko rekisteröidyn osakepääoman vaatimukseen.
Mallipaketti on käytännön asiakirja- ja laskenta-apu, eikä se korvaa yksilöllistä juridista, kirjanpidollista tai tilintarkastuksellista neuvontaa. Hallitus vastaa kontrolltaseesta ja tilintarkastaja vastaa riippumattomasta tarkastuksestaan ja lausunnostaan.
Oppaat: laskenta ja tarkastus
- KBR-laskenta esimerkeillä ja raja-arvoilla
- Aineisto, arvostusliitteet ja tarkastusdokumentaatio
- Milloin hallituksen on laadittava kontrollbalansräkning?
Tämä vaihtoehto on tarkoitettu yhtiöille, joilla on valittu tilintarkastaja. Täältä löydät KBR-mallin yhtiöille, joilla ei ole valittua tilintarkastajaa. Tilintarkastajan osallistuminen ei korvaa hallituksen omaa vastuuta tai päätöstä mahdollisesta kontrolliyhtiökokouksesta osakeyhtiölain 25 luvun mukaisesti.
Mikä kontrolltaseen malli sinun tulisi valita?
Tämä aineisto on tarkoitettu osakeyhtiöille, joilla on valittu tilintarkastaja. Yhtiön tilintarkastajan on tarkastettava kontrolltase ja annettava lausunto; itse mallipaketti ei korvaa tilintarkastajan työtä. Hallitus vastaa toimimisesta, kun on aihetta olettaa pääomavajeen olemassaolosta.
Puuttuuko osakeyhtiöltä valittu tilintarkastaja? Vertaa kontrolltasetta ilman tilintarkastajaa – Excel-pohja. Tarvitsetteko ensisijaisesti englanninkielistä työaineistoa? Katso Control Balance Sheet – English Excel/PDF under Swedish law.
Noudata pääomarajan ja sallittujen oikaisujen laskentaopasta. Lue myös Bolagsverketin ohje KBR-taseesta ja tilintarkastajan tarkastuksesta.
Kontrollitase valitun tilintarkastajan kanssa – vaiheittainen opas
Jos osakeyhtiöllä on valittu tilintarkastaja, hänen on tarkastettava kontrollitase. Hallitus vastaa edelleen sen laatimisesta, allekirjoittamisesta ja pääomavajeen lakisääteisestä menettelystä, tarvittaessa yhtiökokouksista. Lue ruotsinkielinen vaiheittainen opas. BFN.
Tilintarkastajamalli sisältää tarkastuksen työaineistoa eikä korvaa riippumatonta tarkastusta tai lausuntoa.
K2 ja K3 kontrollitaseen laatimisessa
Sovellettavan tilinpäätösnormiston valinta on eri asia kuin valitun tilintarkastajan olemassaolo. Lue K2:n ja K3:n vaikutuksesta laskentaan ja sallittuihin arvostusoikaisuihin. Älä yhdistä sääntöjä mielivaltaisesti; hallitus vastaa asiakirjasta, ja valitun tilintarkastajan on tarkastettava se. K2 ja K3 kontrollitaseen laatimisessa (Linkitetty opas on ruotsiksi).