
Kontrolltase – toteutus, kysymyksiä ja vastauksia

Tarkastus-tase ei ole vapaaehtoinen sisäinen kirjanpidon laadunvalvonta. Se on erityinen tase, jonka osakeyhtiön hallituksen on laadittava, kun jokin osakeyhtiölain 25 luvun 13 §:ssä mainituista tilanteista täyttyy. Tässä on käytännönläheinen katsaus prosessiin ja vastaukset yleisimpiin kysymyksiin.
Milloin tarkastus-tase on laadittava?
Velvollisuus on hallituksella. Kynnys ei ole se, että on varmuudella todettu pääoman tulleen kulutetuksi. Riittää, että on syytä olettaa, että yhtiön oma pääoma, tarkastus-taseen sääntöjen mukaan laskettuna, on alle puolet rekisteröidystä osakepääomasta.
Toinen lakisääteinen tilanne on se, että ulosottokaaren 4 luvun mukainen täytäntöönpano on osoittanut, ettei yhtiöllä ole varoja ulosottosaatavan täysimääräiseen maksamiseen.
Lue myös syventävä artikkelimme: Milloin tarkastus-tase vaaditaan? Säännöt ja esimerkit.
Miten prosessi etenee?
- Tunnista varoitusmerkki. Hallitus seuraa yhtiön taloudellista asemaa ja arvioi, onko osakeyhtiölain 25 luvun 13 § tullut ajankohtaiseksi.
- Laadi tarkastus-tase viipymättä. Sen on perustuttava sovellettavaan tilinpäätöslainsäädäntöön, mutta se saa sisältää osakeyhtiölain 25 luvun 14 §:n sallimia erityisiä oikaisuja.
- Anna yhtiön tilintarkastajan tarkastaa se, jos yhtiöllä on tilintarkastaja.
- Arvioi tulos. Jos tarkastus-tase osoittaa, että oma pääoma on alle puolet rekisteröidystä osakepääomasta, hallituksen on viipymättä kutsuttava koolle ensimmäinen tarkastuskokous.
- Ensimmäinen tarkastuskokous. Kokous päättää, asetetaanko yhtiö selvitystilaan.
- Mahdollinen harkinta-aika. Jos toimintaa jatketaan, toinen tarkastuskokous on ehkä pidettävä kahdeksan kuukauden kuluessa ensimmäisestä tarkastuskokouksesta.
- Palauta koko osakepääoma. Toisessa tarkastuskokouksessa tavoitteena ei ole vain ylittää puolet osakepääomasta. Uuden tarkastus-taseen on osoitettava, että oma pääoma vastaa vähintään koko rekisteröityä osakepääomaa, jotta selvitystilaan asettamisvelvollisuus kyseisellä perusteella poistuu.
Vaiheittainen opas löytyy artikkelista: Miten tarkastus-tase laaditaan?.
Pitääkö tilintarkastajan tarkastaa tarkastus-tase?
Osakeyhtiölaki määrää, että hallituksen on annettava yhtiön tilintarkastajan tarkastaa tarkastus-tase. Jos yhtiöön on valittu tilintarkastaja, hänet on otettava mukaan sääntöjen mukaisesti. Yksityisellä osakeyhtiöllä, jolla ei lain mukaan ole tilintarkastajaa, ei tietenkään ole yhtiön tilintarkastajaa tekemässä tätä tarkastusta. Siksi käytännön prosessissa on tärkeää erottaa toisistaan tilintarkastajalliset ja tilintarkastajattomat yhtiöt.
Tilintarkastajan tehtävänä ei ole ”hyväksyä” liiketoimintapäätöstä toiminnan jatkamisesta. Tilintarkastaja tarkastaa tarkastus-taseen ja antaa lausunnon; päätös toiminnan jatkamisesta tai selvitystilasta käsitellään osakeyhtiölain sääntöjen mukaisesti.
Milloin tarvitaan ensimmäinen ja toinen tarkastuskokous?
Jos ensimmäinen tarkastus-tase osoittaa, että oma pääoma on alle puolet rekisteröidystä osakepääomasta, hallituksen on viipymättä kutsuttava koolle ensimmäinen tarkastuskokous.
Jos siellä esitettävä tarkastus-tase ei osoita, että oma pääoma on kokouksessa vähintään rekisteröidyn osakepääoman suuruinen, eikä kokous päätä selvitystilaan asettamisesta, asia on normaalisti käsiteltävä uudelleen toisessa tarkastuskokouksessa kahdeksan kuukauden kuluessa ensimmäisestä tarkastuskokouksesta. Tämä on tärkeä ero yleiseen, mutta virheelliseen käsitykseen, jonka mukaan kahdeksan kuukauden määräaika laskettaisiin ensimmäisestä tarkastus-taseesta.
Milloin voi syntyä henkilökohtainen maksuvastuu?
Hallituksen jäsenet voivat osakeyhtiölain 25 luvun 18 §:n nojalla tulla yhteisvastuullisesti velvollisiksi yhtiön velvoitteista, jos hallitus laiminlyö tietyt toimenpiteet, kuten tarkastus-taseen laatimisen, ensimmäisen tarkastuskokouksen koolle kutsumisen tai selvitystilaan hakemisen silloin, kun laki sitä vaatii.
Usein kysyttyjä kysymyksiä
Onko tarkastus-tase sama asia kuin tavallinen tase?
Ei. Se perustuu kirjanpitoon, mutta sillä on osakeyhtiölain mukainen erityistarkoitus ja se sallii tiettyjä erityisiä arvostusoikaisuja. Lue miten eriä saa arvostaa tarkastus-taseessa.
Pitääkö tarkastus-tase lähettää Bolagsverketille?
Tarkastus-tase ei ole tilinpäätös, joka lähetetään rutiininomaisesti Bolagsverketille. Se on kuitenkin keskeinen osa lakisääteistä pääoman puutteen käsittelyprosessia ja voi saada merkitystä myöhemmässä oikeudellisessa arvioinnissa. Dokumentaation on siksi oltava jäljitettävää ja hyvin perusteltua.
Voiko osakkeenomistajan pääomansijoitus palauttaa pääoman?
Asianmukaisesti toteutettu pääomansijoitus voi vaikuttaa yhtiön omaan pääomaan, mutta sijoituksen muoto, kirjaaminen ja mahdolliset ehdot on arvioitava erikseen. Pääoman puutteen käsittelyprosessi ei pääty vain siksi, että rahaa on sijoitettu; yhtiön asema on kyettävä osoittamaan sääntöjen mukaisesti.
Miten arvostusoikaisut dokumentoidaan?
Osakeyhtiölain 25 luvun 14 §:n mukaiset oikaisut on raportoitava erikseen. Katso oppaamme aiheesta lähdeaineisto, liitetiedot ja liitteet.
Tilintarkastajattomia osakeyhtiöitä varten Mallbutiken tarjoaa tuotteen Tarkastus-taseen malli – ilman tilintarkastajaa (Excel). Mallin hinta on 49 kr. Varmista aina, että sovitat sen yhtiön todellisiin olosuhteisiin ja ajankohtaisiin kirjanpitosääntöihin.
Koskeeko tämä myös asunto-osakeyhtiötä?
Ei, menettely ei ole sama. Tämä opas kuvaa osakeyhtiölain 25 luvun sääntöjä osakeyhtiöille. Asunto-osakeyhtiö on taloudellinen yhdistys, jolla ei ole sellaista osakepääomaa, johon tarkastus-taseen sääntöjen mukainen puolittumisraja perustuu.
Valitse oikea työpohja:
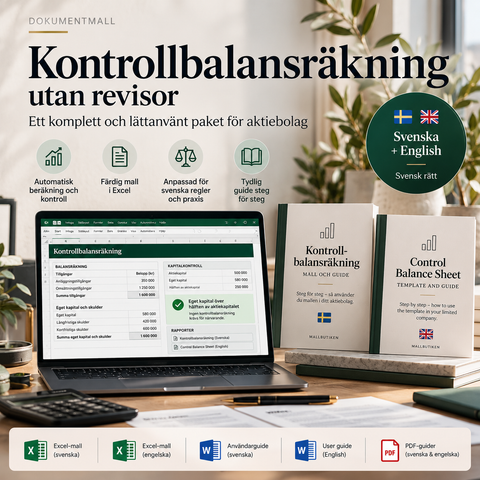
- Osakeyhtiö ilman valittua tilintarkastajaa: tarkastus-tase Excelissä ilman tilintarkastajaa.
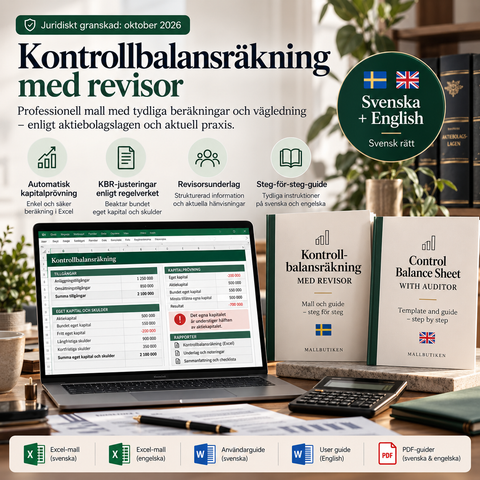
- Osakeyhtiö valitulla tilintarkastajalla: tarkastus-tase Excelissä tilintarkastajan aineistolla.
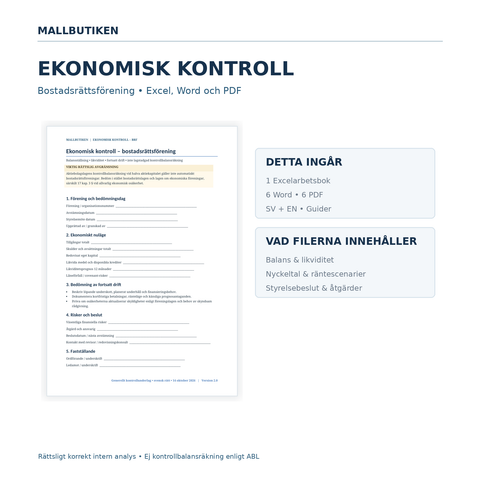
- Asunto-osakeyhtiö: taloudellinen tarkastus asunto-osakeyhtiölle sisältäen maksuvalmiuden, riskit ja hallituksen aineiston – ei virallinen tarkastus-tase osakeyhtiölain mukaan.
Yhdistyksen hallituksen vastuuta on arvioitava kyseiseen yhdistysmuotoon sovellettavien sääntöjen mukaan. Asiakirjat eivät ole keskenään vaihtokelpoisia.
Lähteet ja lisälukemista
Artikkelin asiakirjapohjat
Lue lisää aiheesta
 Taseen tarkastus – oppaat ja ohjeistukset
Milloin taseen tarkastus on pakollinen? Säännöt ja esimerkit
Milloin tase on asetettava tarkastettavaksi? Opas osakeyhtiölain 25 luvun 13 §:n mukaisiin kahteen lakisääteiseen tilanteeseen, puolittumisrajaan, ...
 Taseen tarkastus – oppaat ja ohjeistukset
Miten kontrollitase laaditaan? Vaihe vaiheelta
Vaiheittainen opas kontrollitaseeseen: pääoman puutteesta ja kontrollitaseesta ensimmäiseen kontrollikokoukseen, kahdeksan kuukauden määräaikaan, t...
 Taseen tarkastus – oppaat ja ohjeistukset
Kontrolltase – varojen ja velkojen arvostaminen
Näin varat, velat, saamiset ja verottamattomat varaukset arvostetaan kontrollitaseessa osakeyhtiölain 25 luvun 14 §:n ja hyvän kirjanpitotavan muka...

