
Контрольний баланс – виконання, запитання та відповіді

Контрольний баланс — це не добровільна внутрішня перевірка якості бухгалтерського обліку. Це спеціальний баланс, який рада директорів акціонерного товариства зобов’язана скласти, коли виникає одна з ситуацій, передбачених главою 25, статтею 13 Закону про акціонерні товариства. Тут ви знайдете практичний огляд процесу та відповіді на найпоширеніші запитання.
Коли потрібно складати контрольний баланс?
Обов’язок покладається на раду директорів. Поріг не означає, що вже остаточно встановлено факт втрати капіталу. Достатньо того, що є підстави вважати, що власний капітал компанії, розрахований за правилами контрольного балансу, становить менше половини зареєстрованого акціонерного капіталу.
Друга ситуація, передбачена законом, — це коли виконання рішення згідно з главою 4 Кодексу про стягнення показало, що компанія не має активів для повного погашення боргу за виконавчим листом.
Читайте також наш детальний розбір: Коли потрібен контрольний баланс? Правила та приклади.
Як відбувається процес?
- Виявлення сигналу тривоги. Рада директорів відстежує економічний стан компанії та оцінює, чи актуалізувалася ст. 13 глави 25 Закону про АТ.
- Негайне складання контрольного балансу (KBR). Він має базуватися на відповідному законодавстві про річну звітність, але може містити спеціальні коригування, дозволені статтею 14 глави 25 Закону про АТ.
- Передача на розгляд аудитору компанії, якщо такий є.
- Оцінка результатів. Якщо контрольний баланс показує, що власний капітал менший за половину зареєстрованого акціонерного капіталу, рада директорів повинна якомога швидше скликати перші контрольні загальні збори.
- Перші контрольні загальні збори. Збори вирішують, чи має компанія розпочати процес ліквідації.
- Можливий період очікування. Якщо діяльність продовжується, другі контрольні збори можуть знадобитися протягом восьми місяців після перших контрольних зборів.
- Відновлення всього акціонерного капіталу. На других контрольних зборах мета полягає не лише в тому, щоб досягти рівня вище половини акціонерного капіталу. Новий контрольний баланс повинен показати, що власний капітал досягає принаймні повної суми зареєстрованого акціонерного капіталу, щоб зобов’язання щодо ліквідації на цій підставі припинилося.
Покрокову інструкцію дивіться у розділі Як відбувається складання контрольного балансу?.
Чи повинен аудитор перевіряти контрольний баланс?
Закон про акціонерні товариства зазначає, що рада директорів повинна надати аудитору компанії контрольний баланс для перевірки. Якщо в компанії обрано аудитора, він має бути залучений згідно з правилами. Приватне акціонерне товариство, у якого законно відсутній аудитор, природно, не має аудитора компанії, який міг би провести перевірку. Тому в практичному процесі важливо розрізняти компанії з аудитором і без нього.
Роль аудитора не полягає в тому, щоб «схвалювати» бізнес-рішення щодо продовження діяльності компанії. Аудитор перевіряє контрольний баланс і надає свій висновок; рішення про продовження діяльності або ліквідацію приймається згідно з правилами Закону про акціонерні товариства.
Коли потрібні перші та другі контрольні збори?
Якщо перший контрольний баланс показує, що власний капітал становить менше половини зареєстрованого акціонерного капіталу, рада директорів має якомога швидше скликати перші контрольні загальні збори.
Якщо контрольний баланс, представлений на них, не показує, що власний капітал на момент зборів становить принаймні повний зареєстрований акціонерний капітал, і збори не приймають рішення про ліквідацію, питання зазвичай має бути розглянуте повторно на других контрольних зборах протягом восьми місяців після перших контрольних зборів. Це важлива відмінність від поширеного, але помилкового твердження, що восьмимісячний термін рахується від моменту складання першого контрольного балансу.
Коли може виникнути особиста відповідальність за борги?
Згідно зі ст. 18 глави 25 Закону про АТ, члени ради директорів можуть нести солідарну відповідальність за зобов’язаннями компанії, якщо рада не вчинить певних дій, наприклад: не складе контрольний баланс, не скличе перші контрольні збори або не подасть заяву на ліквідацію, коли цього вимагає закон.
Часті запитання
Чи є контрольний баланс тим самим, що й звичайний баланс?
Ні. Він базується на бухгалтерській звітності, але має спеціальну мету згідно із Законом про акціонерні товариства і дозволяє певні спеціальні коригування оцінки. Читайте як статті можуть бути оцінені в контрольному балансі.
Чи потрібно надсилати контрольний баланс до Шведського агентства з реєстрації компаній (Bolagsverket)?
Контрольний баланс — це не річна звітність, яку зазвичай подають до Bolagsverket. Проте він є центральним елементом у законодавчо встановленому процесі через дефіцит капіталу і може мати значення під час подальшого правового розгляду. Тому документація має бути простежуваною та добре обґрунтованою.
Чи може внесок акціонерів відновити капітал?
Правильно оформлений внесок у капітал може вплинути на власний капітал компанії, але те, як внесок оформлюється, відображається в обліку та, можливо, обумовлюється, має оцінюватися окремо. Процес дефіциту капіталу не припиняється лише тому, що внесені гроші; стан компанії має бути підтверджений згідно з правилами.
Як документувати коригування оцінки?
Коригування згідно зі статтею 14 глави 25 Закону про АТ мають відображатися окремо. Дивіться наш посібник щодо підтвердних документів, приміток та додатків.
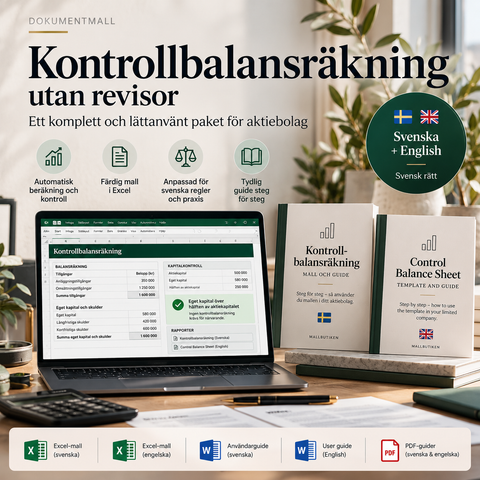
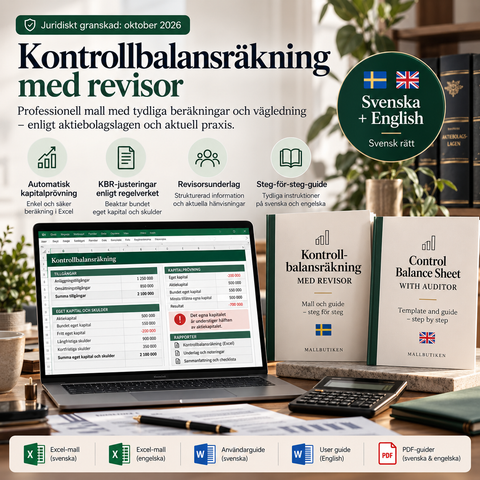
Для акціонерних товариств, у яких немає аудитора, у магазині шаблонів є Шаблон контрольного балансу – без аудитора (Excel). Шаблон коштує 49 шведських крон. Завжди перевіряйте, чи адаптований він до фактичних умов компанії та поточних правил бухгалтерського обліку.
Чи стосується це житлового кооперативу (BRF)?
Ні, там інша процедура контролю балансу. Цей посібник описує правила глави 25 Закону про акціонерні товариства для АТ. Житловий кооператив є економічною асоціацією і не має акціонерного капіталу, на якому базується поріг у половину капіталу для контрольного балансу.
Виберіть правильний тип робочої бази:
- Акціонерне товариство без обраного аудитора: контрольний баланс в Excel без аудитора.
- Акціонерне товариство з обраним аудитором: контрольний баланс в Excel з базою для аудитора.
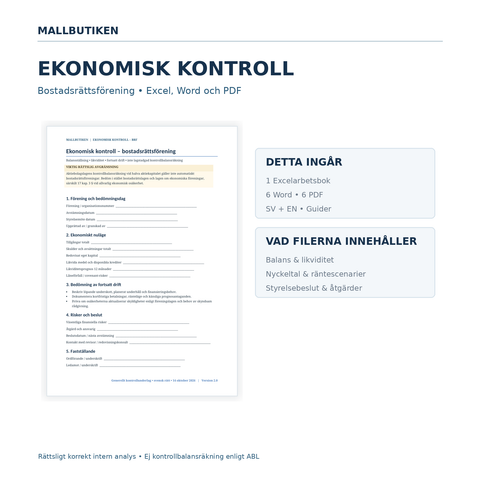
- Житловий кооператив (BRF): економічний контроль для BRF з урахуванням ліквідності, ризиків та бази для ради директорів — це не формальний контрольний баланс згідно із Законом про АТ.
Відповідальність ради директорів в асоціації має оцінюватися згідно з правилами, що діють для цієї форми об'єднання. Документи не є взаємозамінними.
Джерела та додаткова література
Шаблони в цій статті
Докладніше про тему
 Контрольний баланс – посібники та інструкції
Коли потрібен контрольний баланс? Правила та приклади
Коли потрібен контрольний баланс? Посібник щодо двох передбачених законом ситуацій згідно з 25 розділом 13 § Закону про акціонерні товариства (ABL)...
 Контрольний баланс – посібники та інструкції
Як відбувається процедура складання контрольного балансу? Крок за кроком
Покрокова інструкція щодо контрольного балансу: від дефіциту капіталу та контрольного балансу до перших загальних зборів, восьмимісячного терміну, ...
 Контрольний баланс – посібники та інструкції
Контрольний баланс – оцінка активів та зобов'язань
Так оцінюються активи, зобов’язання, дебіторська заборгованість та неоподатковані резерви у контрольному балансі відповідно до 25 розд. 14 § Закону...

