Svenska Dokumentmallar
Контрольний баланс – англійська Excel/PDF + шведське посилання + інструкція
Контрольний баланс – англійська Excel/PDF + шведське посилання + інструкція
- Формат файлу
- XLSX, PDF, DOCX
- Мова документа
- Англійська Шведська
- Кількість файлів
- 8
Цифрове завантаження. Фізичний товар не надсилається.
Не вдалося завантажити доступність для завантаження
Про шаблон документа
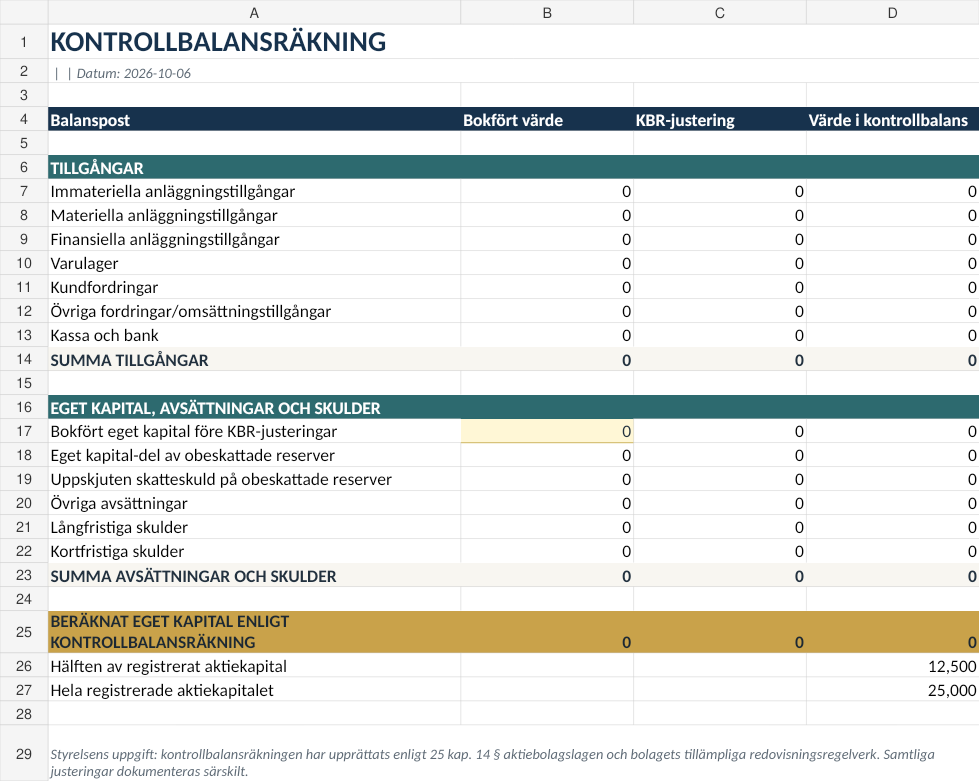
Контрольний баланс – шаблон Excel англійською мовою за шведським законодавством для шведських акціонерних товариств, яким необхідно оцінити дефіцит капіталу згідно з Розділом 25 Закону Швеції про акціонерні товариства. Пакет включає автоматизовану робочу книгу Excel англійською мовою, довідкову робочу книгу шведською мовою, версії для друку у форматі PDF та детальні посібники користувача обома мовами.
Загальна інформація про контрольний баланс за шведським правом
Цей шаблон є загальним засобом підготовки документації контрольного балансу шведського акціонерного товариства. Правління залишається відповідальним за оцінку можливого дефіциту капіталу та дотримання чинних правил. Шаблон не замінює індивідуальної оцінки чи професійної консультації.
Що входить до комплекту?
| Контрольний баланс англійською – Excel | Автоматизована робоча книга з даними для введення, коригуваннями, тестами капіталу, перевірками та місцями для підписів членів правління. |
| PDF-версія англійською для друку | Статичний варіант для документації та ручного заповнення. |
| Довідковий Excel + PDF шведською | Відповідні довідкові версії шведською мовою для правління, бухгалтерів та консультантів. |
| Посібники користувача англійською + шведською | Детальні посібники у форматах Word/PDF, що охоплюють юридичний процес, коригування вартості та поширені помилки. |
Контрольний баланс не є тестом на неплатоспроможність
Законодавча вимога стосується дефіциту капіталу. Правління зобов'язане негайно скласти контрольний баланс, якщо є підстави припускати, що власний капітал, розрахований відповідно до Розділу 25 статті 14, становить менше половини зареєстрованого акціонерного капіталу, або коли виконано окрему умову примусового виконання, передбачену Законом. Неплатоспроможність та неможливість сплачувати борги — це окремі правові питання.
Автоматизовані юридичні пороги
Робоча книга Excel розраховує та відображає:
- власний капітал згідно з контрольним балансом;
- половину зареєстрованого акціонерного капіталу;
- повний розмір зареєстрованого акціонерного капіталу;
- попередження про стан капіталу;
- рекомендації щодо дати другого контрольного засідання при введенні дати першого засідання;
- нагадування про статус аудитора.
Половина акціонерного капіталу проти повного капіталу
Якщо контрольний баланс показує, що власний капітал становить менше половини зареєстрованого акціонерного капіталу, правління має якнайшвидше скликати перше контрольне засідання для розгляду питання про ліквідацію. Якщо перше контрольне засідання не підтверджує відновлення повного зареєстрованого акціонерного капіталу і не приймається рішення про ліквідацію, друге контрольне засідання має бути проведено, як правило, протягом восьми місяців. Тому недостатньо лише відновити капітал до рівня половини перед другим засіданням.
Створено для коригувань згідно з Розділом 25 статтею 14
Робоча книга розділяє звичайну балансову вартість та коригування контрольного балансу і надає спеціальні поля для документації. Вона підтримує:
- дозволені коригування вартості активів, якщо це підтверджено загальноприйнятими принципами бухгалтерського обліку;
- чисту вартість реалізації за умови дотримання встановлених законом умов;
- дозволене зменшення резервів або зобов'язань;
- окреме документування кожного коригування;
- розподіл неоподаткованих резервів на компонент власного капіталу та відкладені податкові зобов'язання.
Неоподатковані резерви та розрахунок податків
Робоча книга автоматично розподіляє неоподатковані резерви, використовуючи ставку податку. За замовчуванням встановлено 20,6% — поточну ставку корпоративного податку в Швеції, але цей показник можна редагувати, оскільки реальний податковий ефект завжди слід перевіряти для конкретної компанії та конкретної статті балансу.
K2 та K3
BFN зазначає, що менші компанії можуть використовувати K3 замість K2 при підготовці контрольного балансу. Більші компанії не можуть використовувати K2, а стандарти K2 та K3 не слід змішувати в одному контрольному балансі. Тому робоча книга містить чіткий вибір структури K2/K3, а посібник користувача пояснює відмінності між ними.
Підписи аудитора та правління
Якщо компанія має аудитора, він перевіряє контрольний баланс. Сам контрольний баланс повинен бути підписаний правлінням. Робоча книга містить поле статусу аудитора та окремий аркуш для підписів правління.
Ризик особистої відповідальності
Невиконання передбаченої законом процедури контрольного балансу може призвести до особистої відповідальності за зобов'язаннями компанії, що виникли в період недотримання правил. Тому пакет акцентує увагу на датах, документації, процесі роботи правління та різниці між першим і другим контрольними засіданнями.
Структура робочої книги
- START (ПОЧАТОК) – дані компанії, акціонерний капітал, дата, K2/K3, статус аудитора та ставка податку.
- ADJUSTMENTS (КОРИГУВАННЯ) – звичайні балансові вартості, дозволені коригування KBR та підтверджуюча документація.
- CONTROL BALANCE (КОНТРОЛЬНИЙ БАЛАНС) – автоматизовані розрахунки балансу та капіталу.
- CHECKS (ПЕРЕВІРКИ) – попередження на основі формул та перевірка на правдоподібність.
- SIGNATURES (ПІДПИСИ) – окрема сторінка для підписів правління.
Англійська + шведська в одному пакеті
Англійська робоча книга є основною версією в цьому продукті. Шведська версія включена як довідкова для шведських правлінь, бухгалтерів, аудиторів та консультантів. Це шаблон англійською мовою, що регулюється шведським законодавством, а не шаблон балансу за іноземним правом.
Компанія має аудитора? Див. пакет, орієнтований на шведську мову, з робочим процесом аудитора →
Важливі зауваження
Пакет розроблений для звичайних нефінансових шведських акціонерних товариств. Фінансові установи та компанії, на які поширюються специфічні галузеві правила капіталу чи бухгалтерського обліку, можуть потребувати іншого підходу. Переоцінку активів, спірні вимоги, складні податкові наслідки, групові структури або сумніви щодо особистої відповідальності слід обговорювати з кваліфікованим бухгалтером, аудитором або юристом.
Формати файлів та доставка
Формати: XLSX, PDF, DOCX та ZIP.
Мови: Англійська та шведська.
Кількість файлів: 8.
Доставка: цифрове завантаження. Фізичний продукт не надсилається.
Часті запитання
Коли потрібно складати контрольний баланс?
Негайно, коли правління має підстави припускати, що власний капітал, розрахований за правилами контрольного балансу, менший за половину зареєстрованого акціонерного капіталу, або коли виконано окрему умову примусового виконання, передбачену Законом.
Чи є контрольний баланс тестом на неплатоспроможність?
Ні. Дефіцит капіталу та неплатоспроможність — це різні правові питання.
Чи повинен його перевіряти аудитор?
Якщо в компанії є аудитор, він перевіряє контрольний баланс. Робоча книга також може використовуватися компаніями без аудитора, але поточний статус аудитора компанії має бути перевірений.
Чи потрібно відновити половину акціонерного капіталу протягом восьми місяців?
Ні. Якщо процес переходить до другого контрольного засідання, відповідним рівнем відновлення є повний зареєстрований акціонерний капітал, а не лише його половина.
Чи можна змішувати K2 та K3?
Ні. Рекомендації BFN вказують на те, що ці рамки не слід змішувати в одному контрольному балансі.
Цей пакет є допоміжним інструментом для розрахунків та документації за шведським законодавством і не замінює індивідуальні консультації з бухгалтерського обліку, аудиту чи юридичних питань.
Контрольний баланс англійською чи шаблон KBR шведською?
Цей продукт є контрольним балансом (kontrollbalansräkning) англійською мовою за шведським корпоративним правом. Він призначений як робочий шаблон для шведських акціонерних товариств і його не слід плутати зі звичайною робочою книгою для обліку грошових потоків або фінансового контролю житлових кооперативів (BRF).
Для звичайного робочого шаблону шведською мовою оберіть kontrollbalansräkning utan vald revisor, якщо у вашій компанії немає призначеного аудитора, або kontrollbalansräkning med revisor, якщо аудитор призначений. Призначений аудитор повинен перевірити контрольний баланс; правління залишається відповідальним за цей процес.
Прочитайте посібник із розрахунків із прикладами порогів капіталу (шведською мовою) та запитання щодо процесу згідно із законом. Див. офіційні рекомендації Шведської реєстраційної служби (Bolagsverket).
Покроковий посібник із контрольного балансу
Прочитайте шведський посібник щодо складання контрольного балансу та контрольних зборів. Англомовний пакет ґрунтується на шведському праві; призначений аудитор має перевірити документ, а правління відповідає за процедуру. Покроковий посібник із контрольного балансу (шведською).