Про шаблон документа
Рахунок на відсотки та пеня за прострочення – пакет шаблонів для бізнесу
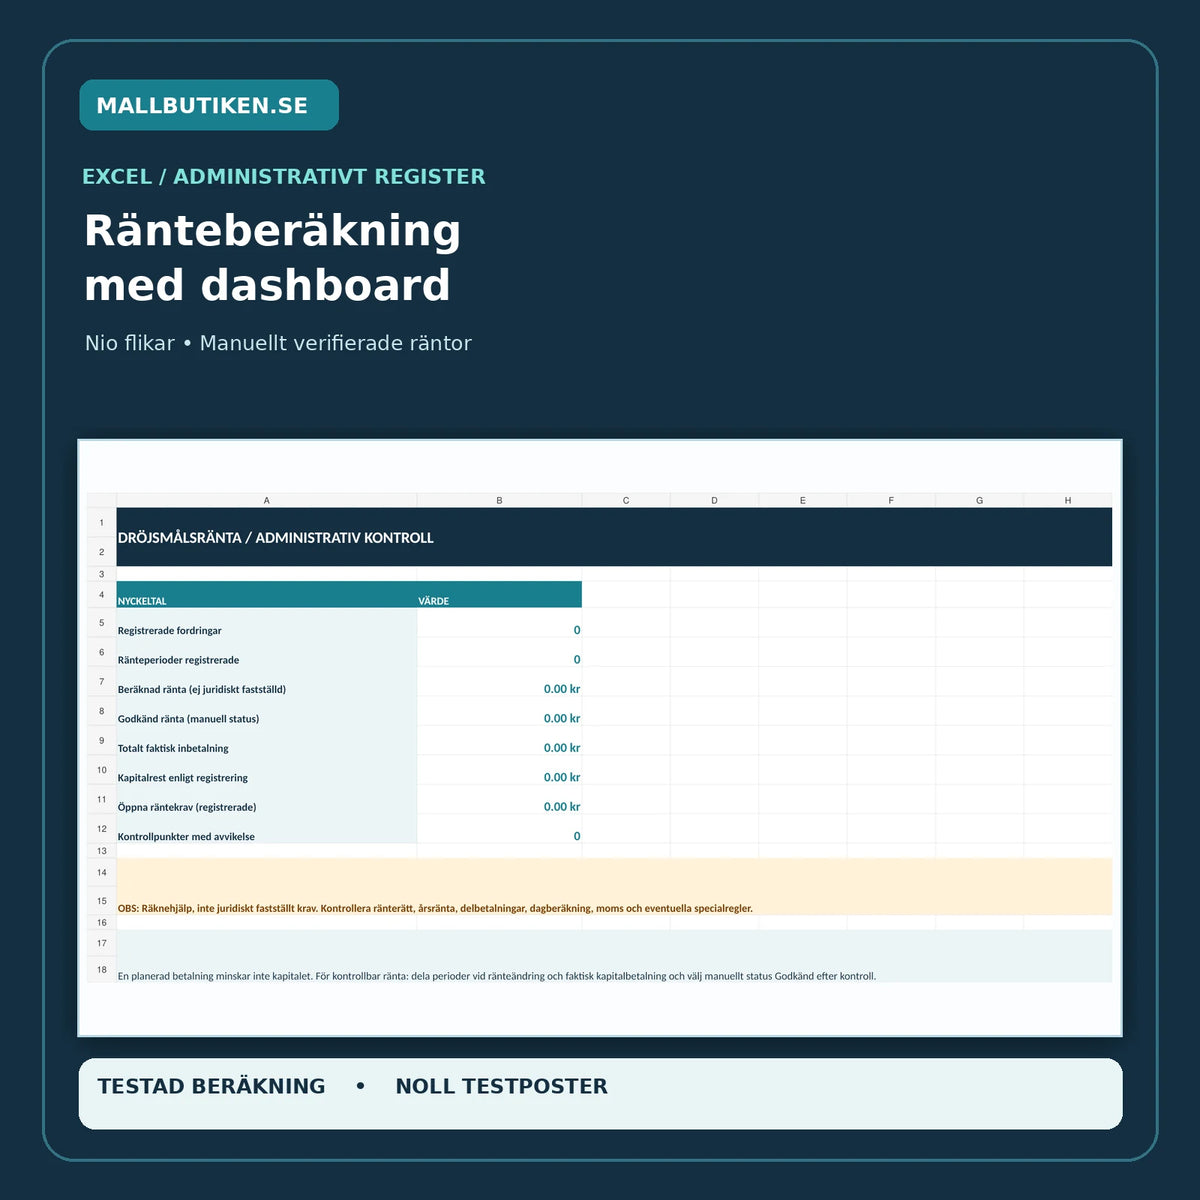
Чи потрібно компанії підготувати рахунок на відсотки або деталізовану вимогу щодо сплати відсотків після прострочення B2B-рахунка? Цей пакет містить редаговану вимогу щодо сплати відсотків, окремий додаток про періоди нарахування відсотків, журнал фактично отриманих часткових платежів, а також шаблони для виправлень, заперечень та юридичної перевірки. Реєстр Excel розраховує кількість днів та адміністративні відсотки на основі вручну підтверджених періодичних відсоткових ставок, а не автоматично встановленої ставки.
01. Вміст пакета
7 редагованих документів Word (DOCX), 7 відповідних файлів PDF для пошуку та 1 робоча книга Excel (XLSX). Загалом 15 файлів у цифровому ZIP-архіві. П'ять шаблонів шведською мовою, один посібник користувача шведською мовою та один посібник користувача англійською мовою. Випуск 2027 року для грошових вимог у B2B-секторі Швеції.
02. Що містять файли
Вимога щодо відсотків із посиланням на рахунок, база нарахування відсотків за періодами та капіталом, журнал розрахунку капіталу, виправлення рахунка на відсотки, юридичний та бухгалтерський контроль, посібники, а також файл Excel із дев'ятьма вкладками та дашбордом. Майбутні довідкові відсоткові ставки не додаються автоматично, а право на відсотки не визначається таблицею Excel.
Повний перелік файлів
| № | Документ | Призначення | Формат |
|---|---|---|---|
| 01 | Рахунок на відсотки та вимога B2B | Окрема вимога щодо нарахованої пені за прострочення з посиланням на початковий рахунок та базу нарахування. | DOCX + PDF |
| 02 | Періоди нарахування та додаток з розрахунками | Вручну підтверджена річна відсоткова ставка за півріччя, капітал, дати, дні та суми. | DOCX + PDF |
| 03 | Часткові платежі та розрахунок капіталу | Фактично отримані платежі та їх зарахування в рахунок погашення капіталу, відсотків та витрат. | DOCX + PDF |
| 04 | Виправлення та відповідь на заперечення | Коригування попередньої вимоги щодо відсотків та документація заперечень і відправлень. | DOCX + PDF |
| 05 | Контроль – відсотки, ПДВ та інкасо | Юридичні контрольні питання, обмеження комісій, підтвердження та акти. | DOCX + PDF |
| 06 | Посібник користувача (шведська) | Закон про відсотки, періоди нарахування, ПДВ, практичні процеси та приклади розрахунків. | DOCX + PDF |
| 07 | English User Guide | Англомовний посібник для роботи зі шведськими документами Word та PDF. | DOCX + PDF |
| 08 | Excel – пеня за прострочення 2027 | Дев'ять вкладок: Дашборд, Вимоги, Періоди нарахування, Платежі, Вимоги щодо відсотків, Заперечення, Контроль, Налаштування та «Прочитай мене». | XLSX |
Коли можна нараховувати пеню за прострочення?
Закон про відсотки (1975:635) містить різні правила для вимог із заздалегідь визначеним терміном оплати (§ 3) та певних ситуацій, що базуються на вимогах (§ 4). У комерційних відносинах також слід враховувати § 4a. Тому не починайте розрахунок із довільної дати. Перевірте початковий договір, термін оплати рахунка, можливий термін вимоги та те, чи справді виникло зобов'язання щодо оплати.
Різниця між рахунком та вимогою щодо відсотків: Спочатку переконайтеся, що початковий рахунок має належну базу, умови оплати та термін. Наш посібник із шаблонів рахунків для бізнесу та обов'язкових реквізитів рахунка розглядає стандартний рахунок. Пакет відсотків використовується лише після окремої перевірки права на отримання пені за прострочення; рахунок на відсотки не замінює оригінальний рахунок.
Якою є актуальна законодавча пеня за прострочення?
Згідно зі статтею 6 Закону про відсотки, основною ставкою є чинна на той час довідкова ставка Центрального банку Швеції (Riksbank) плюс 8 відсоткових пунктів, коли це положення застосовне. Довідкова ставка визначається згідно зі статтею 9 на кожне півріччя. У період із 1 липня по 31 грудня 2026 року довідкова ставка становить 2,00 %, що в стандартному випадку означає відсоткову ставку 10,00 % річних саме за цей період. Для 2027 року та наступних років актуальну довідкову ставку потрібно перевіряти заново. Див. офіційну довідкову ставку Riksbank.
Як розраховується пеня за прострочення в Excel?
Excel використовує вручну введену суму боргу, що підлягає нарахуванню відсотків, дату початку (включно) та дату закінчення (виключно), вручну перевірену річну ставку та обрану документально підтверджену річну базу. Метод розрахунку: прості відсотки: капітал × річна ставка × кількість днів / річна база. Допоміжний засіб для розрахунку має 365 як редаговану прикладну базу, а не як юридичне універсальне рішення. Кожна зміна відсотків або фактична виплата капіталу повинна мати відповідний період. Відсотки на попередньо нараховані відсотки автоматично не додаються.
Приклад чистої математики: 10 000 крон × 10 % × 10 днів / 365 = 27,40 крон. Це не означає, що вимога щодо відсотків є юридично обґрунтованою, доки не будуть перевірені право на відсотки, дата початку та сума. Дашборд розрізняє розраховані відсотки та періоди нарахування зі статусом «затверджено вручну».
ПДВ, компенсація за затримку та витрати на інкасо
Шведське податкове агентство зазначає, що пеня за прострочення, що базується на борговому відношенні, зазвичай не входить до бази оподаткування ПДВ. Однак ПДВ початкового рахунка має бути відображений правильно. Компенсація за затримку між підприємцями, а також витрати на нагадування, інкасо-вимоги та плани погашення регулюються окремо, зокрема Законом (1981:739) про компенсацію витрат на інкасо тощо. Пакет не додає такі суми автоматично.
Як використовувати шаблони
- Перевірте оригінальний рахунок, сторони та узгоджений термін оплати.
- Оцініть, чи можна нараховувати пеню за прострочення, з якого дня та відповідно до якого договору чи законодавства.
- Отримайте довідкову ставку на відповідне півріччя від Riksbank.
- Розділіть на періоди при кожному переході півріччя, частковому платежі або іншій зміні капіталу.
- Зареєструйте періоди в Excel та перевірте результати.
- Підготуйте рахунок на відсотки, окремо перевірте ПДВ та інші витрати за вимогами, додайте додаток про відсотки.
- Документуйте відправлення, отримання, заперечення та будь-які виправлення.
- Зберігайте оригінальні документи та докази оплати з належним відстеженням в обліку.
Часті запитання
Чи є рахунок на відсотки тим самим, що й вимога інкасо?
Ні. Рахунок на відсотки деталізує вимогу щодо відсотків. Інкасо-вимоги та компенсація витрат мають інші юридичні умови; пакет не замінює повноцінну процедуру інкасо.
Чи завжди пеня за прострочення становить 10 %?
Ні. 10 % відповідає стандартному розрахунку в другій половині 2026 року, коли довідкова ставка становить 2 %, а застосовується § 6 Закону про відсотки. Для інших періодів та договорів можуть діяти інші ставки.
Як враховується частковий платіж?
Тільки фактично підтверджене списання боргу змінює базу капіталу. Зареєструйте новий період з відповідної дати, щоб один і той самий капітал не нараховувався після його фактичного погашення.
Чи потрібно нараховувати ПДВ на пеню за прострочення?
Пеня за прострочення, що випливає з боргових зобов'язань, зазвичай не включається до бази оподаткування ПДВ. Оцініть реальну природу операції окремо і не змінюйте ПДВ оригінального рахунка автоматично.
Чи є Excel юридично затвердженим калькулятором відсотків?
Excel — це адміністративний інструмент для розрахунків. Ви повинні індивідуально перевіряти право на відсотки, дні, ставки, можливий особливий порядок погашення, термін позовної давності та спори.
Чи є шаблони англійською мовою?
Робочі шаблони — шведською мовою. Пакет містить окремий English User Guide, але не містить англомовних договорів щодо вимог про сплату відсотків.
Пов'язані шаблони
- Вимога та нагадування про оплату – Word/PDF/Excel
- Договір про розстрочку та план платежів B2B
- Переривання терміну позовної давності та моніторинг вимог
- Переуступка вимоги та денунціація
Офіційні правові джерела
- Закон про відсотки (1975:635), зокрема §§ 3, 4, 4a, 6 та 9
- Sveriges Riksbank – довідкова ставка, включаючи історію
- Закон (1981:739) про компенсацію витрат на інкасо тощо
- Skatteverket – що включається до бази оподаткування ПДВ
Випуск 2027. Внутрішній контроль якості технічних даних та джерел за допомогою ШІ від 20 жовтня 2026 року. Матеріали не перевірені зовнішнім юристом чи податковим консультантом. Обмежено грошовими вимогами B2B у Швеції, не стосується споживчих кредитів або стягнення у спеціально регульованих ситуаціях.