
Eigentümerwechsel in einer Aktiengesellschaft 2026 – Aktienbuch, wirtschaftlicher Eigentümer und Meldungen

Eigentümerwechsel in einer Kapitalgesellschaft bedeutet nicht, dass der Käufer nach Unterzeichnung des Anteilskaufvertrags und Zahlung des Kaufpreises automatisch alle administrativen Schritte abgeschlossen hat. Nach dem Eigentumsübergang muss das Unternehmen das Aktienbuch (Aktiebok) prüfen, bewerten, ob sich der wirtschaftlich Berechtigte (verklig huvudman) geändert hat, und bei Personengesellschaften (Fåmansföretag) neue Teilhaberdaten an das schwedische Finanzamt (Skatteverket) melden. Wenn sich Vorstand, Zeichnungsberechtigte oder Anschrift ändern, können auch separate Verfahren beim schwedischen Handelsregister (Bolagsverket) erforderlich sein. Welche Schritte konkret anfallen, hängt von der Eigentümerstruktur, den Aktiengattungen, der Satzung und den Bedingungen des Geschäfts ab.
Juristisch geprüft: 19. Oktober 2026 gemäß dem schwedischen Aktiengesetz (Aktiebolagslag 2005:551), dem Gesetz über die Registrierung wirtschaftlich Berechtigter (Lag 2017:631) sowie den offiziellen Leitfäden von Bolagsverket und Skatteverket. Der Artikel gilt primär für private Aktiengesellschaften, die keine sogenannten „Avstämningsbolag“ (bei denen Aktien zentral verwaltet werden) sind; für börsennotierte Unternehmen und spezielle Transaktionen können andere Routinen gelten.
- Aktienbuch: Der Vorstand ist für das Aktienbuch verantwortlich und muss normalerweise unverzüglich den Erwerber eintragen, der seinen Erwerb nachgewiesen hat (Kap. 5 § 9 Aktiengesetz). Besondere Regeln gelten unter anderem bei Vorkaufsrechten (Hembud).
- Wirtschaftlich Berechtigter: Das Unternehmen muss prüfen, ob sich die letztendliche Inhaberschaft oder Kontrolle geändert hat, und bei geänderten registrierten Verhältnissen dies unverzüglich melden (Kap. 2 §§ 1 und 3 Gesetz 2017:631).
- Skatteverket: Geänderte Teilhaberverhältnisse in einem Personengesellschaftsmodell (Fåmansföretag) müssen dem Finanzamt gemeldet werden; dies ist nicht identisch mit dem Register für das Aktienbuch oder den wirtschaftlich Berechtigten.
- Vorstand und Zeichnungsbefugnis: Wenn neue Eigentümer auch Veränderungen bei den registrierten Vertretern vornehmen, müssen diese durch gesonderte gesellschaftsrechtliche Beschlüsse und Registrierungsanträge bearbeitet werden.
Was ist nach einem Anteilsverkauf zu tun?
Zunächst muss festgestellt werden, ob und wann der Erwerb gemäß Vertrag tatsächlich vollzogen ist. Unterzeichnung und Eigentumsübergang (Closing) können auf unterschiedliche Tage fallen. Die Zahlung des Käufers, die Erfüllung durch den Verkäufer, Aktienbriefe (falls ausgestellt) und Satzungsbestimmungen können hierbei wichtig sein. Dies ist eine andere Frage als die, welche Meldungen danach erfolgen müssen.
Falls Sie Unterstützung vor Abschluss des Geschäfts benötigen, lesen Sie was der Anteilskaufvertrag enthalten sollte und die Checkliste für die Due Diligence. Dieser Artikel konzentriert sich auf Maßnahmen nach dem Eigentümerwechsel statt auf Preis, Garantien und Verhandlungen.
| Was? | Wer ist verantwortlich? | Wann und wo? |
|---|---|---|
| Beschränkungen und Vollzug prüfen | Parteien und ggf. der Vorstand | Gemäß Satzung und Kaufvertrag |
| Aktienbuch aktualisieren | Der Vorstand oder Bevollmächtigte | Normalerweise sofort nach Nachweis des Erwerbs; Vorkaufsregeln beachten |
| Wirtschaftlich Berechtigten prüfen | Die juristische Person | Bei kontrolländerung; unverzüglich an Bolagsverket melden, falls sich registrierte Daten ändern |
| Teilhaberdaten in Fåmansföretag ändern | Die Gesellschaft | Änderung an Skatteverket gemäß deren Routine melden |
| Vorstand, Zeichnungsbefugnis und Adressen ändern | Zuständige Gesellschaftsorgane/Vertreter | Separater Beschluss und Anmeldung, wo die Daten geändert wurden |
| Aktienverkauf deklarieren | Betroffener Verkäufer/Teilhaber | Gemäß geltendem Einkommensteuerrecht und Steuererklärung für das Jahr |
Vorkaufsrechte und Zustimmung vor der endgültigen Registrierung prüfen
Ausgangspunkt in Kapitel 4 § 7 des Aktiengesetzes ist, dass Aktien frei übertragbar sind, die Satzung kann jedoch besondere Vorbehalte enthalten. Zustimmungsvorbehalte bedeuten, dass vor einer Übertragung eine Genehmigung eingeholt werden muss, Vorkaufsrechte (förköp) können jemandem das Recht geben, die Aktie vor der Übertragung zu erwerben, während Hembud (Andienungspflicht) ein Einlösungsrecht nach dem Erwerb gewährt.
Besonders wichtig ist, den Erwerber nicht zu früh zu registrieren, wenn die Aktie einer Andienungspflicht unterliegt. Gemäß Kapitel 4 § 35 darf der Erwerber einer andienungspflichtigen Aktie erst dann in das Aktienbuch eingetragen werden, wenn feststeht, dass das Einlösungsrecht nicht ausgeübt wird. Gleichzeitig regelt diese Bestimmung, wie bestimmte Aktionärsrechte während der Andienungsfrist ausgeübt werden dürfen.
Lesen Sie unseren separaten Leitfaden zu Hembud, Vorkauf und Zustimmung, bevor Sie eine standardisierte Checkliste für den Eigentümerwechsel verwenden. Es können auch vertragliche Bedingungen in einem Aktionärsvereinbarung bestehen, die zwischen den Parteien zu regeln sind.
Wie wird das Aktienbuch nach einem Eigentümerwechsel aktualisiert?
Gemäß Kapitel 5 § 1 muss eine Aktiengesellschaft ein Aktienbuch führen. Bei einer gewöhnlichen Gesellschaft, die keine zentralverwaltete Gesellschaft ist, muss der Vorstand oder eine bevollmächtigte Person unverzüglich denjenigen eintragen, der seinen Aktienerwerb nachgewiesen hat, in Übereinstimmung mit Kapitel 5 § 9, sobald die Voraussetzungen erfüllt sind. Dies kann das Vorlegen eines korrekten Kaufvertrags und, falls Aktienbriefe existieren, der entsprechenden Dokumente und der Übertragungskette erfordern.
Der Vorstand ist nicht nur für die Zusammenfassung der Eigentumsanteile verantwortlich, sondern für alle Angaben, die im gesetzlich vorgeschriebenen Aktienbuch vorhanden sein müssen. Erfassen Sie die richtigen Aktien, Aktiengattungen, Identität und relevante Änderungsdaten. Bolagsverket registriert keine gewöhnlichen Aktionäre und übernimmt nicht die Verantwortung des Vorstands für das Aktienbuch selbst.
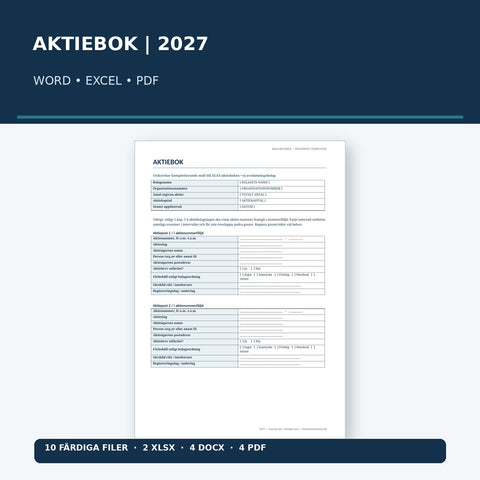
Vertiefung: Aktienbuch – rechtliche Anforderungen, Inhalt und Aktualisierung. Für die praktische Registrierung kann eine Aktienbuchvorlage in Excel, Word und PDF als Unterstützung genutzt werden, sie muss jedoch korrekt und aktuell gehalten werden.
Wirtschaftlich Berechtigte ändern – was gilt nach einem Aktienverkauf?
Wirtschaftlich Berechtigter ist nicht mit jedem Aktionär gleichzusetzen. Es handelt sich um eine natürliche Person, die das Unternehmen gemäß dem Gesetz (2017:631) letztendlich besitzt oder kontrolliert. Kontrolle kann entstehen durch beispielsweise mehr als 25 Prozent der Stimmrechte, das Recht, mehr als die Hälfte des Vorstands zu ernennen oder abzuberufen, oder andere explizit genannte Kontrollformen. Der prozentuale Anteil an Aktien einer Person muss daher nicht identisch mit der Kontrolle über die Stimmrechte sein.
Gemäß Kapitel 2 § 1 müssen betroffene juristische Personen über zuverlässige Informationen verfügen, diese aktualisieren und normalerweise dokumentieren, wie der wirtschaftlich Berechtigte beurteilt wurde. Wenn sich eine gemeldete Gegebenheit ändert, muss die Gesellschaft gemäß Kapitel 2 § 3 die Änderung unverzüglich nach Kenntniserlangung zur Registrierung melden.
Wichtige Zeitgrenze: Die Frist von vier Wochen, die im gleichen Paragrafen genannt wird, gilt für bestimmte Situationen bei einer Neuregistrierung. Sie darf nicht irrtümlich als allgemeine Vier-Wochen-Frist für jede Eigentümeränderung verwendet werden. Hier ist die Bestimmung über die Anmeldung unverzüglich anzuwenden.
Auch wenn keine neuen Personen eine relevante Kontrollschwelle erreichen, sollte das Unternehmen prüfen, ob früher registrierte Informationen und Kontrollformen noch zutreffend sind. Es kann Ausnahmen vom Anwendungsbereich des Registrierungsgesetzes geben, unter anderem für Aktiengesellschaften, deren Aktien auf bestimmten regulierten Märkten gehandelt werden, sowie deren betroffene Tochtergesellschaften.
Wann müssen geänderte Teilhaberdaten an das Skatteverket gemeldet werden?
Skatteverket gibt an, dass ein Fåmansföretag (personengeprägte Gesellschaft) Änderungen der Eigentümerverhältnisse melden muss, etwa bei Hinzukommen eines neuen Teilhabers. Die registrierte zeichnungsberechtigte Person kann den E-Service Ändra uppgift om delägare i fåmansaktiebolag (Daten von Teilhabern in Fåmansföretag ändern) via Verksamt.se nutzen. Eine Alternative ist das Formular SKV 4639.
Dies ist eine spezielle Meldung an das Finanzamt, keine Registrierung aller Aktien beim Bolagsverket. Ziel ist unter anderem, dass das Skatteverket über korrekte Daten verfügt, wer als Teilhaber steuerpflichtig ist. Prüfen Sie die tatsächliche Unternehmensform und den Status als Fåmansföretag – die Verpflichtung gilt nicht automatisch für jede Aktiengesellschaft.
Werden K10 und Steuern beim Aktienverkauf beeinflusst?
Ja, der Verkauf qualifizierter Aktien in einem Fåmansföretag kann steuerliche Konsequenzen für den Verkäufer haben. Gemäß den Informationen des Finanzamts zu K10 muss der Teilhaber möglicherweise Dividenden oder Kapitalgewinne auf der Anlage K10 deklarieren. Ab dem Steuerjahr 2026 gelten geänderte Steuerregeln für viele Teilhaber mit qualifizierten Anteilen, mit Deklaration im Jahr 2027. Dies kann die Berechnung von Grenzbeträgen und Kapitalgewinnen beeinflussen.
Daher kann auf Basis dieser Checkliste kein allgemeiner Steuersatz für jeden Anteilskauf angegeben werden. Haltedauer, Qualifizierung der Anteile, Anschaffungskosten, zuvor angespartes Dividendenvolumen und aktuelle Regeln müssen im Einzelfall bewertet werden. Siehe Übersicht des Skatteverkets zu Fåmansföretag und den Änderungen 2026.
Müssen Vorstand, Zeichnungsbefugnis und Bankdaten geändert werden?
Ein Wechsel der Aktionäre bedeutet nicht automatisch den Austausch des Vorstands. Aber beim Kauf eines gesamten Unternehmens oder eines maßgeblichen Anteils entscheiden die neuen Eigentümer häufig über einen neuen Vorstand, neue Zeichnungsbefugnisse oder eine neue Geschäftsanschrift. In diesem Fall müssen die Beschlüsse dokumentiert, geltende gesellschaftsrechtliche Anforderungen erfüllt und registrierte Daten beim Bolagsverket geändert werden, wenn dies erforderlich ist.
Bolagsverket beschreibt, dass Änderungen von Vorstand und Anschrift häufig aktuell werden, wenn alle Aktien oder eine Mehrheit die Eigentümer wechseln. Es ist wichtig, den Anteilsverkauf von den separaten Beschlüssen der Gesellschaftsorgane zu unterscheiden. Ein neuer Eigentümer wird nicht allein durch den Aktienkauf Vorstandsmitglied oder Zeichnungsberechtigter.
Als praktische Folgemaßnahmen ist es ratsam, Bankvollmachten, Zeichnungsunterlagen, Administratoren-Konten, Versicherungen, interne Zeichnungsregeln und Ansprechpartner zu prüfen. Dies sind bedarfs- und vertragsgesteuerte Kontrollschritte – nicht ein und dieselbe gesetzliche Anmeldung, die identisch für jeden Eigentümerwechsel gilt.
Welche Dokumente sollten nach der Übertragung aufbewahrt werden?
Folgende Dokumente erfüllen unterschiedliche Funktionen. Manche Daten müssen gesetzlich dokumentiert werden, andere sind empfohlene Transaktionsunterlagen:
| Dokument | Was zeigt es? | Kommentar |
|---|---|---|
| Anteilsübertragungsvertrag | Welche Aktien, Parteien und Bedingungen das Geschäft betrifft | Vertragsinhalt wird an die tatsächliche Transaktion angepasst |
| Abrechnungsbeleg und Zahlungsnachweis | Zahlung, Preis und Aktienpaket | Praktische Transaktions- und Steuerunterlage; Formalitäten hängen vom Geschäft ab |
| Closing-Protokoll / Closing-Liste | Dass Bedingungen und Lieferungen erfüllt sind | Empfohlen bei umfangreicheren Übertragungen |
| Aktienbuch und Unterlagen für die Eintragung | Aktionäre und Aktien gemäß Aktiengesetz | Gesetzlich vorgeschriebenes Aktienbuch |
| Prüfung und Meldung zum wirtschaftlich Berechtigten | Eigentümer-/Kontrollstruktur und ggf. geänderte Registerdaten | Gesetz 2017:631; ältere Dokumentation muss teilweise 5 Jahre aufbewahrt werden |
| Änderung der Teilhaberschaft an Skatteverket | Dass die Teilhaberdaten des Fåmansföretag aktualisiert wurden | E-Service des Finanzamts oder Formular SKV 4639 |
| Protokolle der Hauptversammlung und Registrierungsanträge | Eventuelle Beschlüsse über neue Gesellschaftsvertreter | Erforderlich, wenn solche Änderungen tatsächlich vorgenommen werden |
Aufbewahrungsfristen unterscheiden sich. Gemäß Kapitel 2 § 1 des Gesetzes über die Registrierung wirtschaftlich Berechtigter muss die Dokumentation über ältere Verhältnisse, die geändert wurden, mindestens fünf Jahre aufbewahrt werden. Das ist nicht dasselbe wie eine generelle fünfjährige gesetzliche Aufbewahrungsfrist für alle Transaktionsdokumente.
Wann sollten die verschiedenen Kontrollen durchgeführt werden?
Eine nützliche praktische Reihenfolge ist, zunächst den vertraglich vereinbarten Übergang und die Übertragungsbeschränkungen zu klären, dann das Aktienbuch und relevante Register zu verwalten und schließlich Vorstand, Bank und Deklarationen nachzubereiten. Gesetzliche Fristen haben jedoch immer Vorrang vor dieser Arbeitsreihenfolge.
- Unverzüglich: Eintragung in das Aktienbuch, wenn die gesetzlichen Voraussetzungen erfüllt sind (unter Berücksichtigung von Ausnahmen wie dem Hembud).
- Unverzüglich: Meldung über den geänderten wirtschaftlich Berechtigten, wenn sich die registrierten Verhältnisse geändert haben.
- Steuererklärung und andere Angelegenheiten: Beurteilung gemäß den jeweiligen Steuer- und Registrierungsregeln, nicht die gleiche Standardfrist wie für das Aktienbuch.
Beispiel: 60 Prozent der Aktien werden in einer privaten AG übertragen
Eine private AG hat 1.000 Aktien mit gleichem Stimmwert. Ein Teilhaber verkauft 600 Aktien an einen neuen Käufer. Die Parteien vereinbaren den Übergang und die Zahlung und prüfen, ob die Satzung die geplante Übertragung nicht behindert. Sobald der Erwerb nachgewiesen ist, sorgt der Vorstand für die Aktualisierung des Aktienbuchs mit korrekter Aktienmenge und Erwerber.
Da der Käufer in diesem Beispiel 60 Prozent der Stimmen erhält, muss die Gesellschaft prüfen, ob der Käufer der neue wirtschaftlich Berechtigte ist und ob früher gemeldete Daten beim Bolagsverket geändert werden müssen. Handelt es sich um ein Fåmansföretag, müssen auch die Teilhaberdaten beim Skatteverket aktualisiert werden. Falls die Eigentümer einen neuen Vorstand beschließen, wird dies durch einen separaten gültigen Beschluss und eine Registrierung abgewickelt.
Für den Verkäufer sind der Kaufpreis und der steuerliche Status der Aktien wichtig für die Steuererklärung. Das Beispiel setzt gleiche Stimmrechte voraus und lässt beispielsweise indirektes Eigentum, vertraglich vereinbarte Sonderkontrolle und Satzungsvorbehalte außer Acht; diese Faktoren können die Einschätzung ändern.
Häufige Fehler beim Eigentümerwechsel in einer Aktiengesellschaft
- Man glaubt, das Bolagsverket führt das Aktienbuch. Das ist normalerweise nicht der Fall; der Vorstand trägt bei gewöhnlichen AGs die Verantwortung.
- Man registriert, bevor ein Vorkaufsrecht/Hembud abgeschlossen ist. Ein andienungspflichtiger Erwerber darf erst eingetragen werden, wenn feststeht, dass das Einlösungsrecht nicht genutzt wird.
- Man verwechselt Eigentümer und wirtschaftlich Berechtigten. Stimmkontrolle und andere Kontrollmöglichkeiten müssen beurteilt werden, nicht nur der Aktienprozentsatz.
- Man glaubt, die Vier-Wochen-Frist gilt immer für Eigentümerwechsel. Änderungen beim wirtschaftlich Berechtigten müssen gemäß Kap. 2 § 3 normalerweise unverzüglich gemeldet werden.
- Das Skatteverket wird vergessen. Fåmansföretag müssen geänderte Teilhaberverhältnisse melden.
- Neue Eigentümer werden automatisch als Vorstand behandelt. Vorstandsposten und Zeichnungsbefugnisse müssen eigenständig geregelt werden.
- Man übersieht geänderte 3:12-Regeln. Das Steuerjahr 2026 kann für die Besteuerung qualifizierter Anteile relevant sein.
Checkliste nach Aktienverkauf 2026
- Übertragungs- und Übergangstag gemäß Vertrag und tatsächlichen Dokumenten festlegen.
- Prüfen, ob etwaige Zustimmungs-, Vorkaufs- und Andienungsbedingungen korrekt behandelt wurden.
- Nachgewiesenen Erwerb und vorhandene Aktienbriefe prüfen, falls vorhanden.
- Keine fehlerhafte Eintragung andienungspflichtiger Aktien während der Andienungsfrist vornehmen.
- Den berechtigten Erwerber in das Aktienbuch eintragen, wenn die Voraussetzungen erfüllt sind, und die Aktualisierung dokumentieren.
- Neue letztendliche Kontrolle, Stimmverteilung und wirtschaftlich Berechtigten untersuchen; relevante Dokumentation aktualisieren und aufbewahren.
- Geänderte registrierte Angaben zum wirtschaftlich Berechtigten unverzüglich an Bolagsverket melden.
- Für Fåmansföretag: Geänderte Teilhaberdaten an Skatteverket melden.
- Beurteilen, ob Vorstand, Zeichnungsbefugnis, Adressen und andere registrierte Daten separat geändert werden müssen.
- Verträge, Zahlungsnachweise, Closing-Dokumente und relevante Protokolle sammeln.
- Steuern und K10 gemäß aktuellem Steuerjahr und steuerlichen Verhältnissen des Eigentümers bewerten.
- Banken, Berechtigungen, Versicherungen und Verträge als praktische Übergabe nachbereiten.
Häufige Fragen zum Gesellschafterwechsel in einer Aktiengesellschaft (AB)
Muss ein gewöhnlicher Gesellschafterwechsel beim schwedischen Handelsregister (Bolagsverket) gemeldet werden?
Das Bolagsverket registriert keine gewöhnlichen Aktionäre einer Aktiengesellschaft. Dagegen kann es erforderlich sein, einen geänderten wirtschaftlich Berechtigten zu melden; separate Meldungen sind erforderlich, wenn sich beispielsweise der registrierte Vorstand oder die Zeichnungsberechtigung ändern.
Wer muss das Aktienbuch ändern, wenn Aktien verkauft werden?
Der Vorstand oder die vom Vorstand gemäß Kapitel 5 § 9 des Aktiengesellschaftsgesetzes bevollmächtigte Person, sobald der Erwerb nachgewiesen und die relevanten Voraussetzungen erfüllt sind. Vorkaufsrechtsbehaftete Aktien unterliegen besonderen Beschränkungen.
Ist der neue Eigentümer automatisch wirtschaftlich Berechtigter?
Nein. Beurteilen Sie die letztendliche Kontrolle gemäß Gesetz 2017:631. Unter anderem können mehr als 25 Prozent der Stimmen oder andere Kontrollmöglichkeiten relevant sein; Eigentum und Stimmrecht können voneinander abweichen.
Hat man immer vier Wochen Zeit, um den wirtschaftlich Berechtigten zu ändern?
Nein. Gemäß Kapitel 2 § 3 ist eine Änderung zuvor registrierter Verhältnisse unverzüglich nach Kenntniserlangung durch die Gesellschaft zu melden. Vier Wochen sind im Gesetz nur für bestimmte andere Situationen vorgesehen.
Muss eine Familiengesellschaft (fåmansaktiebolag) dem Finanzamt (Skatteverket) einen neuen Gesellschafter melden?
Ja, das Skatteverket gibt an, dass geänderte Eigentumsverhältnisse in Familiengesellschaften gemeldet werden müssen. Dies kann über den E-Dienst auf Verksamt.se oder das Formular SKV 4639 erfolgen.
Kann das Aktienbuch in Excel aktualisiert werden?
Ja, in einer gewöhnlichen Gesellschaft kann das Aktienbuch elektronisch geführt werden, wenn es die gesetzlichen Anforderungen an Inhalt und Verfügbarkeit erfüllt. Es reicht jedoch nicht aus, eine Excel-Tabelle mit lediglich summierten Eigentumsanteilen zu führen, wenn die vorgeschriebenen Aktiendaten fehlen.
Müssen Gesellschaftervereinbarungen und der Vorstand bei einem Gesellschafterwechsel geändert werden?
Nicht automatisch. Die Gesellschaftervereinbarung kann Beitritts- oder Übertragungsbestimmungen enthalten; der Vorstand wird nur durch ein relevantes gesellschaftsrechtliches Verfahren geändert. Beurteilen Sie jede Situation separat.
Wie wird der Verkauf im Jahr 2026 besteuert?
Das hängt davon ab, wer verkauft, um welche Art von Aktien es sich handelt und ob die Anteile der Familiengesellschaft qualifiziert sind. Viele 3:12-Regeln wurden für das Einkommensjahr 2026 geändert. Der Verkäufer muss daher die geltenden Steuererklärungsregeln und gegebenenfalls das K10-Formular im konkreten Fall prüfen.
Dokumente für die Aktienübertragung und das aktualisierte Aktienbuch
Das Aktienübertragungsvertrags-Vorlagenpaket 2026 bietet Unterstützung für Vertragsbedingungen, Vollzugsdokumentation und andere Transaktionsunterlagen. Ein separates Aktienbuch – Excel/Word/PDF kann verwendet werden, um die Eigentumsverhältnisse nach einer korrekt durchgeführten Übertragung zu dokumentieren. Dokumentvorlagen garantieren keine Registrierung oder Rechtsgültigkeit im Einzelfall.
Siehe Aktienübertragungsvertrag Vorlagenpaket 2026 – Word/PDF · Siehe Aktienbuch Vorlage – Excel/Word/PDF
Verwandte rechtliche Leitfäden
- Aktienübertragungsvertrag – was muss der Vertrag enthalten?
- Vorkaufsrechte, Vorabkauf und Zustimmung – Unterschiede bei der Aktienübertragung
- Aktienbuch in der Aktiengesellschaft – Anforderungen und Aktualisierung
- Due Diligence vor dem Aktienkauf
- Gesellschaftervereinbarung – was sollten die Gesellschafter regeln?
Offizielle Rechtsquellen
- Aktiengesellschaftsgesetz (2005:551), insbesondere Kapitel 4 §§ 7–35 und 37, Kapitel 5 §§ 1 und 9 sowie relevante Bestimmungen über Gesellschaftsorgane.
- Gesetz (2017:631) über die Registrierung von wirtschaftlich Berechtigten, insbesondere Kapitel 1 §§ 3–4 sowie Kapitel 2 §§ 1 und 3.
- Bolagsverket – Aktienbuch und Aktienzertifikate, wer das Register führt und Aktualisierung bei Übertragung.
- Bolagsverket – wirtschaftlich Berechtigter in Aktiengesellschaften.
- Skatteverket – geänderte Eigentumsverhältnisse in Familiengesellschaften.
- Skatteverket – Erklärung als Gesellschafter in Familiengesellschaften.
- Skatteverket – geänderte Regeln für Familiengesellschaften ab dem Einkommensjahr 2026.
Vorlagen in diesem Artikel
 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
Aktienkaufvertrag – was muss der Vertrag enthalten?
Beim Kauf oder Verkauf von Aktien muss der Vertrag die Aktien, den Preis, Vorbehalte, Due Diligence, Garantien, Haftung, den Vollzug sowie das Akti...
 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
Due Diligence bei Aktienübertragungen – Checkliste für Käufer und Verkäufer
Praktische Due-Diligence-Checkliste für den Anteilskauf: Unternehmen, Finanzen, Verträge, Personal, IP, Steuern, DSGVO, Rechtsstreitigkeiten, Garan...
 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
Vorkaufsrecht, Aufgriffsrecht und Zustimmungspflicht – worin liegt der Unterschied bei der Aktienübertragung?
Vergleichen Sie Vorkaufsrechte, Vorkaufsverpflichtungen und Zustimmungsvorbehalte in Aktiengesellschaften. Prüfen Sie, wann diese greifen, wo sie g...


