
Kontrollbilanz – Durchführung, Fragen und Antworten

Eine Kontrollbilanz ist keine freiwillige interne Qualitätskontrolle der Buchführung. Es handelt sich um eine spezielle Bilanz, mit der der Vorstand einer Aktiengesellschaft (aktiebolag) handeln muss, wenn eine der Situationen gemäß Kapitel 25 § 13 des Aktiengesetzes (aktiebolagslagen) eingetreten ist. Hier erhalten Sie einen praktischen Überblick über den Prozess und Antworten auf die häufigsten Fragen.
Wann muss eine Kontrollbilanz aufgestellt werden?
Die Pflicht liegt beim Vorstand. Die Schwelle ist nicht, dass definitiv feststeht, dass das Kapital verbraucht ist. Es genügt, dass Grund zu der Annahme besteht, dass das Eigenkapital der Gesellschaft, berechnet nach den Regeln für die Kontrollbilanz, weniger als die Hälfte des eingetragenen Grundkapitals beträgt.
Die zweite gesetzlich vorgeschriebene Situation liegt vor, wenn eine Zwangsvollstreckung gemäß Kapitel 4 des Exekutionsbalken gezeigt hat, dass der Gesellschaft die Mittel zur vollständigen Begleichung der Vollstreckungsforderung fehlen.
Lesen Sie auch unsere Vertiefung: Wann ist eine Kontrollbilanz erforderlich? Regeln und Beispiele.
Wie läuft der Prozess ab?
- Warnsignal identifizieren. Der Vorstand überwacht die wirtschaftliche Lage der Gesellschaft und beurteilt, ob Kapitel 25 § 13 des Aktiengesetzes (ABL) greift.
- Kontrollbilanz unverzüglich aufstellen. Sie muss auf der anwendbaren Jahresabschlussgesetzgebung basieren, darf jedoch die in Kapitel 25 § 14 ABL zugelassenen speziellen Anpassungen enthalten.
- Den Abschlussprüfer der Gesellschaft die Bilanz prüfen lassen, sofern die Gesellschaft einen solchen hat.
- Ergebnis bewerten. Zeigt die Kontrollbilanz, dass das Eigenkapital weniger als die Hälfte des eingetragenen Grundkapitals beträgt, muss der Vorstand schnellstmöglich zur ersten Kontrollversammlung einladen.
- Erste Kontrollversammlung. Die Versammlung prüft, ob die Gesellschaft in Liquidation gehen soll.
- Eventuelle Frist (rådrumsperiod). Wenn der Geschäftsbetrieb fortgesetzt wird, muss gegebenenfalls innerhalb von acht Monaten nach der ersten Kontrollversammlung eine zweite Kontrollversammlung abgehalten werden.
- Das gesamte Grundkapital wiederherstellen. Bei der zweiten Kontrollversammlung ist das Ziel nicht nur, über die Hälfte des Grundkapitals zu kommen. Die neue Kontrollbilanz muss zeigen, dass das Eigenkapital mindestens das volle eingetragene Grundkapital beträgt, damit die Liquidationspflicht aus diesem Grund entfällt.
Für eine Schritt-für-Schritt-Anleitung siehe Wie läuft eine Kontrollbilanz ab?.
Muss eine Kontrollbilanz von einem Abschlussprüfer geprüft werden?
Das Aktiengesetz schreibt vor, dass der Vorstand die Kontrollbilanz durch den Abschlussprüfer der Gesellschaft prüfen lassen muss. Wenn die Gesellschaft einen gewählten Abschlussprüfer hat, muss dieser gemäß den Vorschriften einbezogen werden. Eine private Aktiengesellschaft, die rechtmäßig keinen Abschlussprüfer hat, verfügt natürlich über keinen solchen, der die Prüfung vornehmen könnte. Daher ist es wichtig, im praktischen Prozess zwischen Gesellschaften mit und ohne Abschlussprüfer zu unterscheiden.
Die Rolle des Abschlussprüfers besteht nicht darin, die Geschäftsentscheidung über eine Fortführung der Gesellschaft zu „genehmigen“. Der Abschlussprüfer prüft die Kontrollbilanz und gibt eine Stellungnahme ab; die Entscheidung über die Fortführung des Betriebs oder die Liquidation wird gemäß den Regeln des Aktiengesetzes behandelt.
Wann sind die erste und zweite Kontrollversammlung erforderlich?
Wenn die erste Kontrollbilanz zeigt, dass das Eigenkapital weniger als die Hälfte des eingetragenen Grundkapitals beträgt, muss der Vorstand schnellstmöglich zur ersten Kontrollversammlung einladen.
Wenn die dort vorgelegte Kontrollbilanz nicht zeigt, dass das Eigenkapital zum Zeitpunkt der Versammlung mindestens das gesamte eingetragene Grundkapital erreicht und die Versammlung nicht die Liquidation beschließt, ist die Angelegenheit normalerweise erneut auf einer zweiten Kontrollversammlung innerhalb von acht Monaten nach der ersten Kontrollversammlung zu prüfen. Dies ist ein wichtiger Unterschied zur gängigen, aber falschen Formulierung, dass die Acht-Monats-Frist ab der ersten Kontrollbilanz zu rechnen sei.
Wann kann eine persönliche Haftung entstehen?
Vorstandsmitglieder können gemäß Kapitel 25 § 18 ABL solidarisch für die Verbindlichkeiten der Gesellschaft haften, wenn der Vorstand bestimmte Maßnahmen unterlässt, wie beispielsweise das Aufstellen einer Kontrollbilanz, die Einberufung zur ersten Kontrollversammlung oder die Beantragung der Liquidation, wenn das Gesetz dies verlangt.
Häufig gestellte Fragen
Ist eine Kontrollbilanz dasselbe wie eine normale Bilanz?
Nein. Sie basiert auf der Buchführung, verfolgt jedoch einen speziellen Zweck gemäß dem Aktiengesetz und erlaubt bestimmte Bewertungsanpassungen. Lesen Sie, wie Posten in einer Kontrollbilanz bewertet werden dürfen.
Muss die Kontrollbilanz an das Bolagsverket geschickt werden?
Die Kontrollbilanz ist kein Jahresabschluss, der routinemäßig beim Bolagsverket (schwedisches Firmenregister) eingereicht wird. Sie ist jedoch von zentraler Bedeutung im gesetzlich vorgeschriebenen Kapitalmangelprozess und kann bei einer späteren rechtlichen Prüfung eine Rolle spielen. Die Dokumentation sollte daher nachvollziehbar und gut begründet sein.
Kann ein Gesellschafterzuschuss das Kapital wiederherstellen?
Ein korrekt durchgeführter Kapitalzuschuss kann das Eigenkapital der Gesellschaft beeinflussen, aber die Ausgestaltung, Verbuchung und eventuelle Konditionen eines Zuschusses müssen separat bewertet werden. Der Kapitalmangelprozess endet nicht einfach dadurch, dass Geld eingezahlt wird; die Lage der Gesellschaft muss gemäß den Vorschriften nachgewiesen werden können.
Wie dokumentiert man Bewertungsanpassungen?
Anpassungen gemäß Kapitel 25 § 14 ABL müssen gesondert ausgewiesen werden. Siehe unseren Leitfaden über Grundlagen, Anmerkungen und Anhänge.
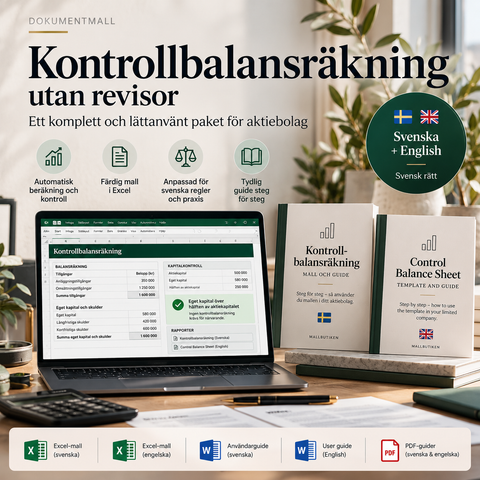
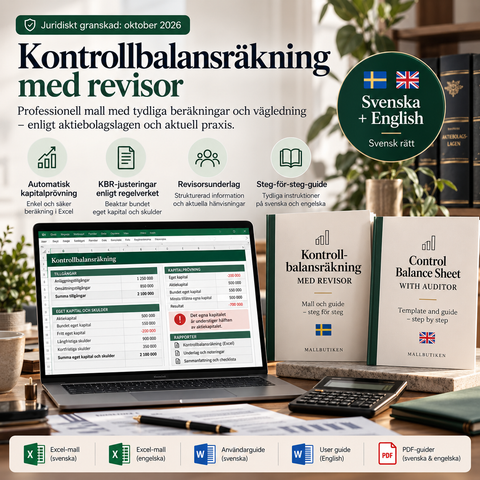
Für Aktiengesellschaften ohne Abschlussprüfer gibt es im Mallbutiken die Kontrollbilanz-Vorlage – Ohne Abschlussprüfer (Excel). Die Vorlage kostet 49 SEK. Stellen Sie immer sicher, dass sie an die tatsächlichen Verhältnisse der Gesellschaft und die aktuellen Rechnungslegungsvorschriften angepasst wird.
Gilt dies auch für eine Wohnungseigentümergemeinschaft (bostadsrättsförening)?
Nein, kein gleiches Kontrollbilanzverfahren. Dieser Leitfaden beschreibt die Regeln in Kapitel 25 des Aktiengesetzes für Aktiengesellschaften. Eine Wohnungseigentümergemeinschaft ist ein wirtschaftlicher Verein und verfügt nicht über das Grundkapital, auf dem die Halbtagesgrenze der Kontrollbilanzregeln basiert.
Wählen Sie die richtige Art von Arbeitsvorlage:
- Aktiengesellschaft ohne gewählten Abschlussprüfer: Kontrollbilanz in Excel ohne Abschlussprüfer.
- Aktiengesellschaft mit gewähltem Abschlussprüfer: Kontrollbilanz in Excel mit Prüferunterlagen.
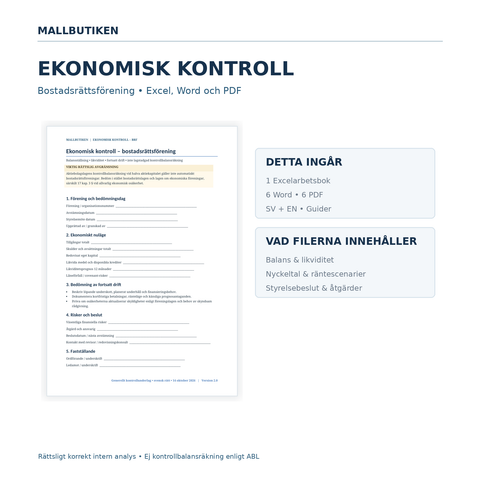
- Wohnungseigentümergemeinschaft: wirtschaftliche Kontrolle für BRF mit Liquidität, Risiken und Unterlagen für den Vorstand – keine formelle Kontrollbilanz gemäß Aktiengesetz.
Die Verantwortung des Vorstands in einem Verein muss nach den für die Vereinsform geltenden Regeln bewertet werden. Die Dokumente sind nicht austauschbar.
Quellen und weiterführende Literatur
Vorlagen in diesem Artikel
 Kontrollbilanz – Leitfäden & Orientierungshilfen
Wann ist eine Kontrollbilanz erforderlich? Regeln und Beispiele
Wann ist eine Kontrollbilanz erforderlich? Leitfaden zu den zwei gesetzlich vorgeschriebenen Situationen gemäß Kapitel 25 § 13 des schwedischen Akt...
 Kontrollbilanz – Leitfäden & Orientierungshilfen
Wie läuft eine Kontrollbilanz ab? Schritt für Schritt
Schritt-für-Schritt-Anleitung zur Kontrollbilanz: von Kapitalmangel und KBR bis zur ersten Kontrollversammlung, der Achtmonatsfrist, der zweiten Ko...
 Kontrollbilanz – Leitfäden & Orientierungshilfen
Kontrollbilanz – Bewertung von Vermögensgegenständen und Schulden
So werden Vermögenswerte, Verbindlichkeiten, Forderungen und nicht versteuerte Rücklagen in einer Kontrollbilanz gemäß § 25 Abs. 14 des schwedische...

