Svenska Dokumentmallar
Kontrollbilanz – Englisch Excel/PDF + schwedische Referenz + Anleitung
Kontrollbilanz – Englisch Excel/PDF + schwedische Referenz + Anleitung
- Dateiformat
- XLSX, PDF, DOCX
- Dokumentensprache
- Englisch Schwedisch
- Anzahl der Dateien
- 8
Digitaler Download. Es wird kein physisches Produkt versendet.
Verfügbarkeit für Abholungen konnte nicht geladen werden
Über die Dokumentvorlage
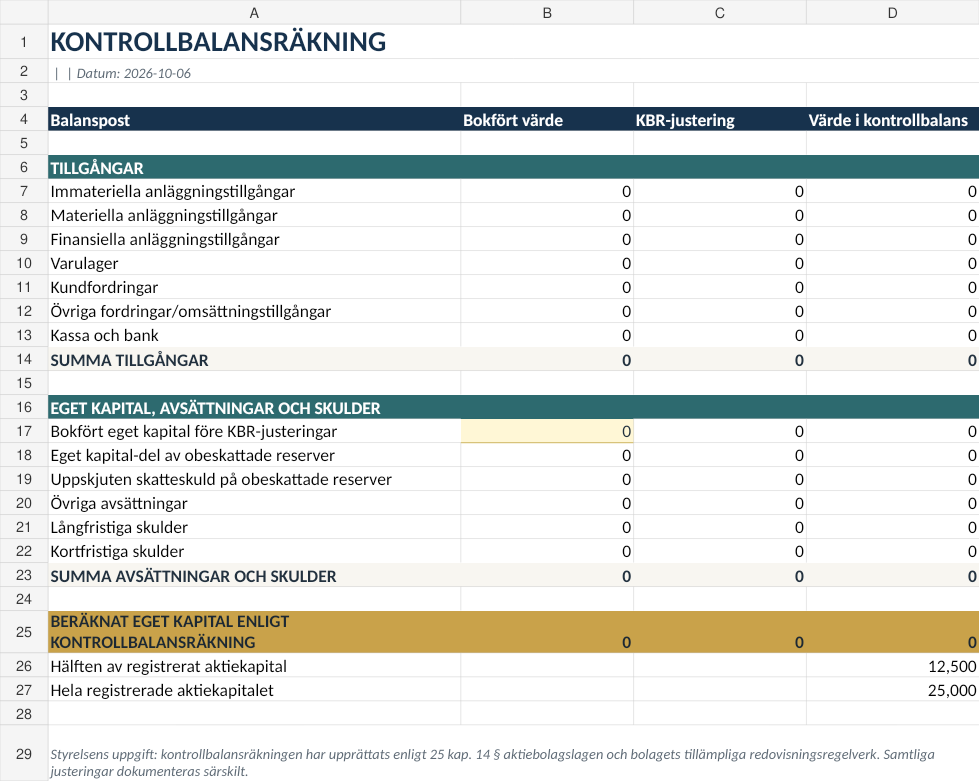
Kontrollbilanz – Excel-Vorlage auf Englisch nach schwedischem Recht für schwedische Kapitalgesellschaften, die eine Kapitalunterdeckung gemäß Kapitel 25 des schwedischen Aktiengesetzes prüfen müssen. Das Paket enthält eine automatisierte englische Excel-Arbeitsmappe, eine schwedische Referenz-Arbeitsmappe, druckbare PDF-Versionen sowie ausführliche Benutzerhandbücher in beiden Sprachen.
Allgemeine Informationen zur Kontrollbilanz nach schwedischem Recht
Diese Vorlage ist eine allgemeine Dokumentationshilfe zur Erstellung einer Kontrollbilanz für eine schwedische Aktiengesellschaft. Der Vorstand bleibt für die Beurteilung eines möglichen Kapitalverlusts und die Einhaltung geltender Vorschriften verantwortlich. Die Vorlage ersetzt keine Einzelfallprüfung oder fachliche Beratung.
Was ist enthalten?
| Englische Kontrollbilanz – Excel | Automatisierte Arbeitsmappe mit Eingaben, Anpassungen, Kapitaltests, Prüfungen und Unterschriftenfeldern für den Vorstand. |
| Englische druckbare PDF | Statischer Ausdruck für Dokumentationszwecke und manuelle Ausfüllung. |
| Schwedische Referenz Excel + PDF | Passende schwedische Referenzversionen für Vorstände, Buchhalter und Berater. |
| Englische + Schwedische Benutzerhandbücher | Ausführliche Word/PDF-Handbücher zum rechtlichen Prozess, zu Bewertungsanpassungen und häufigen Fehlern. |
Eine Kontrollbilanz ist kein Insolvenztest
Der gesetzliche Auslöser betrifft die Kapitalunterdeckung. Der Vorstand muss unverzüglich eine Kontrollbilanz aufstellen, wenn Grund zu der Annahme besteht, dass das Eigenkapital, berechnet gemäß Kapitel 25 Abschnitt 14, weniger als die Hälfte des registrierten Aktienkapitals beträgt oder wenn der separate gesetzliche Durchsetzungsauslöser erfüllt ist. Insolvenz und Zahlungsunfähigkeit sind getrennte rechtliche Fragestellungen.
Automatisierte gesetzliche Schwellenwerte
Die Excel-Arbeitsmappe berechnet und zeigt:
- das Eigenkapital gemäß Kontrollbilanz,
- die Hälfte des registrierten Aktienkapitals,
- das volle registrierte Aktienkapital,
- eine Warnung zum Kapitalstatus,
- Hinweise für den Termin der zweiten Kontrollversammlung, sobald ein Termin für die erste Kontrollversammlung eingegeben wurde,
- Erinnerungen zum Status des Wirtschaftsprüfers.
Hälftiges vs. volles Aktienkapital
Wenn die Kontrollbilanz ein Eigenkapital unter der Hälfte des registrierten Aktienkapitals ausweist, muss der Vorstand so bald wie möglich eine erste Kontrollversammlung einberufen, um über die Liquidation zu beraten. Wenn die erste Kontrollversammlung nicht ergibt, dass das volle registrierte Aktienkapital wiederhergestellt wurde und keine Liquidation beschlossen wird, muss in der Regel innerhalb von acht Monaten eine zweite Kontrollversammlung abgehalten werden. Es reicht daher nicht aus, das Unternehmen vor der zweiten Versammlung lediglich auf die Schwelle des hälftigen Kapitals zurückzuführen.
Konzipiert für Anpassungen nach Kapitel 25 Abschnitt 14
Die Arbeitsmappe trennt ordentliche Buchwerte von Anpassungen der Kontrollbilanz und stellt dedizierte Dokumentationsfelder bereit. Sie unterstützt:
- zulässige Anpassungen der Vermögenswerte, sofern sie durch allgemein anerkannte Rechnungslegungsgrundsätze gestützt sind,
- den Nettoverkaufswert, wenn die gesetzlichen Bedingungen erfüllt sind,
- zulässige Reduzierungen von Rückstellungen oder Verbindlichkeiten,
- die separate Dokumentation jeder Anpassung,
- die Aufteilung von nicht besteuerten Rücklagen in eine Eigenkapitalkomponente und eine latente Steuerschuld.
Nicht besteuerte Rücklagen und Steuerberechnung
Die Arbeitsmappe teilt nicht besteuerte Rücklagen automatisch unter Verwendung einer Steuersatz-Eingabe auf. Der Standardwert liegt bei 20,6 %, dem aktuellen schwedischen Körperschaftsteuersatz, aber die Eingabe ist editierbar, da die tatsächliche steuerliche Auswirkung für das Unternehmen und den spezifischen Bilanzposten stets verifiziert werden sollte.
K2 und K3
Das BFN stellt fest, dass ein kleineres Unternehmen bei der Erstellung einer Kontrollbilanz K3 anstelle von K2 verwenden darf. Ein größeres Unternehmen darf K2 nicht verwenden, und K2 und K3 sollten nicht in derselben Kontrollbilanz gemischt werden. Die Arbeitsmappe enthält daher eine klare Auswahlmöglichkeit zwischen K2/K3-Rahmenbedingungen, und das Benutzerhandbuch erklärt den Unterschied.
Unterschriften von Wirtschaftsprüfer und Vorstand
Wenn das Unternehmen einen Wirtschaftsprüfer hat, prüft dieser die Kontrollbilanz. Die Kontrollbilanz selbst muss vom Vorstand unterzeichnet werden. Die Arbeitsmappe enthält ein Feld für den Status des Wirtschaftsprüfers und ein separates Blatt für die Unterschriften des Vorstands.
Persönliches Haftungsrisiko
Die Nichteinhaltung des gesetzlichen Verfahrens zur Kontrollbilanz kann zu einer persönlichen Zahlungshaftung für Verpflichtungen führen, die während des Zeitraums der Nichteinhaltung entstanden sind. Das Paket betont daher Fristen, Dokumentation, Vorstandsprozesse sowie den Unterschied zwischen der ersten und zweiten Kontrollversammlung.
Struktur der Arbeitsmappe
- START – Firmendaten, Aktienkapital, Datum, K2/K3, Status des Wirtschaftsprüfers und Steuersatz.
- ADJUSTMENTS – ordentliche Buchwerte, zulässige KBR-Anpassungen und unterstützende Dokumentation.
- CONTROL BALANCE – automatisierte Bilanz- und Kapitalberechnungen.
- CHECKS – formelbasierte Warnungen und Plausibilitätsprüfungen.
- SIGNATURES – dediziertes Blatt für die Unterschriften des Vorstands.
Englisch + Schwedisch in einem Paket
Die englische Arbeitsmappe ist die Hauptversion in diesem Produkt. Die schwedische Arbeitsmappe ist als Referenz für schwedische Vorstände, Buchhalter, Wirtschaftsprüfer und Berater enthalten. Es handelt sich um eine englischsprachige Vorlage nach schwedischem Recht, nicht um eine Bilanzvorlage nach ausländischem Recht.
Wichtiger Geltungsbereich
Das Paket ist für gewöhnliche, nicht-finanzielle schwedische Kapitalgesellschaften konzipiert. Finanzunternehmen und Unternehmen, die branchenspezifischen Kapital- oder Rechnungslegungsvorschriften unterliegen, erfordern möglicherweise eine andere Behandlung. Neubewertungen von Vermögenswerten, streitige Forderungen, komplexe steuerliche Auswirkungen, Konzernstrukturen oder Unsicherheiten bezüglich der persönlichen Haftung sollten von einem qualifizierten Buchhalter, Wirtschaftsprüfer oder Anwalt geprüft werden.
Dateiformate und Lieferung
Formate: XLSX, PDF, DOCX und ZIP.
Sprachen: Englisch und Schwedisch.
Anzahl der Dateien: 8.
Lieferung: digitaler Download. Es wird kein physisches Produkt versandt.
Häufig gestellte Fragen
Wann muss eine Kontrollbilanz erstellt werden?
Unverzüglich, wenn der Vorstand Grund zu der Annahme hat, dass das Eigenkapital, berechnet nach den gesetzlichen Kontrollbilanzregeln, weniger als die Hälfte des registrierten Aktienkapitals beträgt oder wenn der separate Durchsetzungsauslöser im Gesetz erfüllt ist.
Ist die Kontrollbilanz ein Insolvenztest?
Nein. Kapitalunterdeckung und Insolvenz sind unterschiedliche rechtliche Fragen.
Muss ein Wirtschaftsprüfer sie prüfen?
Wenn das Unternehmen einen Wirtschaftsprüfer hat, prüft dieser die Kontrollbilanz. Die Arbeitsmappe selbst kann auch von Unternehmen ohne Wirtschaftsprüfer genutzt werden, jedoch muss der tatsächliche Status des Wirtschaftsprüfers des Unternehmens verifiziert werden.
Muss die Hälfte des Aktienkapitals innerhalb von acht Monaten wiederhergestellt werden?
Nein. Wenn der Prozess bis zu einer zweiten Kontrollversammlung fortgesetzt wird, ist das relevante Wiederherstellungsziel das volle registrierte Aktienkapital, nicht nur die Hälfte.
Können K2 und K3 gemischt werden?
Nein. Die Richtlinien des BFN weisen darauf hin, dass die Regelwerke nicht in derselben Kontrollbilanz gemischt werden sollten.
Dieses Paket ist eine Rechen- und Dokumentationshilfe nach schwedischem Recht und ersetzt keine individuelle buchhalterische, prüferische oder rechtliche Beratung.
Englische Kontrollbilanz oder schwedische KBR-Vorlage?
Bei diesem Produkt handelt es sich um eine englischsprachige Kontrollbilanz (kontrollbalansräkning) nach schwedischem Gesellschaftsrecht. Sie ist als Arbeitsvorlage für schwedische Kapitalgesellschaften gedacht und darf nicht mit einer Routine-Arbeitsmappe für Cashflow oder Finanzkontrolle einer Wohnungsbaugenossenschaft (BRF) verwechselt werden.
Für eine gewöhnliche schwedischsprachige Arbeitsvorlage wählen Sie kontrollbalansräkning utan vald revisor, wenn Ihr Unternehmen keinen bestellten Wirtschaftsprüfer hat, oder kontrollbalansräkning med revisor, wenn ein Wirtschaftsprüfer bestellt wurde. Ein bestellter Wirtschaftsprüfer muss die Kontrollbilanz prüfen; der Vorstand bleibt für den Prozess verantwortlich.
Lesen Sie den Berechnungsleitfaden mit Beispielen für Kapitalschwellen (auf Schwedisch) und Fragen zum gesetzlichen Prozess. Siehe die offiziellen Richtlinien von Bolagsverket.
Ratgeber zum Verfahren der Kontrollbilanz
Lesen Sie den schwedischen Schritt-für-Schritt-Ratgeber zur Vorbereitung einer Kontrollbilanz und zu Kontrollversammlungen. Das englischsprachige Paket basiert auf schwedischem Gesellschaftsrecht; ein bestellter Prüfer muss prüfen, während der Vorstand verantwortlich bleibt. Ratgeber zum Verfahren der Kontrollbilanz (auf Schwedisch).