Svenska Dokumentmallar
Kontrollbilanz mit Abschlussprüfer – Excel-Vorlage + schwedisch/englische Anleitung
Kontrollbilanz mit Abschlussprüfer – Excel-Vorlage + schwedisch/englische Anleitung
- Dateiformat
- XLSX, DOCX, PDF
- Dokumentensprache
- Schwedisch Englisch
- Anzahl der Dateien
- 6
Digitaler Download. Es wird kein physisches Produkt versendet.
Verfügbarkeit für Abholungen konnte nicht geladen werden
Über die Dokumentvorlage
Kontrollbilanz für schwedische Aktiengesellschaften mit gewähltem Abschlussprüfer – ein komplettes digitales Vorlagenpaket mit schwedischer und englischer Excel-Vorlage, automatischer Kapitalprüfung, speziellen Unterlagen für den Abschlussprüfer sowie detaillierten Benutzerhandbüchern.
Rechtsgrundlagen: 4. Oktober 2026
Entworfen auf Grundlage von Kapitel 25 des schwedischen Aktiengesetzes (aktiebolagslagen), den Rechnungslegungsvorschriften sowie der aktuellen Anleitung der schwedischen Buchhaltungsbehörde (Bokföringsnämnden) zur Kontrollbilanz.
Paketinhalt
| Schwedische Excel-Vorlage | Vollständige Arbeitsmappe für die Kontrollbilanz mit Prozessablauf für den Abschlussprüfer. |
| English Excel template | Englischsprachige Version zur Anwendung gemäß schwedischem Recht. |
| Schwedisches Benutzerhandbuch | Detaillierte Schritt-für-Schritt-Anleitung in Word und PDF. |
| English user guide | Detailliertes englisches Handbuch in Word und PDF. |
| Digitale Lieferung | Alle Dateien werden gesammelt in einem ZIP-Paket bereitgestellt. |
Wichtig: Stellungnahme des Abschlussprüfers nicht enthalten
Wenn das Unternehmen einen gewählten Abschlussprüfer hat, muss die Kontrollbilanz vom Abschlussprüfer des Unternehmens geprüft werden. Die Stellungnahme des Abschlussprüfers muss nach der tatsächlichen Prüfung erstellt werden und kann daher nicht durch eine allgemeine Vorlage ersetzt werden. Das Paket enthält stattdessen ein spezielles Arbeitsblatt zur Zusammenstellung der Prüfungsunterlagen, Daten, Anlagen und des Status der Stellungnahme des Abschlussprüfers.
Wann muss eine Kontrollbilanz erstellt werden?
Der Vorstand muss unverzüglich eine Kontrollbilanz aufstellen, wenn Grund zu der Annahme besteht, dass das Eigenkapital des Unternehmens, berechnet nach den Regeln für die Kontrollbilanz, weniger als die Hälfte des eingetragenen Stammkapitals beträgt.
Die Verpflichtung besteht auch dann, wenn ein Pfändungsversuch ergibt, dass das Unternehmen nicht über genügend Vermögenswerte verfügt, um die Forderung vollständig zu begleichen. Verfügt das Unternehmen über einen Abschlussprüfer, so muss die Kontrollbilanz anschließend von diesem geprüft werden.
Vorteile der Excel-Vorlage
- separate Spalten für Buchwerte, KBR-Anpassungen und KBR-Werte,
- automatische Bilanzprüfung,
- Kapitaltest gegenüber der Hälfte des eingetragenen Stammkapitals bei der ersten Prüfung,
- Kapitaltest gegenüber dem gesamten eingetragenen Stammkapital vor der zweiten Kontrollversammlung,
- separate Spezifikation von KBR-Anpassungen und zugehörigen Bewertungsunterlagen,
- Aufteilung unversteuerter Rücklagen in Eigenkapital und latente Steuern,
- Unterschriftenseite für den Vorstand,
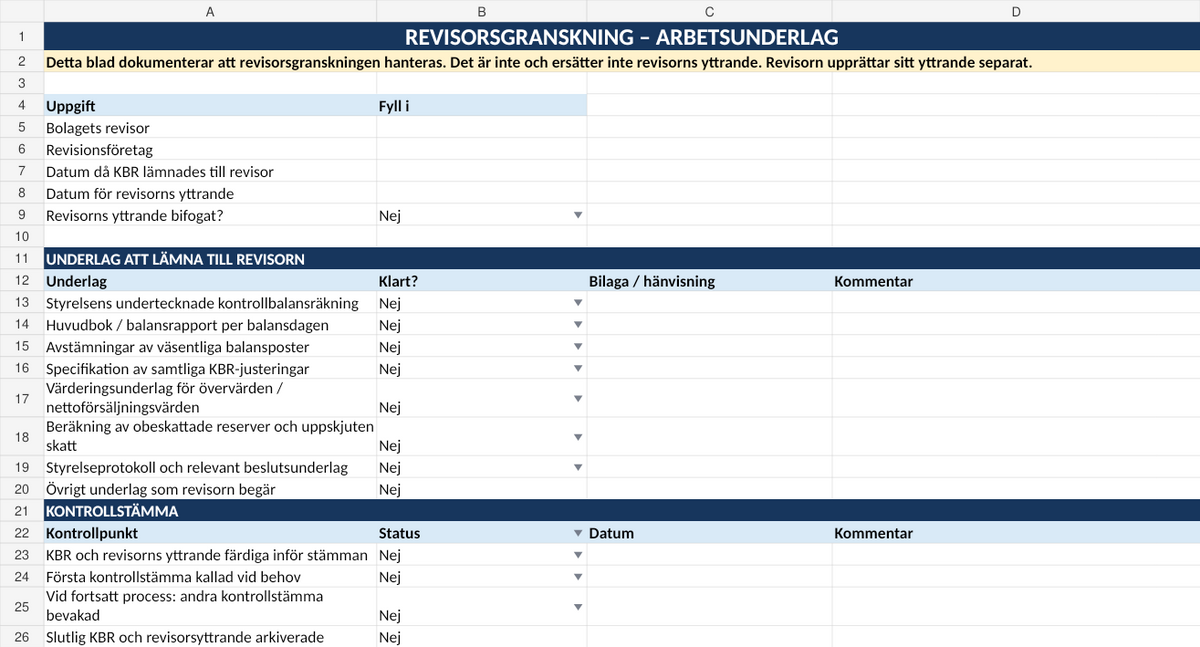
- ein spezielles REVISOR-Blatt (Prüfer-Blatt) mit einer Checkliste der Unterlagen, die dem Abschlussprüfer ggf. vorzulegen sind,
- Kontrollpunkte zur Sicherstellung, dass die Stellungnahme des Abschlussprüfers vor der Kontrollversammlung vorliegt.
Der Prüfungsprozess ist in die Arbeitsmappe integriert
Auf dem speziellen Prüferblatt kann das Unternehmen dokumentieren, wer der Abschlussprüfer ist, wann die Kontrollbilanz zur Prüfung eingereicht wurde, das Datum der Stellungnahme des Prüfers und ob diese beigefügt ist. Dort befindet sich auch eine Checkliste für z. B. Hauptbuch, Bilanzabstimmungen, Bewertungsunterlagen, Spezifikationen der KBR-Anpassungen und Vorstandsprotokolle.
Das Blatt dient lediglich als Arbeits- und Dokumentationshilfe. Der Abschlussprüfer bestimmt selbst, welche Prüfungshandlungen erforderlich sind und wie die separate Stellungnahme zu formulieren ist.
KBR-Anpassungen und Bewertung
Die Kontrollbilanz basiert auf der ordentlichen Buchführung des Unternehmens, Kapitel 25 § 14 des Aktiengesetzes erlaubt jedoch spezifische Anpassungen. Vermögenswerte können unter bestimmten Voraussetzungen mit einem höheren Wert, Rückstellungen und Verbindlichkeiten mit einem niedrigeren Wert angesetzt werden; Vermögenswerte können zum Nettoveräußerungswert ausgewiesen werden und unversteuerte Rücklagen sind zwischen Eigenkapital und latenter Steuerschuld aufzuteilen.
Jede Anpassung muss begründet und dokumentiert werden. In dieser Version ist dies besonders wichtig, da die Unterlagen vom Abschlussprüfer des Unternehmens geprüft werden können müssen.
Erste Kontrollversammlung
Wenn die geprüfte Kontrollbilanz zeigt, dass das Eigenkapital weniger als die Hälfte des eingetragenen Stammkapitals beträgt, muss der Vorstand schnellstmöglich zur ersten Kontrollversammlung einladen. Sowohl die Kontrollbilanz als auch die Stellungnahme des Abschlussprüfers sind auf der Versammlung vorzulegen.
Zweite Kontrollversammlung
Wenn das Kapital nicht vollständig wiederhergestellt ist und die erste Kontrollversammlung nicht die Liquidation beschließt, muss normalerweise innerhalb von acht Monaten eine zweite Kontrollversammlung abgehalten werden. Vor dieser Versammlung muss der Vorstand eine neue Kontrollbilanz aufstellen und diese vom Abschlussprüfer des Unternehmens prüfen lassen. Damit der Kontrollbilanzprozess ohne Liquidation beendet werden kann, muss die Kontrollbilanz ein Eigenkapital von mindestens dem eingetragenen Stammkapital ausweisen.
Schwedisch + Englisch im selben Paket
Die englische Excel-Vorlage und das Benutzerhandbuch sind Sprachversionen von Dokumenten, die für das schwedische Recht konzipiert wurden. Sie sind nicht für die Verwendung als britische, amerikanische oder andere ausländische gesellschaftsrechtliche Dokumente bestimmt.
Für wen ist das Paket geeignet?
- schwedische Aktiengesellschaften mit gewähltem Abschlussprüfer,
- Vorstände, die eine vermutete Kapitalunterdeckung untersuchen müssen,
- Unternehmen, die KBR- und Prüfungsunterlagen strukturiert sammeln möchten,
- Rechnungslegungsberater, die Unterlagen für die Prüfung durch den Abschlussprüfer vorbereiten.
Dateiformate und Lieferung
Format: XLSX, DOCX und PDF.
Sprache: Schwedisch und Englisch.
Lieferung: Digitaler Download. Es wird kein physisches Produkt versandt.
Mehr über die Bewertung von Posten in einer Kontrollbilanz erfahren →
Häufig gestellte Fragen
Ist eine fertige Stellungnahme des Abschlussprüfers enthalten?
Nein. Die Stellungnahme des Abschlussprüfers muss nach der tatsächlichen Prüfung durch den Abschlussprüfer des Unternehmens erstellt werden.
Muss der Abschlussprüfer die Kontrollbilanz selbst unterzeichnen?
Die Kontrollbilanz muss vom Vorstand unterzeichnet werden. Der Abschlussprüfer gibt seine Stellungnahme separat ab.
Was passiert, wenn die KBR nach der Prüfung durch den Abschlussprüfer geändert wird?
Eine wesentlich geänderte Version sollte dem Abschlussprüfer erneut zur Beurteilung vorgelegt werden, ob eine neue oder ergänzende Prüfung erforderlich ist, bevor das Dokument im Kontrollbilanzprozess verwendet wird.
Kann die Vorlage bei der zweiten Kontrollversammlung verwendet werden?
Ja. Der Kontrollschritt kann in der Arbeitsmappe ausgewählt werden, und der Kapitaltest wird dann an die Anforderung des vollen eingetragenen Stammkapitals angepasst.
Das Vorlagenpaket ist eine praktische Dokumentations- und Berechnungshilfe und ersetzt keine individuelle rechtliche, buchhalterische oder prüfungstechnische Beratung. Der Vorstand ist für die Kontrollbilanz verantwortlich, und der Abschlussprüfer ist für seine unabhängige Prüfung und seine Stellungnahme verantwortlich.
Anleitungen: Berechnung und Prüfung
- KBR-Berechnung mit Beispielen und Grenzwerten
- Unterlagen, Bewertungsanhänge und Dokumentation für die Prüfung
- Wann muss die Geschäftsführung eine Kontrollbilanz erstellen?
Diese Variante ist für Unternehmen mit gewähltem Abschlussprüfer bestimmt. Hier finden Sie die KBR-Vorlage für Unternehmen ohne gewählten Abschlussprüfer. Die Mitwirkung des Abschlussprüfers ersetzt nicht die Eigenverantwortung des Vorstands oder den Beschluss über eine eventuelle Kontrollversammlung gemäß Kapitel 25 des Aktiengesetzes.
Welche Vorlage für die Kontrollbilanz sollten Sie wählen?
Diese Unterlage ist für Aktiengesellschaften bestimmt, die einen gewählten Abschlussprüfer haben. Der Abschlussprüfer des Unternehmens muss die Kontrollbilanz prüfen und eine Stellungnahme abgeben; das Vorlagenpaket selbst ersetzt die Arbeit des Prüfers nicht. Der Vorstand ist dafür verantwortlich, zu handeln, wenn Grund zu der Annahme besteht, dass eine Kapitalunterdeckung vorliegt.
Verfügt die Aktiengesellschaft über keinen gewählten Abschlussprüfer? Vergleichen Sie Kontrollbilanz ohne Abschlussprüfer – Excel-Vorlage. Benötigen Sie hauptsächlich eine englischsprachige Arbeitsunterlage? Siehe Control Balance Sheet – English Excel/PDF under Swedish law.
Folgen Sie der Berechnungsanleitung für Kapitalgrenzwerte und zulässige Anpassungen. Lesen Sie auch die Anleitung der schwedischen Unternehmensregistrierungsbehörde (Bolagsverket) zu KBR und Prüferprüfung.
Kontrollbilanz mit bestelltem Abschlussprüfer – Schritt für Schritt
Hat die Gesellschaft einen bestellten Abschlussprüfer, muss dieser die Kontrollbilanz prüfen. Der Vorstand bleibt für die Erstellung, Unterschrift und das gesetzliche Verfahren bei Kapitalverlust verantwortlich, einschließlich erforderlicher Kontrollversammlungen. Schwedischen Schritt-für-Schritt-Ratgeber lesen. BFN.
Die Prüferfassung enthält Unterlagen für die eigenständige Prüfung; sie ersetzt weder die Prüfung noch die Stellungnahme des Prüfers.
K2 und K3 bei der Kontrollbilanz
Das Rechnungslegungsregelwerk ist eine andere Frage als die Bestellung eines Abschlussprüfers. Lesen Sie, wie K2 und K3 die Berechnung und zulässige Bewertungsanpassungen beeinflussen. Die Regeln dürfen nicht beliebig vermischt werden; der Vorstand bleibt verantwortlich und ein bestellter Prüfer muss die Kontrollbilanz prüfen. K2 und K3 bei der Kontrollbilanz (Der verlinkte Ratgeber ist auf Schwedisch).