
Einfaches oder laufendes Schuldschein – was ist der Unterschied?
Vergleichen Sie die beiden Hauptkategorien des schwedischen Schuldscheingesetzes: den einfachen Schuldschein sowie den Inhaber- und Orderschuldschein. Sehen Sie sich an, wie sich Übertragung, Einwendungen und Zahlung unterscheiden.

Das schwedische Schuldscheingesetz (Skuldebrevslagen) unterteilt Schuldscheine im Wesentlichen in einfache und laufende Schuldscheine. Laufende Schuldscheine werden wiederum in Inhaber- und Orderschuldscheine unterteilt. Ältere Begriffe wie „Hypothekenschuld“ oder „Konsumschuld“ sollten im Schuldscheingesetz nicht als eigenständige Haupttypen beschrieben werden.
Einfaches, Order- oder Inhaberschuldschein – drei Beispiele
Ein einfacher Schuldschein nennt einen bestimmten Gläubiger. Ein Orderschuldschein ist an eine bestimmte Person 'oder Order' zahlbar; ein Inhaberschuldschein an den Inhaber. Order- und Inhaberschuldscheine sind Formen des umlauffähigen Schuldscheins nach schwedischem Recht.
- Einfach: 'Ich schulde Anna Andersson 50.000 SEK aus dieser Vereinbarung.'
- Order: 'Ich zahle 50.000 SEK an Anna Andersson oder Order.'
- Inhaber: 'Ich zahle 50.000 SEK an den Inhaber dieses Schuldscheins.'
Diese Sätze dienen nur der Unterscheidung, nicht als fertige Verträge. Für gewöhnliche Privatdarlehen ist ein einfacher Schuldschein häufig sinnvoll. Die besonderen Übertragungsfolgen umlauffähiger Urkunden sollten geprüft werden. Skuldebrevslagen (1936:81).
| Einfacher Schuldschein | Laufender Schuldschein | |
|---|---|---|
| Definition | Auf eine bestimmte Person ausgestellt | Auf den Inhaber, eine bestimmte Person oder an Order ausgestellt |
| Übertragung | Kann übertragen werden, aber der neue Gläubiger erhält normalerweise keine bessere Rechtsstellung als der Übertragende | Für den Umlauf konzipiert und mit speziellen Gutglaubensregeln |
| Typisches Privatdarlehen | Oft geeignet | Normalerweise nur erforderlich, wenn die Umlaufbarkeit beabsichtigt ist |
| Originaldokument | Wichtiges Beweismittel | Besonders zentral; Besitz und Rückgabe sind ausdrücklich geregelt |
Einfacher Schuldschein
§ 26 definiert den einfachen Schuldschein als einen auf eine bestimmte Person ausgestellten Schuldschein. Er kann übertragen werden, jedoch erhält der neue Gläubiger gemäß § 27 als Hauptregel keine bessere Rechtsstellung gegenüber dem Schuldner, als sie der vorherige Gläubiger hatte. Dies führt dazu, dass Einwendungen des Schuldners stärker geschützt sind als bei vielen Erwerben laufender Schuldscheine.
Laufender Schuldschein
§ 11 besagt, dass Schuldscheine, die auf den Inhaber oder eine bestimmte Person oder an Order lauten, laufende Schuldscheine sind. Ein Inhaberschuldverschreibung knüpft das Recht stark an den Besitz des Dokuments. Ein Orderschuldschein ist auf eine bestimmte Person oder Order ausgestellt und kann durch die vom Gesetz vorgesehene Übertragungsmechanik übertragen werden.
Für einen gutgläubigen Erwerber gibt es spezielle Regeln, die in bestimmten Fällen die Möglichkeit des Schuldners einschränken, dieselben Einwendungen wie gegen den ursprünglichen Gläubiger geltend zu machen. Daher sollten Privatpersonen die laufende Form nicht wählen, ohne die Konsequenzen zu verstehen.
Was passiert, wenn der Schuldschein verkauft oder übertragen wird?
Ein einfacher Schuldschein kann übertragen werden. Der neue Gläubiger erhält normalerweise keine bessere Rechtsstellung gegenüber dem Schuldner als der ursprüngliche Gläubiger (§ 27 des Schuldscheingesetzes). Bei einer Übertragung ist es wichtig, den Schuldner darüber zu informieren, wer die Zahlung erhalten soll. Gemäß § 29 kann eine Zahlung an den früheren Gläubiger in bestimmten Fällen weiterhin gültig sein, wenn der Schuldner nichts von der Übertragung wusste und keinen begründeten Anlass hatte, diese zu vermuten. Gemäß § 31 ist als Hauptregel eine Benachrichtigung des Schuldners erforderlich, damit die Übertragung gegenüber den Gläubigern des Übertragenden gilt; Ausnahmen sind möglich.
Bei laufenden Schuldscheinen sind der Besitz des Originaldokuments und eine eventuelle Übertragungskette besonders wichtig. Gemäß § 21 ist der Schuldner als Hauptregel nicht verpflichtet, einen laufenden Schuldschein zu bezahlen, ohne dass das Dokument zurückgegeben wird. Die Gutglaubensregeln in § 15 können ebenfalls beeinflussen, welche Einwendungen der Schuldner gegen einen neuen Gläubiger erheben darf. Dies ist ein zentraler Grund, warum ein laufender Schuldschein nicht ohne Weiteres für ein Privatdarlehen gewählt werden sollte.
Rechtsquelle: Schuldscheingesetz (Skuldebrevslagen), insbesondere §§ 15, 21, 27, 29 und 31.
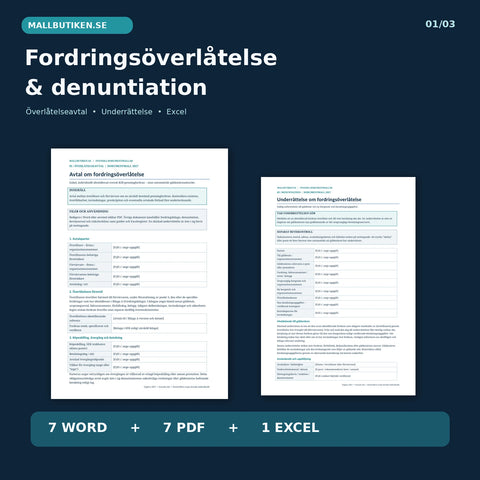
Die Übertragung einer gewöhnlichen B2B-Forderung ist nicht dasselbe wie die Ausstellung eines neuen Schuldscheins. Für Übertragungsvertrag, Schuldnerbenachrichtigung und Zugangsnachweis siehe unsere Vorlagen zur Forderungsabtretung und Denuntiation in Word, PDF und Excel. Sie betreffen einfache Unternehmensforderungen; Einwendungen des Schuldners und §§ 27, 29 und 31 des schwedischen Schuldscheingesetzes sind zu beachten.
Was ist kein separater Schuldscheintyp?
Ein Darlehen kann durch ein Pfand gesichert sein, einen Wohnungskauf betreffen oder ein Verbraucherkredit sein, ohne dass „Pfanddarlehen“, „Hypothekenschuld“ oder „Konsumschuld“ eigene Schuldscheinkategorien gemäß der Systematik des Schuldscheingesetzes werden. Sicherheiten und Kreditregelungen sind separate Themen, die unter andere Gesetzgebungen fallen können.
Eine Unternehmenshypothek sichert eine Forderung, ist aber keine eigene Schuldscheinart. Den Unterschied zwischen Eintragung, Urkunde und tatsächlich bestellter Sicherheit erklärt unser Leitfaden zum schwedischen företagshypotek.
Was eignet sich für ein Privatdarlehen?
Wenn eine Privatperson Geld an einen bestimmten Freund, Verwandten oder Partner verleiht, ist ein einfacher Schuldschein oft leichter verständlich, da der Gläubiger namentlich genannt wird. Wenn die Parteien tatsächlich wünschen, dass das Schuldscheindokument mit den besonderen Rechtswirkungen zirkulieren kann, die für laufende Schuldscheine gelten, muss diese Form bewusst gewählt werden.
Was sollte ein einfacher Schuldschein zwischen Privatpersonen enthalten?
Wenn Sie ein gewöhnliches Privatdarlehen dokumentieren müssen, sollte der Text sowohl die Parteien als auch die Zahlungsverpflichtung selbst klar benennen. Eine praktische Grundlage kann Folgendes enthalten:
- Name und Identifikationsdaten von Darlehensgeber und Darlehensnehmer,
- Darlehensbetrag und Zeitpunkt der Auszahlung bzw. geplanter Auszahlung,
- ob Zinsen zu zahlen sind und wie diese berechnet werden,
- Fälligkeitsdatum der Rückzahlung oder Tilgungsplan,
- was bei verspäteter Zahlung gilt und wie Zahlungen dokumentiert werden,
- Datum und Unterschrift des Darlehensnehmers sowie idealerweise eine klare Dokumentation der Vereinbarung der Parteien.
Dies ist eine praktische Checkliste, keine vollständige Liste zwingender Formvorschriften. Die Rechtswirkungen des Schuldscheins werden durch den Inhalt und die anwendbaren Regeln beeinflusst. Für ein normales Darlehen an einen bestimmten Freund oder ein Familienmitglied können Sie mit einer bearbeitbaren Vorlage für einen einfachen Schuldschein beginnen, anstatt versehentlich einen laufenden Orderschuldschein zu verwenden.
Schuldschein (revers) bei Privatdarlehen – Fälligkeit und Tilgung
In Schweden ist revers eine gebräuchliche Bezeichnung für einen Schuldschein, keine dritte gesetzliche Hauptform. Ob er einfach oder umlauffähig ist, hängt davon ab, ob er an einen namentlich genannten Gläubiger, den Inhaber oder eine Person oder Order gerichtet ist. Entscheidend ist der Inhalt, nicht die Überschrift der Vorlage.
Was gilt, wenn kein Rückzahlungstermin vereinbart wurde?
Nach § 5 des schwedischen Schuldscheingesetzes ist die Schuld bei fehlender Fälligkeitsvereinbarung grundsätzlich auf Verlangen des Gläubigers zu erfüllen; der Schuldner darf früher zahlen. Bei längerfristigen Familiendarlehen sollten Termin, Kündigungsbedingungen oder Tilgungsplan ausdrücklich vereinbart werden.
Kann ein revers zunächst tilgungsfrei sein oder monatlich zurückgezahlt werden?
Die Parteien können die Rückzahlungsweise grundsätzlich vereinbaren. Beispiel: Ein zinsfreies Darlehen über 60.000 SEK kann in 24 Monatsraten zu 2.500 SEK mit Zahlungsbelegen beglichen werden. Bei einer tilgungsfreien Phase müssen spätere Fälligkeit und Bedingungen geregelt sein. Zinsen sind ausdrücklich festzulegen; das Beispiel ersetzt keine Vertragsklausel.
Quellen: schwedisches Schuldscheingesetz §§ 5, 11 und 26; Erläuterung von revers durch ICA Banken. SFS 1936:81; ICA Banken.
Schuldschein zwischen Lebenspartnern – ist auch ein Partnerschaftsvertrag nötig?
In manchen Fällen. Ein Schuldschein bezieht sich auf eine Forderung, während ein Partnerschaftsvertrag (Samboavtal) gemäß dem Partnerschaftsgesetz (Sambolagen) ändern kann, welches Vermögen in die Teilung einbezogen wird. Bei unterschiedlichen Bareinlagen in eine gemeinsame Wohnung kann es erforderlich sein, beides zusammen zu bewerten. Lesen Sie den Ratgeber zu Schuldscheinen und Partnerschaftsverträgen bei unterschiedlichen Bareinlagen, bevor Sie den Dokumententyp wählen.
Wählen Sie die richtige Schuldscheinvorlage basierend auf der Situation
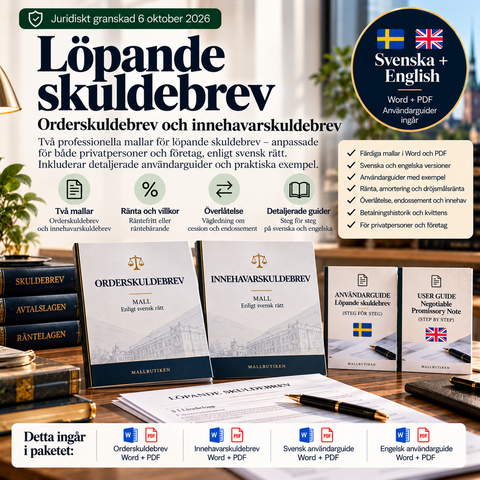
Für ein normales Darlehen, bei dem der Darlehensgeber namentlich benannt ist, kann ein einfacher Schuldschein (29 SEK) ein geeigneter Ausgangspunkt sein. Wenn das Schuldscheindokument bewusst als Order- oder Inhaberschuldschein zirkulieren soll, müssen Sie den laufenden Schuldschein (49 SEK) verstehen und bewerten. Wenn Sie unsicher sind: Nutzen Sie die Checkliste für die Wahl des Schuldscheins und lesen Sie die Vertiefung zur Verjährung. Die Verjährung wird nicht automatisch dadurch beeinflusst, dass das Dokument gespeichert wurde.
Vorlagen für beide Typen
Ein einfacher Schuldschein kostet 29 SEK. Ein laufender Schuldschein kostet 49 SEK.
Einfacher Schuldschein Laufender SchuldscheinVorlagen in diesem Artikel

 Leitfäden für Unternehmen – Verträge, Personalwesen, KI & Compliance
Unternehmenshypothek oder Unternehmenspfandbrief in Schweden?
Unterschied zwischen Unternehmensregistrierung, Hypothekenurkunde und wirksam bestellter Kreditsicherheit nach schwedischem Recht.
 Partnerschaftsvertrag – Ratgeber, Regeln & Dokumentvorlagen
Partnerschaftsvertrag und Schuldschein bei unterschiedlichen Eigenkapitalanteilen – so funktioniert das Modell
Leitfaden für Lebensgefährten beim gemeinsamen Immobilienkauf mit unterschiedlichen Anzahlungen: Warum Partnerschaftsverträge und Schuldscheine oft...
 Schuldscheine – Leitfäden, Regeln & Dokumentvorlagen
Welchen Schuldschein soll ich wählen? Checkliste für Privatkredite und Unternehmen
Checkliste zur Wahl zwischen einfachen und laufenden Schuldbriefen basierend auf den Parteien, dem Übertragungsbedarf, der Rückzahlung, den Zinsen,...


