Über die Dokumentvorlage
Schulderlass und Vergleichsvereinbarung für Unternehmen – Word, PDF und Excel
Müssen zwei Unternehmen dokumentieren, dass eine identifizierte Forderung ganz oder teilweise erlassen wird oder dass eine Schuld erst als vollständig beglichen gilt, nachdem ein vereinbarter Betrag tatsächlich gezahlt wurde? Dieses Paket bietet separate Vorlagen für unmittelbaren Schulderlass, bedingte Schuldbereinigung, Forderungsanhang, Quittung über den Saldoausgleich und Kontrolljournal, inklusive Excel-Register für Verwaltungsbeträge. Bestimmt für einzelne schwedische B2B-Geldforderungen.
01. Inhalt des Pakets
7 bearbeitbare Word-Dokumente (DOCX), 7 entsprechende durchsuchbare PDF-Dateien sowie 1 Excel-Arbeitsmappe (XLSX). Insgesamt 15 Dateien im ZIP-Format. Fünf schwedische Arbeitsdokumente, ein schwedischer Benutzerleitfaden und ein englischer Benutzerleitfaden. Ausgabe 2027, schwedisches Recht.
02. Was die Dateien enthalten
Verträge, die zwischen endgültigem Erlass und bedingter Einigung unterscheiden, Forderungs- und Saldospezifikation, Saldierungsquittung nach verifizierter Erfüllung, Risiko-/MwSt.-/Steuerkontrolle, Leitfäden und Excel mit neun Reitern. Keine Dokumente bescheinigen automatisch, dass eine Schuld verjährt ist oder dass ein Erlass steuerliche Wirkung hat.
Sämtliche Dateien im ZIP-Paket
| Nr. | Dokument | Zweck | Format |
|---|---|---|---|
| 01 | Vertrag über Schulderlass – B2B | Unmittelbarer Erlass oder ausdrücklich bedingter Erlass einer identifizierten Schuld. | DOCX + PDF |
| 02 | Bedingte Vergleichsvereinbarung | Der Erlass tritt erst nach verifizierter Zahlung und erfüllten Bedingungen ein. | DOCX + PDF |
| 03 | Forderungsanhang und Saldospezifikation | Spezifizierung von Kapital, Zinsen, Gutschriften, Einwänden und ausstehenden Beträgen. | DOCX + PDF |
| 04 | Erlassbescheinigung und Saldierungsquittung | Bestätigung, dass die Bedingungen tatsächlich erfüllt sind und die angegebene Forderung beglichen ist. | DOCX + PDF |
| 05 | Kontrolle und Risikobewertung | Vertretungsmacht, Bürgschaften, Sicherheiten, MwSt., Steuer und Dokumentationskontrollen. | DOCX + PDF |
| 06 | Schwedischer Benutzerleitfaden | Rechtliche Abgrenzungen, Anweisungen und vier fiktive Testfälle. | DOCX + PDF |
| 07 | English User Guide | Englische Anleitung zu den schwedischen Vorlagen. Keine englische Hauptvorlage. | DOCX + PDF |
| 08 | Excel – Erlassregister 2027 | Neun Reiter für Forderungen, Erlasse, tatsächliche Zahlungen, Bedingungen, Sicherheiten, MwSt.-Kontrolle, Dokumentation und Dashboard. | XLSX |
Unmittelbarer Schulderlass oder bedingte Schuldbereinigung – was ist der Unterschied?
Beim unmittelbaren Schulderlass vereinbaren die Parteien ausdrücklich, dass der Gläubiger endgültig auf einen bestimmten Teil der identifizierten Forderung verzichtet. Bei einer bedingten Schuldbereinigung soll ein Erlass des Restbetrags erst eintreten, wenn eine bestimmte Zahlung tatsächlich beim Gläubiger eingegangen ist und eventuelle andere vereinbarte Bedingungen erfüllt wurden. Daher sollte keine Saldierungsquittung ausgestellt werden, bevor die Zahlung verifiziert ist.
Verträge müssen genau angeben, welche Posten betroffen sind: Kapital, Verzugszinsen, Gebühren, Einwände und etwaige Vorbehalte. Es ist wichtig, nicht versehentlich andere Forderungen zu erlassen. Das schwedische Vertragsgesetz (Avtalslagen 1915:218) bildet einen Teil der allgemeinen vertragsrechtlichen Grundlage. Gemäß § 36 können unangemessene Vertragsbedingungen nach individueller Prüfung angepasst oder für unwirksam erklärt werden.
Bürgschaften, Sicherheiten und Rechte Dritter
Eine Schuld kann mit z. B. einer Bürgschaft, einem Pfand oder einer Forderungsabtretung verbunden sein. Es kann nicht vorausgesetzt werden, dass ein bilateraler Erlassvertrag automatisch eine bestimmte Wirkung auf die Haftung des Bürgen, das Pfandrecht oder die Rechte anderer Dritter hat. Solche Fragen müssen gesondert beurteilt und relevante Verträge sowie Zustimmungen überprüft werden.
Steuern und MwSt. bei Schulderlass
Ein freiwilliger Schuldenerlass ist nicht automatisch ein steuerfreier Vergleich. Die schwedische Steuerbehörde (Skatteverket) unterscheidet unter anderem zwischen außergerichtlichen Vergleichen, anderen freiwilligen Erlassen und Schuldenbereinigungen im Rahmen einer Unternehmenssanierung. Steuerliche Auswirkungen hängen von tatsächlichen Umständen ab, z. B. Zahlungsunfähigkeit, Art der Einigung und anwendbaren Verlustvortragsregeln. Lassen Sie die buchhaltungs- oder steuerverantwortliche Person die Behandlung beider Parteien beurteilen. Leitfaden des Skatteverket zu Vergleichen und Schuldbereinigungen.
Bei der Mehrwertsteuer ist es zudem entscheidend, zwischen festgestelltem Forderungsausfall und nachträglicher Preisreduzierung zu unterscheiden, beispielsweise nach einer endgültigen Schuldenbereinigung. Es können Anforderungen an Gutschriften und entsprechende Korrekturen bestehen. Das Paket zieht keine automatische Schlussfolgerung zur MwSt.-Reduzierung. Siehe Leitfaden des Skatteverket zu MwSt. bei Forderungsausfällen und Preisreduzierungen.
Excel-Register mit neun Reitern
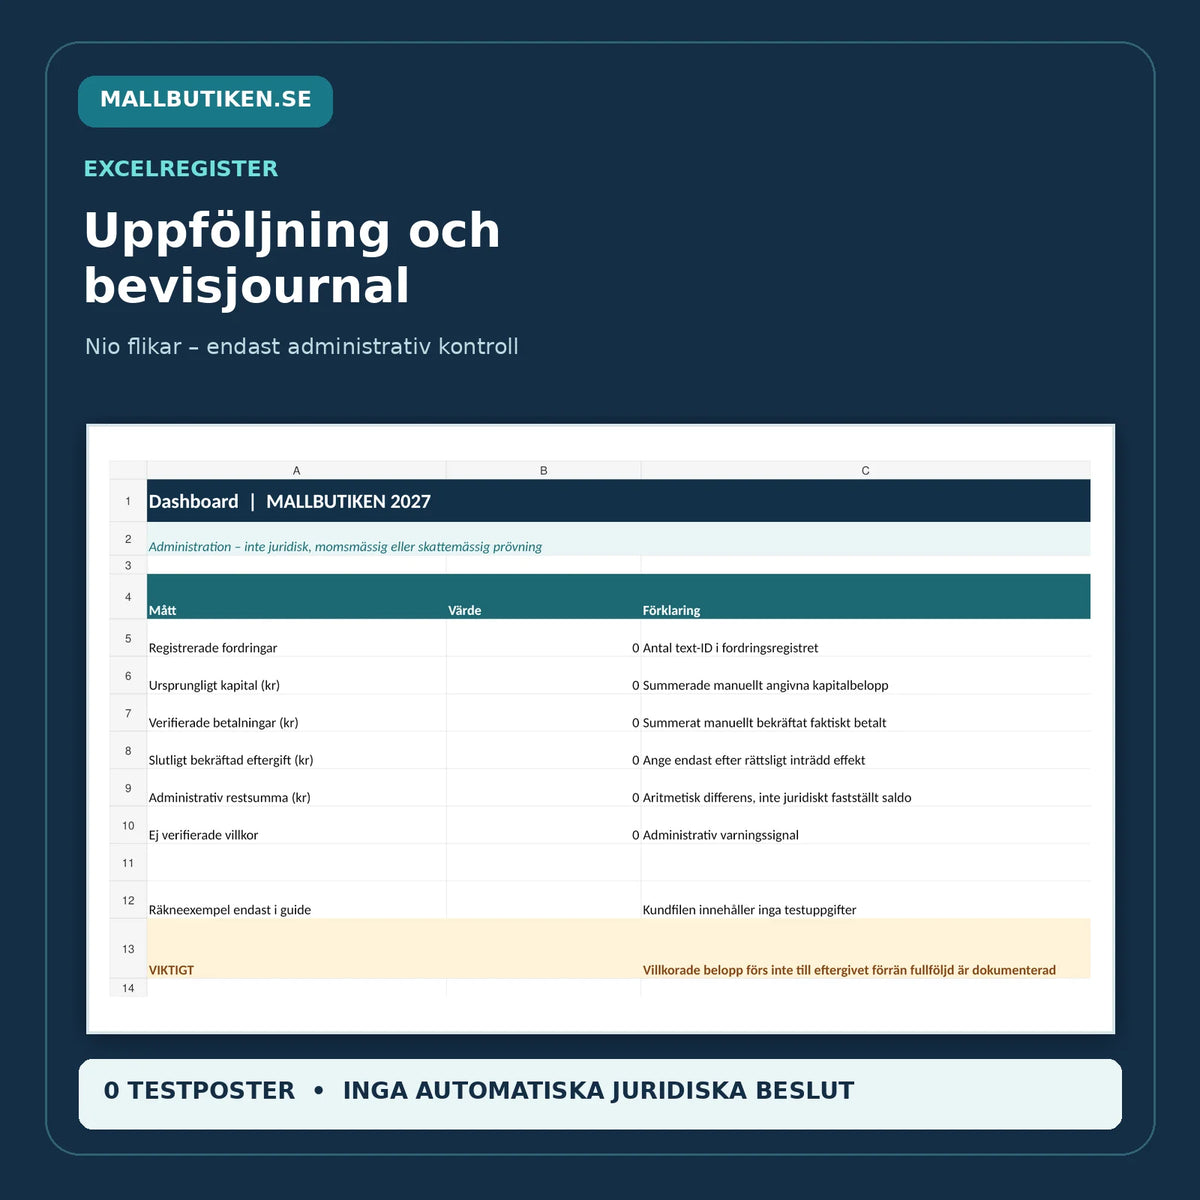
Excel umfasst Dashboard, Forderungen, Erlasse, Zahlungen, Bedingungskontrolle, Sicherheiten, MwSt. & Steuer, Beweisjournal und Readme. Das Register unterscheidet zwischen ursprünglicher Forderung, tatsächlich verifizierten Zahlungen und endgültig eingetretenem Erlass. Ein zukünftiger oder unbestätigter Erlass sollte nicht als definitiv im administrativen Restsaldo gebucht werden. Die Formeln sind lediglich arithmetisch und beweisen keine rechtliche Gültigkeit.
So verwenden Sie die Vorlagen
- Identifizieren Sie beide Unternehmen, die zeichnungsberechtigten Personen und den ursprünglichen Vertrag.
- Sammeln Sie Rechnungen, historische Zahlungen, Zinsen, Kosten und eventuelle Einwände.
- Überprüfen Sie Sicherheiten, frühere Abtretungen und etwaige Rechte Dritter.
- Wählen Sie ein Dokument für den direkten Erlass oder die separate bedingte Schuldbereinigung.
- Geben Sie den exakt erlassenen Betrag, eventuelle Vorbehalte und das relevante Inkrafttreten an.
- Lassen Sie die buchhaltungs- oder steuerverantwortliche Person MwSt., Steuer und Verifikationsanforderungen prüfen.
- Unterzeichnen Sie und dokumentieren Sie die Vertretungsbefugnis sowie die vereinbarte Zahlungsanweisung.
- Stellen Sie die Saldierungsquittung erst aus, nachdem die erforderlichen Bedingungen erfüllt und die Zahlung verifiziert wurde.
Häufig gestellte Fragen
Was bedeutet Schulderlass?
Dass ein Gläubiger auf eine identifizierte Forderung oder einen Teil davon verzichtet. Der Wortlaut und die Gültigkeit des Vertrags bestimmen, was tatsächlich umfasst ist und wann der Erlass wirksam wird.
Ist Schulderlass dasselbe wie ein Vergleich (Ackord)?
Nein, nicht immer. Ein Vergleich (Ackord) hat eine besondere wirtschaftliche und steuerliche Bedeutung. Ein gewöhnlicher freiwilliger Erlass führt nicht automatisch zur gleichen steuerlichen Behandlung.
Erhält der Schuldner die Saldierungsquittung sofort bei Vertragsunterzeichnung?
Nicht, wenn der Erlass von einer Zahlung oder einer anderen Leistung abhängig ist. Die Saldierungsquittung sollte erst nach dokumentierter Erfüllung ausgestellt werden.
Darf das Unternehmen die MwSt. oder die gesamte Forderung automatisch als Forderungsausfall absetzen?
Nein. Diese Frage erfordert eine separate Prüfung der Transaktion und gegebenenfalls eine Gutschrift. Die Regeln des Skatteverket zu Forderungsausfällen und Preisreduzierungen können zu unterschiedlicher Buchführung führen.
Berechnet Excel, wann eine Schuld rechtlich erloschen ist?
Nein. Excel liefert eine administrative Berechnung auf Basis des tatsächlich eingegebenen Kapitals, verifizierter Zahlungen und manuell bestätigter endgültiger Erlasse.
Sind englische Verträge enthalten?
Nein, die fünf Arbeitsvorlagen sind auf Schwedisch. Ein englischer Benutzerleitfaden ist enthalten.
Verwandte Vorlagen
- Ratenzahlungsvereinbarung und Zahlungsplan B2B
- Verjährungsunterbrechung und Forderungsüberwachung
- Forderungsabtretung und Denuntiation
- Einfacher Schuldschein
Offizielle Rechtsquellen
- Schwedisches Vertragsgesetz (1915:218)
- Verjährungsgesetz (1981:130), u.a. §§ 5–6
- Skatteverket – Vergleich, Schuldbereinigungen und Besteuerung
- Skatteverket – MwSt., Forderungsausfälle und Preisreduzierungen
Ausgabe 2027. Interne KI-gestützte Quellen- und Dokumentenkontrolle durchgeführt am 20. Oktober 2026; keine externe Prüfung durch Juristen, Wirtschaftsprüfer oder Steuerberater erfolgt. Bestimmt für begrenzte B2B-Forderungen, nicht für Verbraucherkredite, Konkursverfahren oder formelle Unternehmenssanierungen.