
Milloin velat vanhenevat? 10 vuotta, 3 vuotta ja vanhentumisen katkaiseminen
Opas saatavien vanhentumiseen: pääsääntö 10 vuotta, kuluttajasaatavat 3 vuotta, poikkeuksena juoksevat velkakirjat sekä tietoa siitä, miten vanhentumisen katkaiseminen toimii.

Velan vanhentumislain pääsääntö on, että saatava vanhentuu kymmenen vuoden kuluttua sen syntymisestä, ellei vanhentumista katkaista. Tietyille kuluttajasaataville sovelletaan kolmen vuoden vanhentumisaikaa. Erityislaeissa voi kuitenkin olla muita aikoja, joten yksinkertainen lista ”kaikista velkatyypeistä” on helposti virheellinen.
Pääsääntö: kymmenen vuotta
Velan vanhentumislain 2 §:n mukaan saatava vanhentuu kymmenen vuoden kuluttua syntymisestään, ellei vanhentumista katkaista sitä ennen. Ei siis ole oikein laskea aikaa yleisesti laskun eräpäivästä tarkistamatta ensin, milloin kyseinen saatava on oikeudellisesti katsottava syntyneeksi.
Kuluttajasaatavat: kolme vuotta
Kolmen vuoden aikaa sovelletaan kuluttajaa vastaan kohdistuvaan saatavaan silloin, kun saatava koskee tavaraa, palvelua tai muuta hyödykettä, jonka elinkeinonharjoittaja on ammattitoiminnassaan luovuttanut kuluttajalle pääasiassa yksityiskäyttöön.
Miten vanhentuminen katkaistaan?
5 § määrittelee kolme päätapaa:
- velallinen suorittaa maksun, maksaa korkoa tai lyhennystä tai muulla tavoin tunnustaa velan,
- velallinen saa velkojalta kirjallisen vaatimuksen tai muistutuksen saatavasta,
- velkoja vetoaa saatavaan tuomioistuimessa, ulosottoviranomaisella tai tietyissä muissa oikeudellisissa menettelyissä.
Milloin uusi aika alkaa? Jos vanhentuminen katkeaa velallisen tunnustamisen taikka velallisen vastaanottaman kirjallisen vaatimuksen tai muistutuksen johdosta, uusi vanhentumisaika alkaa 6 §:n mukaisesti katkaisusta. Jos katkaisu tapahtuu 5 §:n 3 kohdan mukaisella oikeudellisella menettelyllä, uusi vanhentumisaika lasketaan pääsääntöisesti päivästä, jona tuomio tai lopullinen päätös annetaan, tai menettely muuten päättyy 7 §:n mukaisesti. On olemassa erityissääntöjä tilanteisiin, joissa menettely päättyy ilman, että velalliselle on ilmoitettu asiasta.
Käytännön esimerkki – milloin katkaisu on tarkistettava?
Yksinkertaistettu esimerkki: Kaksi yksityishenkilöä dokumentoi lainan 1. kesäkuuta 2020. Jos saatavaan sovelletaan kymmenen vuoden vanhentumisaikaa eikä pätevää katkaisua tapahdu, pääsääntö on, että vanhentuminen tapahtuu kymmenen vuotta saatavan syntymisen jälkeen. Jos velallinen kuitenkin maksaa lyhennyksen vuoden 2027 aikana, kyseessä voi olla vanhentumisen katkaisu, jonka seurauksena alkaa kulua uusi vanhentumisaika. Tarkista saatavan todellinen syntymisajankohta, mahdolliset erityislait sekä katkaisun todennettavuus ennen kuin lasket eräpäivän.
Jos velkoja lähettää maksuvaatimuksen, kirjeen kirjoittaminen ja sivuun laittaminen ei riitä: 5 §:n 2 kohdan mukaan vaaditaan, että velallinen saa kirjallisen vaatimuksen tai muistutuksen. Säästä siksi sekä vaatimusasiakirja että todisteet siitä, että se on saavuttanut vastaanottajan.
Lue velan vanhentumislain (preskriptionslag) 2 ja 5–8 §§ tarkkojen sääntöjen osalta.
Mitä tapahtuu, kun saatava vanhentuu?
8 §:n mukaan velkoja menettää oikeutensa vaatia saatavan suorittamista. Vanhentuminen kattaa myös koron ja muut lisävelvoitteet sekä pääsaatavaan liittyvän takauksen.
Kaikki valtion velat eivät ole ”viisivuotisia”
Vanhemmissa yksinkertaistetuissa oppaissa todetaan joskus, että valtion velkojen yleinen vanhentumisaika on viisi vuotta. Näin ei tule ilmaista. Veroihin, sakkoihin, takaisinperintöihin ja muihin julkisoikeudellisiin saataviin voi soveltua erityisiä vanhentumissääntöjä. Tarkista kyseiseen velkaan sovellettava laki.
Kaikki rikollisuuteen liittyvät saatavat eivät ole vanhentumattomia
Velan vanhentumislaissa on erityissääntöjä rikoksesta johtuvien vahingonkorvausten osalta. Siksi on myös virheellistä väittää yleisesti, että ”rikoksesta johtuvilla veloilla ei ole vanhentumisaikaa”.
Velkakirjat ja vanhentuminen – valitse oikea asiakirja
Tavallista yksityishenkilöiden välistä lainaa varten, jossa on nimetty lainanantaja, yksinkertaisen velkakirjan malli (29 kr) voi auttaa osapuolia dokumentoimaan saatavan määrän, ehdot ja allekirjoitukset. Saatavissa, joiden on nimenomaisesti tarkoitus voida kiertää, juokseva velkakirja (49 kr) saattaa vaatia erilaisen harkinnan, muun muassa siksi, että tiettyjä kuluttajasaatavia koskeva kolmen vuoden sääntö ei koske juoksevaan velkakirjaan perustuvia saatavia.
Velkakirja tai asiakirjamalli ei tarkoita automaattista vanhentumisen katkaisua. Lue myös ero yksinkertaisen ja juoksevan velkakirjan välillä sekä UKK korkoihin, osamaksuun ja kuittaukseen liittyen.
Käytännön dokumentointi velkojalle
- Säästä sopimukset ja velkakirjat.
- Dokumentoi saatavan syntymisajankohta.
- Säästä maksuhistoria.
- Säästä maksuvaatimukset ja todisteet siitä, että velallinen on vastaanottanut tai saanut vaatimuksen.
- Merkitse muistiin tunnustukset ja lyhennykset.
- Tarkista, sovelletaanko erityistä vanhentumislainsäädäntöä.
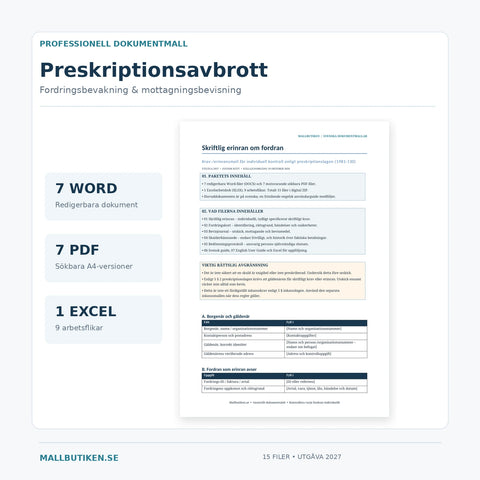
Saatavien seuranta ja vanhentumisen katkaisemisen dokumentointi: Yritykset voivat järjestää saatavatiedot, kirjalliset muistutukset sekä lähetys- ja vastaanottotodisteet Word-, PDF- ja Excel-mallipakettimme avulla. Asiakirjat tukevat hallinnointia ja näyttöä, mutta eivät sellaisinaan katkaise vanhentumista. Ruotsin vanhentumislain 5 §:n mukaisessa kirjallisessa katkaisussa velallisen on saatava vaatimus tai muistutus.
Aiheeseen liittyvät oppaat
Pätevyyttömyys vai vanhentuminen? · Velkakirjoihin liittyviä usein kysyttyjä kysymyksiä
Ensisijainen lähde
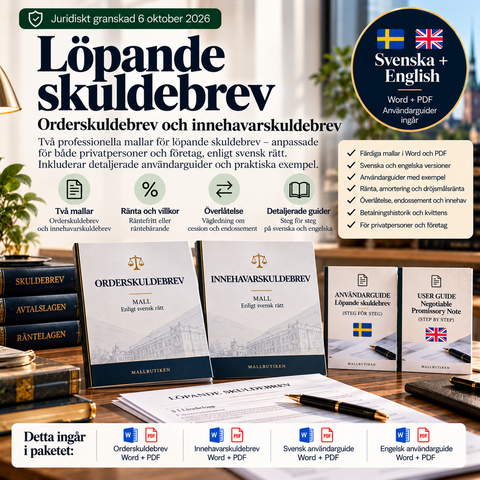
Artikkelin asiakirjapohjat

Lue lisää aiheesta
 Velkakirja – oppaat, säännöt & asiakirjamallit
Yksinkertainen vai juokseva velkakirja – mikä on niiden ero?
Vertaa velkakirjalain kahta pääkategoriaa: yksinkertaista velkakirjaa sekä juoksevia haltija- ja määrännäisvelkakirjoja. Katso, miten luovutus, väi...
 Velkakirja – oppaat, säännöt & asiakirjamallit
Usein kysyttyjä kysymyksiä velkakirjoista – korko, siirto ja vanhentuminen
Ajankohtaisia vastauksia velkakirjoista: yksinkertainen tai juokseva, allekirjoitus, todistajat, korko, maksu, luovutus ja vanhentuminen Ruotsin la...
 Velkakirja – oppaat, säännöt & asiakirjamallit
Milloin velkakirja tai saatava voi olla mitätön tai perimiskelvoton?
Velkakirjojen mitättömyyden, väitteiden, vanhentumisen ja näyttöongelmien välinen ero – sekä ne vanhat väärinkäsitykset muotovaatimuksista, aviopuo...


