
Інвентаризація спадкового майна 2026 – строки, виклик та нові правила
Повний посібник з опису спадкового майна 2026: тримісячний термін оформлення, подання документів, виклик спадкоємців, активи та борги, а також зміни від 1 липня 2026 року.

Інвентаризація спадкового майна — це водночас і перелік фінансових справ спадкового майна, і документ, що підтверджує повноваження спадкового майна. Крім того, у 2026 році правила змінилися в багатьох практичних аспектах, що робить старі контрольні списки ненадійними для використання без перевірки.
Короткий огляд
- Інвентаризація спадкового майна зазвичай має бути проведена протягом трьох місяців після смерті.
- Її необхідно подати до Податкового агентства (Skatteverket) протягом місяця після складання.
- З 1 липня 2026 року завірена копія більше не потрібна; слід надсилати оригінал.
- Усі, хто був запрошений на процедуру, мають бути вказані з наданням ідентифікаційних даних, яких вимагають нові правила.
- Активи та зобов'язання мають бути відображені станом на день смерті.
| Процедура | Визначте час, місце та коло осіб, які мають бути запрошені. |
| Запрошення | Переконайтеся, що всі відповідні особи отримали запрошення завчасно. |
| Активи | Банківські рахунки, цінні папери, нерухомість, право оренди житла, транспортні засоби, страхування та дебіторська заборгованість. |
| Зобов'язання | Кредити, рахунки, податки та інші борги, що існували на день смерті. |
| Додатки | Заповіт, підтвердження отримання запрошення, довіреності та інші відповідні документи. |
Три місяці на проведення процедури
Розділ 20 § 1 Спадкового кодексу визначає, що інвентаризація спадкового майна має бути проведена не пізніше трьох місяців після смерті, якщо Податкове агентство не надало відстрочку. Після складання інвентаризації її, згідно з основним правилом, необхідно подати протягом одного місяця.
Запрошення та проведення інвентаризації
Усі особи, які відповідно до правил повинні бути запрошені, мають отримати запрошення завчасно. Юридичні вказівки Податкового агентства наголошують, що якщо процедура проводиться протягом кількох днів, усі відповідні особи мають бути запрошені на завершальну зустріч або бути присутніми на ній.
Важливі зміни з 1 липня 2026 року
Податкове агентство повідомило про нові вимоги до даних щодо осіб, запрошених на процедуру. Інвентаризація, як і раніше, має подаватися в оригіналі, але завірена копія більше не потрібна. Цифрове подання документів, згідно з інформацією Податкового агентства від 2026 року, наразі неможливе.
Нові відомості в інвентаризації 2026 року — практичний контрольний список
Для тих, хто успадковує нерухомість, з липня 2026 року діють оновлені вимоги щодо ідентифікації при поданні заяви на реєстрацію права власності. Прочитайте розподіл нерухомості — реєстрація права власності, персональний номер та координаційний номер.
Після внесення змін до законодавства 1 липня 2026 року в інвентаризації необхідно вказувати ім'я, персональний або координаційний номер, а також місце проживання осіб, які підлягали запрошенню. Якщо персональний або координаційний номер відсутній, вказується дата народження. Рекомендуємо використовувати форму Податкового агентства SKV 4600 як основу, але дотримуйтесь актуальних інструкцій відомства, оскільки в бланку можуть залишатися деякі застарілі позначення.
- Коло осіб: визначте спадкоємців, наступних спадкоємців та чоловіка/дружину або співмешканця, яких необхідно запросити; задокументуйте, як і коли було надіслано запрошення.
- Особи, що проводять процедуру: призначте двох обізнаних та надійних осіб. Вони мають бути незалежними від економічних інтересів спадкового майна відповідно до чинних правил.
- Часові межі: інвентаризація зазвичай має бути проведена протягом трьох місяців після смерті та подана протягом місяця після складання. За необхідності вчасно подавайте запит на відстрочку.
- Подання: з 1 липня 2026 року додаткова завірена копія не потрібна. Паперова інвентаризація подається в оригіналі. Правила відкривають можливість для майбутнього електронного подання через визначений Податковим агентством пункт прийому, проте перевірте актуальну доступність електронної послуги; звичайний PDF-файл, надісланий електронною поштою, не є еквівалентом затвердженої електронної заяви.
Інвентаризація, додаткова інвентаризація та остаточний розрахунок — у чому різниця?
Зареєстрована інвентаризація не означає закриття спадкового майна, яке все ще має нерозподілені активи. Див. нерозподілене спадкове майно — відповідальність та декларування після інвентаризації.
Інвентаризація відображає, серед іншого, право на спадщину, а також активи та зобов'язання станом на день смерті. Додаткова інвентаризація може знадобитися, якщо виявлено раніше невідомий актив або борг, або іншу помилку, згідно з розділом 20 § 10 Спадкового кодексу. Остаточний розрахунок, навпаки, є практичним робочим документом, який може відображати поточний баланс банківського рахунку, транзакції після смерті, оплачені витрати та те, що залишилося для розподілу спадщини.
Приклад: якщо на день смерті на банківському рахунку було 120 000 крон, але згодом спадкове майно оплачує рахунки та отримує податкове відшкодування, то поточний залишок може відрізнятися від даних інвентаризації, що саме по собі не означає помилку в інвентаризації. Документуйте зміни банківськими виписками та окремо оцінюйте, чи вимагає факт виявлення раніше невідомого активу або боргу проведення додаткової інвентаризації.
Перед проведенням процедури ви можете використати пакет інвентаризації спадкового майна для запрошень та підтвердних документів. Коли після процедури необхідно звірити фінанси майна, доступний окремий шаблон для остаточного розрахунку та балансу. Безпосередній розподіл між кількома спадкоємцями зазвичай документується в документі про розподіл спадщини. Також прочитайте розподіл спадщини крок за кроком.
Джерела: Податкове агентство про відомості інвентаризації, особи, що проводять процедуру та подання та реєстрація.
Активи, зобов'язання та додатки
Зареєстрована інвентаризація не є схваленням часткової виплати зі спадкового майна. Прочитайте частковий розподіл та часткова виплата — борги, відповідальність та практичний контрольний список.
Якщо померлий був у шлюбі, прохання особи, що пережила померлого, залишити за собою своє право на майно, можливо, доведеться задокументувати ще під час інвентаризації. Див. посібник щодо розділу 12 § 2 Шлюбного кодексу, термінів та документації.
Робота повинна базуватися на даних станом на день смерті та систематично документуватися. Банківські кошти, цінні папери, нерухомість, права оренди, дебіторська заборгованість та інші активи повинні розглядатися разом із боргами та відповідними додатками. Дані чоловіка/дружини або співмешканця, що залишилися живими, також можуть потребувати відображення залежно від ситуації.
Поширені помилки, яких слід уникати
- Пропуск тримісячного терміну або занадто пізнє звернення за відстрочкою.
- Неопрошення всіх осіб, які мають бути запрошені.
- Використання застарілого контрольного списку, який вимагає завірену копію після 1 липня 2026 року.
- Плутанина між транзакціями після дня смерті та активами і зобов'язаннями станом на день смерті.
- Забуття про заповіт, довіреність або підтвердження запрошення як відповідні додатки.
Поширені запитання та відповіді
Коли інвентаризація має бути готова?
Процедура зазвичай має бути проведена протягом трьох місяців після смерті. Після цього інвентаризацію необхідно подати протягом одного місяця після її складання.
Чи можна отримати відстрочку?
Так, Податкове агентство може після подання заяви протягом тримісячного терміну продовжити час, якщо характер майна або інша особлива причина це виправдовують.
Чи потрібно надсилати завірену копію у 2026 році?
Ні, з 1 липня 2026 року завірена копія більше не потрібна. Оригінал, як і раніше, слід надсилати.
Чи можна подати інвентаризацію в електронному вигляді?
Податкове агентство зазначає, що цифрове подання наразі неможливе.
Що таке процедура інвентаризації?
Це зустріч, під час якої переглядаються активи, борги та інші дані, а також гарантується, що всі особи, яких необхідно запросити, отримали запрошення.
Пакет інвентаризації 2026/2027
Пакет містить запрошення, робочі матеріали для обліку активів та боргів, контрольний список додатків та практичний посібник.
Читайте також
Джерела та подальше читання
- Податкове агентство — зміни щодо інвентаризації спадкового майна 2026
- Спадковий кодекс (1958:637), розділ 20 — Парламент Швеції
Востаннє оновлено: 15 жовтня 2026 р. Ця стаття містить загальну інформацію і не замінює індивідуальну юридичну, податкову або пенсійну консультацію.
Шаблони в цій статті

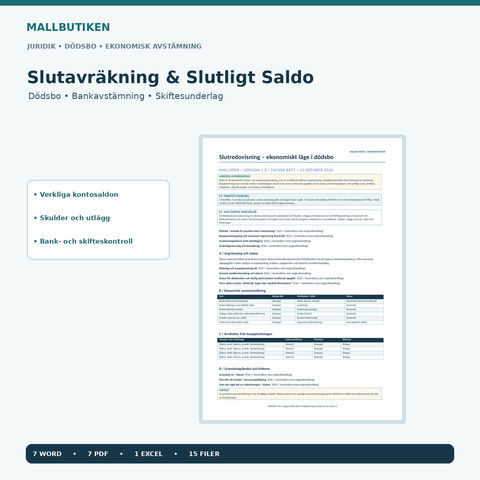
Остаточний розрахунок та фінальний баланс спадщини 2026/2027 – банківська виписка, борги та документи для розподілу майна | Word/PDF/Excel
Word (DOCX) + PDF + Excel (XLSX)
79 SEK
Переглянути шаблон: Остаточний розрахунок та фінальний баланс спадщини 2026/2027 – банківська виписка, борги та документи для розподілу майна | Word/PDF/Excel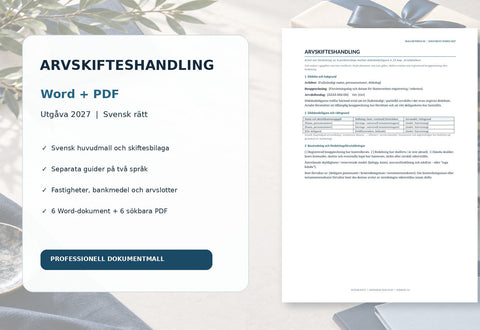

Докладніше про тему
 Розподіл спадщини та опис майна – посібники та шаблони
Розподіл спадщини у вигляді нерухомості 2026 року – реєстрація права власності, викуп частки у братів/сестер та документи
Нерухомість у процесі поділу спадщини? Чек-лист щодо оформлення права власності, акта про поділ спадщини, викупу частки братів/сестер, виплати комп...
 Розподіл спадщини та опис майна – посібники та шаблони
Нерозподілена спадщина 2026 – договори, спільне управління та розірвання
Неподілений спадок 2026: спільне управління згідно з розділом 18 Кодексу про спадкування, договір згідно з розділом 24, довіреність, розірвання дог...
 Розподіл спадщини та опис майна – посібники та шаблони
Як здійснити поділ спадщини? Крок за кроком: від опису майна до розподілу
Ось як спадкоємці здійснюють поділ спадщини: зареєстрований опис майна, борги, оцінка, розподіл, документ про поділ спадщини та передача активів.


