Svenska Dokumentmallar
KI in der Lebens- und Krankenversicherung 2027 – FRIA, Prämienkalkulation und menschliche Kontrolle | Word/PDF/Excel
KI in der Lebens- und Krankenversicherung 2027 – FRIA, Prämienkalkulation und menschliche Kontrolle | Word/PDF/Excel
- Dateiformat
- DOCX, PDF, XLSX
- Dokumentensprache
- Fünf schwedische Arbeitsvorlagen und ein schwedischer Leitfaden englischer Benutzerleitfaden; Excel-Arbeitsmappe auf Schwedisch mit neun Reitern.
- Anzahl der Dateien
- 7
Digitaler Download. Es wird kein physisches Produkt versendet.
Verfügbarkeit für Abholungen konnte nicht geladen werden
Über die Dokumentvorlage
FRIA für KI in der Lebens- und Krankenversicherung – Risikoprüfung, individuelle Prämienkalkulation und menschliche Kontrolle. Die KI-Verordnung der EU behandelt KI-Systeme, die dazu bestimmt sind, die Risiken einzelner Personen zu bewerten oder ihre Lebens- und Krankenversicherung zu bepreisen, als einen besonderen Anwendungsfall in Anhang III Punkt 5(c). Für relevante Hochrisikosysteme bedeutet Artikel 27, dass auch private Versicherer in der Rolle des Anwenders (Deployer) die Auswirkungen auf die Grundrechte bewerten müssen – eine FRIA. Dies ist ein spezialisiertes Dokumentenpaket zur Strukturierung dieser Bewertung, bevor KI in Betrieb genommen wird.
Schnellfakta: 7 Word-Dokumente (DOCX), 7 entsprechende durchsuchbare PDFs und 1 Excel-Arbeitsmappe mit neun Reitern = 15 Dateien in einer digitalen ZIP-Datei. Fünf Arbeitsvorlagen und ein Leitfaden sind auf Schwedisch, plus ein separater englischer Benutzerleitfaden. Der englische Leitfaden bedeutet nicht, dass alle schwedischen Formulare in englischer Übersetzung vorliegen. Die PDF-Dateien sind druckbar und durchsuchbar, aber keine elektronisch ausfüllbaren Formulare.
01. Inhalt des Pakets
Fünf separate schwedische Arbeitsvorlagen: KI-Hochrisikoklassifizierung, FRIA gemäß Artikel 27, DSGVO/Gesundheitsdaten/DSFA, menschliche Kontrolle von KI-generierten Prämien und Einführungsentscheidung mit Lieferantenunterlagen. Dazu gehören ein schwedischer Benutzerleitfaden, der English User Guide und ein strukturiertes Excel-Register mit neun Reitern. Jedes Dokument ist in Word und PDF verfügbar: insgesamt 15 Kundendateien in einer ZIP-Datei.
02. Was die Dateien enthalten
Praktische Kontrollfelder für die beabsichtigte Funktion des KI-Systems, den Versicherungstyp, Anhang III 5(c) der KI-Verordnung, Lieferantenanweisungen, sechs Grundrechtsbereiche gemäß Artikel 27.1(a–f), Risiken für unzulässige Benachteiligung, Gesundheitsdatenkontrolle, Artikel 22, tatsächliche menschliche Überprüfung und eine manuelle Entscheidung über Pilotprojekt, Ergänzung oder Stopp. Excel zeigt lediglich den Status der Unterlagen an – es stellt niemals eine rechtliche Genehmigung aus oder berechnet Versicherungsprämien.
Für wen ist das FRIA-Paket bestimmt?
Für schwedische Lebens- und Krankenversicherer, Risiko- und Produktmanager, Versicherungsaktuare, Rechts- und Compliance-Abteilungen, Datenschutzbeauftragte, KI-Verantwortliche und für Beschaffung/Lieferantenverantwortliche, die KI-Systeme für die individuelle Risikobewertung oder Prämienkalkulation vorbereiten und dokumentieren möchten.
Beispiel 1: Ein KI-System verwendet individuelle Risikodaten, um Lebensversicherungsprämien vorzuschlagen oder die Bedingungen für den Abschluss zu bestimmen. Beispiel 2: Eine Prämie wird nach einer geänderten Modellversion erhöht und das Unternehmen möchte die Möglichkeit einer menschlichen Erklärung und Korrektur testen. Beispiel 3: Ein Versicherer muss prüfen, ob Gesundheitsdaten und eine eventuell automatisierte Risikoprüfung der DSGVO entsprechen, parallel zu einer FRIA.
Nicht enthalten: Versicherungsbedingungen, fertige individuelle Versicherungsentscheidungen, aktuarielle Prämienformel, technische KI-Zertifizierung, vollständige rechtliche Stellungnahme oder formelle Meldung an eine Behörde. Das Paket ist nicht dafür gedacht, tatsächliche Gesundheitsdaten oder individuelle Kundenprämien zu speichern.
Genau enthalten – Dokument für Dokument
| Nr. | Dokument | Praktische Funktion | Sprache | Format |
|---|---|---|---|---|
| 01 | KI-Systeme und Hochrisikoklassifizierung | Prüfung von Anhang III Punkt 5(c), Artikel 6 und der Abgrenzung zu Schadensregelung/Produktdesign. | Schwedisch | DOCX + PDF |
| 02 | FRIA – Lebens- und Krankenversicherung | Dokumentation der sechs Punkte von Artikel 27.1 a–f, Gruppen, Risiken und Maßnahmen. | Schwedisch | DOCX + PDF |
| 03 | DSGVO, Gesundheitsdaten und automatisierte Entscheidungen | Separate Prüfung von Artikel 6, Artikel 9, Artikel 22 und dem Bedarf an einer DSFA. | Schwedisch | DOCX + PDF |
| 04 | Menschliche Kontrolle und faire Prämienkalkulation | Testen fehlerhafter Datenquelle, Proxyvariablen, Prämienänderungen und Überprüfung. | Schwedisch | DOCX + PDF |
| 05 | Lieferant und Einführungsentscheidung | Unterlagen, offizielle FRIA-Meldung, wenn zutreffend, Risikosperre und Überwachung von Änderungen. | Schwedisch | DOCX + PDF |
| 06 | Benutzerleitfaden SV | Schritt-für-Schritt-Arbeitsablauf, fiktive Szenarien, Abgrenzungen und Quellen. | Schwedisch | DOCX + PDF |
| 07 | English User Guide | Anweisungen zur Verwendung der schwedischen Arbeitsdokumente und Excel. | Englisch | DOCX + PDF |
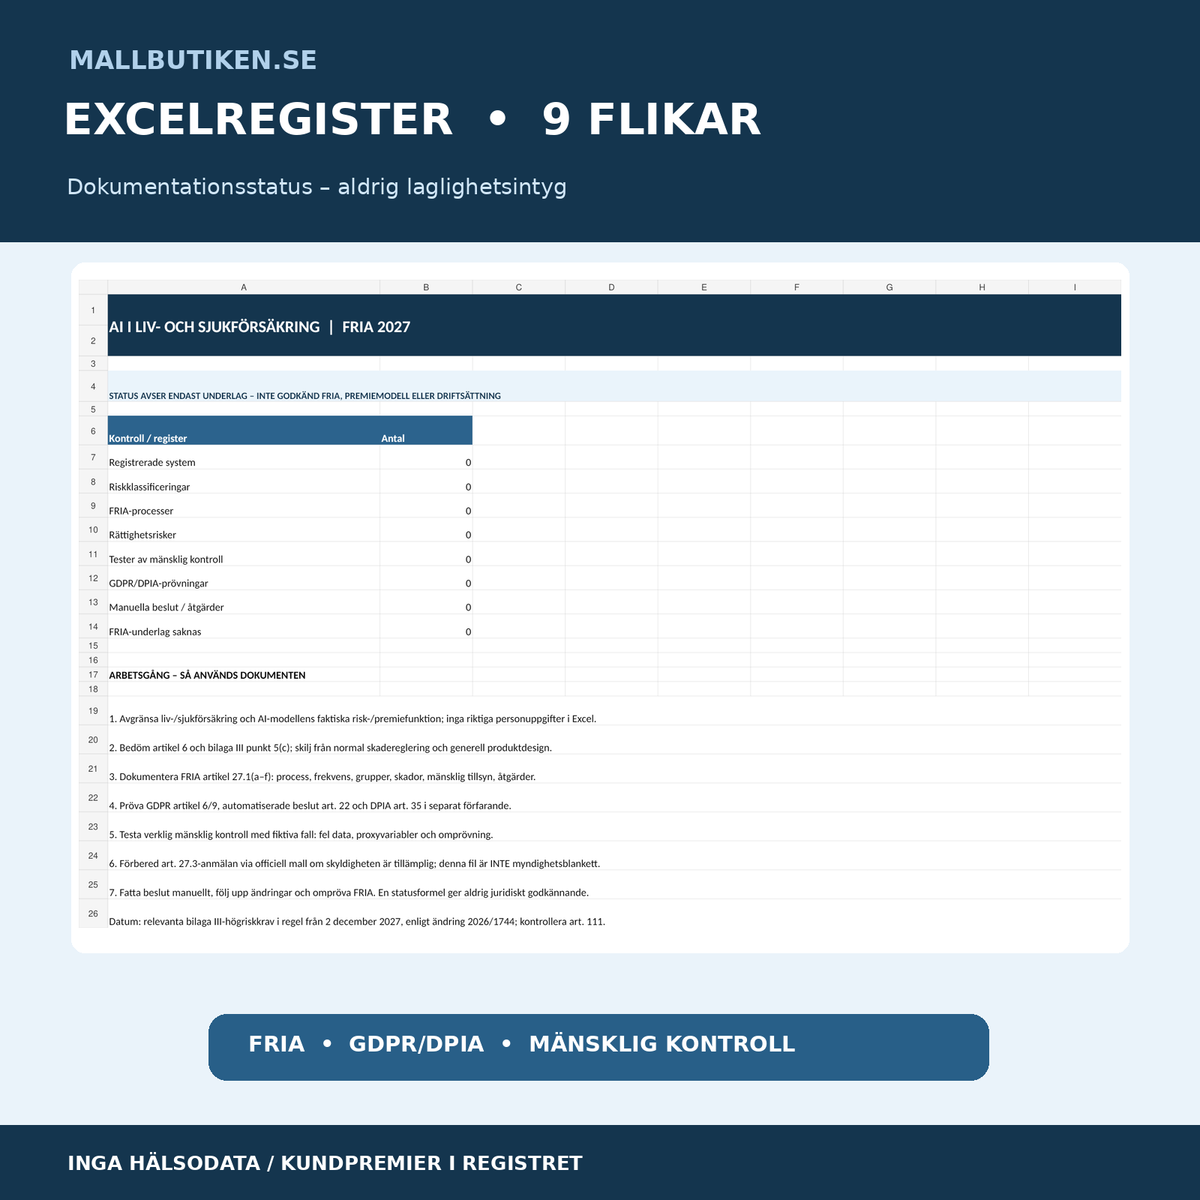
| 08 | FRIA-Register | Neun Excel-Reiter für Systeme, Klassifizierung, Gruppen, Rechte, Kontrolle und Entscheidungen. | Schwedisch | XLSX |
Excel mit neun Reitern
Start, System, Klassifizierung, FRIA-Prozess, Betroffene Gruppen, Rechte-Risiken, Menschliche Kontrolle, DSGVO-DSFA und Entscheidungen & Quellen. Die Arbeitsmappe hilft dem Versicherer, Modelle, Risiken, Kontrollen, Maßnahmen und Quellen mit sicheren internen Fall- und Beweisreferenzen zu verknüpfen. Kontrollformeln markieren Fehlende Unterlagen oder Unterlagen registriert – MANUELLE PRÜFUNG, niemals, dass die gesetzliche Anforderung erfüllt ist. Die Kundendatei ist leer und enthält keine tatsächlichen Versichertenmerkmale oder Testdaten.
EU AI Act – Hochrisiko für bestimmte Versicherungsmodelle
Gemäß den Leitlinien der EU-Kommission zu wesentlichen Diensten umfasst Anhang III Punkt 5(c) bestimmte KI-Systeme, die für die Risikobewertung und Preisgestaltung von natürlichen Personen in der Lebens- und Krankenversicherung bestimmt sind. Die Klassifizierung erfolgt anhand des tatsächlichen Zwecks und von Artikel 6, einschließlich der Bewertung anwendbarer Ausnahmen und einer möglichen Personenprofilierung. Die Schadensregelung nach einem Versicherungsfall oder allgemeine Produktdesign ohne individuelle Risikoprämienkalkulation fallen nicht automatisch unter diesen Anwendungsfall.
Datum: Für Hochrisikosysteme gemäß Artikel 6.2 und Anhang III gelten die relevanten Vorschriften in Kapitel III, Abschnitt 1–3 ab dem 2. Dezember 2027 gemäß Verordnung (EU) 2026/1744. Für bereits in Betrieb genommene Systeme gelten besondere Übergangsbestimmungen, unter anderem Artikel 111. Für bereits geltende Vorschriften gilt keine automatische Auswirkung durch den späteren Zeitpunkt.
FRIA – sechs Grundrechtsaspekte gemäß Artikel 27
Artikel 27 verlangt von betroffenen Anwendern von Hochrisiko-KI, einschließlich Anhang III 5(c), eine Bewertung von (a) dem Geschäftsprozess, in dem das System verwendet wird, (b) Zeitraum und Häufigkeit, (c) betroffenen Personen und Gruppen, (d) Risiken für Schäden und Grundrechte, (e) menschliche Aufsicht und (f) Maßnahmen, interne Governance und Beschwerden, wenn Risiken eintreten.
Artikel 27 enthält auch Vorschriften zur Aktualisierung und zur Meldung des FRIA-Ergebnisses an die zuständige Marktüberwachungsbehörde über das vorgeschriebene Frageformular, wenn die Meldepflicht besteht, mit bestimmten Ausnahmen. Dieses Produkt enthält interne Vorbereitung und Dokumentation – kein offizielles Einreichungsformular.
DSGVO gilt bereits jetzt: Gesundheitsdaten, DSFA und automatisierte Entscheidungen
Gesundheitsdaten sind sensible personenbezogene Daten. Die DSGVO erfordert eine anwendbare Rechtsgrundlage gemäß Artikel 6 und eine separate, zulässige Situation gemäß Artikel 9, wenn solche Daten verwendet werden. Artikel 22 behandelt bestimmte Entscheidungen, die ausschließlich auf einer automatisierten Verarbeitung beruhen und rechtliche oder vergleichbar erhebliche Auswirkungen haben. Eine Unterschrift eines menschlichen Sachbearbeiters ist nicht automatisch ein Beweis für eine sinnvolle menschliche Entscheidungsaufsicht. IMY erklärt die Abgrenzung. Bewerten Sie separat, ob eine Folgenabschätzung gemäß Artikel 35 DSGVO (DSFA) erforderlich ist. FRIA und DSFA können dort miteinander verknüpft werden, wo Artikel 27.4 dies zulässt, sind jedoch unterschiedliche rechtliche Verpflichtungen.
Arbeitsablauf in sechs Schritten
- Modell, Lieferant, Versicherungsprodukt und ob KI die Risikobewertung oder Prämie von Einzelpersonen beeinflusst, erfassen.
- Rechtliche Prüfung von Anhang III 5(c), Artikel 6, ältere Systeme und Anwendbarkeitsdatum dokumentieren.
- FRIA gemäß Artikel 27(a–f) durchführen und konkrete Risiken für Gleichbehandlung, Zugang zu Schutz und Privatsphäre identifizieren.
- DSGVO Artikel 6, 9, 22 und 35 jeweils bewerten, mit dem jeweils zuständigen Datenschutzverantwortlichen und Datenschutzbeauftragten.
- Tatsächliche menschliche Kontrolle mit fiktiven Fällen über fehlerhafte Datenquelle, Proxyvariablen oder unklare Prämienänderungen testen.
- Manuelle Entscheidung über Pilotprojekt/Stopp treffen, eventuelle Behördenmeldung über den offiziellen Kanal überprüfen und Änderungen nachverfolgen.
Häufig gestellte Fragen
Ist alle KI in der Versicherungsbranche Hochrisiko?
Nein. Anhang III 5(c) gilt für bestimmte KI-Systeme zur Risikobewertung und Preisgestaltung in der Lebens- und Krankenversicherung. Schadensregelung und allgemeines Produktdesign werden nicht automatisch auf die gleiche Weise klassifiziert.
Müssen private Versicherungsgesellschaften eine FRIA durchführen?
Artikel 27 umfasst ausdrücklich Anwender von Hochrisiko-KI gemäß Anhang III Punkt 5(b) und 5(c), nicht nur öffentliche Organisationen. Prüfen Sie, ob das System und die Verwendung tatsächlich unter die Bestimmung fallen.
Wann treten die relevanten Hochrisikoanforderungen der KI-Verordnung in Kraft?
Am 2. Dezember 2027 für Anhang-III-Systeme gemäß Änderungsverordnung 2026/1744, mit besonderen Übergangsregeln. Separate DSGVO-Anforderungen können bereits jetzt gelten.
Ist eine DSGVO-DSFA dasselbe wie eine FRIA?
Nein. Die DSFA bewertet den Schutz bei der Verarbeitung personenbezogener Daten gemäß Artikel 35 DSGVO. Die FRIA prüft die Auswirkungen auf die Grundrechte gemäß Artikel 27 der KI-Verordnung. Verweise zwischen ihnen können dort verwendet werden, wo dies zutrifft.
Kann Excel automatisch eine DSGVO- oder FRIA-Prüfung durchführen?
Nein. Das Register prüft lediglich, ob Felder ausgefüllt sind und wird zur Sammlung interner Beweisreferenzen verwendet. Es berechnet keine Prämien, prüft keine medizinischen Daten und stellt keine rechtlichen Genehmigungen aus.
Dürfen die Gesundheitsdaten der Kunden in Excel eingetragen werden?
Nein. Verwenden Sie pseudonyme interne System- und Beweis-IDs ohne Personennummer, tatsächlichen Gesundheitsstatus oder individuelle Prämien. Für solche Daten ist eine besonders sichere und rechtmäßige Verarbeitung in den vorgesehenen Systemen erforderlich.
Sind die PDF-Dateien digital ausfüllbar und sind alle Vorlagen auf Englisch verfügbar?
Die PDF-Dateien sind durchsuchbar und druckbar, aber nicht digital ausfüllbar. Die Word-Dateien sind bearbeitbar. Die Arbeitsvorlagen sind auf Schwedisch; ein separater englischer Benutzerleitfaden ist enthalten.
Verwandte Dokumentenvorlagen aus dem Vorlagenladen
Für allgemeine KI-Governance gibt es das KI-Governance-Paket. Für die eigenständige Datenschutzfolgenabschätzung gibt es DSFA / Folgenabschätzung DSGVO. Für andere branchenspezifische FRIA-Bedürfnisse gibt es unsere Vorlagen für KI im Sozialwesen und KI in der Schule. Dieses Produkt ist jedoch speziell für die Risikoprüfung und Prämieneffekte der Lebens-/Krankenversicherung.
Quellen und Verantwortlichkeit
Konsolidierte KI-Verordnung (EU) 2024/1689, Änderung (EU) 2026/1744, Beispiele der EU-Kommission für Lebens-/Krankenversicherung, Artikel 27, DSGVO und Leitfaden der IMY.
Version 1.0. Rechtsquellen geprüft am 12. November 2026 mit KI-Unterstützung. Kein unabhängiger Jurist hat das Produkt genehmigt. Keine Dokumente stellen Behördenformulare, aktuarielle Entscheidungen, Versicherungsbedingungen oder Beweise für die Einhaltung von Vorschriften dar. Das Produkt wird als digitale ZIP-Datei bereitgestellt, wenn es separat veröffentlicht und die Dateien vom Shop-Administrator verknüpft wurden.