Sobre la plantilla de documento
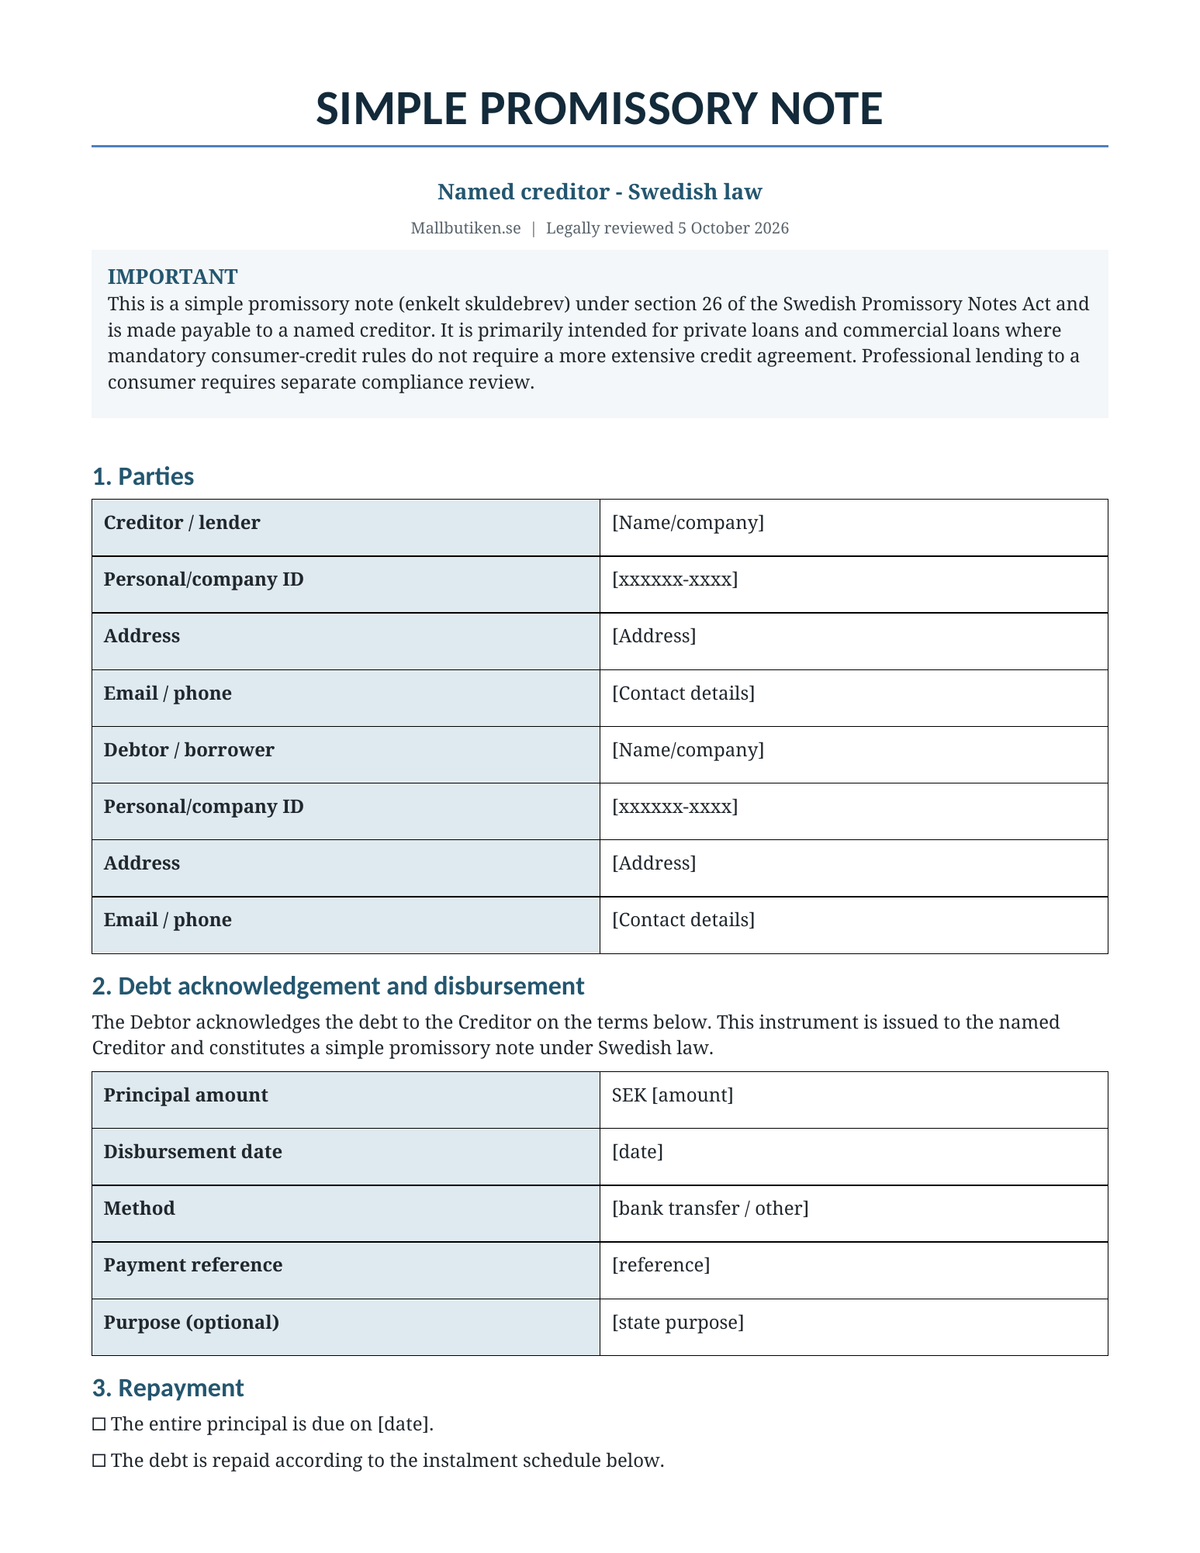
Pagaré simple – paquete de plantillas completo para préstamos conforme al derecho sueco, con plantillas en Word/PDF en sueco e inglés, así como guías de usuario detalladas. El paquete está diseñado para documentar un préstamo a un acreedor determinado, con condiciones claras sobre el importe principal, la amortización, los intereses, el impago, la cesión y cualquier garantía.
Revisado legalmente: 5 de octubre de 2026
La revisión abarca la Ley de Pagarés, la Ley de Intereses, la Ley de Prescripción, la Ley de Contratos y las normas específicas sobre crédito al consumo cuando resulten aplicables.
Qué incluye el paquete
| Pagaré simple en sueco – Word | Plantilla editable para préstamos privados y comerciales. |
| Pagaré simple en sueco – PDF | Versión lista para imprimir. |
| Simple Promissory Note – Inglés | Versión en inglés en Word + PDF, redactada conforme al derecho sueco. |
| Guía de usuario en sueco | Guía paso a paso en Word + PDF. |
| Guía de usuario en inglés | Guía en inglés en Word + PDF. |
¿Qué es un pagaré simple (enkelt skuldebrev)?
Un pagaré simple se emite a favor de un acreedor determinado. Se diferencia de un pagaré al portador (löpande skuldebrev) y tiene reglas distintas en caso de, por ejemplo, cesión. Por ello, la nueva plantilla está diseñada específicamente para un préstamo claro entre partes identificadas.
Qué regula la plantilla
- acreedor/prestamista y deudor/prestatario,
- importe principal y desembolso efectivo,
- fecha de vencimiento fija, calendario de amortización o devolución tras notificación,
- préstamo sin intereses o interés ordinario acordado,
- interés de demora y gestión de pagos atrasados,
- pago anticipado,
- cláusula opcional de vencimiento anticipado,
- gestión separada de prenda o aval,
- cesión del crédito,
- datos de pago, notificaciones y documentación,
- ley aplicable, disputas y firmas.
Calendario de amortización integrado
La plantilla incluye una tabla de amortizaciones con fecha de vencimiento, capital, intereses/comisiones y pago total. Esto facilita la documentación de un préstamo que debe devolverse en varios plazos.
Intereses e intereses de demora
Las partes pueden elegir entre un préstamo sin intereses o un interés anual acordado. Para los casos de demora, existe una opción clara de utilizar la norma estándar de la Ley de Intereses con el tipo de referencia más ocho puntos porcentuales, dejando a su vez espacio para otras condiciones válidas cuando esté permitido.
Pago anticipado y vencimiento anticipado
La plantilla permite que el prestatario pague la totalidad o parte de la deuda por adelantado. Existe una cláusula separada y opcional sobre vencimiento anticipado para casos de retraso sustancial en el pago, pero está formulada con precaución debido a que las normas imperativas pueden limitar el uso de dicha cláusula.
Cesión de un pagaré simple
Al ceder un pagaré simple, el nuevo acreedor generalmente no obtiene mejores derechos contra el deudor que los que tenía el acreedor anterior. Por ello, la plantilla contiene opciones para la cesión libre o la exigencia del consentimiento del deudor, así como una guía sobre notificación por escrito y nuevas instrucciones de pago.
Garantías y avales mantenidos jurídicamente separados
Si el préstamo debe garantizarse con prenda o aval personal, esto se indica en el pagaré, pero la garantía en sí misma debe documentarse en un contrato de prenda o de aval separado. Esto reduce el riesgo de falta de claridad sobre el alcance de la garantía y cuándo puede hacerse efectiva.
Prescripción y pruebas
La guía explica las reglas centrales de prescripción y por qué las partes deben conservar el pagaré firmado, los justificantes de pago, el historial de amortización, los requerimientos y cualquier reconocimiento de deuda. Para créditos ordinarios y de consumo pueden aplicarse distintos plazos de prescripción.
Importante en préstamos de empresarios a consumidores
Esta plantilla está destinada principalmente a préstamos privados y comerciales. Si un empresario concede crédito a un consumidor, las normas imperativas de crédito al consumo pueden exigir, entre otras cosas, información previa específica, evaluación de crédito y una documentación contractual más extensa. Por lo tanto, no utilice el pagaré estándar como único documento en ese tipo de concesión de crédito.
Préstamos entre sociedades anónimas y propietarios
Si una sociedad anónima presta dinero a accionistas, miembros del consejo, director general o personas vinculadas, pueden entrar en juego las normas especiales de la Ley de Sociedades sobre préstamos prohibidos. Esta cuestión debe comprobarse por separado antes de utilizar el pagaré.
Sueco + inglés en el mismo paquete
La versión en inglés es una versión lingüística bajo el derecho sueco. Es adecuada para empresas suecas o particulares que necesiten documentar el préstamo en inglés. No está concebida como un pagaré británico, estadounidense o de otra jurisdicción extranjera.
Se incluye una guía de usuario detallada
La guía repasa la diferencia entre pagaré simple y pagaré al portador, justificantes de desembolso, amortización, intereses, intereses de demora, pago anticipado, garantías, cesión, prescripción, requerimientos de pago, crédito al consumo y préstamos entre sociedades y propietarios.
Formato de archivo y entrega
Formato: DOCX, PDF y ZIP.
Idioma: sueco e inglés.
Número de archivos: 8.
Entrega: descarga digital. No se envía ningún producto físico.
Preguntas frecuentes
¿Debe ser testificado un pagaré simple?
Los testigos no suelen ser un requisito formal general para un pagaré simple ordinario, pero la plantilla contiene líneas de testigos opcionales que pueden utilizarse si las partes desean una prueba adicional.
¿Puede el pagaré no devengar intereses?
Sí. La plantilla tiene una opción expresa para un préstamo sin intereses. Si se van a aplicar intereses, deben indicarse claramente el tipo de interés, la base de cálculo y el plazo de pago.
¿Puede el prestamista vender o ceder el crédito?
Sí, un crédito simple normalmente puede cederse, pero las partes pueden acordar limitaciones. La plantilla contiene ambas opciones.
¿Es la plantilla suficiente para un préstamo al consumo de una empresa?
No siempre. La concesión profesional de créditos a consumidores está sujeta a normas imperativas especiales y puede requerir documentación y controles adicionales.
El paquete de plantillas es un soporte de documentación general y no sustituye el asesoramiento legal, fiscal o crediticio individual. En caso de importes elevados, garantías, crédito al consumo o préstamos entre sociedades y personas vinculadas, debe consultarse a un asesor cualificado.