Sobre la plantilla de documento
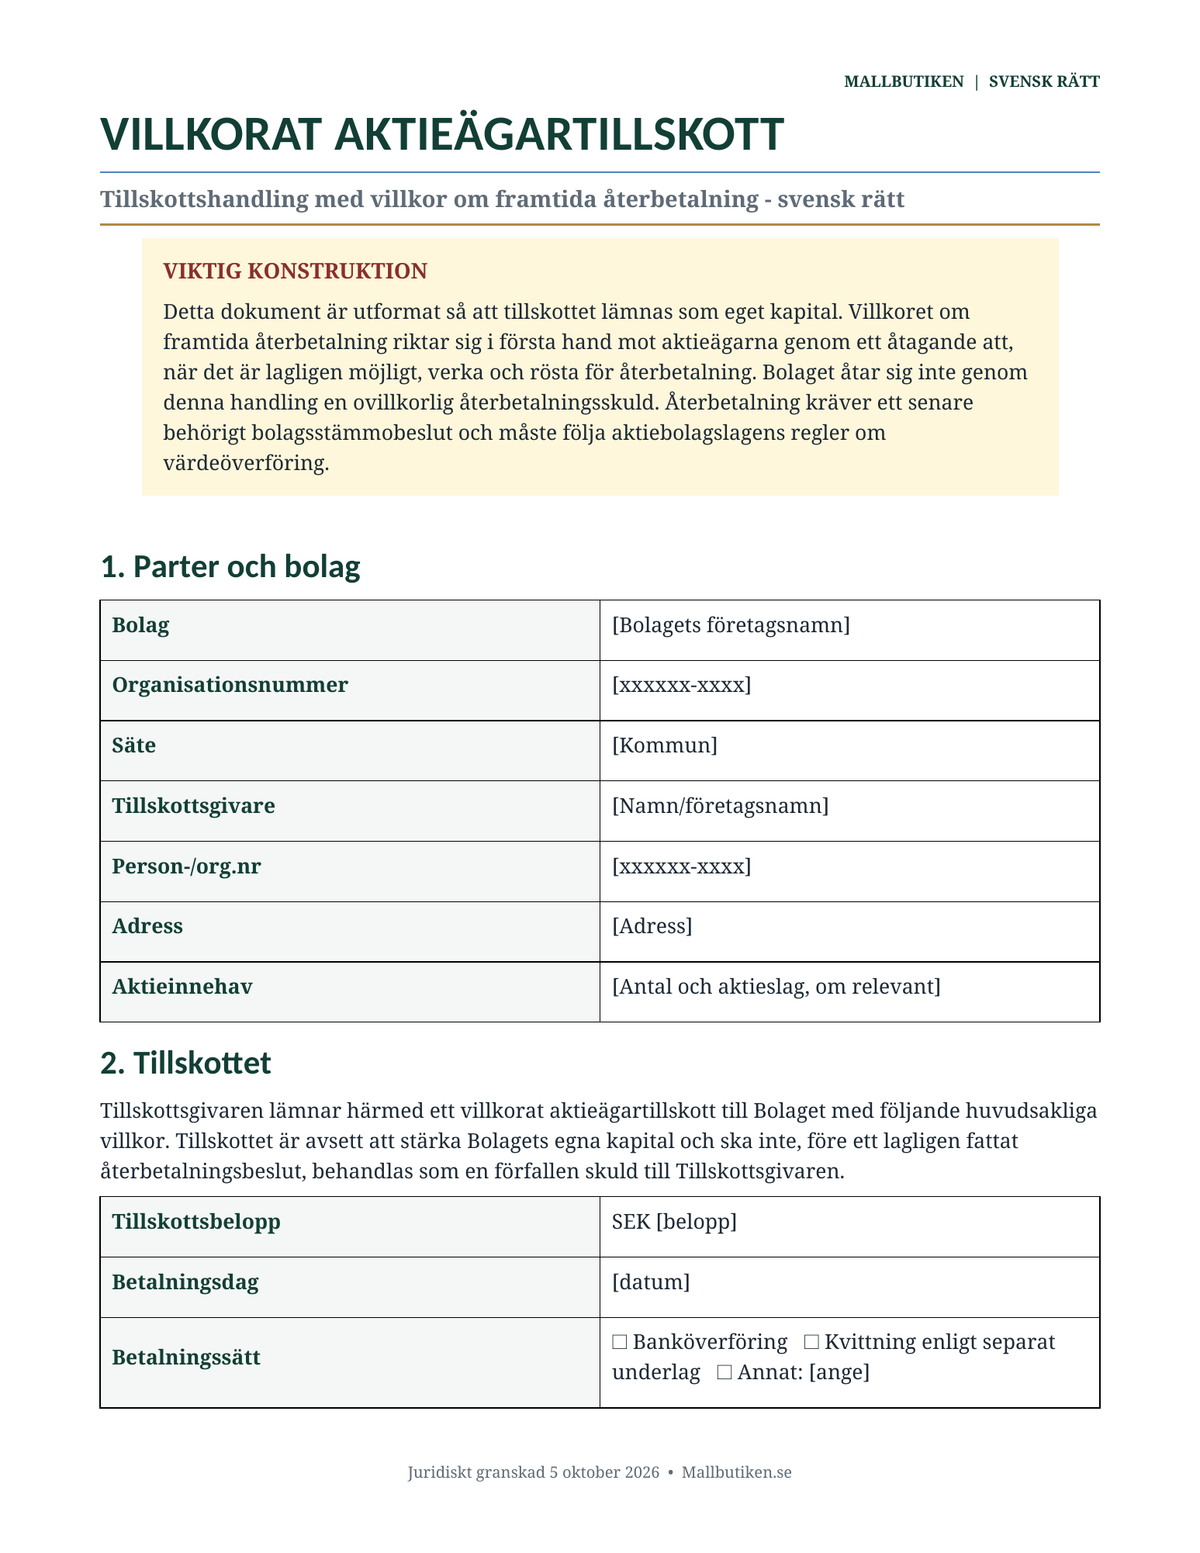
Aportación condicional de accionistas – Plantilla en inglés según la legislación sueca para sociedades anónimas suecas que necesitan documentar una aportación de capital que refuerce el patrimonio neto manteniendo al mismo tiempo un derecho condicional a su futura devolución. El paquete también incluye una versión de referencia en sueco y guías de usuario detalladas en ambos idiomas.
Revisión legal: 5 de octubre de 2026
Revisado conforme a las normas de derecho societario sueco sobre transferencias de valor y distribuciones, la orientación actual de la Agencia Tributaria Sueca y la Junta de Normas Contables, así como la jurisprudencia pertinente.
¿Qué incluye?
| Plantilla en inglés – Word | Acuerdo editable de aportación condicional de accionistas. |
| Plantilla en inglés – PDF | Versión lista para imprimir del mismo documento. |
| Guía de usuario en inglés – Word + PDF | Orientación detallada con ejemplos y lógica de reembolso. |
| Svensk referensmall – Word + PDF | Versión de referencia en sueco para organizaciones bilingües. |
| Svensk användarguide – Word + PDF | Guía de referencia en sueco correspondiente a la versión en inglés. |
No es lo mismo que un préstamo de accionista
La plantilla está estructurada deliberadamente de modo que la aportación refuerce el patrimonio neto de la empresa. La empresa no contrae una deuda de reembolso incondicional cuando se realiza la aportación. En su lugar, la condición de reembolso se dirige a los accionistas y depende de una futura resolución legítima cuando el reembolso sea legalmente posible.
Por qué es importante esta estructura
La orientación de la Agencia Tributaria Sueca deja claro que los términos de reembolso reales son cruciales. Si la reclamación de reembolso se dirige contra la empresa como una deuda incondicional, la transacción puede ser tratada como un pasivo en lugar de una aportación condicional de accionistas.
La plantilla cubre
- detalles de la empresa y del contribuyente,
- importe de la aportación y detalles de pago,
- condiciones para el reembolso futuro,
- requisito de una resolución futura legítima de la junta general,
- prioridad entre varias aportaciones condicionales de accionistas,
- transferencia del derecho de reembolso,
- reconocimiento por parte de la empresa,
- adhesión/aceptación por parte de otros accionistas cuando proceda,
- legislación aplicable, cláusula de resolución de conflictos y firmas.
El reembolso requiere algo más que efectivo disponible
Según la legislación sueca, el reembolso de una aportación condicional de accionistas se trata civilmente como una distribución/transferencia de valor. Esto significa que deben existir reservas distribuibles, cumplirse las normas de protección del capital y prudencia, y que la junta general debe tomar una decisión válida.
Por lo tanto, no existe un derecho automático al reembolso en una fecha predeterminada simplemente por el hecho de haber realizado la aportación.
Prioridad entre varias aportaciones
Si la empresa ya tiene una o más aportaciones condicionales de accionistas, el orden de prioridad debe estar documentado. La plantilla ofrece opciones de igualdad de prioridad, prioridad subordinada y otros rangos acordados expresamente.
Transferencia del derecho de reembolso
El derecho a un futuro reembolso puede necesitar ser gestionado por separado de las acciones, por ejemplo, en relación con una venta de acciones. Por ello, el paquete incluye una sección específica sobre transferencia y consentimiento, junto con orientación sobre cómo documentar los cambios de titularidad.
Consideraciones contables y fiscales
La normativa contable sueca trata las aportaciones de los accionistas recibidas como patrimonio neto. Para el aportante, el tratamiento contable y fiscal puede diferir del de una aportación incondicional. La Agencia Tributaria Sueca también trata el derecho de reembolso por separado en los cálculos de ganancias de capital. Las aportaciones mayores, las estructuras de grupo y los cambios en la propiedad pueden justificar asesoramiento legal, contable y fiscal independiente.
Intereses
La plantilla estándar no contempla intereses corrientes antes de una futura decisión de reembolso. La orientación de la Agencia Tributaria Sueca establece que la empresa no tiene una obligación de tipo deuda hacia el aportante hasta que la junta general haya decidido sobre el reembolso.
Inglés + sueco en el mismo paquete
La versión en inglés es el documento principal de este producto. La versión en sueco se incluye como referencia para juntas directivas, contables, asesores y estructuras de propiedad bilingües. Ambas versiones están diseñadas para la legislación sueca, no para el derecho societario del Reino Unido, EE. UU. u otros países.
Guía de usuario detallada incluida
Las guías explican la diferencia entre una aportación condicional de accionistas y un préstamo, cómo completar la plantilla, por qué la condición de reembolso se dirige a los accionistas, cómo funciona el reembolso futuro, la prioridad, la transferibilidad, la contabilidad, los impuestos, los cambios de propiedad y los errores comunes.
¿Prefiere un paquete cuyo idioma principal sea el sueco? Ver el producto sueco →
Formatos de archivo y entrega
Formatos: DOCX, PDF y ZIP.
Idiomas: Inglés y sueco.
Número de archivos: 8.
Entrega: descarga digital. No se envía ningún producto físico.
Preguntas frecuentes
¿Puede la empresa prometer el reembolso en una fecha fija?
Eso debe evitarse generalmente en una aportación condicional de accionistas estándar. Una fecha de vencimiento incondicional y una obligación de reembolso directo pueden hacer que el acuerdo se asemeje a un préstamo o deuda.
¿Necesitan los otros accionistas aceptar la condición?
Cuando la condición de reembolso tiene como fin vincular la futura votación de los accionistas, los accionistas pertinentes deben aceptar el acuerdo. La plantilla incluye una sección específica de adhesión/aceptación.
¿Puede transferirse el derecho de reembolso por separado de las acciones?
Sí. La orientación de la Agencia Tributaria Sueca reconoce la transferencia separada del derecho de reembolso, por lo que dicha transferencia debe documentarse claramente.
¿Puede realizarse el reembolso tan pronto como la empresa sea rentable?
No automáticamente. Primero deben cumplirse los requisitos de reservas distribuibles, protección de capital, prudencia y una resolución legítima de la junta general.
Este paquete es una ayuda de documentación general y no sustituye el asesoramiento legal, contable o fiscal individualizado. Las estructuras de propiedad más complejas, las aportaciones múltiples o los importes mayores pueden requerir una revisión profesional.