Sobre la plantilla de documento
Paquete de inventario sucesorio 2026/2027 – Convocatorias, activos y pasivos, anexos y guía
Este es un paquete de apoyo completo para usted que va a preparar un inventario sucesorio y desea mantener en orden las convocatorias, el círculo de personas, activos, pasivos, anexos, la diligencia y la presentación.
El paquete está diseñado para utilizarse junto con el formulario oficial de inventario sucesorio de la Agencia Tributaria sueca (Skatteverket), SKV 4600. No reemplaza al inventario sucesorio registrable, sino que le ayuda a recopilar y verificar toda la documentación necesaria al respecto.
El paquete de plantillas ha sido revisado legalmente el 5 de octubre de 2026 y tiene en cuenta las modificaciones del capítulo 20 del Código de Sucesiones (ärvdabalken) vigentes desde el 1 de julio de 2026.
Contenido del paquete
- Convocatoria a la diligencia de inventario sucesorio – 2 páginas.
- Certificado de convocatoria y lista de asistencia – 2 páginas.
- Base de trabajo – activos y pasivos – 2 páginas.
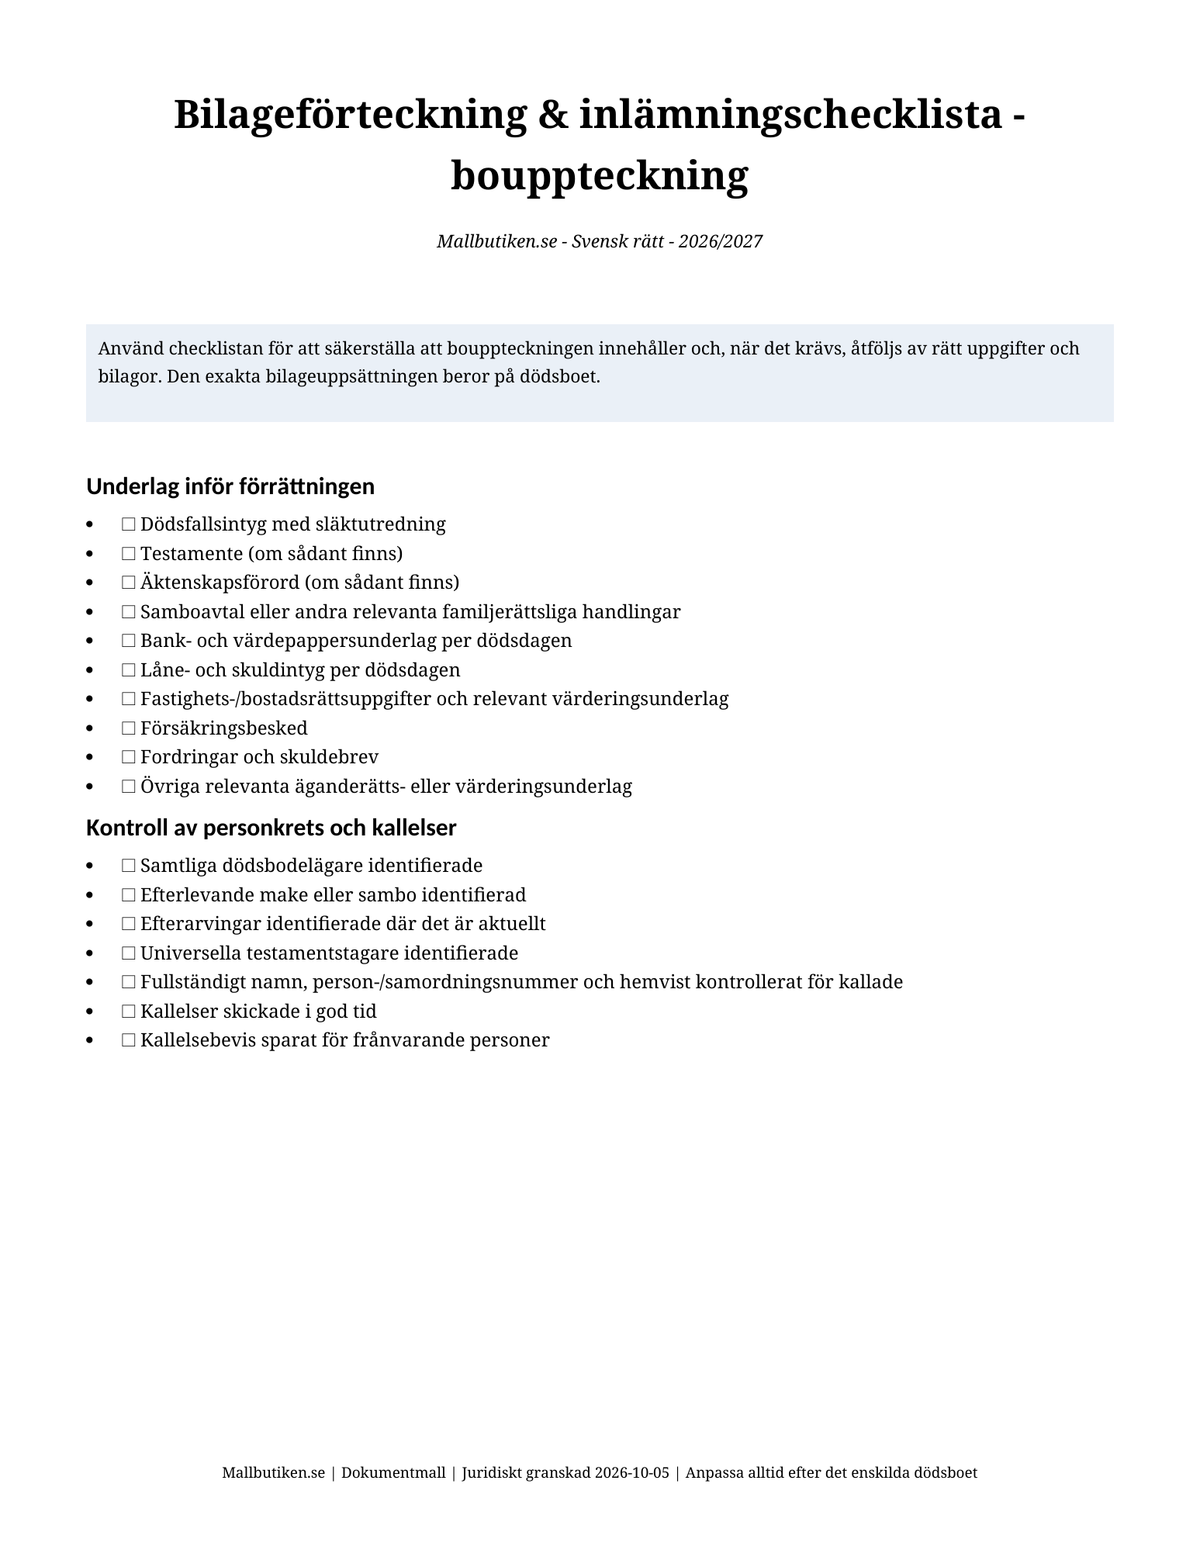
- Lista de anexos y base de valoración – 2 páginas.
- Lista de verificación de la diligencia – declarante y personas encargadas de la diligencia – 2 páginas.
- Guía de usuario detallada – 2 páginas.
Los seis documentos se entregan tanto en Word (DOCX) como en PDF – un total de 12 archivos.
¿En qué le ayuda este paquete?
El inventario sucesorio debe describir la situación jurídica y económica de la masa hereditaria. El paquete le ayuda paso a paso a:
- identificar a quiénes deben ser convocados a la diligencia,
- documentar la asistencia y la ausencia,
- guardar pruebas de que las personas ausentes fueron convocadas a tiempo,
- recopilar los activos y pasivos a la fecha del fallecimiento,
- separar las finanzas del fallecido y del cónyuge supérstite cuando sea necesario,
- identificar los bienes privativos,
- verificar qué anexos pueden ser necesarios adjuntar,
- hacer un seguimiento de la documentación faltante antes de la presentación.
Convocatoria a la diligencia de inventario sucesorio
Todas las personas que, según las normas, deban ser convocadas, deben recibir la citación con suficiente antelación. La plantilla de convocatoria incluye campos para:
- los datos del fallecido,
- fecha, hora y lugar de la diligencia,
- nombre y número de identidad/coordinación del convocado,
- residencia,
- posición en la masa hereditaria,
- fecha y método de envío.
Si una persona que debía ser convocada no asiste, normalmente se debe adjuntar una prueba de que la persona fue convocada a tiempo.
Nuevos datos personales a partir del 1 de julio de 2026
A partir del 1 de julio de 2026, el inventario sucesorio debe incluir el nombre, número de identidad o coordinación y residencia de aquellos que debieron ser convocados a la diligencia. Si no se dispone de número de identidad o coordinación, se debe indicar la fecha de nacimiento.
El soporte de convocatoria y asistencia del paquete está adaptado a esta normativa.
Personas encargadas de la diligencia – nuevo concepto en 2026
A partir del 1 de julio de 2026, la legislación utiliza el término personas encargadas de la diligencia (förrättningspersoner) en lugar de la expresión anterior "hombres de la diligencia" (förrättningsmän). Según la Agencia Tributaria, el formulario SKV 4600 puede seguir utilizándose aunque algunos términos del formulario aún no se hayan actualizado.
Activos y pasivos a la fecha del fallecimiento
La hoja de trabajo le ayuda a recopilar información económica con la fecha de valoración correcta: la fecha del fallecimiento.
Existen tablas separadas para, entre otros:
- cuentas bancarias y efectivo,
- acciones, fondos y valores,
- bienes inmuebles y derecho de residencia (bostadsrätt),
- vehículos y barcos,
- créditos y pagarés,
- préstamos, créditos y otras deudas,
- otros derechos económicos.
Cónyuge supérstite
Cuando el fallecido deja un cónyuge, los activos y pasivos del cónyuge supérstite también deben anotarse normalmente, pero separados de los del fallecido. Los bienes privativos deben indicarse por separado.
Por ello, la hoja de trabajo contiene una sección especial para las finanzas del cónyuge supérstite.
Anexos y control documental
Los anexos necesarios varían entre las masas hereditarias. La lista de verificación le ayuda a controlar, por ejemplo:
- certificados de convocatoria,
- testamento,
- capitulaciones matrimoniales,
- poderes u otros documentos de autorización,
- documentación de respaldo para activos, pasivos y valoraciones.
Plazos
Por norma, un inventario sucesorio debe realizarse dentro de los tres meses siguientes al fallecimiento. Posteriormente, debe presentarse ante la Agencia Tributaria en el plazo de un mes tras su formalización.
Si se necesita más tiempo, en ciertos casos puede ser necesario solicitar una prórroga antes de que venza el plazo ordinario.
Presentación después del 1 de julio de 2026
La modificación legislativa del 1 de julio de 2026 abre la posibilidad de presentación electrónica en un punto de recepción designado por la Agencia Tributaria. Al mismo tiempo, la Agencia Tributaria indica que la presentación electrónica no es posible en la práctica hasta que su solución técnica esté operativa.
En caso de presentación en papel, se debe enviar el original del inventario sucesorio. Ya no es necesario enviar ninguna copia adicional.
¿Cuándo puede ser pertinente una declaración de masa hereditaria (dödsboanmälan)?
En algunas masas hereditarias pequeñas, una declaración de masa hereditaria puede sustituir al inventario sucesorio, por ejemplo, cuando los activos no alcanzan más que para cubrir los gastos de sepelio y otros gastos derivados del fallecimiento y no existen bienes inmuebles o derechos de superficie. La declaración de masa hereditaria es gestionada por los servicios sociales municipales.
¿Cuándo debe utilizarse ayuda jurídica?
La asistencia especializada es especialmente recomendable en casos como:
- orden sucesorio poco claro o herederos desconocidos,
- hijos de relaciones anteriores, herencias diferidas o testamentos complicados,
- conexión internacional,
- empresas o participaciones societarias complejas,
- disputas sobre derechos de propiedad, donaciones, deudas o valoraciones,
- incertidumbre sobre qué personas deben ser convocadas.
Revisado legalmente para 2026/2027
El paquete ha sido revisado el 5 de octubre de 2026 basándose en:
- Capítulo 20 del Código de Sucesiones (1958:637), incluidas las modificaciones mediante SFS 2026:251.
- La guía jurídica actual de la Agencia Tributaria sobre inventarios sucesorios.
- La información actual de la Agencia Tributaria sobre el formulario SKV 4600.
Formato y entrega
- 6 documentos.
- 12 archivos en total.
- Word (DOCX) + PDF.
- 12 páginas A4 por serie de formato.
- Producto digital – no se envía ningún artículo físico.
Preguntas frecuentes
¿Reemplaza el paquete al SKV 4600?
No. El paquete es un apoyo para la preparación, la diligencia y el control. El inventario sucesorio en sí se elabora con el SKV 4600 u otro documento de registro válido.
¿Cuándo debe estar listo el inventario sucesorio?
La diligencia debe realizarse normalmente dentro de los tres meses siguientes al fallecimiento y el inventario debe presentarse en el plazo de un mes tras su formalización.
¿Deben estar presentes todos los convocados?
No. Sin embargo, las personas que deban ser convocadas deben haberlo sido con suficiente antelación. Si alguien no asiste, normalmente se debe adjuntar el certificado de convocatoria.
¿Está el paquete actualizado para la modificación legislativa de 2026?
Sí. Tiene en cuenta los requisitos de protección de datos, la terminología y los cambios en la presentación vigentes desde el 1 de julio de 2026.
Importante
Estas son plantillas de documentos generales y bases de trabajo prácticas. Las masas hereditarias con derecho sucesorio complejo, conexión internacional, litigios, grandes posesiones empresariales u otras circunstancias especiales pueden requerir asesoramiento jurídico individualizado.