Svenska Dokumentmallar
Plantilla de contrato de compraventa de activos 2026/2027 – Word/PDF | Derecho sueco
Plantilla de contrato de compraventa de activos 2026/2027 – Word/PDF | Derecho sueco
- Formato de archivo
- DOCX, PDF
- Idioma del documento
- Sueco e inglés (derecho sueco)
- Número de archivos
- 3
Descarga digital. No se envía ningún producto físico.
No se pudo cargar la disponibilidad de retiro
Sobre la plantilla de documento
Paquete de modelos de contrato de transmisión de activos empresariales 2026/2027 – Word/PDF conforme al derecho sueco
Se trata de un paquete profesional de modelos para empresas que vayan a realizar una transmisión de activos empresariales: una operación en la que el comprador adquiere determinados activos, derechos y, en su caso, obligaciones expresamente indicadas de una actividad empresarial, en lugar de comprar las acciones de la sociedad.
El paquete ha sido revisado conforme a la normativa sueca vigente y a las directrices oficiales a 4 de octubre de 2026 y está diseñado como material de trabajo para su uso durante 2026/2027. Incluye versiones del contrato en sueco e inglés conforme al derecho sueco, así como una guía de uso detallada independiente.
Entrega: un archivo ZIP. El inventario del producto indica tres tipos de documentos en Word y PDF (seis archivos internos en distintos formatos y 27 páginas A4), pero no se han inventariado por separado. No se envía ningún producto físico.
Contenido del paquete
Elemento de descarga verificado: un archivo ZIP, Inkramsoverlatelseavtal_Mallpaket_2026_2027.zip.
El índice del producto indica tres tipos de documentos en Word y PDF: un contrato de transmisión de activos empresariales en sueco, un Asset Purchase Agreement en inglés conforme al derecho sueco y una guía de uso detallada. La información sobre los seis archivos internos y las 27 páginas A4 procede de dicho índice; los archivos internos del paquete no se han inventariado por separado.
Idiomas: sueco e inglés. Se ha verificado una descarga ZIP, no seis archivos adjuntos independientes.
Contenido de los archivos
Contrato principal en sueco: activos transmitidos, exclusiones, precio de compra, condiciones previas al cierre, personal, garantías y anexos. Contrato en inglés: versión contractual en inglés prevista para regirse por el derecho sueco. Guía: puntos de control sobre consentimientos de terceros, IVA, datos personales y posible transmisión de empresa.
Los once anexos contractuales se indican como partes del contrato principal, no como once archivos independientes adicionales.
Documentos según el índice
- Contrato de transmisión de activos empresariales 2026/2027 – sueco, 12 páginas con 28 secciones contractuales y 11 anexos prácticos.
- Asset Purchase Agreement 2026/2027 – English / Swedish law, 9 páginas para operaciones en las que las partes desean utilizar el inglés, pero aplicar el derecho sueco.
- Guía de uso detallada, 6 páginas con instrucciones paso a paso, puntos de control y explicaciones de las principales decisiones jurídicas.
¿Qué regula el contrato principal?
El contrato principal en sueco está estructurado para adaptarse tanto a una transmisión empresarial relativamente sencilla como a una operación de compraventa de activos más compleja. Incluye campos claros para completar, cláusulas opcionales y anexos independientes para que las partes puedan describir exactamente qué se transmite.
El contrato aborda, entre otros aspectos, las partes y la operación, las definiciones, los activos transmitidos, los activos excluidos, las obligaciones asumidas y las que permanecen, los contratos con clientes y proveedores, los consentimientos de terceros, el precio de compra, los mecanismos de pago, el impuesto sobre el valor añadido, las condiciones previas al cierre, la gestión de la actividad hasta el cierre, el personal, el RGPD, la transmisión de la titularidad, las garantías del vendedor y del comprador, las reclamaciones, la responsabilidad, las indemnizaciones específicas, la confidencialidad, las restricciones opcionales de competencia y captación, la asistencia de transición opcional, la documentación contable, los seguros, las notificaciones, la cesión del contrato y la resolución de controversias.
11 anexos para reducir el riesgo de ambigüedades
En una transmisión de activos empresariales es especialmente importante no conformarse con una fórmula general que indique que se transmiten «los activos de la actividad». Por ello, el paquete incluye once anexos que permiten identificar y documentar concretamente la operación:
- inventario y activos tangibles,
- existencias,
- contratos que se transmitirán,
- derechos de propiedad intelectual e industrial,
- créditos – anexo opcional,
- obligaciones asumidas,
- asignación del precio de compra,
- resumen del personal,
- lista de verificación para el cierre,
- declaraciones informativas y excepciones a las garantías,
- indemnizaciones específicas.
IVA – evaluación actualizada para 2026
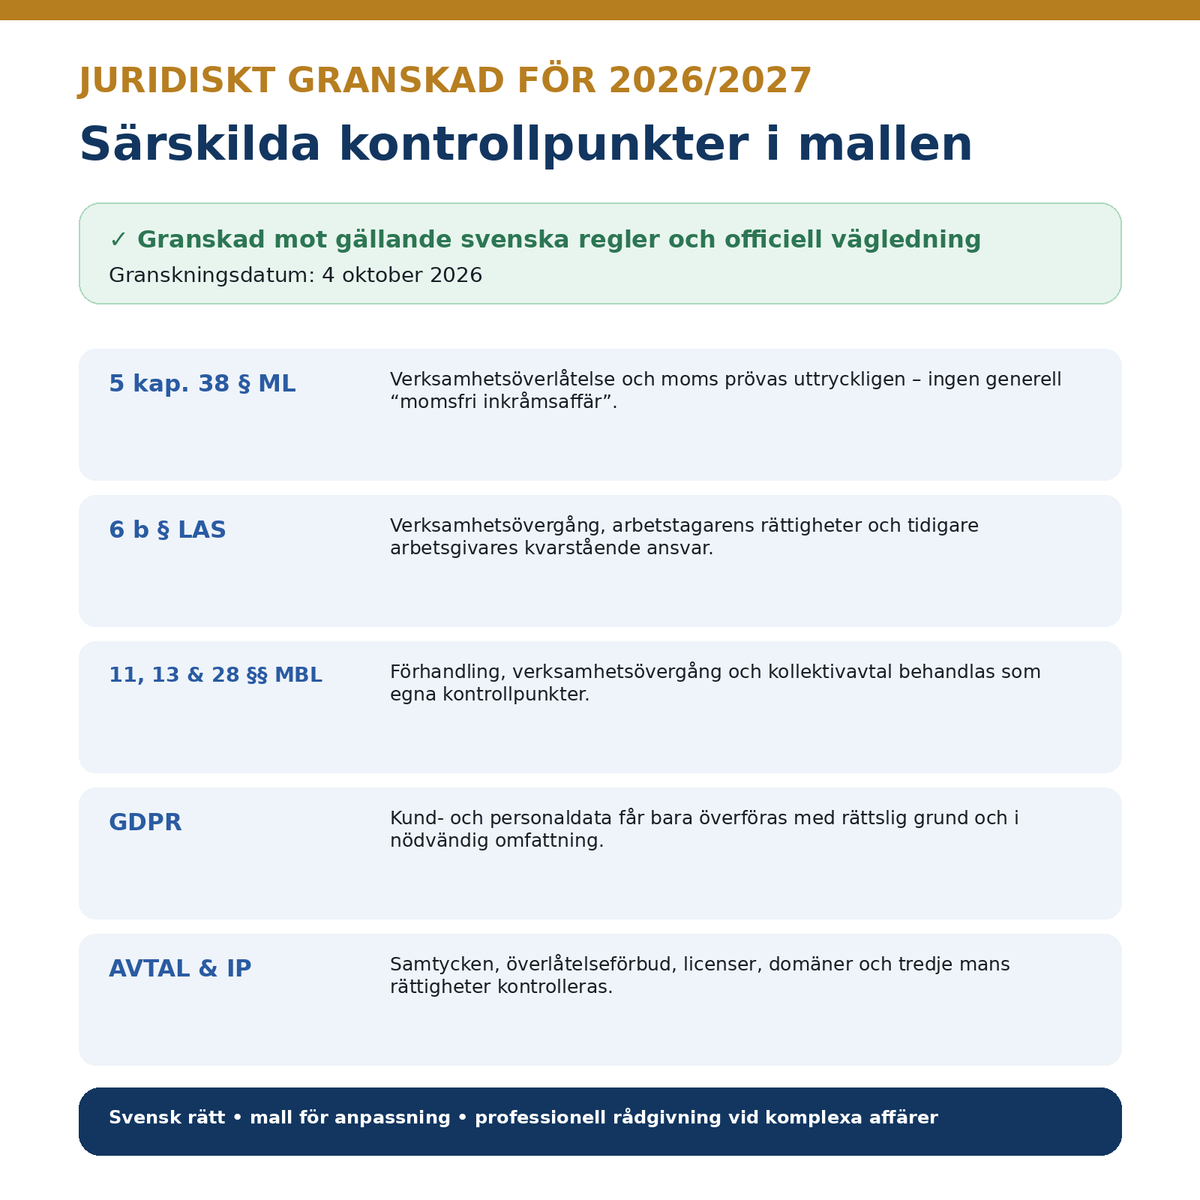
El modelo incluye una disposición específica sobre el IVA, formulada con cautela y basada en el capítulo 5, artículo 38, de la Ley del impuesto sobre el valor añadido (2023:200). Una operación de transmisión de activos empresariales no está automáticamente exenta del IVA por el mero hecho de denominarse transmisión de una empresa. Los requisitos deben evaluarse teniendo en cuenta las circunstancias concretas de la operación.
Por ello, el contrato indica a las partes que, antes del cierre, evalúen si la transmisión está comprendida total o parcialmente en las normas sobre transmisión de empresas y que traten la operación conforme a dicha evaluación. Si la disposición no resulta aplicable, debe poder aplicarse el IVA legalmente previsto a la parte sujeta a este impuesto. Esta estructura es especialmente importante porque la guía jurídica de Skatteverket sobre la transmisión de empresas se actualizó, entre otras fechas, el 6 de julio y el 9 de septiembre de 2026.
Personal y transmisión de empresa
Si la operación constituye una transmisión de empresa comprendida en el artículo 6 b de la Ley de protección del empleo (1982:80), los derechos y obligaciones derivados de los contratos de trabajo pueden transmitirse al comprador conforme a normas imperativas. Por ello, el documento aborda por separado la cuestión del personal e incluye un anexo específico sobre este.
El modelo también señala las obligaciones de información y negociación aplicables conforme a los artículos 11 y 13 de la Ley de participación de los trabajadores en las decisiones (1976:580), así como la necesidad de comprobar el artículo 28 de dicha ley en caso de transmisión de empresa y convenio colectivo. Además, el contrato aclara que, conforme al artículo 6 b de la Ley de protección del empleo, el anterior empleador sigue siendo responsable frente al trabajador por las obligaciones económicas correspondientes al período anterior a la transmisión.
Contratos y consentimiento de terceros
Los contratos de arrendamiento, licencias, leasing, contratos con clientes, contratos con proveedores y otros contratos pueden contener prohibiciones de cesión o exigir consentimiento. Por ello, el modelo no presupone que todos los contratos se transmitan automáticamente al comprador. El anexo 3 permite registrar la contraparte, el plazo de preaviso, los requisitos de cambio de control o cesión y el estado del consentimiento.
Propiedad intelectual e industrial, datos y RGPD
Los activos empresariales pueden incluir, por ejemplo, marcas, nombres de dominio, código de software, derechos de autor, planos, manuales, conocimientos técnicos, relaciones con clientes y otros activos intangibles. El anexo 4 ayuda a las partes a identificar los derechos y a determinar quién es realmente su titular o licenciante.
Los datos personales se tratan por separado. Las bases de datos de clientes y los datos del personal no deben tratarse como activos físicos ordinarios, sino que deben transferirse y utilizarse con una base jurídica y de conformidad con el RGPD, el principio de minimización de datos, las obligaciones de información, la seguridad y los demás requisitos aplicables en materia de protección de datos.
Precio de compra y asignación del precio
El contrato incluye campos para completar el precio de compra y los mecanismos de pago, así como un anexo específico para distribuir el precio entre las distintas categorías de activos. Esta distribución puede tener consecuencias contables y fiscales y, por ello, debe estar fundamentada objetivamente. En operaciones de mayor envergadura, se recomienda realizar una revisión fiscal y contable específica.
Garantías, información revelada y responsabilidad
El contrato principal incluye un conjunto básico de garantías relativas, entre otros aspectos, a la capacidad para contratar, la titularidad de los activos transmitidos, las cargas, los activos esenciales y las existencias, los litigios conocidos, la propiedad intelectual e industrial, los contratos esenciales con clientes y proveedores, la información sobre el personal y la información fiscal y contable, en la medida en que resulte relevante para el comprador.
El anexo 10 se utiliza para incluir información revelada y excepciones concretas a las garantías. El contrato también contiene campos adaptables para importes mínimos, límites acumulados o umbrales, límites máximos de responsabilidad, plazos para presentar reclamaciones y garantías específicas. Estos parámetros deben determinarse en función de la operación real; no deben dejarse sin completar al firmar.
Lista de verificación para el cierre
El anexo 9 sirve como lista de verificación para el cierre. Las partes pueden documentar allí la persona responsable, la fecha límite, el estado y las pruebas o documentos de cada actuación de cierre. El contrato principal vincula la transmisión de la titularidad a la realización de las actuaciones de cierre y al pago, teniendo en cuenta que algunos derechos pueden requerir una inscripción específica o el consentimiento de terceros.
Versión en inglés conforme al derecho sueco
El paquete incluye también un Asset Purchase Agreement independiente en inglés. No es un modelo conforme al derecho inglés o estadounidense, sino una versión contractual en inglés prevista para una operación sujeta al derecho sustantivo sueco. Puede resultar útil, por ejemplo, cuando compradores, vendedores, propietarios, asesores o equipos corporativos trabajan en inglés.
Guía de uso detallada
La guía independiente explica cómo utilizar el modelo desde la preparación hasta la firma y el cierre. Repasa las diferencias entre la compraventa de acciones y la transmisión de activos empresariales, cómo especificar los activos y las deudas, cómo comprobar los consentimientos, cuándo requieren un tratamiento específico las cuestiones relativas al personal, cómo interpretar la disposición sobre el IVA y cómo utilizar los anexos.
La guía también incluye errores frecuentes que deben evitarse y situaciones concretas en las que las partes deberían solicitar asesoramiento jurídico, fiscal o contable personalizado.
Revisado para 2026/2027
La revisión jurídica está fechada el 4 de octubre de 2026. El material se ha comprobado, entre otras normas, conforme a:
- Ley (1915:218) sobre contratos y otros actos jurídicos en el ámbito del derecho patrimonial,
- Ley de compraventa (1990:931),
- Ley del impuesto sobre el valor añadido (2023:200), en particular el capítulo 5, artículo 38,
- Ley de protección del empleo (1982:80), en particular los artículos 6 b y 7,
- Ley de participación de los trabajadores en las decisiones (1976:580), en particular los artículos 11, 13 y 28,
- Reglamento general de protección de datos de la UE (RGPD) y normativa sueca complementaria sobre protección de datos,
- Ley de contabilidad (1999:1078),
- Ley de secretos empresariales (2018:558).
Formato y entrega
Entrega verificada: 1 archivo ZIP. El índice indica 3 tipos de documentos, 6 archivos internos de Word/PDF y 27 páginas (el contenido del archivo no se ha comprobado por separado).
- Word (DOCX): totalmente editable.
- PDF: para consulta, impresión y comprobación del diseño previsto.
- Descarga digital: no se envía ningún producto físico.
Guías sobre transmisiones de empresas
Amplíe la información con la guía sobre la transmisión de activos empresariales, activos y personal. Para compararla con una adquisición de acciones, consulte la guía sobre contratos de compraventa de acciones y la lista de verificación de due diligence. Las cuestiones fiscales se abordan en la guía de Skatteverket sobre la transmisión de empresas.
Preguntas frecuentes
¿Qué diferencia hay entre la transmisión de activos empresariales y la compraventa de acciones?
En una operación de transmisión de activos se transmiten activos y derechos especificados, mientras que la compraventa de acciones se refiere a la titularidad de la sociedad. Los permisos, contratos, cuestiones de personal y posibles obligaciones pueden requerir evaluaciones independientes.
¿La transmisión de activos empresariales está siempre exenta del IVA?
No. La aplicación del capítulo 5, artículo 38, de la Ley del impuesto sobre el valor añadido presupone, entre otras cosas, que se trate realmente de una transmisión de empresa y que se cumplan los requisitos relativos al derecho a deducir o a obtener la devolución del impuesto.
¿Se transmiten todos los contratos de trabajo?
Si la operación constituye una transmisión de empresa conforme al artículo 6 b de la Ley de protección del empleo, los derechos y obligaciones pueden transmitirse conforme a la ley. El trabajador puede oponerse a la transmisión y también puede surgir una obligación de negociación.
¿Se entregan seis archivos por separado?
No. El producto está vinculado a un archivo ZIP. El índice anterior del producto describe tres tipos de documentos en Word/PDF; el contenido interno no se ha verificado por separado.
Información importante
Este es un material contractual general y profesional, no asesoramiento jurídico personalizado. Cada transmisión de activos empresariales debe adaptarse a los activos, deudas, contratos, circunstancias del personal, permisos, situación fiscal y demás circunstancias concretas. Se recomienda obtener asesoramiento específico en operaciones de mayor envergadura o complejas, con partes internacionales, insolvencia, bienes inmuebles, actividades sujetas a autorización, cuestiones de personal de gran alcance o problemas fiscales complejos.