Svenska Dokumentmallar
Plan de control interno y registro de riesgos – Asociación sin ánimo de lucro | Word/PDF/Excel
Plan de control interno y registro de riesgos – Asociación sin ánimo de lucro | Word/PDF/Excel
- Formato de archivo
- DOCX, PDF, XLSX
- Idioma del documento
- Plantillas de trabajo en sueco y guía en sueco; Guía de usuario en inglés por separado
- Número de archivos
- 7
Descarga digital. No se envía ningún producto físico.
No se pudo cargar la disponibilidad de retiro
Sobre la plantilla de documento
Plan de control interno y registro de riesgos para asociaciones sin ánimo de lucro – un paquete documental integral para juntas directivas de asociaciones suecas que desean planificar, documentar y hacer seguimiento del control interno de las finanzas, competencias, condiciones de subvenciones, documentos y riesgos operativos de la asociación. Plantillas de Word editables, PDF imprimibles con texto buscable y un libro de trabajo de Excel con nueve pestañas.
Importante: Este es un apoyo documental administrativo, no un informe de auditoría ni una certificación de una autoridad. No existe un requisito legal general que exija precisamente este plan de control interno para todas las asociaciones sin ánimo de lucro. Las obligaciones aplicables se determinan por la actividad, los estatutos de la asociación, la ley y, por ejemplo, las condiciones del concedente de la subvención.
01. Contenido del paquete
15 archivos en ZIP: siete DOCX, siete PDF correspondientes con texto buscable e imprimible y un registro de Excel en XLSX con nueve pestañas. Cinco documentos de trabajo en sueco, una guía de usuario en sueco y una Guía de usuario en inglés. Las cinco plantillas de trabajo se entregan únicamente en sueco.
02. Contenido de los archivos
Plan de control interno de la junta directiva, evaluación de riesgos y plan de medidas, protocolos de control y muestreo, desviaciones y medidas correctivas, así como informe de la junta directiva y ciclo anual de control. Excel resume las evaluaciones de riesgos administrativas, los controles registrados y el seguimiento; ninguna fórmula determina si una asociación cumple la ley.
Esto se incluye en el paquete documental
| Archivo | Uso | Formato |
|---|---|---|
| 01. Plan de control interno | Áreas de control, roles, responsabilidades, muestreo, informes y decisiones de la junta directiva. | DOCX + PDF |
| 02. Evaluación de riesgos y plan de medidas | Identificar riesgos, probabilidad, consecuencias, medida decidida y revisión. | DOCX + PDF |
| 03. Protocolo de control | Realizar y documentar controles mediante método de muestreo, desviaciones y documentación de respaldo. | DOCX + PDF |
| 04. Desviación y medida correctiva | Documentar deficiencias reales y hacer seguimiento de las correcciones decididas. | DOCX + PDF |
| 05. Informe de la junta directiva y ciclo anual | Informar sobre los controles realizados/omitidos y planificar el seguimiento futuro. | DOCX + PDF |
| 06. Guía de usuario en sueco | Flujo de trabajo, limitaciones, lista de verificación y fuentes. | DOCX + PDF |
| 07. Guía de usuario en inglés | Instrucciones en inglés para las plantillas en sueco. | DOCX + PDF |
| 08. Registro de control interno | Nueve pestañas, puntuación de riesgo, registro de controles, resumen de estado y gestión de desviaciones. | XLSX |
El registro de Excel: nueve pestañas y cálculos probados
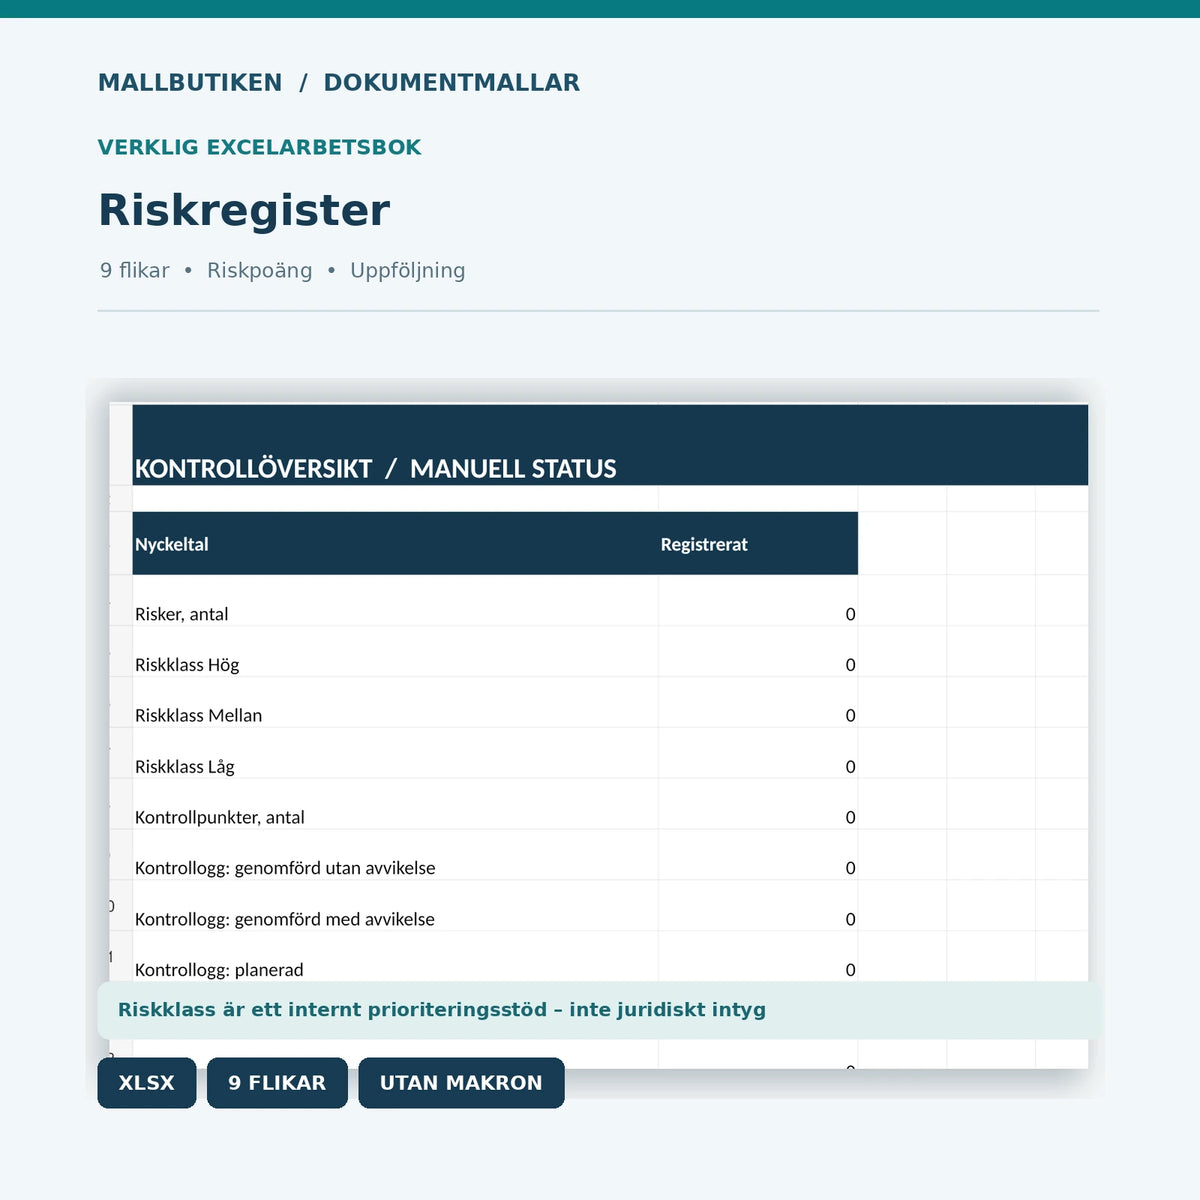
Inicio, Procesos, Riesgos, Controles, Registro de controles, Desviaciones, Ciclo anual, Resumen y Las_mig. Las pestañas del registro ayudan a la junta directiva a hacer seguimiento de los riesgos y los puntos de control. Para números enteros válidos del 1 al 5, Excel calcula una puntuación de riesgo multiplicando la probabilidad por las consecuencias y muestra una categoría de prioridad definida internamente. Los valores ausentes o no válidos no generan puntuación de riesgo. El resumen contabiliza, entre otros, los puntos de control registrados y los controles realizados marcados manualmente. No se incluyen macros ni personas de prueba.
Nota: La puntuación de riesgo y los niveles bajo, medio y alto son un modelo de prioridad editorial, no valores establecidos por ley. Excel no realiza ninguna verificación externa y no puede evaluar por sí solo el cumplimiento del RGPD, la ley de contabilidad, los estatutos o las condiciones de las subvenciones.
Cómo utiliza la asociación las plantillas
- Comprobar la gobernanza: Lea los estatutos vigentes de la asociación e identifique las normas relevantes y las condiciones contractuales externas.
- Determinar la responsabilidad del control: Documente quién realiza, revisa e informa sobre los controles; utilice doble control cuando sea necesario y posible.
- Evaluar los riesgos: Registre los procesos y riesgos, establezca las medidas y haga seguimiento de las decisiones.
- Realizar los controles: Registre la muestra real, la documentación controlada y las desviaciones detectadas.
- Informar a la junta directiva: Reúna los controles realizados y omitidos, las desviaciones abiertas y las propuestas que requieren decisión.
Limitaciones legales y fuentes
Una asociación sin ánimo de lucro puede estar obligada a llevar contabilidad, por ejemplo, cuando desarrolla una actividad comercial, es la empresa matriz de un grupo o tiene activos que superan los 1,5 millones de coronas. Consulte las normas de la Agencia Tributaria sueca para la contabilidad de asociaciones. Si existe la obligación de llevar contabilidad, la asociación debe cumplir el marco normativo aplicable del Consejo de Contabilidad; el paquete de plantillas no es un software de contabilidad ni un cierre anual.
La competencia y la responsabilidad se evalúan en función de los estatutos vigentes y las decisiones reales; consulte la guía de la Agencia Tributaria sueca sobre la gestión de asociaciones sin ánimo de lucro. Cuando se tratan datos personales, la asociación debe cumplir las normas de protección de datos; consulte la guía de la Autoridad Sueca de Protección de Datos para asociaciones y el RGPD, Reglamento (UE) 2016/679. Además, los asuntos sensibles pueden estar sujetos a requisitos especiales de notificación y seguridad fuera de este paquete.
Plantillas de documentos relacionados
Para la autoridad de decisión interna: Orden de delegación y Mandato de decisión. Para finanzas: Presupuesto de la asociación y Plan de liquidez. Para archivo y acceso: Plan de gestión documental y Registro de archivo. Para la auditoría real de la asociación: Informe de auditoría y Documentación de auditoría.
Preguntas frecuentes
¿Todas las asociaciones sin ánimo de lucro deben tener un plan de control interno?
No, no existe un requisito legal general que exija precisamente una plantilla estándar. Las necesidades y otras obligaciones se derivan, entre otros, de la actividad, los estatutos, la ley especial y las condiciones de las subvenciones.
¿Excel calcula automáticamente los riesgos de la asociación?
Excel calcula un valor de prioridad interno simple a partir de la probabilidad y las consecuencias indicadas manualmente por el usuario. No es una evaluación de riesgos jurídica ni profesional.
¿Puede el material sustituir a la auditoría o al cierre anual?
No. Es una base para la planificación y el seguimiento interno, no un informe de auditoría externa, una contabilidad ni un cierre anual.
¿Los archivos PDF son interactivos?
No, los archivos PDF tienen texto buscable e imprimible. Complete y adapte los documentos de Word.
¿Se incluyen plantillas en inglés?
No, las cinco plantillas de trabajo están en sueco. Una Guía de usuario en inglés separada explica el uso de los documentos en sueco.
¿El producto ha sido revisado por un abogado o auditores?
No, no se ha llevado a cabo ninguna revisión profesional externa. Los documentos y las referencias bibliográficas han pasado por un control interno asistido por IA y pruebas de calidad técnica.
Versión 1.0 · 24 de octubre de 2026. Fabricante: Svenska Dokumentmallar / Mallbutiken. Las autoridades o expertos externos no han aprobado el paquete.
Del mandato de decisión al control interno
Lea la guía sobre conflictos de intereses, delegación, poderes y firma de la asociación. Compare los documentos antes de establecer los procedimientos de control y seguimiento.