Sobre la plantilla de documento
Paquete de modelos de contrato de comisión 2026/2027 – Word/PDF + Inglés | Derecho sueco
Este es un contrato de comisión para empresas completo y profesional, mediante el cual un comisionista recibe el encargo de comprar o vender bienes muebles en nombre propio pero por cuenta del comitente. El paquete está diseñado para relaciones comerciales B2B donde las partes requieren normas claras sobre mercancías, inventario, instrucciones, contratos con clientes, precios, comisiones, contabilidad, riesgo de crédito, autoentrada, IVA, reclamaciones, confidencialidad, responsabilidad, rescisión e indemnización por despido.
El paquete de modelos ha sido revisado jurídicamente conforme a la legislación sueca vigente y a la orientación de las autoridades a fecha de 4 de octubre de 2026, y ha sido preparado para su uso práctico durante el periodo 2026/2027. El paquete incluye un contrato de comisión en sueco, un Commission Agreement completo en inglés basado en el derecho sueco, así como una guía de usuario detallada por separado.
Entrega: 3 documentos tanto en Word (DOCX) como en PDF – un total de 6 archivos, 25 páginas A4 y 12 anexos/schedules. El producto se entrega digitalmente. No se envía ningún producto físico.
Qué incluye
- Contrato de comisión 2026/2027 – versión en sueco, 10 páginas con 26 secciones contractuales y 12 anexos.
- Commission Agreement 2026/2027 – Inglés / Derecho sueco, 10 páginas con una estructura equivalente y 12 schedules.
- Guía de usuario detallada, 5 páginas con instrucciones paso a paso, puntos de control sobre IVA y derecho contractual, y lista de verificación final.
¿Qué es un contrato de comisión?
Según la Ley de Comisión (2009:865), la comisión es un encargo de comprar o vender bienes muebles por cuenta de otra persona pero en nombre propio. Quien realiza el encargo es el comisionista, y aquel cuyo interés económico concierne al negocio es el comitente.
Por lo tanto, el aspecto central es que el comisionista se convierte en la parte contratante visible frente a terceros, mientras que la transacción se realiza económicamente por cuenta del comitente.
Diferencia con la agencia comercial y la reventa
El modelo contiene una delimitación clara entre tres formas comunes de distribución:
- Comisión: el intermediario actúa en nombre propio pero por cuenta del comitente.
- Agencia comercial: el agente actúa por cuenta del principal y el contrato con el cliente se celebra en nombre del principal o mediante la transmisión de ofertas del agente al principal.
- Reventa: el revendedor compra normalmente el producto y lo revende en su propio nombre y por cuenta propia.
Esta diferencia afecta, entre otras cosas, a quién es la parte contratante frente al cliente final, quién es propietario del inventario, cómo se gestiona el riesgo de crédito y qué normas legales resultan aplicables.
Comisión de venta o comisión de compra
El Anexo 2 permite elegir si el encargo se refiere a:
- comisión de venta,
- comisión de compra, o
- ambas.
La Ley de Comisión se aplica a la compra y venta de bienes muebles. Por lo tanto, el paquete no está diseñado para ser utilizado sin modificaciones como contrato de intermediación de servicios puros o para transmisiones de bienes inmuebles.
26 secciones contractuales
El contrato principal aborda, entre otros:
- partes y antecedentes,
- naturaleza jurídica del encargo de comisión,
- mercancías, mercado, territorio y canales de venta,
- instrucciones, lealtad y deber de información,
- almacenamiento, cuidado y separación,
- contratos con terceros,
- precios, descuentos e instrucciones comerciales,
- autoentrada y combinación,
- comisión y reembolso de gastos,
- contabilidad y liquidación,
- riesgo de crédito y pérdidas de clientes,
- IVA y facturación,
- responsabilidad por producto, reclamaciones y demandas de consumidores,
- marcas y marketing,
- confidencialidad y secretos empresariales,
- RGPD y seguridad de la información,
- cumplimiento y sanciones,
- auditoría y control,
- seguros y responsabilidad,
- derecho de retención,
- duración del contrato y rescisión ordinaria,
- rescisión inmediata y quiebra,
- indemnización por despido,
- cesión y subcomisionista,
- ley aplicable y litigios,
- firmas.
12 anexos prácticos / schedules
- Partes, contacto y autoridad – ¿quién puede decidir sobre precios, descuentos y cambios en el contrato?
- Encargo, mercancías y mercado – tipo de comisión, productos, territorio y canales.
- Almacenamiento, cuidado y seguro – ubicación del almacén, inventario, mermas, separación y devolución.
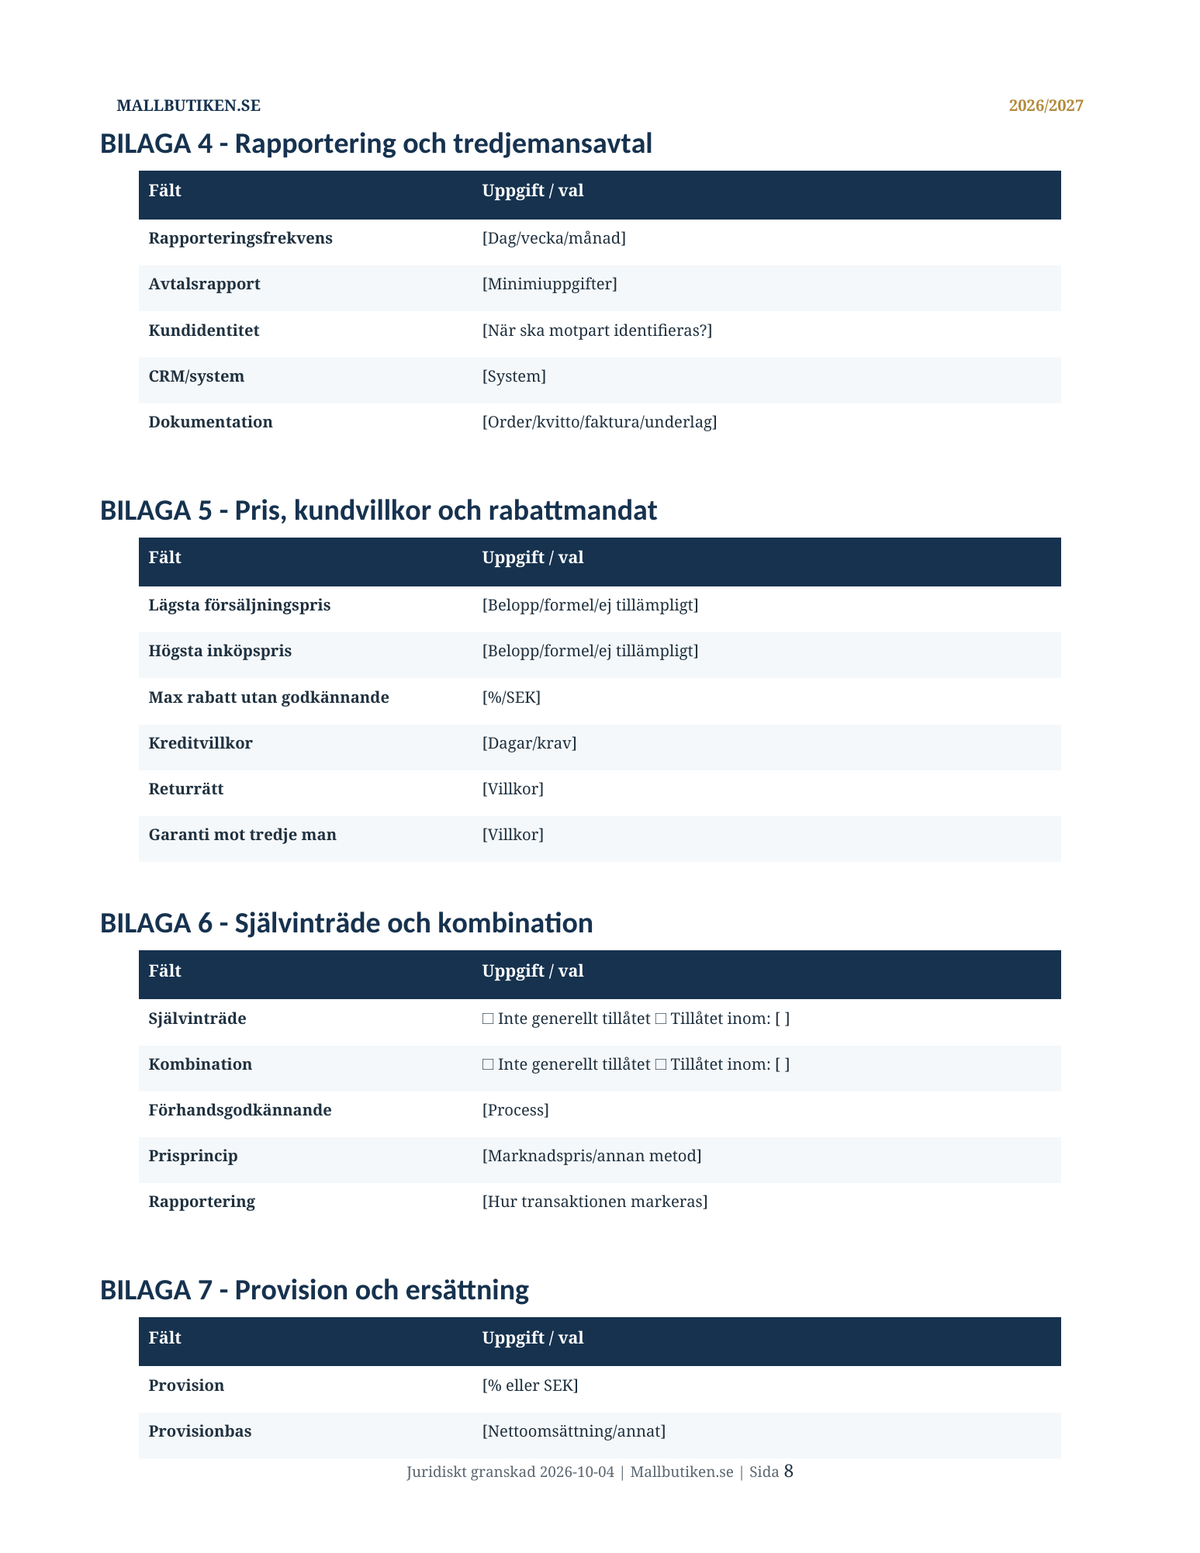
- Informes y contratos con terceros – frecuencia de informes, identidad del cliente y sistemas.
- Precio, condiciones del cliente y mandato de descuento – precio mínimo/máximo, condiciones de crédito y garantía.
- Autoentrada y combinación – elecciones explícitas para situaciones de conflicto de intereses.
- Comisión y remuneración – porcentaje de comisión, base, devoluciones, IVA, fletes y costes.
- Liquidación, dinero y riesgo de crédito – cuenta bancaria, separación, cobro de deudas y asunción de créditos.
- IVA y facturación – número de IVA, flujo de facturas y transacciones internacionales.
- Producto, reclamación, devolución y PI – especificación del producto, venta a consumidores y marcas.
- Confidencialidad, RGPD y auditoría – roles, plazo de incidentes y derecho de control.
- Responsabilidad, seguro, duración del contrato y litigios – límite de responsabilidad, rescisión y foro.
El comitente suele mantener la propiedad de los bienes de comisión
La Ley de Comisión contiene una protección importante en materia de derechos reales. Cuando las mercancías se entregan al comisionista para su venta, el comitente sigue siendo, por regla general, el propietario hasta que la propiedad se transfiere a un tercero o, en caso de autoentrada permitida, al comisionista.
Por ello, el modelo contiene normas especiales sobre:
- etiquetado e identificación de bienes de comisión,
- separación de otras mercancías,
- inventario,
- mermas y daños,
- seguros,
- devolución de mercancías no vendidas.
Esto es especialmente importante cuando el comisionista almacena mercancías para varios comitentes diferentes.
El comisionista es la parte contratante frente al cliente
Cuando el comisionista vende a un tercero, lo hace en nombre propio. Por tanto, el tercero obtiene, por norma general, derechos frente al comisionista y no directamente frente al comitente.
Esto afecta a cómo deben estructurarse las condiciones del cliente, la facturación, la garantía, las reclamaciones y el riesgo de crédito. Los anexos 4 y 5 están diseñados específicamente para documentar estas cuestiones.
Si el cliente final es un consumidor
El contrato de comisión en sí es un contrato B2B entre el comitente y el comisionista, pero el cliente final puede ser un consumidor. En tal caso, se aplica la legislación imperativa de protección al consumidor frente a la parte que vende al consumidor.
Además, la Ley de Comisión contiene normas especiales que, bajo ciertas condiciones, permiten que un consumidor dirija reclamaciones por defectos también contra el comitente en la cadena de ventas anterior. Por lo tanto, el paquete marca la venta a consumidores como un punto de control independiente.
Instrucciones y precios
Según la ley, el comisionista debe proteger los intereses del comitente y seguir sus instrucciones. El comitente puede, por ejemplo, indicar un precio mínimo en caso de comisión de venta o un precio máximo en comisión de compra.
Si la instrucción no puede o no debe seguirse, el comisionista debe, según las condiciones de la ley, solicitar nuevas instrucciones o interrumpir el encargo, salvo que existan razones especiales para actuar de otra manera adecuada.
Por ello, el Anexo 5 contiene campos concretos para precios, mandatos de descuento, plazos de crédito, devoluciones y garantías.
Autoentrada: el comisionista se convierte en comprador o vendedor
La autoentrada significa que el comisionista interviene personalmente como comprador o vendedor en el negocio que debía realizarse por cuenta del comitente.
Esto puede crear un claro conflicto de intereses. La Ley de Comisión regula cuándo se permite la autoentrada y la llamada combinación. El Anexo 6 del paquete tiene, por tanto, la opción predeterminada de que la autoentrada no está autorizada de forma general, sino que debe tener una base clara en la ley o una aprobación especial.
Si se produce una autoentrada o combinación, esto también debe ser comunicado abiertamente al comitente.
Comisión: ¿cuándo se devenga?
Según la ley, un comisionista mercantil tiene derecho a comisión sobre los contratos que se celebren durante el periodo del encargo por cuenta del comitente. En ciertos acuerdos de territorio o de clientela, el derecho a comisión puede ser más amplio.
El Anexo 7 concreta el modelo de comisión mediante campos separados para:
- porcentaje de comisión o cantidad fija,
- base de la comisión,
- remuneración mínima,
- devoluciones y notas de crédito,
- fletes e IVA,
- gastos aprobados,
- frecuencia de pago.
La Ley de Comisión contiene, además, ciertas normas imperativas de protección para el derecho del comisionista mercantil a la comisión.
Contabilidad y precio real frente a terceros
El comisionista debe rendir cuentas del encargo y del precio acordado con el tercero. Por ello, el modelo exige una base trazable que muestre:
- contratos de cliente o proveedor,
- precio real,
- descuentos,
- devoluciones,
- comisión,
- reembolso de gastos,
- IVA,
- importe neto para el comitente.
El Anexo 8 contiene también puntos de auditoría y documentación para situaciones en las que el comitente necesite controlar la liquidación.
Riesgo de crédito e identidad del cliente
La Ley de Comisión contiene normas especiales sobre la responsabilidad del comisionista cuando no declara con quién se ha celebrado el contrato con el tercero. El paquete hace que la cuestión de la identidad del cliente sea una elección contractual activa en lugar de dejarla sin regular.
El Anexo 8 también indica quién es responsable de la evaluación de crédito, el cobro y las pérdidas de clientes, así como cómo se debe gestionar una posible asunción de las reclamaciones del comisionista frente a terceros.
Derecho de prenda y derecho de retención
La Ley de Comisión puede otorgar al comisionista un derecho de prenda sobre las mercancías del comitente y sobre ciertos créditos como garantía de la comisión y otros pagos. El comisionista también puede, bajo ciertas condiciones, tener derecho a retener material o detener la entrega.
Por ello, el modelo no intenta excluir dichos derechos legales con una cláusula estándar simplificada. Las garantías adicionales se documentan en el Anexo 12.
IVA: importante distinguirlo de la propiedad civil
La Agencia Tributaria sueca (Skatteverket) trata la intermediación en nombre propio por cuenta de otro como un flujo de IVA especial. En situaciones relevantes, se considera que el bien o servicio se transfiere en dos pasos: del principal al intermediario y del intermediario al cliente.
Esto significa que la norma de derecho civil sobre quién es el propietario de los bienes de comisión no determina por sí sola cómo deben gestionarse las facturas y el IVA.
Por ello, el Anexo 9 contiene:
- números de IVA de las partes,
- quién factura al cliente final,
- cómo se realiza la factura/liquidación entre las partes,
- punto de control para importación/exportación,
- punto de control para VMB (régimen de margen) y almacenes de consignación.
Plazos de preaviso: escala legal especial
Para un contrato de comisión duradero por tiempo indefinido, la Ley de Comisión contiene plazos de preaviso especiales. El modelo básico es:
- 1 mes durante el primer año de contrato,
- 2 meses durante el segundo año,
- 3 meses durante el tercer año,
- después un mes adicional por cada año iniciado,
- un máximo de 6 meses.
Si las partes acuerdan un plazo de preaviso más largo, el plazo del comitente no puede ser más corto que el del comisionista. El Anexo 12 recuerda por tanto al usuario comprobar la ley antes de establecer un plazo estándar.
Indemnización por despido: no puede simplemente eliminarse
En caso de comisión mercantil duradera, el comisionista puede tener derecho a una indemnización por despido cuando el contrato finaliza, entre otras cosas, si el comisionista ha aportado nuevos clientes o ha aumentado sustancialmente el comercio y el comitente sigue obteniendo un beneficio sustancial de ello.
Según la ley, la indemnización por despido se limita como máximo a un importe equivalente a un año de comisión promedio según el modelo de cálculo legal. La reclamación debe interponerse en el plazo de un año desde la finalización del contrato.
Por ello, el paquete no incluye una cláusula estándar incorrecta que diga que el comisionista renuncia siempre a la indemnización por despido.
Instrumentos financieros: delimitación especial
La Ley de Comisión contiene excepciones especiales cuando el encargo se refiere a la negociación de instrumentos financieros. Este modelo está diseñado principalmente para la comisión comercial relativa a otros tipos de bienes muebles y no debe utilizarse sin modificaciones para la negociación de valores o actividades financieras reguladas.
Commission Agreement en inglés basado en el derecho sueco
La versión en inglés contiene la misma estructura jurídica y los 12 schedules. Está destinada a cuando el comitente, comisionista, función del grupo o asesor trabajan en inglés pero debe aplicarse el derecho sustantivo sueco.
Es, por lo tanto, un Commission Agreement en idioma inglés bajo la ley sueca, no un agency agreement británico o estadounidense.
Se incluye una guía de usuario detallada
La guía explica paso a paso:
- cómo se diferencia la comisión de la agencia y la reventa,
- cómo elegir entre comisión de venta y comisión de compra,
- cómo se gestionan el inventario y la propiedad,
- cómo se define la comisión,
- autoentrada y combinación,
- plazo de preaviso e indemnización por despido,
- flujo de IVA y facturas,
- venta a consumidores,
- lista de verificación final antes de firmar.
Revisado para 2026/2027
La revisión jurídica está fechada el 4 de octubre de 2026. El paquete ha sido verificado contra, entre otros:
- Ley de Comisión (2009:865),
- Ley (1915:218) sobre contratos y otros actos jurídicos en el ámbito del derecho patrimonial,
- Ley de Compraventa de Consumo (2022:260), donde la venta se realiza a consumidores,
- Ley del Impuesto sobre el Valor Añadido (2023:200),
- Reglamento General de Protección de Datos (UE) 2016/679 (RGPD),
- Ley (2018:558) sobre secretos empresariales.
La denominación 2026/2027 significa que los documentos han sido revisados según la situación jurídica y la información de las autoridades en la fecha de revisión. En caso de cambios legislativos posteriores o cambios en la práctica de las autoridades, se debe realizar una nueva revisión.
Formato y entrega
3 documentos • 6 archivos • 25 páginas • 12 anexos/schedules
- Word (DOCX) – totalmente editable.
- PDF – para referencia, impresión y control de diseño.
- Contratos principales en sueco + inglés.
- Entrega digital – no se envía ningún producto físico.
Importante
El paquete de modelos es una base contractual general y profesional, y no sustituye el asesoramiento jurídico, fiscal o contable individualizado. Los instrumentos financieros, acuerdos de almacenamiento e importación internacionales, VMB, ventas a consumidores extensas, productos regulados u otras estructuras de comisión complejas deben evaluarse por separado.