Sobre la plantilla de documento
Honorarios del consejo de administración y decisiones sobre remuneración: paquete de plantillas para sociedades anónimas
¿Debe una sociedad anónima determinar o administrar la remuneración del presidente y los miembros del consejo de administración? Este paquete proporciona propuestas de honorarios, decisiones de la junta general, anexos al acta, notificaciones de honorarios, diarios de pago, listas de control y registros en Excel. Las plantillas le ayudan a documentar las decisiones por persona y a realizar el seguimiento de los pagos sin mezclar el derecho societario, las cuestiones fiscales y la certificación interna.
01. Contenido del paquete
7 documentos de Word editables (DOCX), 7 archivos PDF buscables correspondientes y 1 libro de trabajo de Excel (XLSX). Un total de 15 archivos en un paquete ZIP digital. Cinco plantillas de trabajo en sueco, una guía de usuario en sueco y una guía de usuario separada en inglés. Edición 2027.
02. Qué contienen los archivos
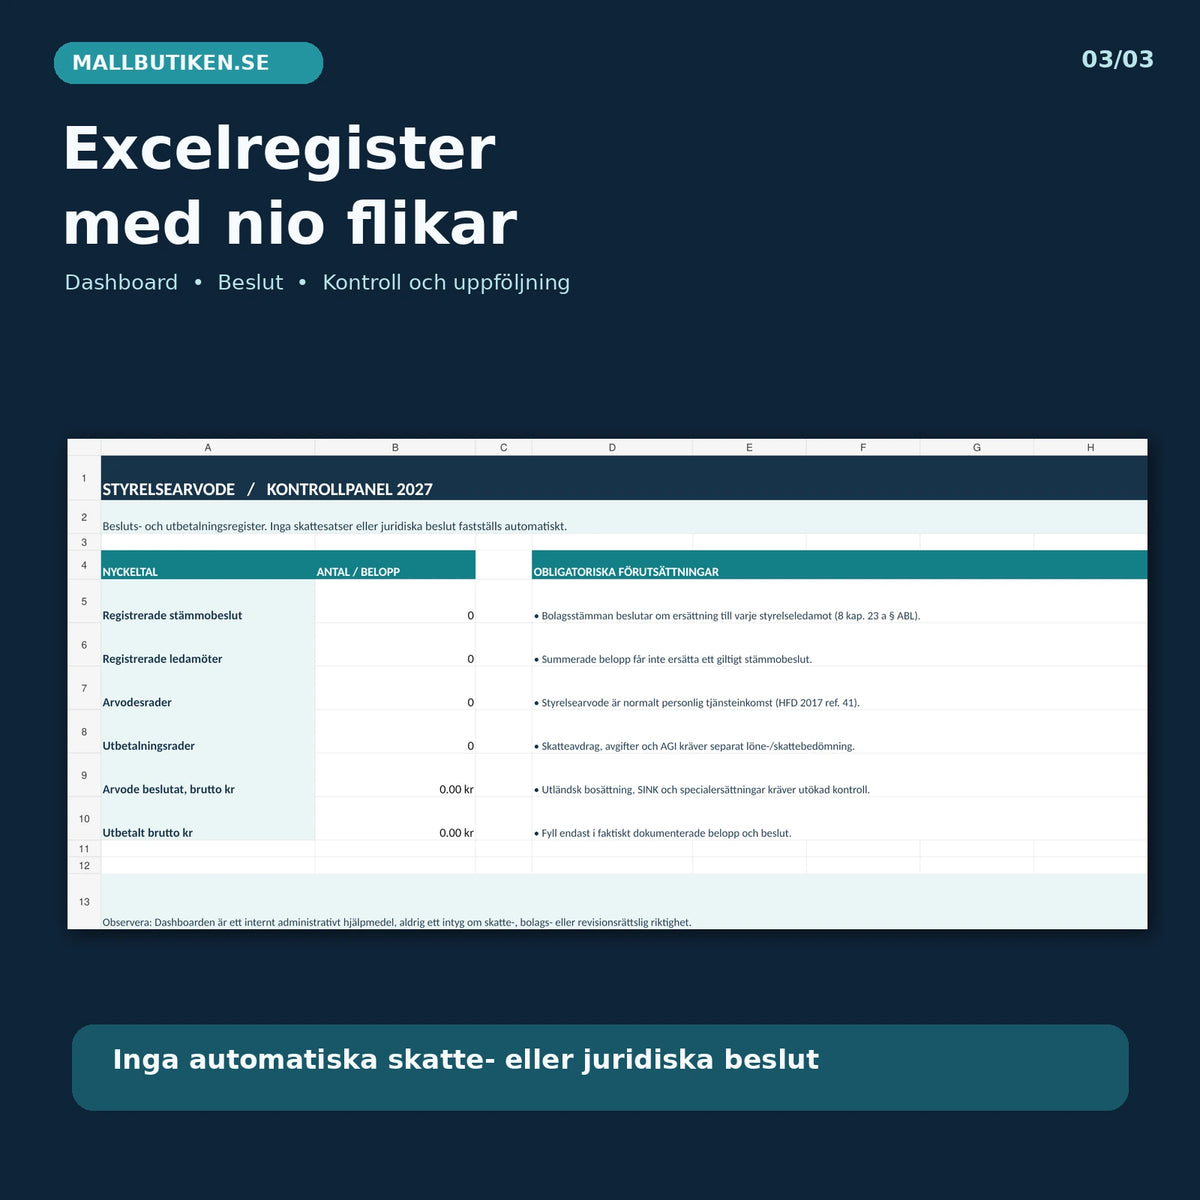
Propuestas individuales de honorarios, anexo al acta de la junta general, notificaciones a los miembros del consejo, documentos de pago y certificación, lista de control y de desviaciones, y una herramienta administrativa en Excel. El archivo Excel contiene nueve pestañas con panel de control, decisiones de la junta, miembros, honorarios, pagos, reembolso de gastos, controles, desviaciones e instrucciones de lectura.
Lista completa de archivos: 15 archivos
| N.º | Documento | Uso | Formato |
|---|---|---|---|
| 01 | Propuesta de honorarios del consejo | Propuesta individual de honorarios para la junta general. | DOCX + PDF |
| 02 | Decisión de la junta sobre honorarios | Anexo al acta con la decisión de remuneración por miembro. | DOCX + PDF |
| 03 | Notificación de honorarios y recibo | Información al miembro y acuse de recibo. | DOCX + PDF |
| 04 | Documentos de pago y certificación | Diario administrativo para honorarios brutos e impuestos evaluados por separado. | DOCX + PDF |
| 05 | Lista de control y de desviaciones | Control de decisiones, informes y archivo. | DOCX + PDF |
| 06 | Guía de usuario en sueco | Límites legales, flujo de trabajo, ejemplos y fuentes. | DOCX + PDF |
| 07 | English User Guide | Guía en inglés para las plantillas de trabajo suecas. | DOCX + PDF |
| 08 | Registro Excel para honorarios 2027 | Nueve pestañas con panel de control y registros administrativos. Sin tipos impositivos automáticos. | XLSX |
¿Quién decide sobre los honorarios del consejo?
De acuerdo con el capítulo 8, artículo 23 a de la Ley de Sociedades Anónimas (2005:551), la junta general debe decidir sobre los honorarios y otras remuneraciones por las funciones de consejero para cada uno de los miembros del consejo de administración. Por lo tanto, es importante especificar el beneficiario, los honorarios brutos, cualquier otra remuneración y el período al que se refiere la decisión. Las remuneraciones especiales según el capítulo 16 de la Ley de Sociedades Anónimas tienen normas adicionales y no están cubiertas automáticamente por este paquete estándar.
Un anexo al acta no es siempre un acta de junta general completa; el acta ordinaria también debe cumplir con las reglas sobre, entre otras cosas, convocatorias, decisiones de la junta, listas de votación y aprobación del acta. El acuse de recibo individual no constituye una nueva decisión de honorarios.
¿Cómo se gravan los honorarios del consejo?
Según la orientación de la Agencia Tributaria sueca (Skatteverket) y la jurisprudencia del Tribunal Supremo Administrativo (HFD) 2017 ref. 41, los honorarios de los consejeros se gravan normalmente como rentas del trabajo. El hecho de que un consejero tenga una exención fiscal (F-skatt) o facture a través de su propia sociedad anónima no implica automáticamente que la remuneración deba gravarse como renta de actividades económicas. Los honorarios de los consejeros suelen ser remuneraciones sujetas a cotizaciones; las deducciones, las contribuciones patronales y la declaración del empleador deben gestionarse para cada pago individual de acuerdo con las normas vigentes.
No se han preprogramado porcentajes fijos para retenciones fiscales o contribuciones patronales. Es necesaria una evaluación específica en casos de responsabilidad fiscal limitada, funciones internacionales en consejos de administración, otras formas de remuneración, contribuciones dependientes de la edad y posibles excepciones.
Excel para honorarios del consejo: nueve pestañas
El libro de trabajo ayuda a consolidar el ID de decisión, los miembros, los importes brutos decididos, los pagos reales, el reembolso de gastos y los controles. Un importe neto solo puede calcularse una vez que el usuario haya introducido manualmente tanto el importe bruto como la retención fiscal correcta basada en una nómina calculada por separado. El panel de control muestra los registros realizados, pero nunca puede demostrar que una decisión de la junta sea válida o que los impuestos sean correctos.
Cómo utilizar las plantillas
- Compruebe las decisiones existentes de la junta general, los estatutos sociales, el período de mandato y el papel de cada miembro.
- Prepare las propuestas de honorarios por separado para cada miembro, incluyendo importes de cero cuando sea necesario.
- Tome la decisión en una junta general debidamente convocada y utilice el anexo de honorarios junto con el acta completa de la junta.
- Informe a cada miembro y asegúrese de que ninguna notificación difiera de la remuneración acordada.
- Realice una evaluación individual de impuestos y contribuciones patronales antes del pago.
- Documente el pago, la certificación, el comprobante y el control de la declaración del empleador.
- Realice el seguimiento de las desviaciones administrativas y conserve la documentación con una restricción de acceso razonable.
Preguntas frecuentes
¿Puede el propio consejo decidir sus honorarios?
Los honorarios ordinarios del consejo son decididos por la junta general según el cap. 8, art. 23 a de la ABL, no por el consejo en una reunión ordinaria de este.
¿Es suficiente una suma total para todo el consejo?
La decisión de la junta debe cubrir los honorarios y otras remuneraciones para cada uno de los miembros del consejo. Por lo tanto, utilice una distribución individual en la decisión de la junta.
¿Puede el consejero facturar los honorarios desde su propia empresa?
Eso no cambia automáticamente la tributación. Los honorarios del consejo se gravan normalmente como rentas del trabajo según HFD 2017 ref. 41; las excepciones requieren una evaluación específica.
¿Calcula el archivo Excel las contribuciones patronales y los impuestos?
No. El registro de Excel es solo para control administrativo. Para los importes netos, las retenciones fiscales deben introducirse manualmente tras una evaluación independiente.
¿Se incluyen documentos contractuales en inglés?
No. Los documentos de trabajo están en sueco. Se incluye una guía de usuario en inglés.
Plantillas relacionadas para sociedades anónimas
- Acta de la junta general anual: sociedad anónima
- Declaración y acta de conflicto de intereses: sociedad anónima
- Orden del día de la reunión constitutiva del consejo
Fuentes legales oficiales
- Ley de Sociedades Anónimas (2005:551), especialmente el cap. 8, art. 23 a y el cap. 7 sobre la junta general
- Skatteverket: honorarios del consejo y rentas del trabajo
- Skatteverket: remuneración sujeta a cotizaciones por trabajo
Revisión interna de fuentes legales y archivos asistida por IA realizada el 20 de octubre de 2026. Ningún abogado o asesor fiscal externo ha revisado el producto. Las plantillas son un soporte documental general y deben adaptarse a cada empresa en particular.