Om dokumentmallen
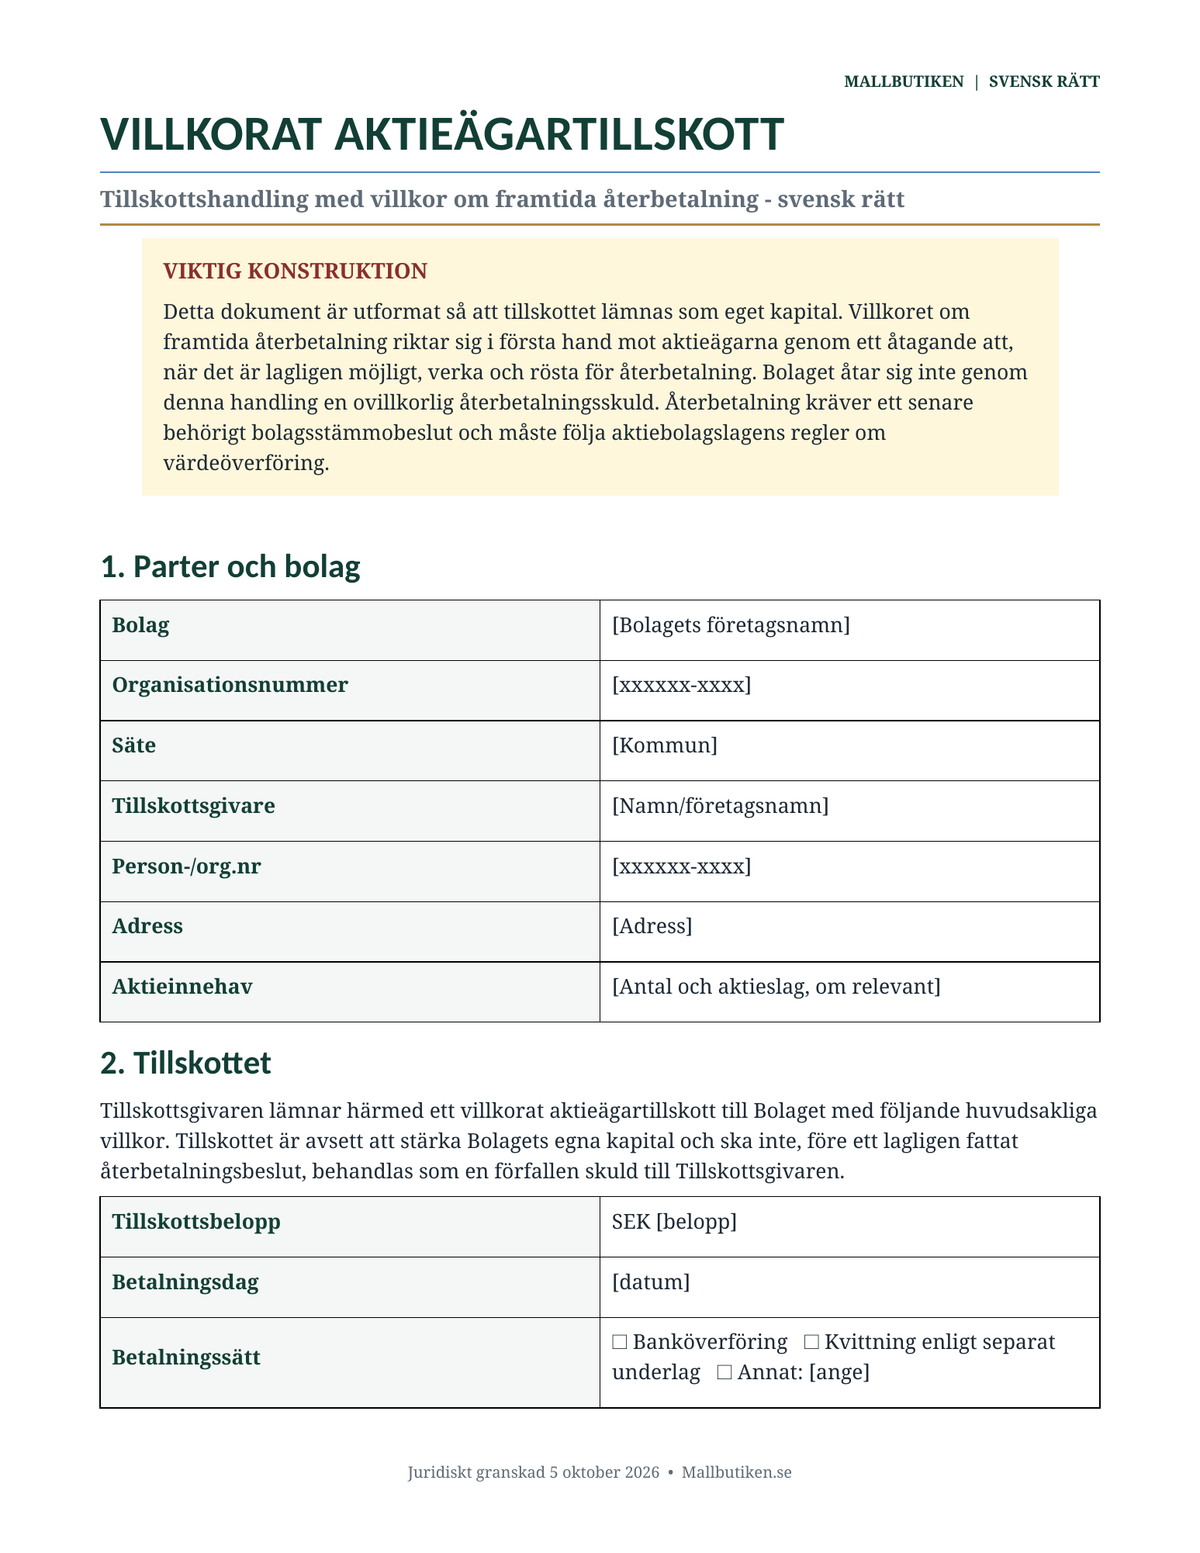
Apport en compte courant d'associé conditionnel – Modèle en anglais fondé sur le droit suédois pour les sociétés à responsabilité limitée suédoises qui doivent documenter un apport en compte courant d'associé renforçant les capitaux propres tout en préservant un droit conditionnel au remboursement ultérieur. Le package comprend également une version de référence en suédois ainsi que des guides d'utilisation détaillés dans les deux langues.
Révisé juridiquement : 5 octobre 2026
Révisé conformément aux règles du droit des sociétés suédois sur les transferts de valeur et les distributions, aux directives actuelles de l'administration fiscale suédoise et du Conseil de normalisation comptable, ainsi qu'à la jurisprudence pertinente.
Que comprend ce package ?
| Modèle anglais – Word | Contrat d'apport en compte courant d'associé conditionnel modifiable. |
| Modèle anglais – PDF | Version imprimable du même document. |
| Guide utilisateur anglais – Word + PDF | Instructions détaillées avec exemples et logique de remboursement. |
| Svensk referensmall – Word + PDF | Version de référence en suédois pour les organisations bilingues. |
| Svensk användarguide – Word + PDF | Guide de référence en suédois correspondant à la version anglaise. |
Ce n'est pas la même chose qu'un prêt d'associé
Le modèle est délibérément structuré de manière à ce que l'apport renforce les capitaux propres de la société. La société ne contracte pas de dette de remboursement inconditionnelle au moment de l'apport. La condition de remboursement est plutôt dirigée vers les actionnaires et dépend d'une future résolution légale lorsque le remboursement est juridiquement possible.
Pourquoi la structure est importante
Les directives de l'administration fiscale suédoise précisent que les modalités réelles de remboursement sont cruciales. Si la créance de remboursement est dirigée contre la société en tant que dette inconditionnelle, la transaction pourrait être traitée comme un passif plutôt que comme un apport en compte courant d'associé conditionnel.
Le modèle couvre
- les détails de la société et de l'apporteur,
- le montant de l'apport et les détails de paiement,
- les conditions du remboursement futur,
- l'exigence d'une résolution légale future de l'assemblée générale,
- la priorité entre plusieurs apports en compte courant d'associé conditionnels,
- le transfert du droit au remboursement,
- la reconnaissance par la société,
- l'adhésion/acceptation par les autres actionnaires le cas échéant,
- la loi applicable, la clause de règlement des litiges et les signatures.
Le remboursement nécessite plus que des liquidités disponibles
En vertu du droit suédois, le remboursement d'un apport en compte courant d'associé conditionnel est traité civilement comme une distribution/un transfert de valeur. Cela signifie que des réserves distribuables doivent être disponibles, que les règles de protection du capital et de prudence doivent être respectées, et que l'assemblée générale doit prendre une décision valide.
Il n'existe donc aucun droit automatique au remboursement à une date prédéterminée du simple fait que l'apport a été effectué.
Priorité entre plusieurs apports
Si la société possède déjà un ou plusieurs apports en compte courant d'associé conditionnels, l'ordre de priorité doit être documenté. Le modèle propose des options pour une priorité égale, une priorité subordonnée ou tout autre classement convenu expressément.
Transfert du droit au remboursement
Le droit à un remboursement futur peut devoir être traité séparément des actions, par exemple dans le cadre d'une vente d'actions. Le package comprend donc une section spécifique sur le transfert et le consentement, ainsi que des conseils sur la documentation des changements de propriété.
Considérations comptables et fiscales
Les directives comptables suédoises traitent les apports en compte courant d'associé reçus comme des capitaux propres. Pour l'apporteur, le traitement comptable et fiscal peut différer de celui d'un apport inconditionnel. L'administration fiscale suédoise traite également le droit au remboursement séparément dans les calculs de plus-values. Des apports plus importants, des structures de groupe et des changements de propriété peuvent justifier des conseils juridiques, comptables et fiscaux spécifiques.
Intérêts
Le modèle standard ne prévoit pas d'intérêts courants avant une future décision de remboursement. Les directives de l'administration fiscale suédoise stipulent que la société n'a pas d'obligation de type dette envers l'apporteur tant que l'assemblée générale n'a pas décidé du remboursement.
Anglais + suédois dans le même package
La version anglaise est le document principal de ce produit. La version suédoise est incluse en tant que référence pour les conseils d'administration, les comptables, les conseillers et les structures de propriété bilingues suédois. Les deux versions sont conçues selon le droit suédois, et non selon le droit des sociétés britannique, américain ou étranger.
Guide utilisateur détaillé inclus
Les guides expliquent la différence entre un apport en compte courant d'associé conditionnel et un prêt, la manière de remplir le modèle, la raison pour laquelle la condition de remboursement est dirigée vers les actionnaires, le fonctionnement du remboursement futur, la priorité, la transférabilité, la comptabilité, la fiscalité, les changements de propriété et les erreurs courantes.
Vous préférez un package basé sur le suédois ? Voir le produit suédois →
Formats de fichiers et livraison
Formats : DOCX, PDF et ZIP.
Langues : Anglais et suédois.
Nombre de fichiers : 8.
Livraison : téléchargement numérique. Aucun produit physique n'est expédié.
Questions fréquentes
La société peut-elle promettre un remboursement à une date fixe ?
Cela doit généralement être évité dans le cadre d'un apport en compte courant d'associé conditionnel standard. Une date d'échéance inconditionnelle et une obligation de remboursement directe peuvent faire ressembler l'arrangement à un prêt ou à une dette.
Les autres actionnaires doivent-ils accepter la condition ?
Lorsque la condition de remboursement est destinée à lier le vote futur des actionnaires, les actionnaires concernés doivent accepter l'arrangement. Le modèle inclut une section dédiée à l'adhésion/acceptation.
Le droit au remboursement peut-il être transféré séparément des actions ?
Oui. Les directives de l'administration fiscale suédoise reconnaissent le transfert séparé du droit au remboursement, de sorte que le transfert doit être documenté clairement.
Le remboursement peut-il être effectué dès que la société est rentable ?
Pas automatiquement. Les exigences relatives aux réserves distribuables, à la protection du capital, à la prudence et à une résolution légale de l'assemblée générale doivent d'abord être remplies.
Ce package est une aide à la documentation générale et ne remplace pas un conseil juridique, comptable ou fiscal individuel. Des structures de propriété plus complexes, des apports multiples ou des montants plus importants peuvent nécessiter une revue professionnelle.