Om dokumentmallen
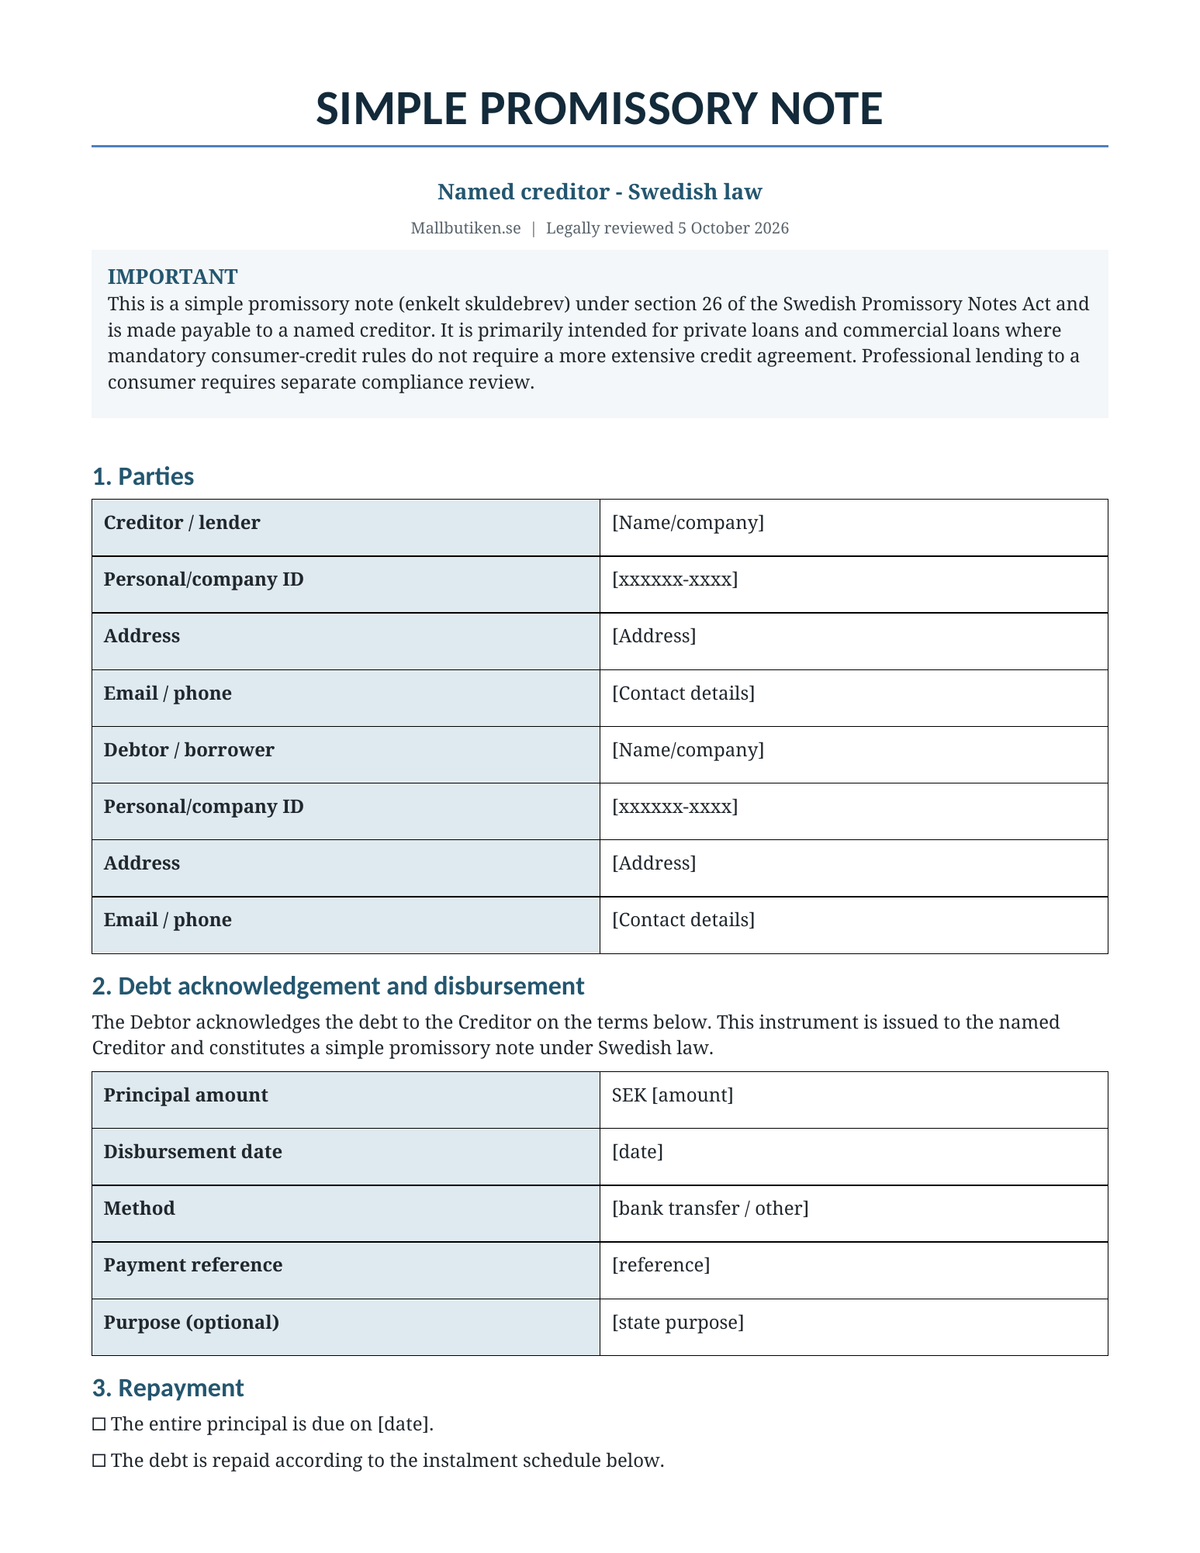
Reconnaissance de dette simple – pack de modèles complet pour les prêts selon le droit suédois, incluant des modèles Word/PDF en suédois et en anglais ainsi que des guides d'utilisation détaillés. Le pack est conçu pour documenter un prêt auprès d'un créancier déterminé, avec des conditions claires concernant le montant en capital, le remboursement, les intérêts, les retards de paiement, la cession et les éventuelles garanties.
Révisé juridiquement : 5 octobre 2026
L'examen couvre la loi sur les reconnaissances de dette (skuldebrevslagen), la loi sur les intérêts (räntelagen), la loi sur la prescription (preskriptionslagen), la loi sur les contrats (avtalslagen) et les règles spécifiques sur le crédit à la consommation là où elles peuvent être applicables.
Ce qui est inclus dans le pack
| Reconnaissance de dette simple suédoise – Word | Modèle modifiable pour les prêts privés et commerciaux. |
| Reconnaissance de dette simple suédoise – PDF | Version imprimable. |
| Simple Promissory Note – Anglais | Version en langue anglaise en Word + PDF, conçue pour le droit suédois. |
| Guide d'utilisation suédois | Guide étape par étape en Word + PDF. |
| Guide d'utilisation anglais | Guide en anglais en Word + PDF. |
Qu'est-ce qu'une reconnaissance de dette simple ?
Une reconnaissance de dette simple est établie en faveur d'un créancier déterminé. Elle diffère d'une reconnaissance de dette négociable et est soumise à des règles différentes, notamment en cas de cession. Le nouveau modèle est donc spécialement conçu pour un prêt clair entre des parties identifiées.
Ce que le modèle réglemente
- le créancier/prêteur et le débiteur/emprunteur,
- le montant en capital et le versement effectif,
- la date d'échéance fixe, le plan d'amortissement ou le remboursement après mise en demeure,
- prêt sans intérêt ou intérêt ordinaire convenu,
- intérêts de retard et gestion des paiements tardifs,
- remboursement anticipé,
- clause optionnelle d'exigibilité anticipée,
- gestion séparée du gage ou de la caution,
- cession de créance,
- coordonnées de paiement, notifications et documentation,
- choix de la loi, litiges et signatures.
Plan d'amortissement intégré
Le modèle contient un tableau pour les amortissements avec date d'échéance, capital, intérêts/frais et paiement total. Cela facilite la documentation d'un prêt devant être remboursé en plusieurs échéances.
Intérêts et intérêts de retard
Les parties peuvent choisir entre un prêt sans intérêt et un taux d'intérêt annuel convenu. En cas de retard, une option claire permet d'appliquer la règle standard de la loi sur les intérêts, soit le taux de référence majoré de huit points de pourcentage, tout en laissant au modèle la possibilité d'insérer d'autres conditions valides lorsque cela est autorisé.
Paiement anticipé et exigibilité anticipée
Le modèle permet à l'emprunteur de rembourser tout ou partie de la dette par anticipation. Une clause séparée et facultative sur l'exigibilité anticipée est prévue en cas de retard de paiement significatif, mais elle est formulée avec prudence, car des règles impératives peuvent limiter l'utilisation d'une telle clause.
Cession d'une reconnaissance de dette simple
Lors de la cession d'une reconnaissance de dette simple, le nouveau créancier n'obtient, en règle générale, pas de droits supérieurs contre le débiteur que ceux dont disposait l'ancien créancier. Le modèle contient donc des options pour une cession libre ou nécessitant le consentement du débiteur, ainsi que des conseils sur la notification écrite et les nouvelles instructions de paiement.
Garanties et cautionnements juridiquement distincts
Si le prêt doit être garanti par un gage ou une caution personnelle, cela est mentionné dans la reconnaissance de dette, mais la garantie elle-même doit être documentée dans un acte de gage ou un acte de cautionnement séparé. Cela réduit les risques de confusion quant à la portée de la garantie et aux conditions de son exécution.
Prescription et preuve
Le guide explique les règles centrales en matière de prescription et les raisons pour lesquelles les parties doivent conserver la reconnaissance de dette signée, la preuve du versement, l'historique d'amortissement, les mises en demeure et les éventuelles reconnaissances de dette. Des délais de prescription différents peuvent s'appliquer aux créances ordinaires et aux créances de consommation.
Important pour les prêts d'un professionnel à un consommateur
Ce modèle est principalement destiné aux prêts privés et commerciaux. Si un professionnel accorde un crédit à un consommateur, les règles impératives sur le crédit à la consommation peuvent exiger, entre autres, des informations préalables spécifiques, une évaluation de la solvabilité et une documentation contractuelle plus exhaustive. Par conséquent, n'utilisez pas la reconnaissance de dette standard comme document unique pour ce type de crédit.
Prêts entre sociétés anonymes et actionnaires
Si une société anonyme prête de l'argent à un actionnaire, un membre du conseil d'administration, un directeur général ou un proche, les règles spéciales de la loi sur les sociétés anonymes concernant les prêts interdits peuvent s'appliquer. Cette question doit être vérifiée séparément avant d'utiliser la reconnaissance de dette.
Suédois + anglais dans le même pack
La version anglaise est une version linguistique selon le droit suédois. Elle convient aux entreprises ou aux particuliers suédois qui ont besoin de documenter le prêt en anglais. Elle n'est pas conçue comme une reconnaissance de dette britannique, américaine ou autre étranger.
Guide d'utilisation détaillé inclus
Le guide détaille la différence entre reconnaissance de dette simple et négociable, la preuve de versement, l'amortissement, les intérêts, les intérêts de retard, le remboursement anticipé, les garanties, la cession, la prescription, l'injonction de payer, le crédit à la consommation et les prêts entre entreprises et propriétaires.
Formats de fichiers et livraison
Format : DOCX, PDF et ZIP.
Langue : suédois et anglais.
Nombre de fichiers : 8.
Livraison : téléchargement numérique. Aucun produit physique n'est expédié.
Questions fréquentes
Une reconnaissance de dette simple doit-elle être témoignée ?
Les témoins ne sont normalement pas une exigence de forme générale pour une reconnaissance de dette simple ordinaire, mais le modèle inclut des lignes de témoin facultatives pouvant être utilisées si les parties souhaitent une preuve supplémentaire.
La reconnaissance de dette peut-elle être sans intérêt ?
Oui. Le modèle comporte une option explicite pour un prêt sans intérêt. Si des intérêts doivent être perçus, le taux d'intérêt, la base de calcul et la période de paiement doivent être clairement indiqués.
Le prêteur peut-il vendre ou céder la créance ?
Oui, une créance simple peut normalement être cédée, mais les parties peuvent convenir de restrictions. Le modèle contient les deux options.
Le modèle est-il suffisant pour un prêt à la consommation d'une entreprise ?
Pas toujours. L'octroi de crédit professionnel à un consommateur est soumis à des règles impératives spécifiques et peut nécessiter une documentation et des vérifications supplémentaires.
Le pack de modèles est une aide à la documentation générale et ne remplace pas un conseil juridique, fiscal ou en droit du crédit individuel. Pour des montants importants, des garanties, des crédits à la consommation ou des prêts entre entreprises et proches, un conseiller qualifié doit être consulté.