Svenska Dokumentmallar
Tasa por infracción urbanística – Registro de alegaciones, rectificaciones y pruebas | Word/PDF/Excel
Tasa por infracción urbanística – Registro de alegaciones, rectificaciones y pruebas | Word/PDF/Excel
- Formato de archivo
- DOCX, PDF, XLSX
- Idioma del documento
- Plantillas de trabajo en sueco y guía en sueco + Guía de usuario en inglés
- Número de archivos
- 7
Descarga digital. No se envía ningún producto físico.
No se pudo cargar la disponibilidad de retiro
Sobre la plantilla de documento
Tasa por infracción de edificación: alegaciones previas a la decisión, subsanación y registro de pruebas
¿Ha recibido una carta de la comisión de urbanismo sobre una posible tasa por infracción de edificación? Este paquete de documentos le ayuda a preparar unas alegaciones fundamentadas, estructurar una cronología de los hechos, documentar cualquier subsanación, revisar el cálculo de la comisión y mantener en orden las pruebas, los documentos presentados y las decisiones reales de la autoridad.
Importante: Se trata de una herramienta privada de trabajo y documentación, no del formulario de la comisión de urbanismo, ni de una impugnación jurídica redactada, ni de una promesa de que la tasa se anule. El documento principal del producto es un escrito de alegaciones previas a la decisión y no debe confundirse con una impugnación de una tasa ya decidida.
01. Contenido del paquete
15 archivos para clientes: 7 documentos de Word editables (DOCX), 7 archivos PDF correspondientes con texto buscable y 1 libro de trabajo de Excel (XLSX) con nueve pestañas funcionales. Hay cinco plantillas de trabajo, una guía en sueco y una guía de lectura en inglés, disponibles tanto en Word como en PDF. Se entrega como archivo ZIP.
02. Contenido de los archivos
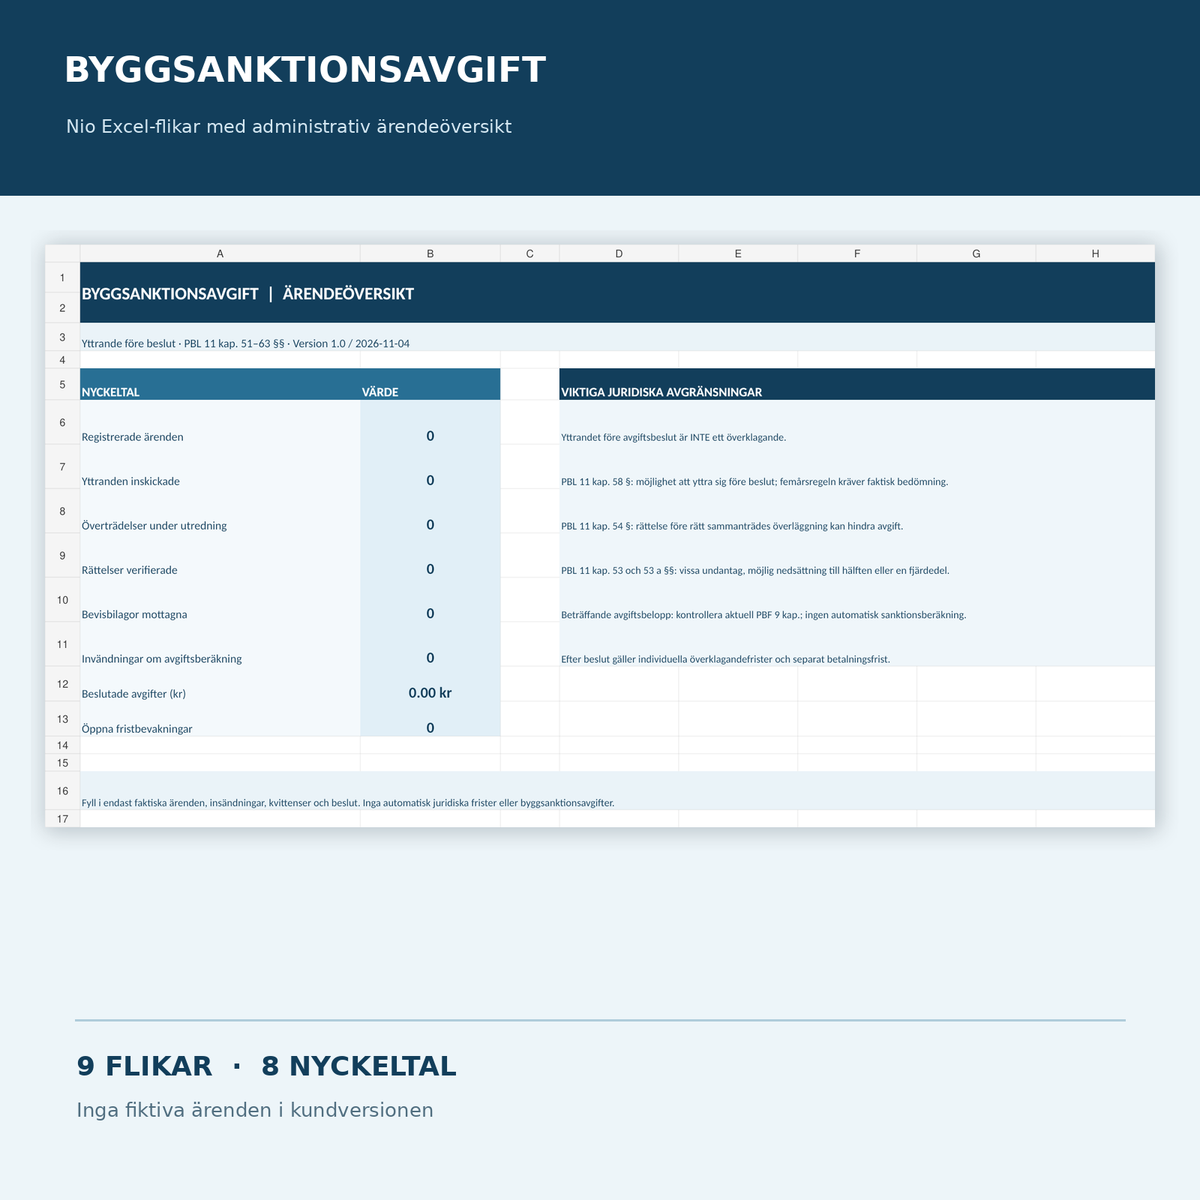
Escrito de alegaciones al municipio, matriz de hechos y pruebas con seguimiento, notificación de subsanación, registro de comunicaciones y decisiones, dos guías y un registro de Excel para infracciones documentadas, subsanaciones, pruebas y decisiones reales sobre tasas. El libro de trabajo no calcula plazos legales ni importes de sanción establecidos por ley.
Archivo por archivo: Word, PDF y Excel
| N.º | Documento | Función | Formato |
|---|---|---|---|
| 01 | Escrito de alegaciones previas a la decisión sobre la tasa | Escrito dirigido a la comisión de urbanismo con pretensión, alegaciones y referencias a anexos | DOCX + PDF |
| 02 | Cronología de hechos y pruebas | Fechas, propiedad, permisos, posible notificación de inicio y pruebas con seguimiento | DOCX + PDF |
| 03 | Notificación de subsanación y registro de medidas | Subsanación real, ejecutor, fecha, fotografías y recibos | DOCX + PDF |
| 04 | Alegaciones sobre el cálculo y reducción | Revisión de la base de cálculo, PBF, desproporcionalidad y posible reducción | DOCX + PDF |
| 05 | Registro de comunicaciones y decisiones | Recepción, comunicación, decisión real y posible seguimiento de la impugnación | DOCX + PDF |
| 06 | Guía de uso en sueco | Procedimiento, base legal, controles y limitaciones jurídicas | DOCX + PDF |
| 07 | Guía de usuario en inglés | Guía de lectura en inglés de los documentos de trabajo en sueco | DOCX + PDF |
| 08 | Excel: nueve pestañas | Panel de control, expedientes, infracciones, subsanación, tasas, pruebas, comunicación, plazos y decisiones, y Lée-me | XLSX |
Cómo utilizar las plantillas ante una posible tasa por infracción de edificación
- Lea la carta de comunicación del municipio: compruebe el número de expediente, la propiedad, la infracción alegada, el importe propuesto, la base legal y el último día para presentar alegaciones.
- Recopile los hechos: documente fechas, permisos, notificaciones, notificaciones de inicio, contratos de construcción, fotografías y otras pruebas. Marque los datos inciertos como tales.
- Compruebe si realmente se ha subsanado: documente qué se ha restablecido, cuándo y cómo. Una nueva solicitud de permiso de construcción no siempre equivale a una subsanación.
- Compruebe la responsabilidad y el importe: compare la estructura de cálculo de la comisión con la Ley de Planificación y Construcción (PBL) y el Reglamento de Planificación y Construcción, y verifique si procede alguna excepción o reducción.
- Responda por escrito: presente el escrito y los anexos dentro del plazo de respuesta indicado por la comisión. Guarde una copia y el comprobante de recepción.
- Haga un seguimiento independiente de la decisión: si se decide una tasa, debe comprobarse la referencia real de impugnación y las condiciones de pago.
Derecho a presentar alegaciones según el art. 58 del cap. 11 de la PBL
Según el art. 58 del cap. 11 de la Ley de Planificación y Construcción (2010:900), cuando se formule una reclamación por una tasa por infracción de edificación, se debe dar la oportunidad de presentar alegaciones antes de que la autoridad de supervisión decida sobre la tasa. No se puede decidir una tasa si el afectado no ha tenido la oportunidad de presentar alegaciones en los cinco años posteriores a la infracción. Sin embargo, la naturaleza y la fecha de la infracción real deben evaluarse cuidadosamente; una alegación de prescripción no puede basarse únicamente en cuánto tiempo hace que algo ha estado en el lugar. La Agencia de Vivienda explica la comunicación y la regla de los cinco años.
¿Puede la subsanación evitar la tasa por infracción de edificación?
Según el art. 54 del cap. 11 de la PBL, no se debe imponer una tasa por infracción de edificación si la subsanación se produce antes de que la cuestión de la sanción o la intervención se haya planteado para su consideración en una reunión con la autoridad de supervisión. La subsanación debe ser real y pertinente, y estar respaldada por documentación. El paquete le ayuda a documentar cuándo y cómo se ha producido la subsanación, pero no determina si se cumplen los requisitos legales. Consulte la revisión de la Agencia de Vivienda sobre cuándo se debe imponer una tasa.
¿Quién puede estar obligado a pagar?
Según el art. 57 del cap. 11 de la PBL, la tasa puede dirigirse contra quien era propietario de la propiedad o del edificio cuando se cometió la infracción, quien cometió la infracción o quien obtuvo un beneficio de ella. En principio, la tasa puede imponerse sin que nadie haya actuado con intención o negligencia, pero el art. 53 del cap. 11 contiene motivos de excepción específicos.
Excepciones y reducción
El art. 53 del cap. 11 de la PBL regula, entre otros aspectos, la desproporcionalidad debido a circunstancias especiales ajenas al control del sujeto obligado a pagar la tasa. Según el art. 53 a del cap. 11, en casos individuales, la tasa puede reducirse a la mitad o a un cuarto si no guarda una proporción razonable con la infracción. Se trata de una evaluación individual, no de un descuento general. El cálculo de la tasa se rige principalmente por el cap. 9 del Reglamento de Planificación y Construcción (2011:338) y debe comprobarse con la categoría de infracción actual. Guía de la Agencia de Vivienda sobre tasas por infracción de edificación.
Diferencia entre alegaciones y recurso
Alegaciones previas a la decisión: se presentan ante la comisión de urbanismo mientras el expediente aún está en trámite y deben dar al afectado la oportunidad de responder a las alegaciones y a la base de cálculo.
Recurso después de la decisión: si la comisión ha decidido una tasa por infracción de edificación, la decisión normalmente puede recurrirse ante la administración regional, pero el escrito debe presentarse ante el municipio según las indicaciones de la decisión, normalmente en el plazo de tres semanas desde la notificación. La regla de pago es diferente: según el art. 61 del cap. 11 de la PBL, por regla general, una tasa debe pagarse en el plazo de dos meses desde la notificación, salvo que se haya fijado una fecha posterior. Siga siempre la decisión concreta. Guía de la administración regional.
Registro de Excel: nueve pestañas
Panel de control, Expedientes, Infracciones, Subsanación, Tasas, Pruebas, Comunicación, Plazos y decisiones, Lée-me. Ocho indicadores clave calculados mediante fórmulas muestran cifras y sumas administrativas: expedientes registrados, alegaciones presentadas, investigaciones de infracciones abiertas, subsanaciones verificadas, pruebas recibidas, alegaciones sobre tasas, tasas decididas registradas manualmente y plazos de seguimiento abiertos. Excel no realiza ninguna interpretación automática de la ley, evaluación de prescripción, cálculo de sanciones ni cálculo de plazos.
Preguntas frecuentes
¿Puedo presentar alegaciones antes de que el municipio decida sobre la tasa por infracción de edificación?
Sí. A quien corra el riesgo de la tasa se le debe dar la oportunidad de presentar alegaciones según el art. 58 del cap. 11 de la PBL. Responda dentro del plazo real de respuesta del municipio.
¿Desaparece la tasa automáticamente si corrijo el error?
No automáticamente. Una subsanación antes del momento oportuno según el art. 54 del cap. 11 puede impedir la tasa, pero debe comprobarse qué se considera subsanación y cuándo se produjo la consideración.
¿Puede reducirse la tasa?
Sí, en algunos casos individuales, la tasa puede reducirse a la mitad o a un cuarto según el art. 53 a del cap. 11 de la PBL. Se requieren motivos fundados.
¿Debe el municipio demostrar quién está obligado a pagar la tasa?
Según el art. 57 del cap. 11, existen diferentes categorías de sujetos obligados a pagar la tasa. El propietario, el ejecutor y quien haya obtenido un beneficio pueden ser considerados según las circunstancias reales.
¿Puedo utilizar el paquete de documentos para recurrir una decisión ya tomada?
Está diseñado principalmente para alegaciones previas a la decisión. El registro de decisiones ayuda con el seguimiento, pero una impugnación requiere un escrito independiente y la comprobación de las indicaciones de la decisión.
¿Calcula Excel mi tasa por infracción de edificación?
No. Puede registrar el importe del municipio y las decisiones reales, pero la tasa establecida por ley y las excepciones no se calculan automáticamente.
¿Están incluidas las pruebas que deben adjuntarse?
No. El paquete contiene matrices y registros. Usted mismo debe proporcionar fotografías reales, decisiones, facturas y documentos pertinentes.
¿Son editables los archivos PDF?
Las versiones PDF son buscables e imprimibles. Cambie el contenido en las versiones de Word.
Plantillas relacionadas
Consulte Notificación de supervisión a la comisión de urbanismo para quien denuncie una posible construcción ilegal y Construcción y contratación – Plantillas para otros documentos de construcción y permisos.
Fuentes jurídicas y estado de revisión
PBL (2010:900), en particular los arts. 51–63 del cap. 11, Agencia de Vivienda – tasas por infracción de edificación, Agencia de Vivienda – subsanación, comunicación y prescripción, Administración regional – impugnación de decisiones municipales. Versión del producto 1.0, 4 de noviembre de 2026. Control de fuentes asistido por IA; no se ha llevado a cabo ninguna revisión jurídica externa independiente de esta edición.