Sobre la plantilla de documento
Acuerdo de pago anticipado entre empresas – Word, PDF y Excel
¿Necesitan el comprador y el proveedor firmar un acuerdo B2B de pago anticipado antes de la entrega de los bienes o servicios encargados? Este paquete de documentos les ayuda a acordar el importe, la fecha de pago, los hitos de entrega, la inspección de la entrega, la imputación del anticipo y qué debe documentarse si no se realiza la entrega y puede exigirse un reembolso.
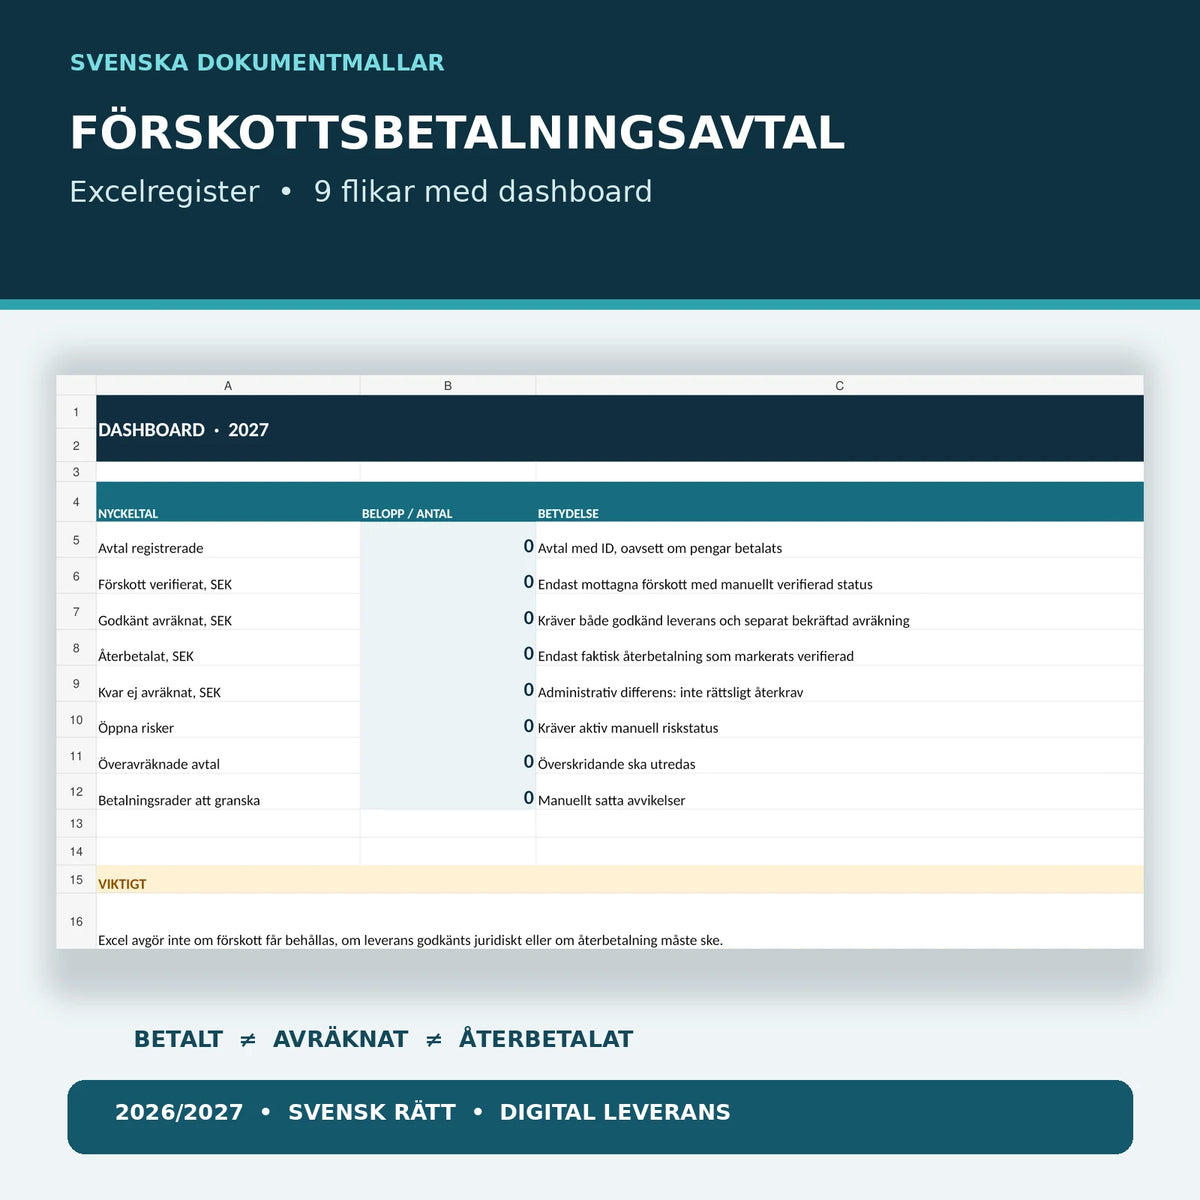
Con el registro de Excel pueden distinguir entre anticipo previsto, pago verificado por el banco, entrega efectivamente aprobada, imputación confirmada manualmente y reembolso verificado. De este modo, las decisiones contractuales no se confunden con las transacciones reales.
01. Contenido del paquete
7 documentos Word editables (DOCX), 7 archivos PDF A4 con texto seleccionable y 1 libro de Excel (XLSX) con nueve pestañas. Un total de 15 archivos en un paquete ZIP. Cinco plantillas de trabajo en sueco, una guía de usuario en sueco y una English User Guide. Edición 2027, limitada a anticipos comerciales entre empresas en Suecia.
02. Contenido de los archivos
Acuerdo completo de pago anticipado, plan de anticipos y entregas, recibo, aceptación de la entrega, reclamación de reembolso, guía en sueco e inglés y registro de Excel con panel, anticipos por separado, entregas, reembolsos, base imponible del IVA, riesgos y controles. La herramienta no determina automáticamente el derecho a un reembolso.
Los 15 archivos – índice de documentos
| N.º | Documento | Contenido | Formato |
|---|---|---|---|
| 01 | Acuerdo de pago anticipado entre empresas | Precio, importe del anticipo, entrega, imputación, reembolso y condiciones. | DOCX + PDF |
| 02 | Plan de anticipos y entregas | Hitos, fechas, importes por etapa, pruebas y aprobación. | DOCX + PDF |
| 03 | Recibo del anticipo recibido | Confirmación de recepción, justificante bancario y verificación del IVA por separado. | DOCX + PDF |
| 04 | Acta de entrega y aceptación | Entrega aprobada o controvertida e imputación confirmada por separado. | DOCX + PDF |
| 05 | Reclamación de reembolso y liquidación final | Fundamento de la posible reclamación de devolución, importes imputados, reembolsos anteriores e intereses. | DOCX + PDF |
| 06 | Guía de usuario en sueco | Procedimiento de trabajo, puntos de control, limitaciones y fuentes jurídicas. | DOCX + PDF |
| 07 | English User Guide | Guía en inglés de las plantillas de trabajo suecas. | DOCX + PDF |
| 08 | Excel – Registro de anticipos 2027 | Nueve pestañas: Dashboard, Contratos, Anticipos, Entregas, Reembolsos, Facturas_IVA, Riesgos, Control y Léeme. | XLSX |
¿Cómo funciona el pago anticipado entre empresas?
Un anticipo significa que el comprador paga total o parcialmente antes de la entrega acordada. Para la compraventa de bienes suele aplicarse la Ley de compraventa (1990:931), aunque en gran medida es dispositiva conforme al artículo 3. Por tanto, las partes pueden acordar el pago anticipado, condiciones objetivas de entrega e imputación. Según el artículo 49, cuando no se haya acordado otra cosa, se parte de que el pago debe efectuarse cuando los bienes se ponen a disposición; por eso, el anticipo debe pactarse claramente cuando vaya a exigirse antes de la entrega.
¿Cuál es la diferencia entre un anticipo y una señal?
El anticipo suele ser una parte de la contraprestación acordada que debe imputarse cuando se acepta la entrega conforme al contrato. La señal es un concepto relacionado, pero no significa automáticamente que el vendedor pueda quedarse con el dinero si se cancela el pedido. Esto debe determinarse conforme a las condiciones pactadas y la legislación aplicable. Este paquete no se aplica con carácter general a la compraventa de inmuebles ni a las señales en compras de consumidores.
¿Puede el proveedor quedarse con el anticipo si no se realiza la entrega?
No automáticamente. En caso de retraso en la entrega de bienes, la Ley de compraventa incluye, entre otras, normas sobre cumplimiento, resolución e indemnización por daños y perjuicios (artículos 22–29). En caso de resolución válida, los artículos 64–65 regulan la restitución en la compraventa de bienes. Para servicios o contratos con normas especiales, es necesario evaluar por separado el contrato principal y la situación jurídica. Una reclamación de reembolso puede ser impugnada; el hecho de que una parte rellene una plantilla no convierte automáticamente la reclamación en fundada.
¿Se pueden devengar intereses sobre un anticipo que se reembolsa?
Sí, en determinadas situaciones. El artículo 2 de la Ley de intereses (1975:635) establece normas específicas sobre los intereses cuando un pago debe restituirse tras la resolución por incumplimiento contractual o por un motivo similar. El tipo de interés aplicable, el periodo y las condiciones posteriores en caso de demora deben evaluarse en cada caso concreto. Excel no calcula esos intereses legales sin verificación.
¿Cuándo debe declararse el IVA de un anticipo?
En el caso de un bien o servicio sujeto al IVA y pedido, el devengo puede producirse cuando el vendedor recibe el pago por adelantado, incluso antes de que se haya efectuado la entrega. Entre otros requisitos importantes, la transacción en cuestión debe estar sujeta al IVA cuando se recibe el anticipo y estar suficientemente identificada. Entre las disposiciones relevantes figura el capítulo 7, artículo 7 de la Ley del IVA (2023:200). El IVA de los anticipos recibidos se gestiona en el libro de trabajo por separado de la aceptación de la entrega. Guía jurídica de Skatteverket sobre anticipos.
Excel con nueve pestañas y controles claros
El registro de anticipos totaliza únicamente los pagos que el usuario ha marcado manualmente como Verificado. Una imputación solo se incluye cuando tanto el estado de la entrega es Aprobada como el estado de la imputación ha sido marcado por separado como Confirmada. Un reembolso solo se incluye cuando se ha efectuado realmente y se ha marcado manualmente como Verificado. Los casos de imputación excesiva se señalan para su revisión.
Ejemplo de conciliación administrativa: 20 000 SEK de anticipo recibido − 8 000 SEK de imputación aprobada − 4 000 SEK efectivamente reembolsados = 8 000 SEK aún no imputados. Esto no significa que legalmente deban reembolsarse 8 000 SEK.
Cómo utilizar el paquete de plantillas
- Identifique al comprador, al proveedor, los números de identificación fiscal, el pedido y el contrato principal.
- Especifique los bienes o servicios, el importe neto, el IVA y el importe exacto del anticipo.
- Acuerde los hitos, las condiciones de pago, las garantías y lo que se aplicará si no se realiza la entrega.
- Confirme el pago efectivamente recibido con justificantes bancarios y comprobantes contables.
- Documente la entrega, la aceptación y cualquier objeción.
- Concilie la imputación con el anticipo tras obtener una aprobación escrita por separado.
- Evalúe el derecho a una posible reclamación de devolución y gestione individualmente los intereses y el IVA.
- Archive todos los documentos junto con el contrato principal y los justificantes contables.
Preguntas frecuentes sobre los acuerdos de pago anticipado
¿Deben las empresas firmar un acuerdo aparte para el anticipo?
No siempre, pero un acuerdo escrito facilita demostrar el importe, las condiciones, la fecha de entrega y el posible fundamento para un reembolso. En gran medida, las disposiciones de la Ley de compraventa son dispositivas.
¿Se convierte automáticamente un anticipo en una señal que se pierde?
No. Las condiciones contractuales y la legislación aplicable determinan qué derecho puede tener el vendedor a retener o imputar un importe.
¿Una factura demuestra que se ha pagado el anticipo?
No. El recibo debe basarse en el pago efectivamente realizado, por ejemplo, en un justificante bancario verificado.
Si se acepta una entrega, ¿se contabiliza automáticamente el anticipo como imputado?
No. Excel exige una decisión de imputación independiente confirmada manualmente. También deben comprobarse el IVA y la contabilidad.
¿Incluye el paquete una garantía del anticipo o una cuenta de depósito en garantía?
No. Cualquier garantía, aval bancario o acuerdo de depósito en garantía debe formalizarse y verificarse mediante un instrumento jurídico independiente.
¿Se puede utilizar la plantilla para contratos de construcción o compras de consumidores?
No está diseñada para esas situaciones. Los contratos AB/ABT, las normas de protección al consumidor y las condiciones específicas del sector requieren documentos propios.
¿Se incluyen acuerdos en inglés?
No. Las cinco plantillas de trabajo están en sueco. Se incluye una guía de usuario independiente en inglés.
Plantillas de documentos relacionados
- Acuerdo de señal – plantilla independiente
- Confirmación de encargo y confirmación de pedido B2B
- Acuerdo de pago a plazos y plan de pagos B2B
- Garantía de la sociedad matriz – compromiso de garantía independiente
Fuentes jurídicas oficiales
- Ley de compraventa (1990:931), entre otros, artículos 1–3, 22–29, 49 y 64–65
- Ley de intereses (1975:635), entre otros, artículos 2–4 y 6
- Skatteverket – anticipos y pagos a cuenta
- Ley (1984:292) sobre condiciones contractuales entre empresarios
Edición 2027. Revisión interna de fuentes jurídicas y documentos asistida por IA realizada el 20 de octubre de 2026. Ningún abogado ni asesor fiscal externo ha revisado el paquete. Los documentos son plantillas generales de trabajo y no sustituyen una evaluación jurídica individual.