Sobre la plantilla de documento
Balance de situación de control para sociedades anónimas suecas con auditor elegido: un paquete completo de plantillas digitales con archivos de Excel en sueco e inglés, verificación automática de capital, documentación específica para el auditor y guías de usuario detalladas.
Revisado legalmente: 4 de octubre de 2026
Diseñado con base en el capítulo 25 de la Ley de Sociedades Anónimas, las normas de cuentas anuales y la guía vigente de la Junta de Contabilidad sobre balances de situación de control.
Qué incluye el paquete
| Plantilla de Excel en sueco | Libro de trabajo completo para el balance de situación de control con flujo de auditoría. |
| Plantilla de Excel en inglés | Versión en inglés para su uso conforme a la legislación sueca. |
| Guía de usuario en sueco | Guía detallada paso a paso en Word y PDF. |
| Guía de usuario en inglés | Guía detallada en inglés en Word y PDF. |
| Entrega digital | Todos los archivos nuevos se entregan juntos en un paquete ZIP. |
Importante: no se incluye el dictamen del auditor
Si la empresa tiene un auditor elegido, el balance de situación de control debe ser examinado por el auditor de la sociedad. El dictamen del auditor debe prepararse tras la revisión efectiva y, por tanto, no puede sustituirse por una plantilla genérica. El paquete contiene en su lugar una hoja de trabajo específica para recopilar la documentación de revisión, fechas, anexos y el estado del dictamen del auditor.
¿Cuándo debe prepararse un balance de situación de control?
El consejo de administración debe preparar inmediatamente un balance de situación de control cuando existan motivos para suponer que el patrimonio neto de la empresa, calculado conforme a las normas de balance de control, es inferior a la mitad del capital social registrado.
La obligación también se aplica si un intento de embargo demuestra que la empresa carece de activos para cubrir la totalidad del pago de la deuda embargada. Si la empresa tiene auditor, el balance de situación de control deberá ser examinado posteriormente por el auditor.
En qué te ayuda la plantilla de Excel
- columnas separadas para valores contables, ajustes KBR y valores KBR,
- control automático de balance,
- prueba de capital contra la mitad del capital social registrado en la primera revisión,
- prueba de capital contra el total del capital social registrado antes de la segunda junta de control,
- especificación separada de ajustes KBR y documentación de valoración asociada,
- distribución de reservas no gravadas entre patrimonio neto e impuestos diferidos,
- página de firmas para el consejo de administración,
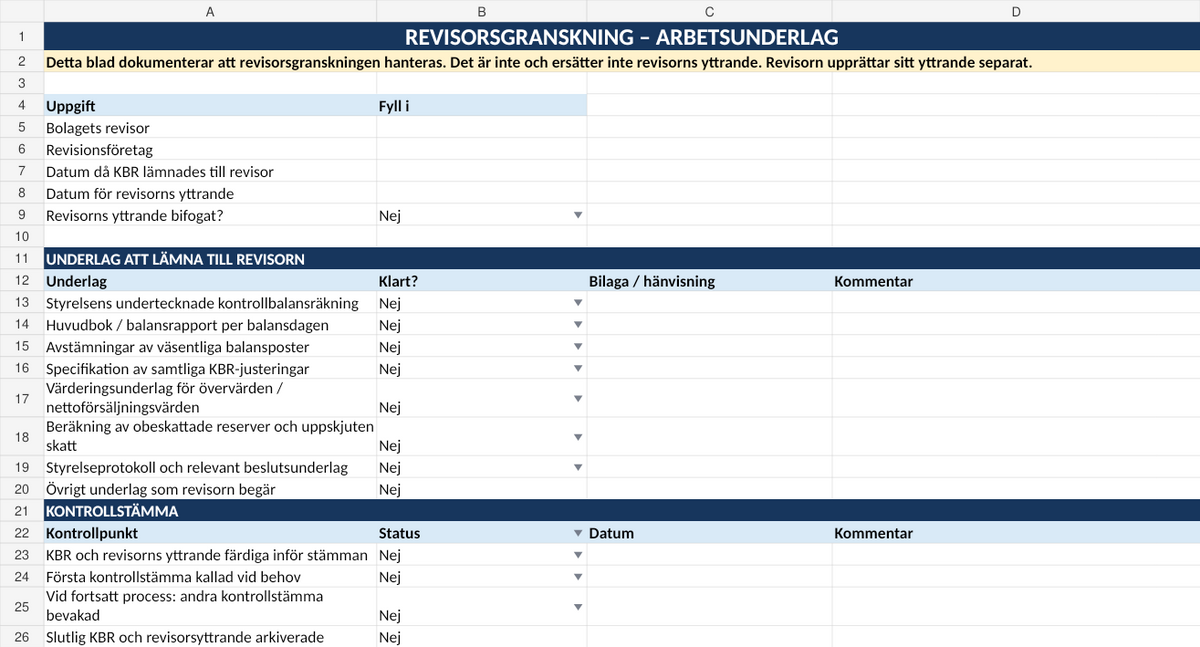
- una hoja especial de AUDITOR con lista de verificación de la documentación que puede necesitar entregarse al auditor,
- puntos de control para asegurar que el dictamen del auditor esté disponible antes de la junta de control.
El flujo de auditoría está integrado en el libro de trabajo
En la hoja especial para el auditor, la empresa puede documentar quién es el auditor, cuándo se entregó el balance de situación de control para su revisión, la fecha del dictamen del auditor y si este se encuentra adjunto. También incluye una lista de verificación para, por ejemplo, el libro mayor, conciliaciones de saldo, documentación de valoración, especificación de ajustes KBR y actas del consejo.
Esta hoja es solo una ayuda de trabajo y documentación. El auditor decide por sí mismo qué medidas de revisión se requieren y cómo debe formularse el dictamen por separado.
Ajustes KBR y valoración
El balance de situación de control se basa en la contabilidad ordinaria de la empresa, pero el capítulo 25, artículo 14 de la Ley de Sociedades Anónimas permite ajustes especiales. Bajo ciertas condiciones, los activos pueden registrarse por un valor superior, las provisiones y pasivos por un valor inferior, los activos pueden declararse por su valor neto de venta y las reservas no gravadas deben dividirse entre patrimonio neto y pasivo por impuestos diferidos.
Cada ajuste debe poder justificarse y documentarse. En esta versión es especialmente importante, ya que la documentación debe poder ser examinada por el auditor de la empresa.
Primera junta de control
Si el balance de situación de control revisado muestra que el patrimonio neto es inferior a la mitad del capital social registrado, el consejo debe convocar a la mayor brevedad la primera junta de control. Tanto el balance de situación de control como el dictamen del auditor deben presentarse en la junta.
Segunda junta de control
Si el capital no se ha restablecido plenamente y la primera junta de control no decide la liquidación, normalmente debe celebrarse una segunda junta de control en un plazo de ocho meses. Antes de esa junta, el consejo debe preparar un nuevo balance de situación de control y someterlo a la revisión del auditor. Para que el proceso de balance de control pueda cerrarse sin liquidación, el balance de situación de control debe mostrar que el patrimonio neto equivale al menos al capital social registrado.
Sueco + inglés en el mismo paquete
La plantilla de Excel y la guía de usuario en inglés son versiones lingüísticas de documentos diseñados para la legislación sueca. No están destinados a ser utilizados como documentos de derecho societario británico, estadounidense o de otros países extranjeros.
¿Para quién es adecuado este paquete?
- sociedades anónimas suecas con auditor elegido,
- consejos de administración que necesitan investigar una presunta falta de capital,
- empresas que desean recopilar el KBR y la documentación del auditor de forma estructurada,
- asesores contables que preparan la documentación para la revisión del auditor.
Formato de archivo y entrega
Formato: XLSX, DOCX y PDF.
Idioma: sueco e inglés.
Entrega: descarga digital. No se envía ningún producto físico.
Más información sobre la valoración de partidas en un balance de situación de control →
Preguntas frecuentes
¿Incluye un dictamen del auditor preparado?
No. El dictamen del auditor debe ser redactado por el auditor de la empresa tras la revisión efectiva.
¿Debe el auditor firmar el balance de situación de control?
El balance de situación de control debe ser firmado por el consejo de administración. El auditor emite su dictamen por separado.
¿Qué sucede si el KBR cambia después de la revisión del auditor?
Se debe presentar de nuevo al auditor una versión con cambios sustanciales para evaluar si es necesaria una nueva revisión o una complementaria antes de utilizar el documento en el proceso de balance de control.
¿Se puede utilizar la plantilla en la segunda junta de control?
Sí. El paso de control puede seleccionarse en el libro de trabajo y la prueba de capital se adaptará al requisito de capital social registrado íntegro.
El paquete de plantillas es un soporte práctico de documentación y cálculo, y no sustituye al asesoramiento jurídico, contable o de auditoría individual. El consejo de administración es responsable del balance de situación de control y el auditor es responsable de su propia revisión independiente y de su dictamen.