
Assemblée générale annuelle dans les sociétés par actions – règles, ordre du jour et délais 2026

Chaque société anonyme (aktiebolag) doit tenir une assemblée générale ordinaire – l'assemblée annuelle – dans les six mois suivant la clôture de l'exercice. Lors de cette assemblée, les comptes annuels sont présentés et les actionnaires prennent, entre autres, des décisions concernant le compte de résultat et le bilan, l'affectation du résultat (bénéfice ou perte) et le quitus aux administrateurs.
Assemblée générale annuelle d'une société suédoise : délais et procès-verbal
L'assemblée générale annuelle doit généralement se tenir dans les six mois suivant la clôture. Les comptes annuels doivent normalement être déposés chez Bolagsverket dans le mois qui suit l'assemblée et au plus tard sept mois après la clôture. Convocation, ordre du jour, liste de vote et procès-verbal ont des fonctions distinctes.
Le dépôt ordinaire des comptes n'exige pas de joindre le procès-verbal de l'assemblée. Certaines décisions à enregistrer, comme la modification des administrateurs ou des statuts, peuvent nécessiter une copie certifiée. Le procès-verbal du conseil est distinct.
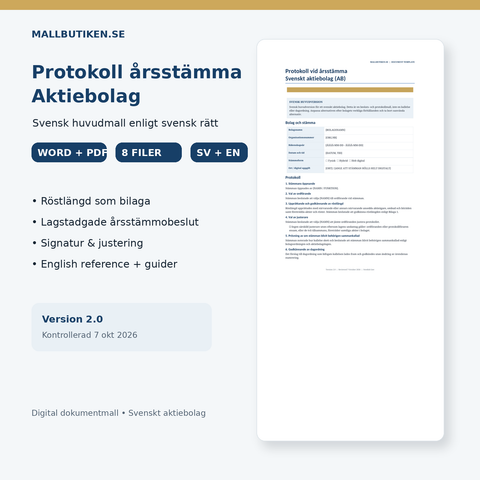
Protokoll årsstämma – 49 SEK · Styrelseprotokoll – 49 SEK · Bolagsverket
Quand l'assemblée annuelle doit-elle être tenue ?
Conformément au chapitre 7, article 10 de la loi sur les sociétés anonymes (Aktiebolagslagen), l'assemblée annuelle doit se tenir dans les six mois suivant la clôture de l'exercice. Pour une société dont l'exercice coïncide avec l'année civile, cela signifie au plus tard le 30 juin de l'année suivante.
Il convient de distinguer ce délai de celui imparti pour le dépôt auprès du Bolagsverket (l'Office suédois d'enregistrement des entreprises) : les comptes annuels doivent normalement être déposés au plus tard un mois après l'assemblée et au plus tard sept mois après la clôture de l'exercice.
Quand envoyer la convocation ?
La règle principale pour l'assemblée générale ordinaire est que la convocation doit être envoyée au plus tôt six semaines et au plus tard quatre semaines avant l'assemblée. Pour une société anonyme privée, les statuts peuvent prévoir un délai plus court, mais qui ne doit pas être inférieur à deux semaines avant l'assemblée.
Le mode de convocation doit respecter la loi sur les sociétés anonymes et les statuts de la société. Consultez notre guide spécifique sur la convocation à l'assemblée annuelle.
Sur quoi l'assemblée annuelle doit-elle décider ?
La loi sur les sociétés anonymes dispose que l'assemblée annuelle doit statuer sur :
- l'approbation du compte de résultat et du bilan,
- l'affectation du bénéfice ou de la perte de la société selon le bilan approuvé,
- le quitus aux membres du conseil d'administration et au directeur général,
- les autres questions devant être traitées selon la loi ou les statuts.
En outre, l'élection des administrateurs, des commissaires aux comptes et la fixation de leurs rémunérations peuvent figurer à l'ordre du jour, le cas échéant.
Pour préparer l’ordre du jour, consultez le modèle d’ordre du jour de l’assemblée générale annuelle d’une société suédoise AB.
Qui a le droit de participer ?
La règle générale, selon le chapitre 7, article 2 de l'ABL, est qu'un actionnaire inscrit dans le registre des actions au jour de l'assemblée générale a le droit de participer. Des règles particulières s'appliquent aux sociétés cotées ou à gestion centralisée (avstämningsbolag).
Les statuts peuvent également exiger que les actionnaires annoncent leur participation au plus tard à une date indiquée dans la convocation. Selon la loi, cette date ne peut être antérieure au cinquième jour ouvrable précédant l'assemblée.
L'actionnaire peut-il se faire représenter ?
Oui. En règle générale, un actionnaire peut exercer ses droits par l'intermédiaire d'un mandataire muni d'une procuration écrite, signée et datée, conformément au chapitre 7, article 3 de l'ABL.
Quels documents doivent être disponibles avant l'assemblée ?
Les comptes annuels et, lorsque la société dispose d'un commissaire aux comptes, le rapport d'audit doivent être finalisés et disponibles dans les délais impartis. Le Bolagsverket indique dans son calendrier pratique que les comptes annuels doivent être finalisés au plus tard deux semaines avant l'assemblée si la société n'a pas de commissaire aux comptes, et six semaines avant si elle en a un.
Le conseil d'administration doit également préparer l'ordre du jour, la proposition d'affectation du résultat et tout autre document nécessaire aux décisions à prendre.
Procès-verbal de l'assemblée annuelle
Les décisions de l'assemblée doivent être consignées dans un procès-verbal conformément à la loi sur les sociétés anonymes. Le procès-verbal doit notamment rendre compte des décisions prises et, le cas échéant, des résultats des votes. Assurez-vous que le procès-verbal et ses annexes correspondent fidèlement aux décisions réellement prises.
Que se passe-t-il après l'assemblée annuelle ?
- Le compte de résultat et le bilan sont approuvés.
- La décision sur l'affectation du résultat est documentée.
- Un certificat d'approbation est établi sur la copie transmise au Bolagsverket.
- Les comptes annuels sont déposés dans les délais.
- Les changements, tels que la nomination d'un nouveau conseil d'administration ou d'un nouveau commissaire aux comptes, sont notifiés au Bolagsverket lorsque leur enregistrement est requis.
Consultez également le guide des comptes annuels 2026 et le guide sur l'affectation du résultat dans les sociétés anonymes.
Erreurs courantes
- Tenir l'assemblée annuelle après le délai de six mois.
- Partir du principe d'un délai de convocation de quatre semaines sans vérifier les statuts, ou inversement utiliser deux semaines sans que cela soit prévu dans les statuts.
- Utiliser une mauvaise règle de participation et oublier le registre des actions.
- Ne pas disposer d'une proposition correcte d'affectation du résultat.
- Déposer les comptes annuels plus d'un mois après l'assemblée ou après le délai de sept mois.
- Oublier les changements devant faire l'objet d'un enregistrement après l'assemblée.
Le Modèle de comptes annuels (K2) – Société anonyme de Mallbutiken coûte 49 SEK. Vérifiez si la société est autorisée à appliquer la norme K2 en 2026.
Sources
- Loi sur les sociétés anonymes (2005:551), chapitre 7
- Bolagsverket – préparer les comptes annuels et délais
Procès-verbal de l'assemblée annuelle ou du conseil d'administration ?
Dans une société suédoise (aktiebolag), l'assemblée générale des actionnaires et le conseil d'administration sont deux organes décisionnels distincts. Le chapitre 7 de la loi suédoise sur les sociétés concerne l'assemblée, tandis que le chapitre 8 traite des décisions et procès-verbaux du conseil. Consultez notre guide des procès-verbaux du conseil d'administration. Un procès-verbal du conseil ne remplace pas celui de l'assemblée.
Modèle en anglais soumis au droit suédois
Ce modèle en anglais est destiné aux sociétés suédoises. Vérifiez les lois applicables et les statuts.
Distribution supplémentaire en assemblée extraordinaire
Une distribution décidée après l'assemblée annuelle nécessite une proposition, une justification du conseil, des fonds disponibles et une déclaration particulière. Le paquet facilite la documentation mais ne fixe pas le montant juridiquement distribuable. Distribution supplémentaire en assemblée extraordinaire. Bolagsverket.
Assemblée annuelle ou extraordinaire
Une assemblée extraordinaire peut être nécessaire entre deux assemblées annuelles pour changer le conseil ou modifier les statuts. L'ordre du jour et les délais diffèrent. Utilisez les documents distincts; un dividende supplémentaire exige aussi des pièces particulières.
Modèles de cet article


Approfondir le sujet
 Rapport annuel – guides, règles et modèles
Convocation à l'assemblée générale annuelle – règles et délais pour les sociétés anonymes
Guide de convocation à l'assemblée générale annuelle : délais de convocation pour une société anonyme privée, statuts, contenu, préinscription, ass...
 Rapport annuel – guides, règles et modèles
Rapport annuel pour société anonyme – guide complet 2026
Guide complète 2026 pour les rapports annuels des sociétés par actions : contenu, K2/K3, délais, obligation d'audit, dépôt numérique et erreurs cou...
 Rapport annuel – guides, règles et modèles
Affectation du résultat dans les sociétés anonymes – dividendes, report à nouveau et règle de prudence
Guide sur l'affectation du résultat dans les sociétés par actions : capitaux propres libres et liés, marge distribuable, règle de prudence, rapport...


